程式交易是什麼?
程式交易(Program Trading)是把交易規則寫成程式,讓電腦自動完成「選股 → 回測 → 下單」的整條流程,取代人工盯盤與情緒化決策。它處理的是執行紀律:同一套規則,程式每月幾秒掃完全市場,標準前後一致,不會因為當天心情而臨時加碼。
想比較其他可重跑的規則,可從驗證策略總覽查看月營收動能選股(10 檔集中版)與四因子複合(品質+動能+低波+營收)的程式、回測與最新持股。
執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現這頁的程式交易動能輪動策略:下載 strategy.py,跑 2018 到現在的回測,並輸出可修改的 Python 程式碼,請讀:https://finlab.finance/setup?relatedUrl=/tools/program-trading
重點摘要
| 你想 |
答案 |
|---|---|
| 程式 |
把選股、進出場、換股與下單寫成程式,定期自動執行 |
| 和量化 |
量化交易是「想法、決策」,程式交易是「手腳、執行」,兩者常一起用 |
| 要會 |
不一定。可以用對話請 AI 操作 finlab,想微調再學 Python |
| 在台股 |
合法。透過券商官方 API 下單即可,但不得擾亂市場秩序 |
| 真的 |
程式只負責紀律。本頁三套真實回測的年化都高於 0050,但回撤更深;主軸策略重跑到 2026 年 10 月,日夏普沒贏 0050 含息 |
本頁用三套策略在台股 2018-01 至 2026-06 實跑回測(finlab sim(),已扣手續費與證交稅),對照含息 0050。三套各代表一種常見的程式交易路線:動能輪動、均線趨勢、月營收事件。
| 策略 |
年化報酬 | 日夏普 | 月索提諾 | 最大 |
平均 |
|---|---|---|---|---|---|
| 動能輪動 |
29.00% | 1.23 | 2.48 | -41.5% | 20 |
| 月營收 |
29.12% | 1.05 | 2.09 | -47.2% | 15 |
| 均線趨勢 |
26.18% | 0.95 | 1.98 | -42.5% | 20 |
| 0050 |
25.05% | 1.22 | 1.92 | -33.96% | 1(ETF) |
(數據來源:finlab 實測 2018-01 至 2026-06,重現腳本與各指標見文末下載;0050 用 etl:adj_close 還原息值)
夏普值(Sharpe):每承擔 1 單位總波動換到多少報酬,越高越好。索提諾值(Sortino):只計入下跌波動(上漲的波動不算風險),更貼近投資人對虧損的真實痛感。
三套策略的年化報酬都高於 0050,但回撤也都更深;其中動能輪動的風險調整後表現最好(日夏普 1.23、月索提諾 2.48),所以本頁以它為主軸拆解。不過它的日夏普只比 0050 高 0.01,重跑到 2026 年 10 月就輸給 0050 含息,三項穩健性驗證都沒過(見下方「三項穩健性驗證」)。想先搞懂上層概念,看 量化交易是什麼;想深入選股因子本身,看 股票選股完整指南。
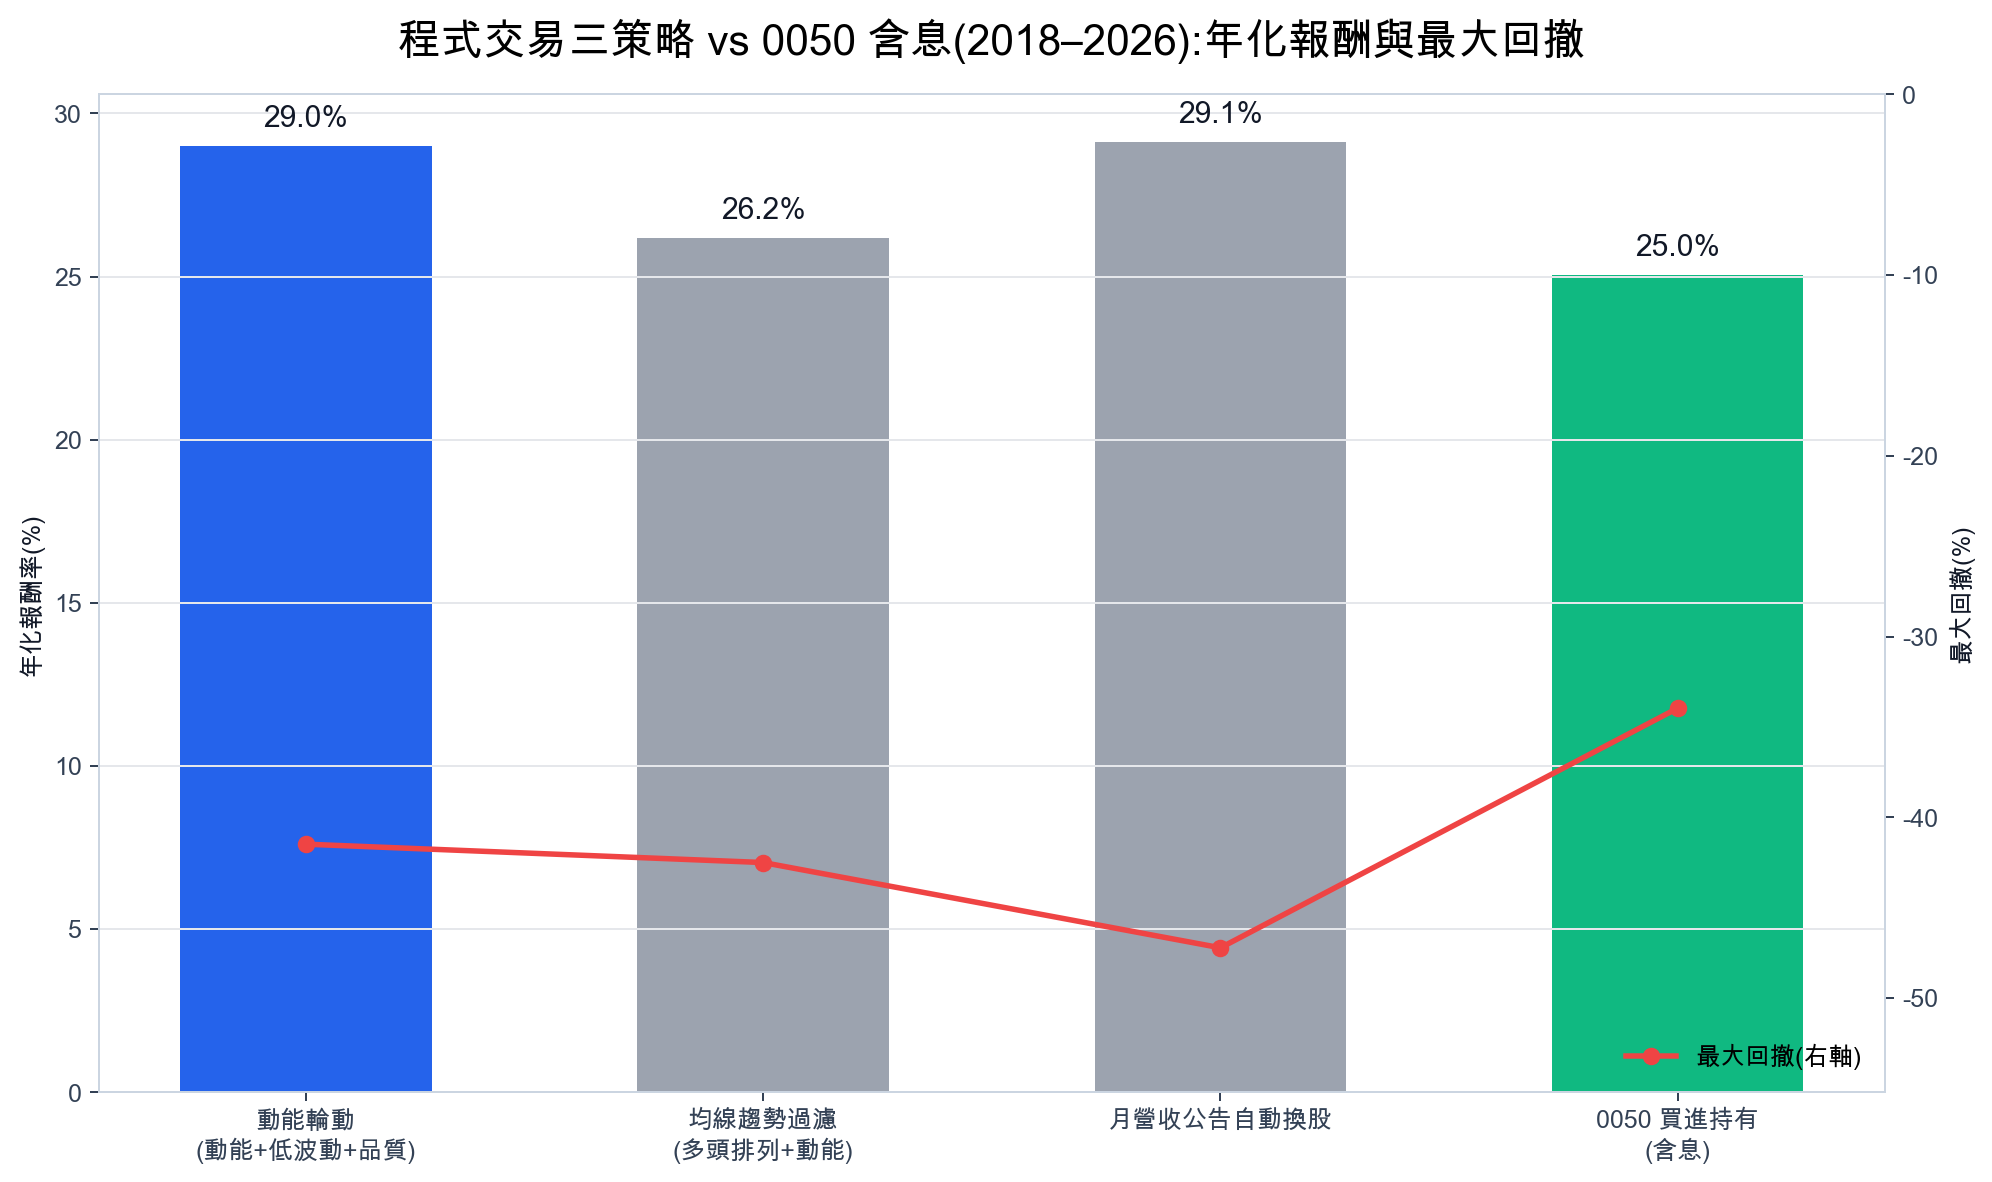
台股程式交易策略回測器:先跑一次看結果
下面的回測器預載本頁三套策略的真實回測結果;登入後可以自己改因子組合與持股數,用最新台股資料在瀏覽器即時重算。
台股程式交易策略回測器
回測區間 2018-01 ~ 2026-06| 指標(2018–2026) | 動能輪動(動能+低波動+品質) | 0050 含息 |
|---|---|---|
| 年化報酬(CAGR) | 29% | 25% |
| 日夏普比率 | 1.23 | 1.22 |
| 索提諾比率 | 2.48 | 1.92 |
| 最大回撤 | -41.5% | -34% |
| 平均持股數 | 20 檔 | 1(ETF) |
因子:價格動能(3月)、價格動能(6月)、低波動、ROE 品質。數字為 finlab sim() 實跑、已扣手續費與證交稅;過去績效不代表未來。
想用最新台股資料、自己改因子組合與持股數即時重算?登入 FinLab
後,整個回測會在你的瀏覽器跑真實 finlab 引擎(資料截至今日)。
程式交易 vs 量化交易 vs 主觀交易,差在哪?
這是最多人混淆的地方。一句話分清楚:量化交易是「想法、大腦」,程式交易是「手腳、執行」,主觀交易則兩者都靠人。三者常常一起出現:先用量化想清楚規則,再用程式交易自動跑。
| 量化 |
程式 |
主觀 |
|
|---|---|---|---|
| 重點 | 用數據與統計做決策 |
用程式 |
靠經驗、 |
| 角色 | 「想法」 | 「手腳」 | 人從頭 |
| 紀律 |
規則 |
程式 |
全憑 |
| 可回測性 | 高 |
高 | 低 |
| 台股例子 | 「選複合動能+低波動的前 20 檔」這個策略 | 把它寫成 |
「最近 |
可以這樣記:量化交易回答「買什麼」,程式交易回答「怎麼自動買」。一個量化策略若用手動執行,它仍是量化交易,只是沒自動化;一個程式若只是定時定額機械買進,它有程式,卻談不上量化。本頁示範的是兩者的交集:量化規則加上程式自動執行。
程式交易怎麼運作:一筆交易的四個步驟
程式交易把一筆交易拆成四個可以被程式接管的步驟。下表是人工與程式的對照,差別不在誰比較聰明,而在一致性與規模:
| 步驟 | 人工 |
程式 |
|---|---|---|
| 選股 | 翻財報、 |
幾秒掃完全市場 2,000+ 檔,標準完全一致 |
| 回測 | 憑印象 |
用歷史 |
| 下單 | 手動 |
串接券商 API 自動送單,不漏單、不情緒化 |
| 再平衡 | 常常 |
每月 |
再平衡(Rebalance):每隔固定週期(本頁策略為每月)依最新數據重新計算該持有哪些股票、各佔多少比重,並把投組調整到目標。月頻再平衡讓策略持續汰弱換強,又不會頻繁到被交易成本吃光。
三套程式交易策略逐一拆解
三套策略共用同一個執行框架(月頻自動再平衡、流動性過濾、已扣成本),差別在選股邏輯。這個安排的用意是讓你看到:程式交易的「自動執行」是通用的,值不值得做取決於裡面裝的規則。
策略一(主軸):動能輪動,動能+低波動+品質
每月在市值前 200 大、ROE 大於 0、營收年增大於 0 的股票裡,用近 3 個月與近 6 個月漲幅、低波動、高 ROE 四個訊號共同評分,選前 20 檔、依分數平方加權。年化 29.00%、日夏普 1.23、月索提諾 2.48。它的邏輯是「跟上強勢股,但用品質與低波動過濾掉沒基本面的飆股」,是三套中風險調整後表現最好的,也是最能展現「紀律過濾」價值的一套。
策略二:月營收公告自動換股
台股每月 10 日前公布月營收,是全市場更新最快的基本面訊號。這套策略在營收年增大於 20% 的股票裡,用營收強度加上近 3 個月動能評分,選前 15 檔,換股日刻意設在每月 14 日之後(resample_offset='14D'),確保進場時營收數字已經公開。年化 29.12% 最高,但回撤也最深(-47.2%):成長股集中度高,跌起來也快。它示範的是「程式盯公告」這類人工做不到的事:每月幾百家公司的營收,程式幾秒掃完。
策略三:均線趨勢過濾
最經典的技術面程式交易:只買站上 120 日均線、且 20 日均線在 60 日均線之上(多頭排列)的股票,再用 6 個月動能挑前 20 檔。年化 26.18%、月索提諾 1.98,三套中最弱,但規則最簡單、最容易理解。它的價值是示範「趨勢過濾」這個老派規則寫成程式後長什麼樣子;也提醒一件事:規則簡單不等於報酬差,但也不會因為自動化就變強。
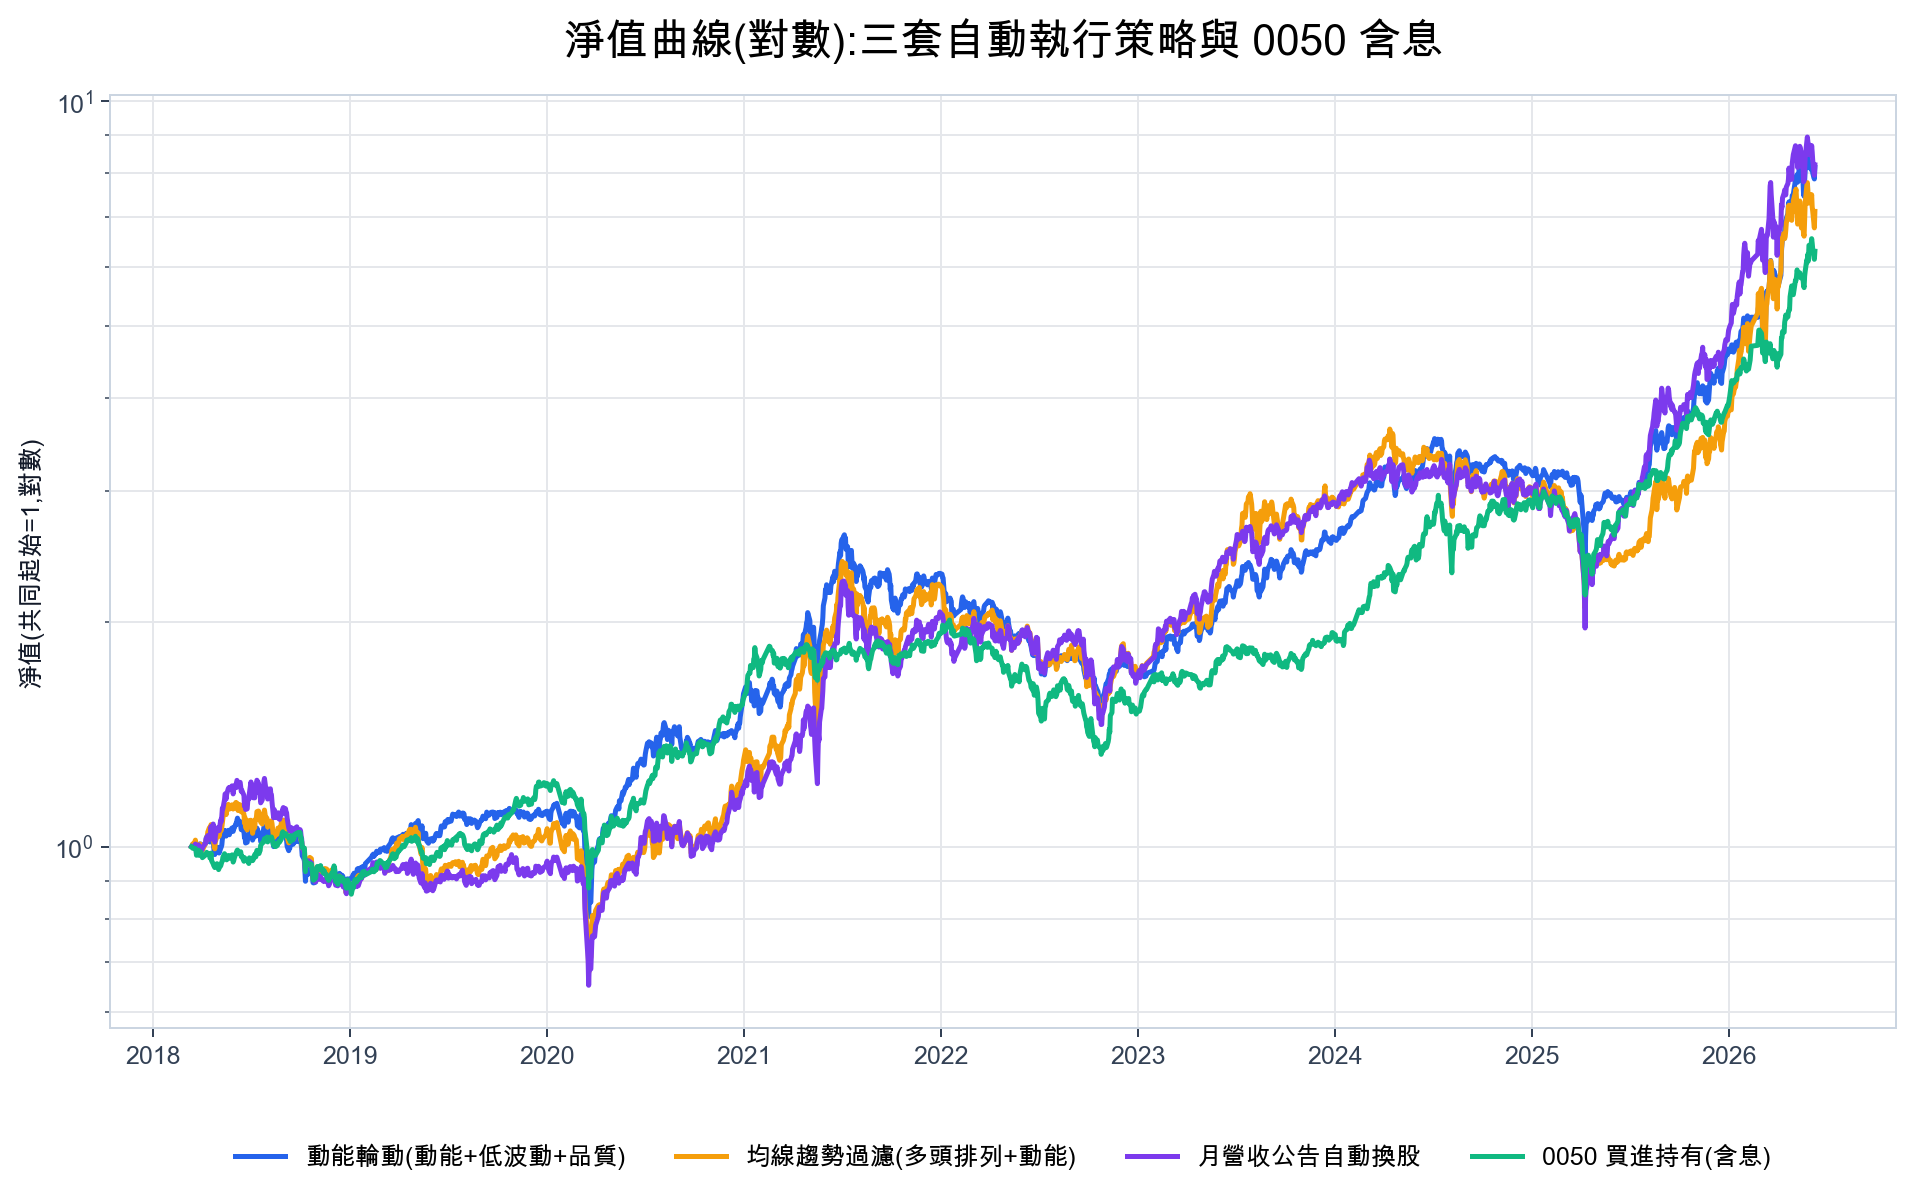
三條策略曲線長期都在 0050 之上,但中途的回撤段(2022 升息空頭、2025 年初回檔)一樣痛。下面把回撤單獨畫出來:
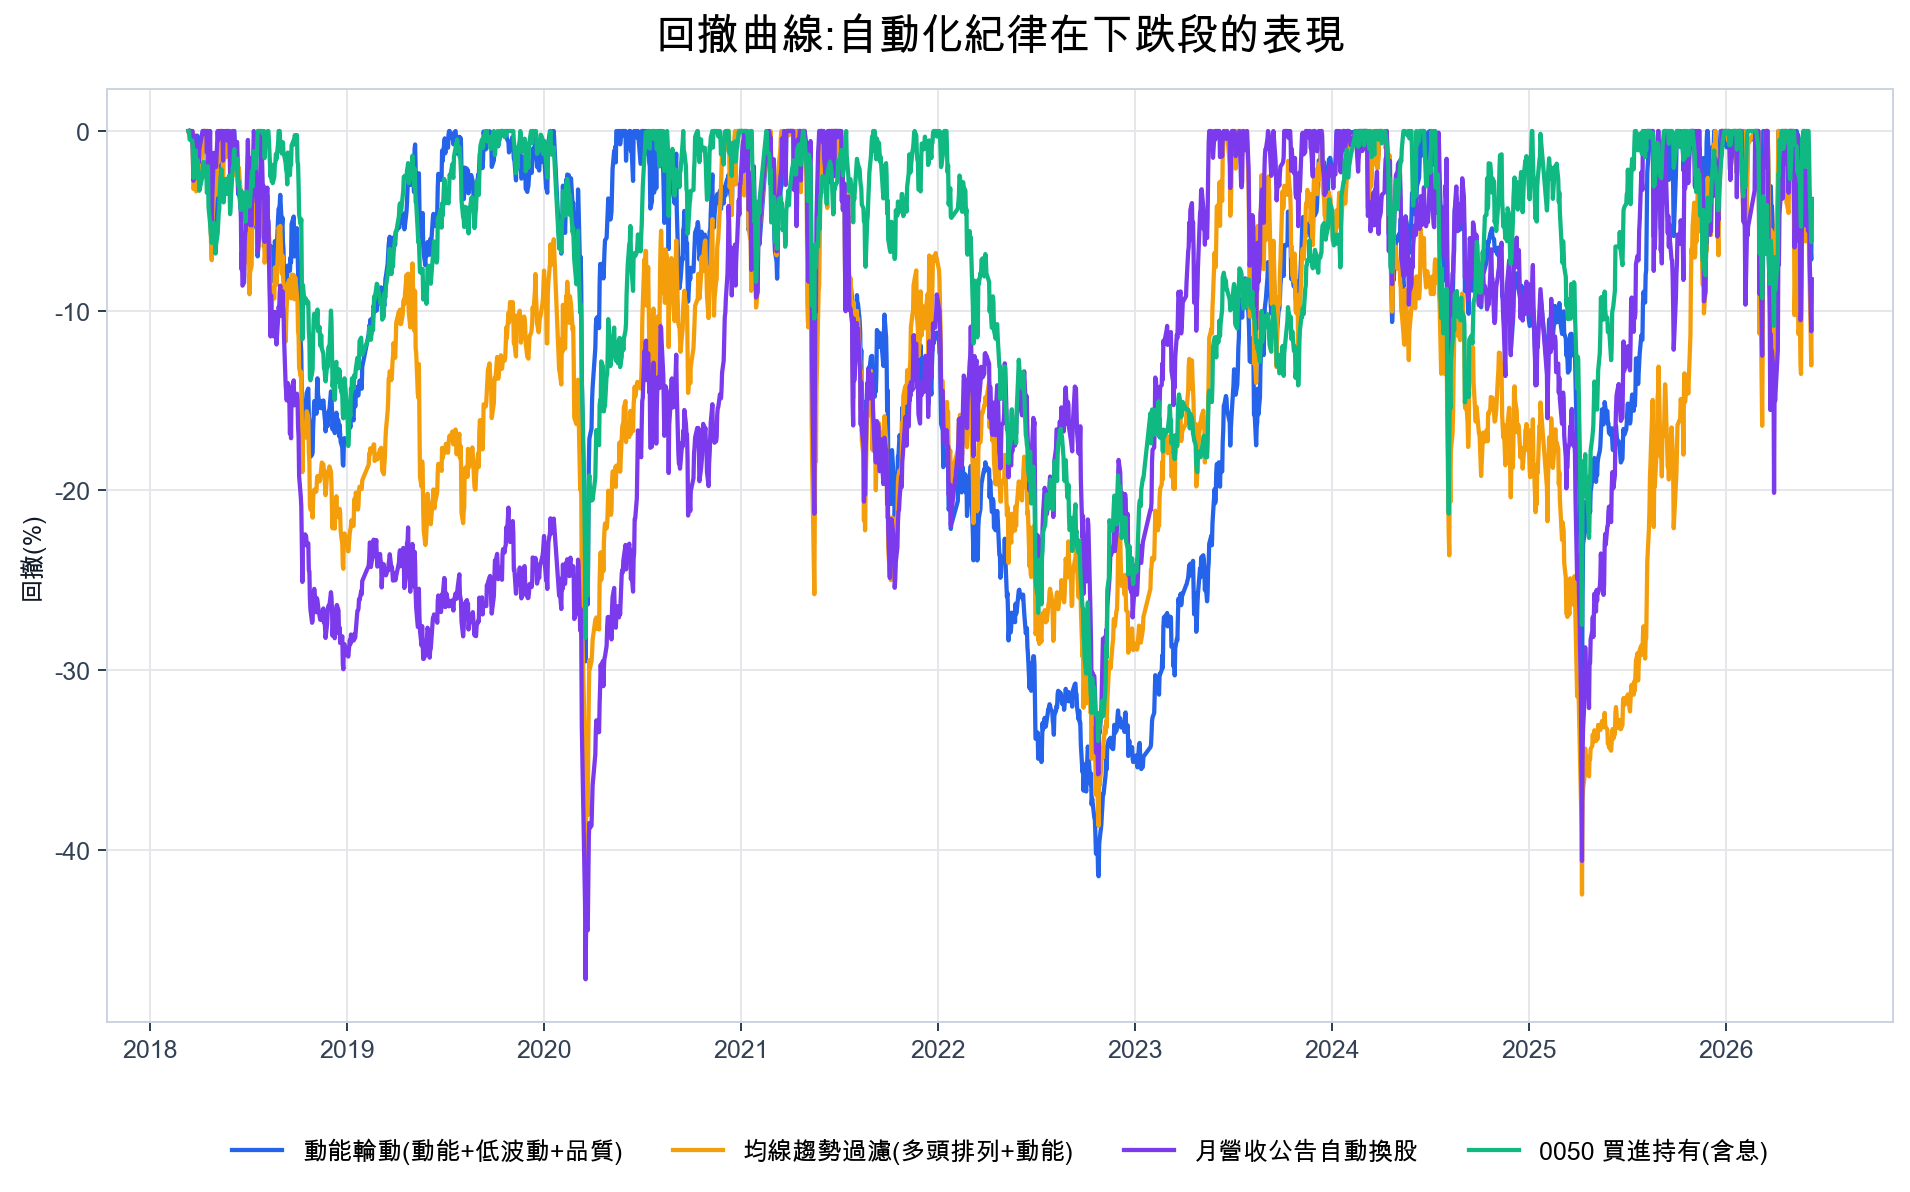
這張回撤圖比報酬數字更值得看。三套策略的最大回撤都比 0050 深(-41% 到 -47% 對 -34%):程式交易不會幫你少痛,只能幫你紀律地撐過去。如果在低點抱不住、砍在谷底,再好的回測都與實際報酬無關。
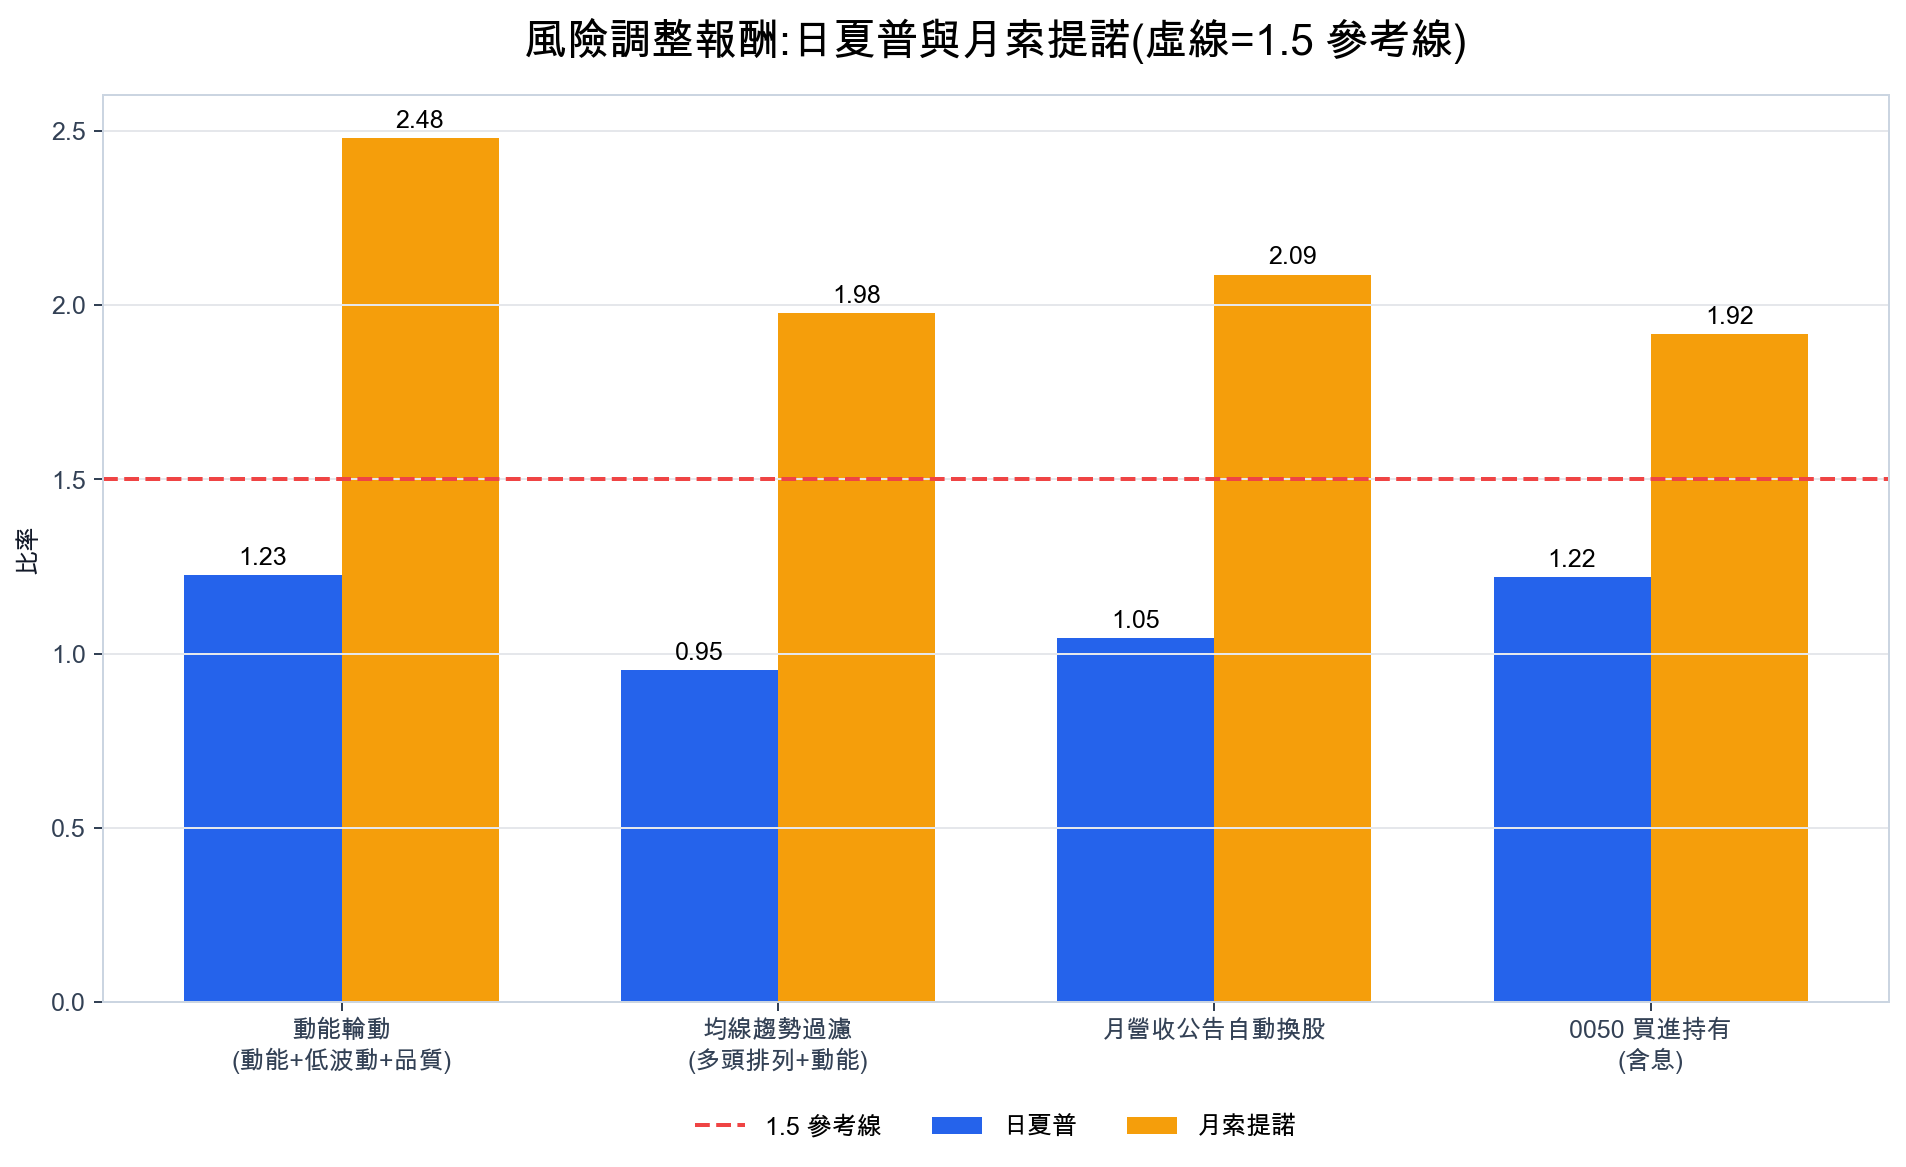
用風險調整指標看,排序就和報酬不同:動能輪動的月索提諾(2.48)明顯高於營收事件(2.09)與均線趨勢(1.98)。同樣是「贏過 0050 的報酬」,承擔的下跌風險並不一樣,這是選策略時比年化報酬更重要的一張圖。
下面是主軸策略(動能輪動)的互動式回測儀表板,可查看每年績效、持股與回撤明細,不離開頁面就能驗證上面的數字:
{{embed:report_strategy.html}}
程式交易常見策略類型(附台股例子)
本頁三套只是入口。程式交易能執行的策略,學術與業界常見的可歸成六大類:
| 策略 |
定義 | 台股例子 |
|---|---|---|
| 趨勢 |
順著既有方向買,漲破壓力就進、跌破支撐就出 | 本頁策略三: |
| 動能輪動 | 買「過去一段時間最強」的股票,定期換成新的強者 | 本頁策略一: |
| 均值回歸 | 賭 |
RSI < 30 的超賣股分批承接,回到均線出場 |
| 統計 |
找出長期同步的兩檔,價差拉開時做多弱、做空強 | 台積電 |
| 基本 |
用財報指標(ROE、營收、EPS)系統化選好公司 | ROE+月營收年增加權持有(見 股票選股完整指南) |
| 籌碼/ |
跟著 |
本頁策略二: |
動能效應有學術根據。Jegadeesh & Titman (1993) 在《Journal of Finance》的研究發現,過去 3 至 12 個月表現好的股票,未來 3 至 12 個月傾向繼續領先。這個動能效應是金融學常被引用的市場異象之一,也是本頁策略一與策略二的理論起點。但純追漲在台股的回撤相當深,實作上需要再加紀律過濾,這正是 追漲停真的能賺嗎?動能投資 18 年實測 用更長樣本驗證過的結論。
程式交易的優點與缺點
程式交易不是印鈔機。它把人工交易的一組弱點(情緒、健忘、盯不過來),換成另一組不同的弱點(僵化、過擬合、要維護)。兩邊都列出來,才看得出它適不適合你。
優點
- 零情緒、零猶豫:程式不會因為昨天虧錢就不敢進場,也不會因為貪心而追高。紀律寫在規則裡。
- 規模與速度:幾秒掃完全市場、同時監控數千檔,這是人力做不到的。
- 可回測、可驗證:規則上線前能先用歷史資料量化檢驗,不再停留在「感覺有用」。
- 可自動化下單:回測通過的策略能直接串券商 API,連換股這一步都不必手動。
缺點
- 無法應變突發:程式只執行寫好的規則。遇到規則沒涵蓋的狀況(政策突變、系統當機),它不會臨機應變。
- 過度擬合風險:歷史回測漂亮,有可能只是把參數調到剛好貼合過去,未來未必有效(見下方回測口徑)。
- 需要持續維護:資料源、券商 API、市場結構都會變,策略要定期重測更新,不是寫完就一勞永逸。
- 回撤照樣痛:三套策略的最大回撤都在四成上下,比 0050 更深。程式給你紀律,不給你保護傘。
程式交易適合哪些商品?
程式交易本身是「方法」,幾乎任何有報價、能下單的市場都能套用,但各市場特性不同:
| 商品 | 適合度 | 重點 |
|---|---|---|
| 台股 |
高 | 資料完整、可長期回測;但證交稅 0.3% 高,頻繁交易吃報酬,適合月頻/季頻(本頁即是) |
| 台指期/ |
高 | 槓桿高、成本低、可做空,適合趨勢與當沖;但風險放大,需嚴格控倉 |
| 加密 |
中 | 24 小時、波動極大、API 成熟;但無漲跌幅、易插針,過擬合風險最高 |
| 海外 |
中高 | 標的多、交易成本低(無證交稅),適合動能輪動;需處理時差與匯率 |
台股 0.3% 的證交稅讓人不能頻繁換股,得用程式精準控制再平衡頻率,這正是程式交易能發揮的地方。
回測口徑與限制:這些數字怎麼算出來的
回測漂亮不等於未來會賺。下表把本頁回測的關鍵設定攤開;同一套規則,排除類別與前視處理不同,結果可以差很多。
| 方法 |
本頁設定 |
|---|---|
| 回測區間 | 2018-01 至 2026-06,全段測試,未另切樣本外 |
| 交易 |
finlab sim() 已扣手續費 0.1425%(買賣各)與賣出證交稅 0.3% |
| 滑價 | 未額外假設滑價;靠「市值前 200 至 250 大+成交額前 50%」選股池降低衝擊 |
| 股票池 | 全上市櫃,各策略經市值與流動性過濾(詳見可下載 strategy.py) |
| 前視偏差 | ROE 以 index_str_to_date() 對齊財報公布日;策略一、二換股 resample_offset='14D' 對齊月營收公告 |
| 權重 | 策略一分數平方加權、策略二分數加權、策略三等權;未設單檔上限 |
| 周轉率 | 月頻再 |
| 樣本 |
全段 in-sample;主軸策略的鄰近參數、前後兩段與成本檢查見下方「三項穩健性驗證」 |
滑價(Slippage):想用的價格和實際成交價的落差。流動性差的小型股滑價大,這也是把選股池限定在大市值、高成交額股票的原因之一:買得到、賣得掉。
成本壓力測試:手續費變貴,還剩多少?
主軸策略在不同手續費假設下的年化報酬(證交稅固定 0.3%):
| 手續費 |
年化報酬 |
|---|---|
| 0% |
31.0% |
| 0.1425% |
29.0% |
| 0.3% |
26.8% |
| 0.5% |
24.0% |
手續費加到 0.5%(把滑價一起算進去的粗略代理),年化從 29.0% 降到 24.0%,和 0050 的 25.05% 相當。月頻策略的優勢小,經不起太多成本;若改成週頻、日頻,成本會成倍侵蝕報酬。
防過擬合的四道防線
| 防線 | 做法 | 本頁怎麼做 |
|---|---|---|
| 規則 |
因子 |
每套 |
| 不挑 |
涵蓋多空 |
全段 2018 至 2026,含 2022 熊市與 2025 年初回檔 |
| 看風險 |
不只看 |
三套策略都列日夏普與月索提諾,與 0050 同口徑對照 |
| 對照組比較 | 一定要和買進 |
全頁對照含息 0050(etl:adj_close) |
三項穩健性驗證:主軸策略重跑到 2026 年 10 月
驗證的是本頁主軸「動能輪動」:市值前 200 大、ROE 大於 0、營收年增大於 0 的股票裡,把近 3 個月動能、近 6 個月動能(扣最近 1 個月)、60 日低波動與 ROE 四項池內排名相加,取前 20 檔、分數平方加權,每月營收公布後換股。原參數把資料截到 2026-06-09 重跑,年化 29.3%、日夏普 1.25、最大回撤 -41.7%,和上方表格接近。上方表格的 0050 從 2018-01-02 起算,日夏普 1.22;從策略第一次建倉的 2018-02-12 起算,同一段期間是策略 1.245 對 0050 的 1.242,本來就幾乎打平。接著在 2026-10-31 用 validation/strategy.py(與上方策略一相同的程式,finlab 2.2.24,資料截至 2026-10-30)跑到最新,再做三項檢查。三項檢查的「贏」都是同一個意思:日夏普高於同一段期間的 0050 含息買進持有(etl:adj_close 還原價、純算術計算、不扣成本)。兩邊的日夏普用同一個公式:日報酬平均除以標準差、乘上 √252,不扣無風險利率。三項都用 sim() 預設的手續費 0.1425% 與證交稅 0.3%。
| 檢查 | 標準 | 結果 |
|---|---|---|
| 鄰近 |
持股檔數(15、20、25)乘上市值前幾大(150、200、250),9 組至少 7 組贏 | 0/ |
| 前後兩段 | 2018-02-12 到 2022-06-22、2022-06-22 到 2026-10-30 兩段都贏 | 前段 0.792 對 0.794,後段 1.37 對 1.48,不過 |
| 交易 |
原參數、sim() |
日夏普 |
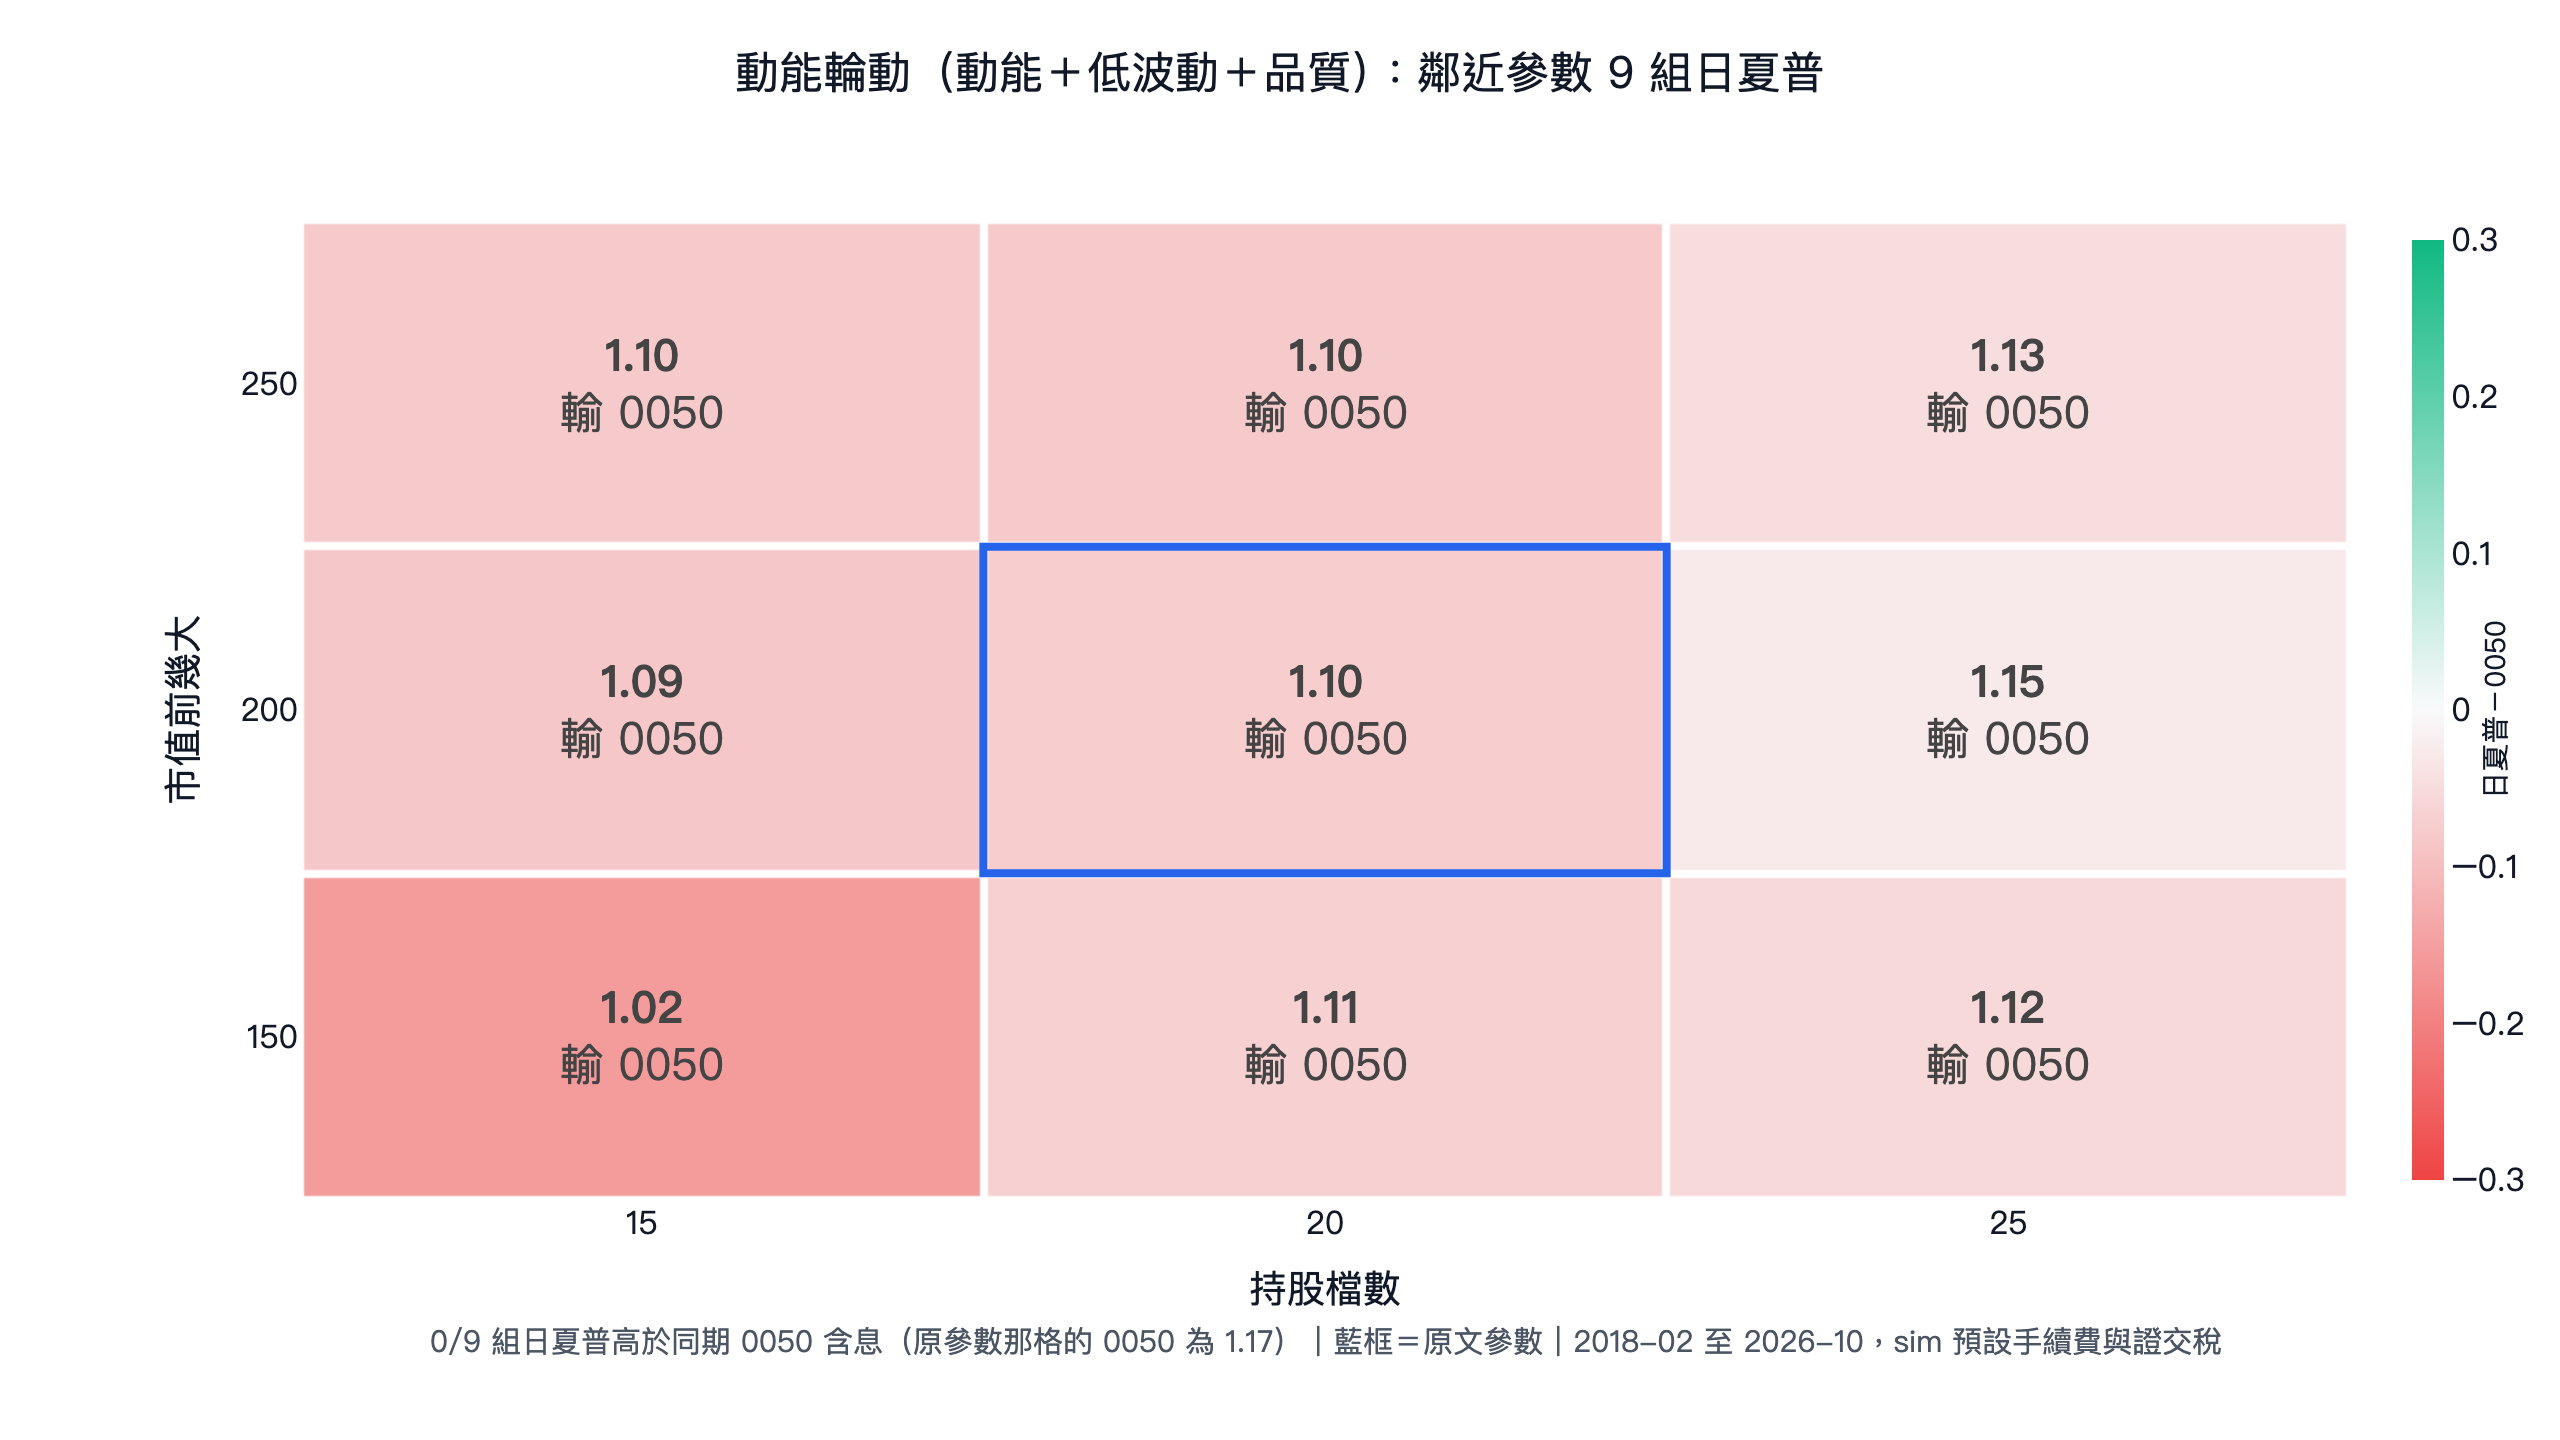
9 組參數的日夏普(括號內是年化報酬,粗體是本頁參數):
| 市值前 |
15 | 20 | 25 |
|---|---|---|---|
| 250 | 1.10 |
1.10 |
1.13 |
| 200 | 1.09 |
1.10 |
1.15 |
| 150 | 1.02 |
1.11 |
1.12 |
前後兩段與全期:
| 期間 | 策略 |
策略 |
0050 |
0050 |
|---|---|---|---|---|
| 前段 2018-02-12 到 2022-06-22 | 16.0% | 0.792 | 13.1% | 0.794 |
| 後段 2022-06-22 到 2026-10-30 | 38.5% | 1.37 | 37.2% | 1.48 |
| 全期 2018-02-12 到 2026-10-30 | 26.7% | 1.10 | 24.6% | 1.17 |
交易成本對照(原參數):
| 成本 |
年化 | 日夏普 | 最大 |
|---|---|---|---|
| 不扣成本 | 30.9% | 1.24 | -38.9% |
sim() 預設:手續費 0.1425%、證交稅 0.3% |
26.7% | 1.10 | -41.7% |
| 0050 |
24.6% | 1.17 | -34.0% |
三項都沒過。2018-02-12 到 2026-10-30,年化 26.7%、日夏普 1.10、最大回撤 -41.7%;同期 0050 含息年化 24.6%、日夏普 1.17、最大回撤 -34.0%。年化比 0050 高約 2 個百分點,但波動與回撤更大,風險調整後輸:9 組鄰近參數的日夏普在 1.02 到 1.15 之間,沒有一組贏;前段(2018 年到 2022 年 6 月)0.792 對 0.794,幾乎打平但略輸,後段 1.37 對 1.48。不扣成本時日夏普 1.24、高於 0050,扣掉手續費與證交稅就輸,和上方成本壓力測試看到的一樣:這套月頻策略的領先小到經不起成本。它在本頁的角色是示範程式交易怎麼把規則自動執行,不是一套風險調整後贏過 0050 的策略。
程式交易要會 Python 嗎?兩條路徑
搜「程式交易 python」的人最在意的就是這題。實務上有兩條路徑,看你想不想碰程式碼:
- 不會寫程式:用講的請 AI 跑。FinLab 教的是跟 AI 對話,底層由 finlab 套件實跑真數據。
- 想自己學或微調:用下面這段完整、可複製貼上、能獨立執行的 finlab 範例。
路徑一:用 AI 對話建立策略
💬 你對 AI 說:
幫我建立一個動能輪動策略:在市值前 200 大、ROE 大於 0、營收年增大於 0 的股票裡,用近 3 個月和近 6 個月的漲幅排名,加上低波動和高 ROE 一起評分,選前 20 檔每月換股,回測 2018 到現在,跟 0050 含息比報酬、夏普和回撤。
🤖 AI 回覆:
已完成。動能輪動策略年化 29.00%、日夏普 1.23、月索提諾 2.48、最大回撤 -41.5%;0050 含息年化 25.05%、日夏普 1.22、最大回撤 -33.96%。策略年化較高,日夏普和 0050 幾乎打平,回撤更深。已附上權益曲線與回撤圖。
路徑二:完整可跑的 finlab Python 範例
下面這段可以直接複製、獨立執行(finlab.login() 不帶參數,套件會自動引導登入)。主軸策略的所有數字都來自這支腳本,完整版可下載:strategy.py。
顯示程式碼
import numpy as np
from finlab import data
from finlab.backtest import sim

close = data.get('price:收盤價')
rev   = data.get('monthly_revenue:去年同月增減(%)')
roe   = data.get('fundamental_features:ROE稅後').index_str_to_date()  # 對齊公布日,避免前視偏差
mktv  = data.get('etl:market_value')

def monthly(df):
    return df.reindex(close.index, method='ffill').resample('ME').last()

# 複合動能:近 3 個月 + 近 6 個月(扣最近 1 月,避免短期反轉)
mom3m = monthly(close.pct_change(60))
mom6m = monthly(close.pct_change(120).shift(20))
volm  = monthly(close.pct_change().rolling(60).std())   # 近 60 日波動
roem  = monthly(roe)
revm  = monthly(rev)
mktvm = monthly(mktv)

# 選股池:市值前 200 大 + ROE>0 + 營收年增>0(避免動能抓到沒基本面的飆股)
pool = (mktvm.rank(axis=1, ascending=False) <= 200) & (roem > 0) & (revm > 0)

def rk(df, asc=True):
    return df.where(pool).rank(axis=1, pct=True, ascending=asc).fillna(0)

# 四訊號評分:雙動能 + 低波動 + 高 ROE,選前 20 檔、分數平方加權
score  = rk(mom3m) + rk(mom6m) + rk(volm, asc=False) + rk(roem)
mask   = score.where(pool).rank(axis=1, ascending=False) <= 20
masked = (score.where(mask, 0)) ** 2
w      = masked.div(masked.sum(axis=1).replace(0, np.nan), axis=0).fillna(0)
w      = w[w.index >= '2018-01-01']

report = sim(w, resample='M', resample_offset='14D', upload=False)   # 月頻自動再平衡
print(report.get_stats())
程式看不懂也不影響理解。關鍵在規則本身清不清楚,程式只是把規則自動化;真正要學的是怎麼設計策略,而非背語法。一個常見的小細節:股號要用字串,例如
close['2330']而非close[2330]。
路徑三:回測通過後,自動下單
把回測通過的策略接上自動下單,整套「選股 → 換股 → 送單」就成了一個自動交易系統:每月固定日期由程式執行,不必手動盯盤。回測站得住腳,才接自動下單。finlab 已串接玉山、永豐、元富、富邦等券商。把回測的目標部位 position 交給帳戶物件,它會自動算出該買賣哪些股票、各多少張並送單:
顯示程式碼
from finlab.online.fugle_account import FugleAccount   # 以富果為例,其他券商類似
from finlab.online.order_executor import OrderExecutor

acc = FugleAccount()                       # 載入券商憑證
# position = 你的目標權重(對齊上面的 w 最後一期)
oe = OrderExecutor(position, account=acc)
oe.create_orders()                          # 依目標部位自動下單(可先 view 確認)
把整套自動下單部署到雲端定時執行的做法,見 Python 自動下單實作。
學術背書:策略訊號各自的文獻來源
理財主題該講清楚「為什麼這樣設計」。本頁用到的訊號各自對應到一篇常被引用的研究:
| 訊號 | 文獻 | 對應的機制 |
|---|---|---|
| 動能 | Jegadeesh & Titman (1993) | 過去 3 至 12 個月的贏家,未來傾向繼續領先 |
| 低波動 | Ang, Hodrick, Xing & Zhang (2006) | 低波動 |
| 品質 |
Novy-Marx (2013) | 獲利能力是穩定的報酬來源,高品質股長期表現較佳 |
| 訊號 |
Asness, Moskowitz & Pedersen (2013) | 低相關訊號疊加後,組合的風險調整報酬高於單一訊號 |
這幾個訊號在實證上彼此相關性偏低,疊起來時一個失靈,其他還能補上。策略一在三套中風險調整後較好,來自報酬來源夠分散,而非單純增加訊號數量。
台股程式交易平台推薦、自動交易系統與合法性
程式交易在台股合法嗎?
合法。透過券商提供的官方 API 進行程式下單是被允許的,前提是遵守交易所規範與券商服務條款。永豐、富邦、國泰、富果等券商都提供官方下單 API 供程式串接。合法的前提是不得從事影響市場秩序的行為:
- 沖洗交易:在自己或關係人之間對作、製造虛假成交量。
- 連續委託拉抬:以連續、密集的委託影響價格,誘導他人跟進。
- 其他擾亂市場秩序的行為:任何足以影響正常價格形成、妨礙交易秩序的下單方式。
券商通常對高頻或大量委託設有風控限制。一般月頻、週頻的程式交易策略換手頻率低,較不會觸及這類限制。實單上線前先以小額驗證,確認下單流程與部位計算正確。(來源:各券商 API 服務條款與證交所程式交易相關規定)
台股程式交易平台推薦:軟體、回測與下單怎麼分
一套完整的自動交易系統=研究資料+回測驗證+下單執行三件事串起來。本頁的策略就是這樣運作:用 finlab 資料選股、用 sim() 回測驗證、再把通過的目標部位交給券商 API 自動下單。所謂「自動交易軟體」常常只做到下單那一段,研究與回測端仍得自己補齊。
| 平台 / |
適合 | 強項 | 留意 |
|---|---|---|---|
| finlab | 台股量化 |
不用寫程式也能用 AI 建策略,也能用 Python;內建台股資料與回測引擎,雲端排程每天自動跑,可串玉山、永豐、元富、富邦 | 研究流程要先跑通,再接實單;只支援日線以上頻率,不做當沖 |
| 永豐 |
券商下單 |
券商官方 |
只負責下單與行情,選股研究與回測要另外準備;可以和 finlab 接在一起用 |
| XQ |
付費 |
看盤、 |
深度 |
| MultiCharts | 期貨、 |
圖形化、 |
台股個股與基本面資料 |
| TradingView | 跨市場 |
視覺 |
台股個股資料與本地券商自動下單需要額外串接 |
| TEJ / TQuant Lab | 機構 |
資料 |
學習 |
| QuantPass | TradingView 自動交易與策略教學 | 對接 |
台股基本面、 |
選軟體的順序應該是「策略能否被回測驗證」排第一,「能不能自動下單」排第二,「畫面好不好看」排第三。沒有通過回測的方法,換成任何自動交易軟體都只是更快地執行同一個弱規則。回測本身怎麼做、常見陷阱有哪些,見 回測是什麼。
新手 0 基礎怎麼開始
| 步驟 | 做什麼 |
|---|---|
| 1. |
用白話描述選股與進出場條件(例:選最強的 20 檔每月換) |
| 2. |
用對話讓 finlab 驗證規則的報酬、夏普、回撤 |
| 3. |
看樣本外、扣成本、和 0050 比,贏不過就改 |
| 4. |
用小資金跑一段, |
| 5. |
串券商 |
常見問題(FAQ)
Q1:程式交易是什麼? 把交易規則寫成程式,讓電腦自動完成選股、回測、下單,核心是速度、紀律與可驗證。
Q2:程式交易和量化交易差在哪? 量化交易是「想法、做決策」,程式交易是「手腳、自動執行」,兩者常一起用。概念層見 量化交易是什麼。
Q3:程式交易就是自動交易系統嗎? 接近但不完全相同。把回測通過的策略接上券商 API 自動下單,讓「選股→換股→送單」整條鏈每月自動執行,這套就是自動交易系統。程式交易是方法,自動交易系統是它落地後的成品。
Q4:一定要會 Python 嗎? 不用。可用 AI 對話操作 finlab;想自己微調再學語法,本頁也附完整可跑範例。
Q5:程式交易一定賺嗎? 不。程式只負責紀律執行。本頁三套策略年化 26% 至 29%,都高於 0050 的 25.05%,但回撤也都更深;策略好不好要靠回測、防過擬合與成本檢驗。
Q6:月頻再平衡會不會被交易成本吃掉? 月頻一年換約 12 次,本頁回測已扣手續費與證交稅;成本壓力測試顯示手續費升到 0.5% 時年化從 29.0% 降到 24.0%,已和 0050 的 25.05% 相當。
Q7:程式交易在台股合法嗎? 合法,透過券商官方 API 下單即可,但須遵守交易所規範、不得擾亂市場。
Q8:程式交易軟體怎麼選? 先確認它能不能支援你的市場資料、回測口徑與下單流程。台股量化研究先看資料與回測是否可重現,實單再接券商 API 或看盤軟體。
Q9:三套策略該選哪一套? 看你在意什麼:要三套中風險調整後最好的選動能輪動(月索提諾 2.48),但它重跑到 2026 年 10 月的日夏普沒贏 0050 含息;想跟基本面公告走選月營收事件(年化 29.12% 但回撤 -47.2%);想要規則最簡單選均線趨勢。也可以在上方回測器自己改因子組合重算。
Q10:回測贏就能直接實單嗎? 不行。本頁回測為全段 in-sample,主軸策略的前後兩段檢查兩段都沒贏 0050 含息,也未估算策略容量;實單前請自行做樣本外與成本壓力驗證,並從小額開始。
Q11:永豐 Shioaji 下單要搭配什麼回測工具?
finlab。Shioaji 負責行情與下單,本身不做選股回測。用 finlab 的 sim() 回測通過後,把目標部位交給 SinopacAccount 和 OrderExecutor,同一份策略就能透過 Shioaji 送單。也可以自己接 backtrader 或 vectorbt,但台股資料、手續費、證交稅都要自己處理。
相關閱讀
- 頭肩頂、頭肩底回測:確認右肩與頸線後才交易的四個台股設計
- W底與M頭回測:雙重底突破與雙重頂出場的成本和等待時間
- 黃金分割率回測:三種費波那契回檔,含個股與0050比較
- 十字線、錘子線與K線反轉回測:四種反轉型態、36組參數,檢查連跌後買入是否成立
- 均線糾結與均線扣抵回測:四均線突破,以及月線、季線待移出價格的七個設計
- 寶塔線台股回測:按已形成線段翻色,區分三根線與三個交易日
- 跌停隔天買進的回測:一字與非一字跌停、恐慌買進和反向避開的固定規則
- 葛蘭碧八大法則回測:四個買點分開測個股與 0050,含對應賣點
- 道氏理論台股回測:波段高低點與加權、櫃買兩指數確認
- 跳空缺口與缺口回補實測:向下缺口回補率與隔日才能執行的交易結果
- Darvas箱型與Heikin Ashi:確認延遲與真實成交價的美股研究,皆未通過
- SAR指標台股研究:加速因子、盤整換手與預設成本,三種設計皆未通過
- 美股Ichimoku Cloud回測:固定規則、個股版與成本、短債基準驗證,皆未通過完整檢查
- Parabolic SAR與Supertrend:固定趨勢規則的美股擇時、個股與成本驗證,皆未通過
- 一目均衡表台股研究:雲線移動與資料可得日,三種持有方式皆未通過
- 量化交易是什麼:上層概念與三套量化策略實測
- 股票選股完整指南:四大選股面向與因子實測
- 回測是什麼:回測方法與常見陷阱
- 台股股票選股器:8 個熱門選股條件的最新名單
- Python 量化交易教學:從安裝到第一個台股回測
- Python 自動下單:GCP 雲端部署:把自動交易系統搬上雲端
- Python 自動下單:Selenium 通用券商:另一種自動化路徑
- 追漲停真的能賺嗎?動能投資 18 年實測:純動能的失敗與優化
- 多因子選股實戰:把因子疊起來的完整拆解
可下載重現(本頁所有數字的來源)
- 主軸策略完整腳本:strategy.py
- 主軸策略跑到最新資料的三項驗證版本:validation/strategy.py
- 三策略與 0050 指標摘要:backtest_results.csv、metrics.json
- 淨值曲線原始資料:data.csv
投資有風險,過去績效不代表未來表現。本內容僅供教學參考,不構成投資建議,請依個人風險承受度審慎評估。本頁所有年化報酬、夏普、索提諾、回撤數字來源:finlab 實測(2018-01 至 2026-06,三項穩健性驗證段至 2026-10-30;benchmark 用 etl:adj_close 含息,sim() 已扣手續費與證交稅),主表回測為全段 in-sample,數字會隨資料更新而變動。
最後更新:2026-10-31|回測區間:2018-01 至 2026-06|作者:FinLab 量化研究團隊(經量化研究員審閱)