台股第四季的名聲一向不錯:年底作帳、聖誕行情、明年展望,很多人習慣在 10 月布局。可是每到 10 月中,只要大盤連跌幾天,又會開始擔心今年會不會是 2008 或 2018。
2026 年 9 月 30 日加權指數收在 47,940 點。我們把 1991 到 2025 年 35 個第四季,從 9 月底那天開始一天一天畫出來,回答三個實際的問題:平常的第四季長什麼樣子?10 月跌多少算正常?跌到哪裡才該認真處理?
執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現台股第四季走勢研究,請讀:https://finlab.finance/setup?relatedUrl=/blog/taiwan-stock-q4-seasonality
台股第四季行情:關鍵數字
| 項目 | 1991–2025 實測 |
|---|---|
| 第四季收紅的年份 | 35 年中 25 年(71%),平均 +5.1%,中位數 +5.0% |
| 0050 成立後(2003–2025) | 23 年中 18 年收紅(78%),大虧只有 2007、2008、2018 三年 |
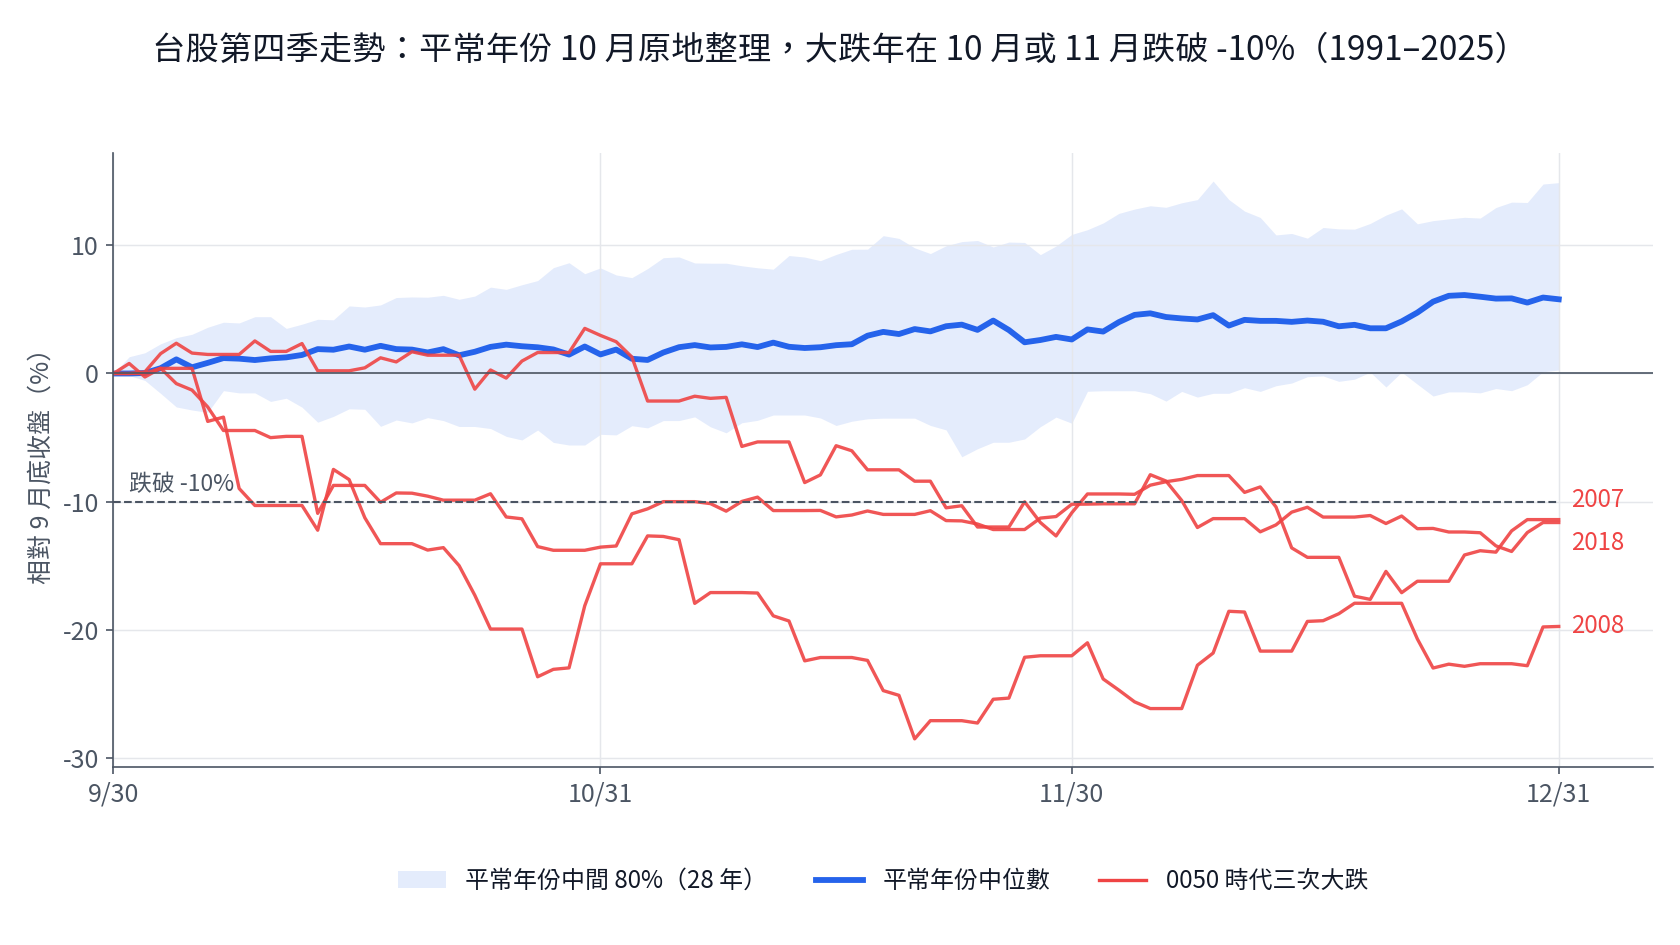
| 平常年份的中位數走勢 | 10/31 +1.5%、11/30 +2.7%、12/31 +5.8% |
| 平常年份 10 月途中跌超過 5% | 28 年中 7 年,其中 6 年第四季最後收紅 |
| 第四季途中跌破 10% | 7 年,其中 6 年是大虧年(季末比 9 月底低 5% 以上) |
| 九月底就能看出大跌年嗎? | 30 個常見說法都沒有通過多重檢定 |
| 10/15 同時亮 3 個以上壓力燈 | 之後到年底還會大虧的比例 57%(台股 7 年中 4 年),平常只有 5% 到 25% |
| 從 9 月底起算的 -10% 停損線 | 平均季報酬 +5.12% 變 +5.07%;2000、2008 年各少虧約 10 個百分點,1994 年反而多虧 12.8 個百分點 |
平常的第四季,10 月幾乎不漲,回檔 3% 到 5% 很常見,年底行情集中在 11 和 12 月;真正把大跌年和平常年份分開的,是 10% 這條線。
台股第四季逐年報酬:35 年 25 年收紅
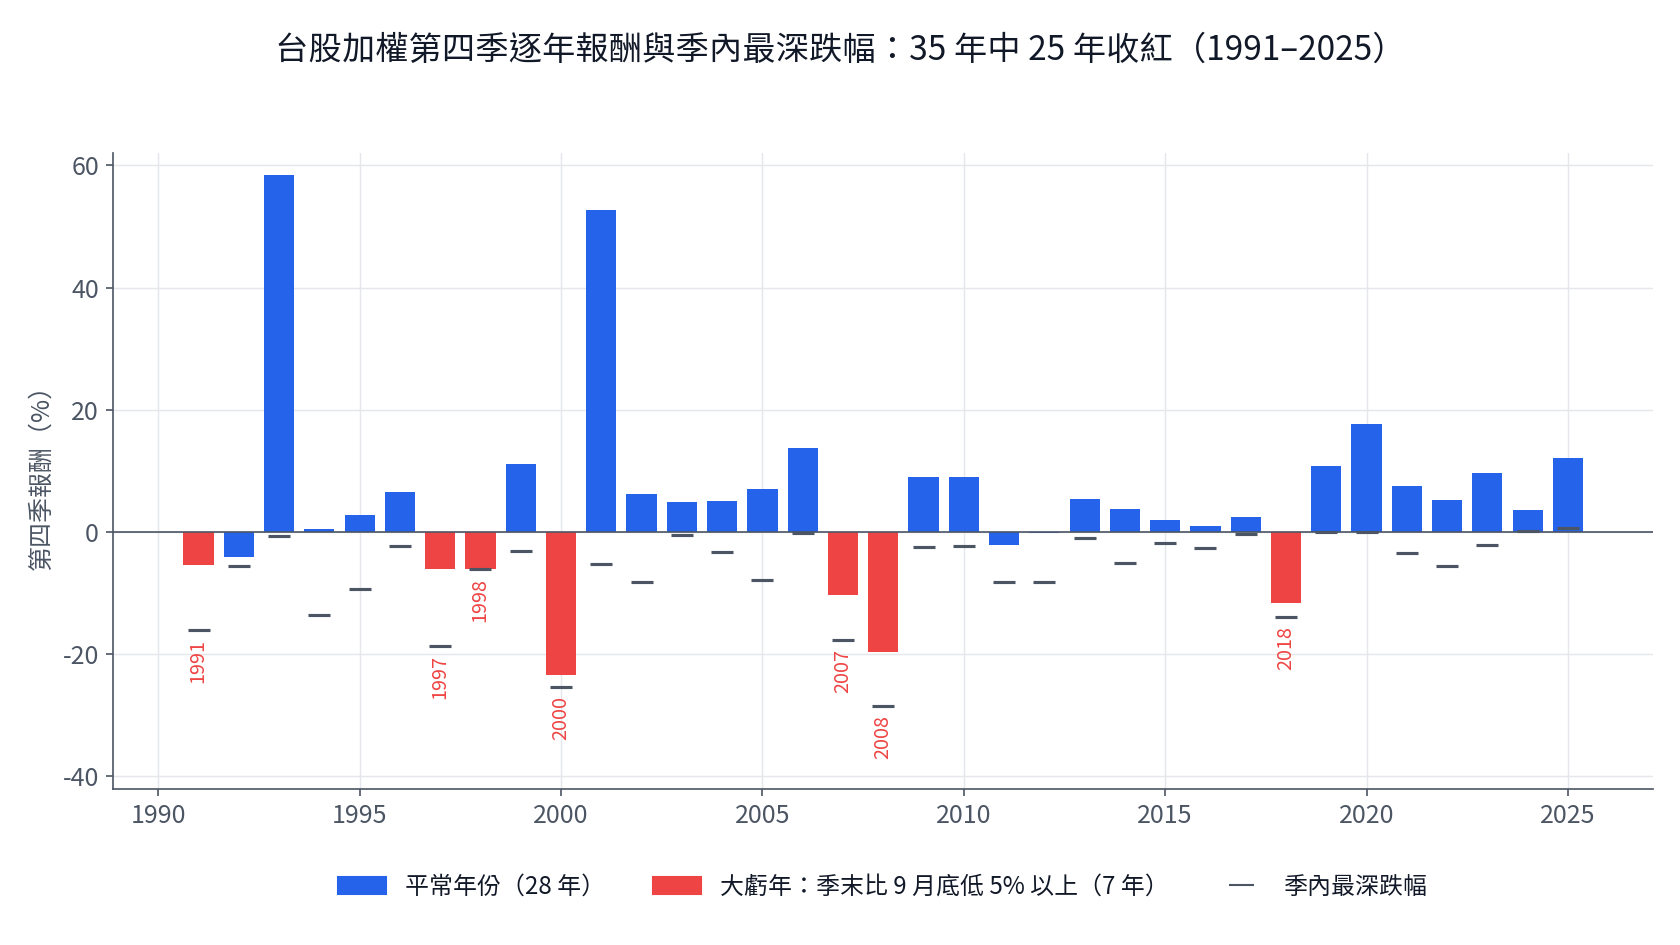
35 個第四季的平均報酬 +5.1%,但分布很不平均。最好的兩年是 1993 年 +58.4%、2001 年 +52.6%,都是前一年大跌後的反彈年;最差的是 2000 年 -23.4% 與 2008 年 -19.7%。
我們把「季末比 9 月底低 5% 以上」定義為大虧年,35 年中有 7 年:
| 大虧年 | 第四季報酬 | 季內最深跌幅 | 背景 |
|---|---|---|---|
| 1991 | -5.5% | -16.0% | 1990 年崩盤後的熊市延續 |
| 1997 | -6.0% | -18.6% | 亞洲金融風暴 |
| 1998 | -6.1% | -6.1% | 亞洲金融風暴後續、本土企業財務危機 |
| 2000 | -23.4% | -25.4% | 網路泡沫破滅 |
| 2007 | -10.2% | -17.6% | 次貸危機擴大 |
| 2008 | -19.7% | -28.5% | 雷曼兄弟倒閉後的金融海嘯 |
| 2018 | -11.6% | -13.9% | 美債殖利率急升加上美中貿易戰 |
0050 成立後的 23 年裡,第四季勝率 78%,大虧只有 2007、2008、2018 三年。勝率高是事實,但大虧的那幾年,一年就能吃掉兩到四年的平均報酬,所以下面把重點放在「怎麼分辨」。
平常年份的十月:原地整理,年底行情在 11 月之後
把 7 個大虧年拿掉,剩下的 28 個平常年份,第四季的中位數走勢很平淡:
| 日期 | 平常年份中位數(相對 9 月底) | 中間 80% 年份的範圍 |
|---|---|---|
| 約 10/15 | +2.1% | -2.8% ~ +5.3% |
| 10/31 | +1.5% | -4.7% ~ +8.2% |
| 11/30 | +2.7% | -3.9% ~ +10.8% |
| 12/31 | +5.8% | +0.3% ~ +14.9% |
10 月整個月中位數只多 1.5%,大部分的漲幅出現在 11、12 月。這和國際研究的季節性一致:Bouman & Jacobsen (2002) 檢驗 37 個國家,發現 11 月到隔年 4 月的報酬普遍高於 5 月到 10 月,也就是俗稱的「萬聖節效應」。台股第四季前一個月平淡、後兩個月走高,和這個分界點吻合。
平常年份的 10 月,也常常跌。 28 年裡有 7 年在 10 月途中跌超過 5%:
| 年份 | 10 月途中最深跌幅 | 第四季最後報酬 |
|---|---|---|
| 1994 | -13.6% | +0.5% |
| 2001 | -5.2% | +52.6% |
| 2002 | -8.2% | +6.2% |
| 2005 | -7.9% | +7.0% |
| 2012 | -8.1% | -0.2% |
| 2014 | -5.1% | +3.8% |
| 2022 | -5.6% | +5.3% |
這 7 年有 6 年第四季最後收紅,2012 年也只收在 -0.2%。2001 年 10 月一度跌 5.2%,季末反而大漲 52.6%。10 月跌 5%,在台股歷史上是正常的顛簸。
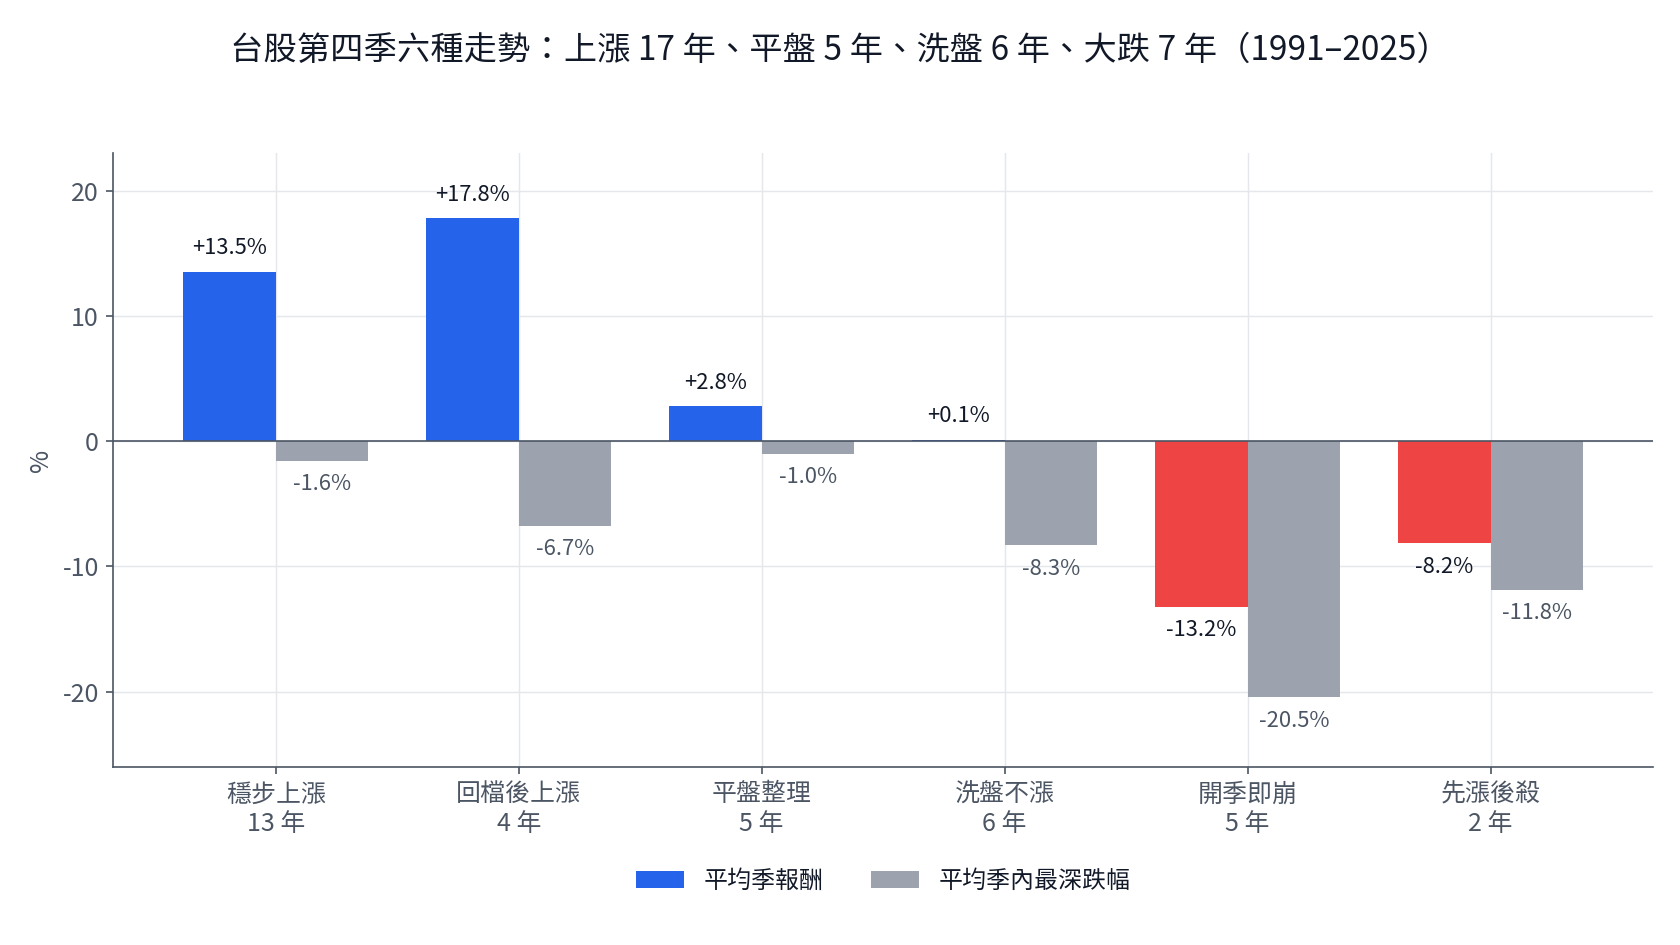
六種第四季走勢:上漲 17 年、平盤 5 年、洗盤 6 年、大跌 7 年
用兩個數字就能把每一年分類:季末報酬,以及季內最深跌幅(都以 9 月底收盤為基準,門檻 ±5%)。大跌年再依「開季 20 天內有沒有跌破 10%」分成兩種。
| 型態 | 定義 | 年數 | 年份 | 平均季報酬 | 平均最深跌幅 |
|---|---|---|---|---|---|
| 穩步上漲 | 季末 ≥ +5%,途中沒跌超過 5% | 13 | 1993、1996、1999、2004、2006、2009、2010、2013、2019、2020、2021、2023、2025 | +13.5% | -1.6% |
| 回檔後上漲 | 季末 ≥ +5%,途中跌超過 5% | 4 | 2001、2002、2005、2022 | +17.8% | -6.7% |
| 平盤整理 | 季末在 ±5% 內,途中沒跌超過 5% | 5 | 2003、2015、2016、2017、2024 | +2.8% | -1.0% |
| 洗盤不漲 | 季末在 ±5% 內,途中跌超過 5% | 6 | 1992、1994、1995、2011、2012、2014 | +0.1% | -8.3% |
| 開季即崩 | 季末 ≤ -5%,開季 20 天內跌破 10% | 5 | 1991、1997、2000、2008、2018 | -13.2% | -20.5% |
| 先漲後殺 | 季末 ≤ -5%,10 月看起來正常 | 2 | 1998、2007 | -8.2% | -11.8% |
季末漲 5% 以上的有 17 年(其中 4 年途中回檔超過 5%),平盤整理 5 年,兩者合計約 63%;洗盤不漲 6 年,約 17%;大跌 7 年,20%。大跌年裡有 5 次是「開季即崩」,在 10 月第二、三週就會現形;另外 2 次「先漲後殺」,10 月和平常年份看不出差別。
三次大跌年:2007、2008、2018 怎麼跌
0050 時代的三次大跌,跌法都不一樣:
| 年份 | 型態 | 9 月底之前 | 第四季怎麼跌 |
|---|---|---|---|
| 2007 | 先漲後殺 | 8 月次貸急殺後,加權指數收復、櫃買沒有 | 10 月和平常年份一樣,10/29 還創季內新高 +3.5%;11 月次貸減損潮開始,11/21 收盤第一次跌破 10%,12/18 最深 -17.6%,季末 -10.2%(基準是 9/29 週六補班日收盤) |
| 2008 | 開季即崩 | 本來就在熊市,9 月雷曼兄弟倒閉 | 10/8 單日跌 5.8%,10/9 跌破 10%,11/20 最深 -28.5%,季末 -19.7% |
| 2018 | 開季即崩 | 加權指數貼近高點,櫃買已經陰跌一整季 | 10/11 單日跌 6.3%(美債殖利率急升加上貿易戰),直接跌破 10%;之後兩個月沒有像樣的反彈,季末 -11.6% |
2008 和 2018 都在開季第二週就崩,2007 則先走完一個正常的 10 月。三次沒有共同的「崩盤前兆 K 線」,唯一相同的是:都在第四季途中跌破了 10%。
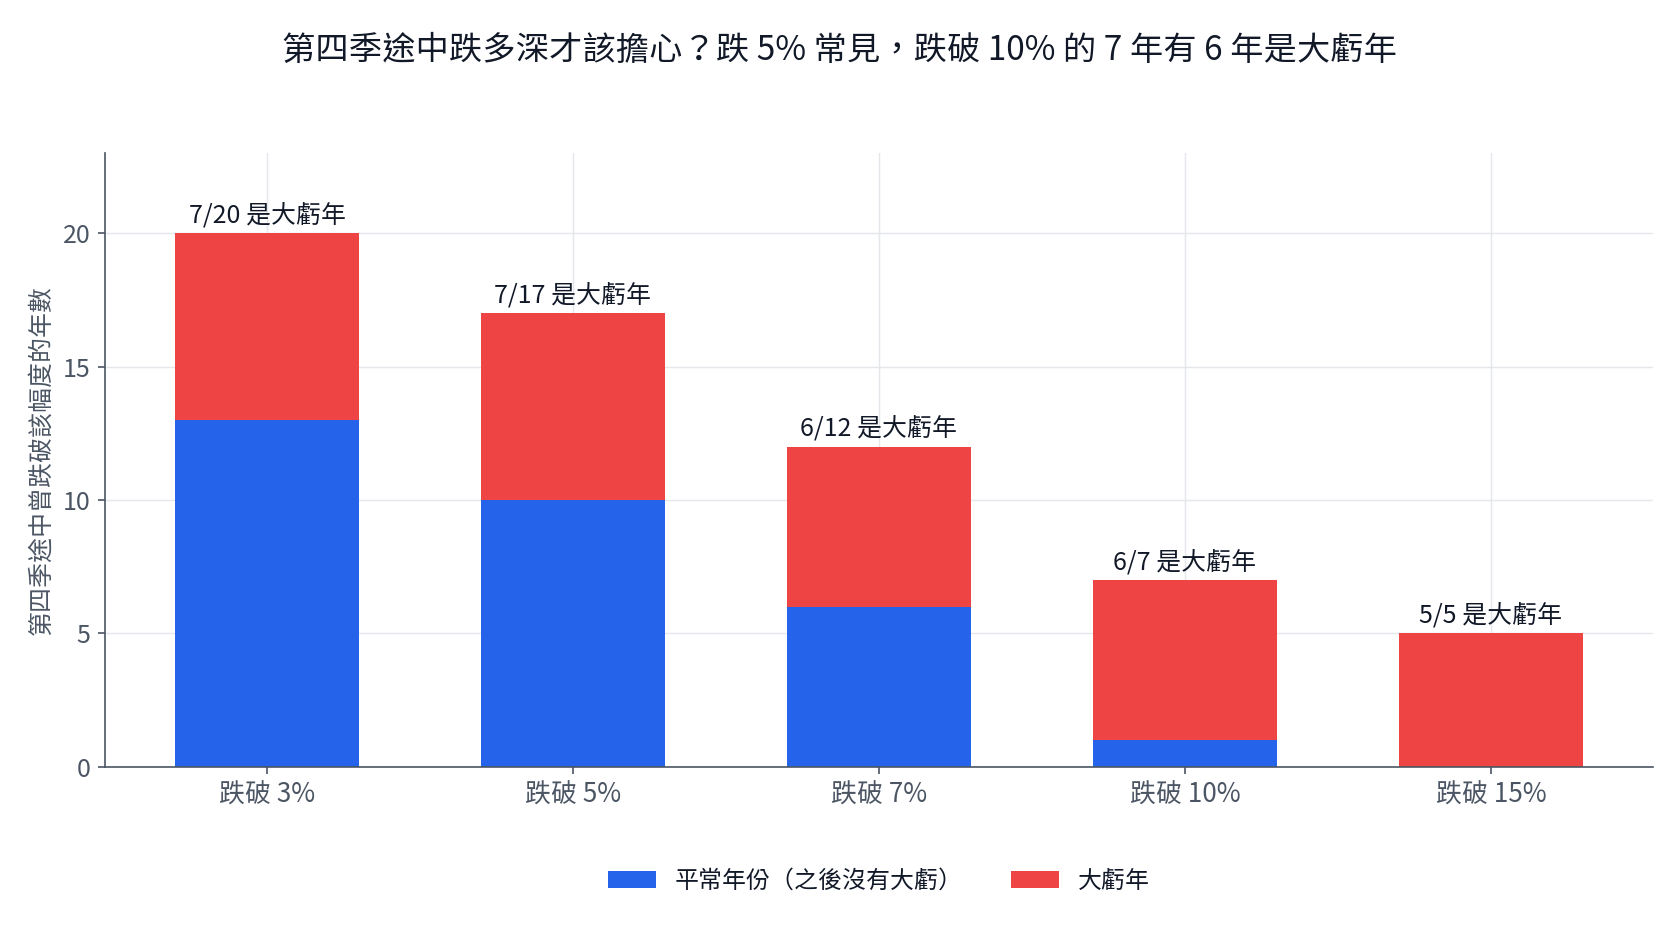
跌多深才是警訊?3% 到 15% 的分界
如果 10 月跌 5% 是正常顛簸,那要跌多深才代表今年不一樣?我們把 35 年按「第四季途中曾經跌破的幅度」分組,看每一組裡有幾年最後是大虧年:
| 第四季途中曾跌破 | 年數 | 其中大虧年 | 其中平常年份 |
|---|---|---|---|
| 3% | 20 | 7 | 13 |
| 5% | 17 | 7 | 10 |
| 7% | 12 | 6 | 6 |
| 10% | 7 | 6 | 1(1994,季末收平) |
| 15% | 5 | 5 | 0 |
跌破 5% 的 17 年裡,有 10 年是平常年份;跌破 10% 的 7 年裡,只有 1994 年是平常年份。10% 是區分「正常回檔」和「真的出事」的自然界線。
跌破之後的走勢也不一樣:跌破 5% 的那一天到季末,平均還有 +5.6%(中位數 +3.9%,平均被 2001 年拉高);跌破 10% 的那一天到季末,平均只剩 +0.3%,其中 2000 年再跌 12.8%、2008 年再跌 10.5%,1994 年則反彈 14.6%。跌破 10% 之後,第四季剩下的時間平均大約持平,這是後面停損線研究的基礎。
九月底看得出大跌年嗎?30 個說法的檢驗
如果大跌年在 9 月底就有跡象,就不用等到跌破 10%。我們把市場上常見的 30 個說法寫成規則,方向與門檻先寫定才跑結果。每個規則在台股的第四季檢驗(多數規則 35 年;用到櫃買指數的從 2000 年起、用到費城半導體的從 1995 年起),再用其他 25 國的第四季、S&P 500 在 1929 到 1989 年的第四季、台股其他三季重驗一次。這裡的「大虧」是季報酬 ≤ -5% 或季內最深 ≤ -10%(35 年中 8 年,多了 1994 年)。
| 九月底的說法 | 台股亮燈年數 | 大虧率 亮燈/沒亮 | 第四季平均報酬 亮燈/沒亮 | 結論 |
|---|---|---|---|---|
| 收盤在年線之下 | 13 | 31%/18% | +5.5%/+4.9% | 大虧率較高,但報酬沒有較差 |
| 今年以來漲超過 25% | 4 | 25%/23% | +3.7%/+5.3% | 被否定,25 國資料方向相反 |
| 距一年高點 3% 以內比較安全 | 12 | 25%/22% | +3.3%/+6.1% | 只在美股成立,台股不成立 |
| 60 日年化波動超過 25% | 11 | 36%/17% | +1.0%/+7.0% | 四個樣本方向一致,影響的是深套機率 |
| 第三季加權指數贏櫃買 5 個百分點以上 | 9 | 44%/0% | +1.3%/+6.4% | 台股內部顯眼,美德英韓複製失敗 |
| 美元指數 3 個月漲 5% 以上 | 5 | 40%/20% | -7.2%/+7.2% | 只有 5 年,主要靠 2000、2008 |
| 景氣對策信號紅燈 | 3 | 0%/25% | +6.7%/+5.0% | 被否定 |
| M1B 年增率低於 M2(資金動能死叉) | 14 | 21%/24% | +9.0%/+2.5% | 被否定,死叉年反而較好 |
| 美國期中選舉年比較安全 | 8 | 38%/19% | +2.6%/+5.9% | 被否定,台股期中年大虧率反而高 |
30 個說法一起做家族校正(max-T 排列檢定)之後,沒有一個的 p 值低於 0.05。這類「找日曆規律」的研究很容易試出假訊號,Sullivan, Timmermann & White (2001) 就示範過,把試過的所有日曆規則一起校正後,許多看似顯著的日曆效應都不再成立。
大虧年本身也分兩型。1991、1998、2000、2008 年是「熊市延續」,9 月底已經在跌,事前看得出來,但同樣長相的年份也包括 1993 年 +58% 與 2001 年 +53%;1994、1997、2007、2018 年是「高檔反轉」,9 月底都在高點附近,導火線在進入第四季之後才出現。前者看得出來但避開也會錯過大反彈,後者事前看不出來。
十月中的 7 個壓力燈:亮 3 個以上才算警報
9 月底看不出來,那 10 月中呢?我們再列了 30 個 10 月上半看得到的現象,在 10/15 收盤檢查,預測 10/15 之後到年底的「剩餘大虧」(再跌 5% 收盤,或途中再跌 10%)。
有 7 個燈在台股成立(p < 0.10),而且至少在另一個樣本(其他 25 國、1990 年以前的 S&P 500,或台股其他季)的 t 值達到 1.65 以上;和九月底一樣,30 個說法一起做家族校正後,沒有一個的 p 值低於 0.05(最低 0.11):
| 壓力燈 | 2026 年的門檻 |
|---|---|
| 10 月上半已經跌 3% 以上 | 10/15 加權收盤 ≤ 46,502 |
| 10 月上半已經跌 5% 以上 | 10/15 加權收盤 ≤ 45,543 |
| 10/1 到 10/15 出現單日跌 3% 以上 | 任一天收盤跌 3% |
| 10 月上半波動很大 | 日報酬標準差 ≥ 1.9%(年化約 30%) |
| 美股 S&P 500 10 月上半跌 3% 以上 | 10/14 收盤 ≤ 7,441 |
| VIX 恐慌指數上升 5 點以上 | 10/14 收盤 ≥ 21.0 |
| 全球同步跌 | 25 國指數中七成以上比 9/29 跌 2% 以上 |
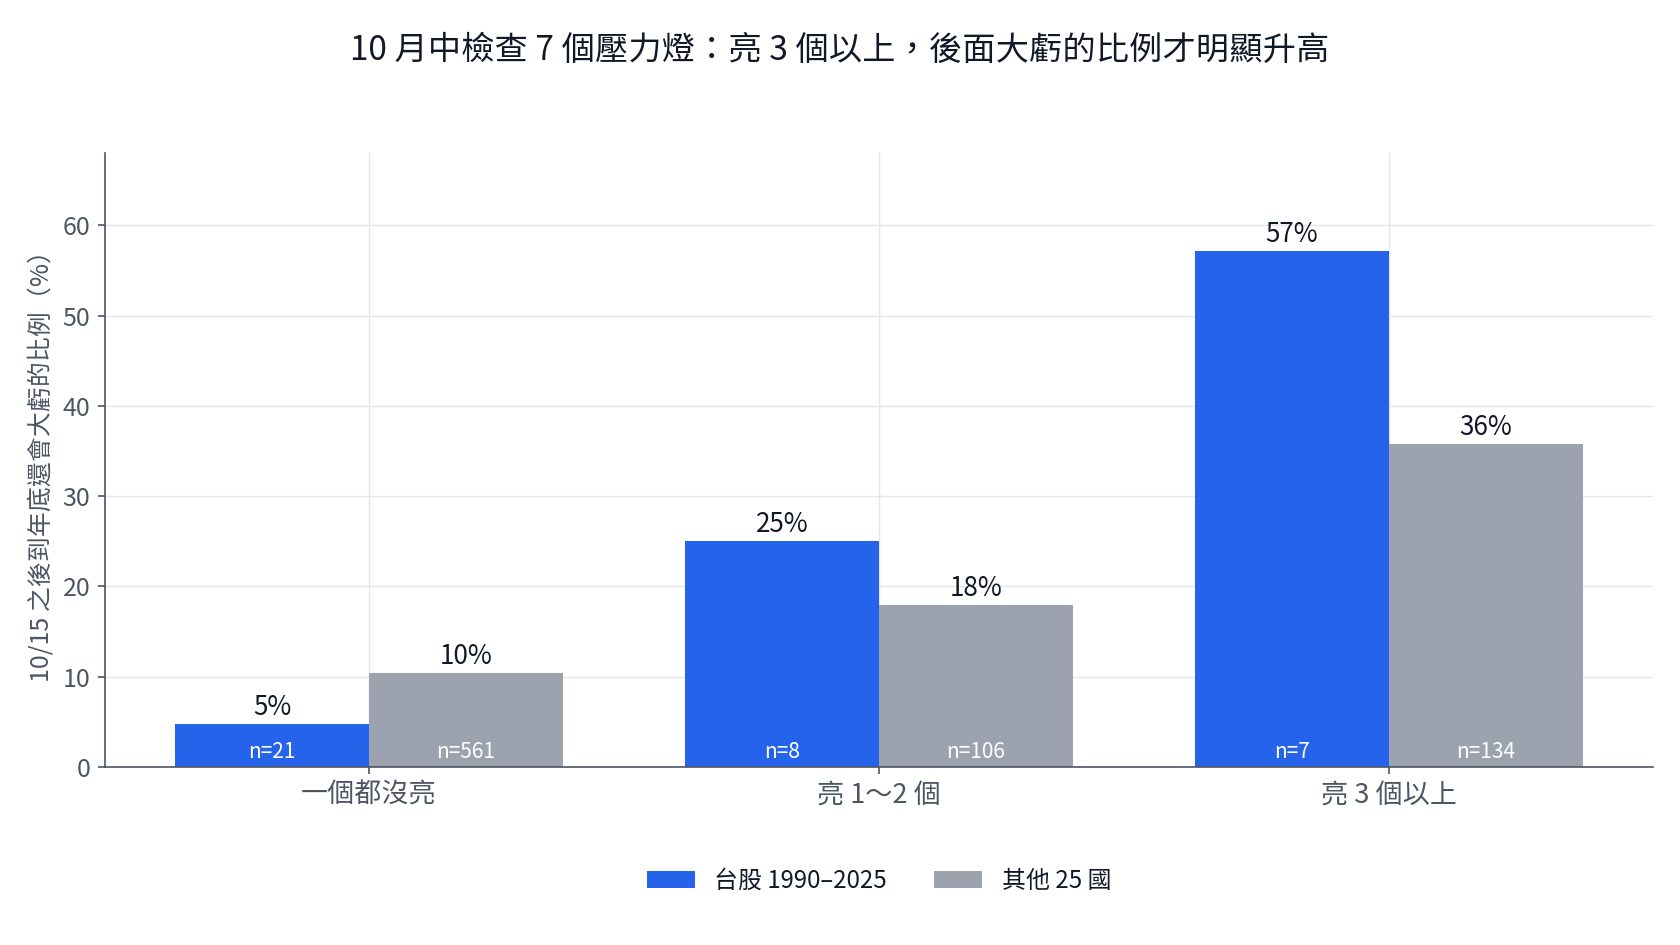
| 10/15 亮燈數 | 台股年數 | 之後還大虧 | 之後平均報酬 | 25 國次數 | 之後還大虧 | 之後平均報酬 |
|---|---|---|---|---|---|---|
| 0 個 | 21 | 5% | +6.0% | 561 | 10% | +4.3% |
| 1 到 2 個 | 8 | 25% | +17.1% | 106 | 18% | +6.7% |
| 3 個以上 | 7 | 57% | -3.5% | 134 | 36% | +1.8% |
只亮 1 到 2 個燈的時候,之後的平均報酬反而最高,1990、2001 年這種大反彈年都在這一組;亮到 3 個以上,後面的平均報酬才轉負。單一個燈預測的是「後面會更顛簸」,幾個燈一起亮,才比較像「後面會繼續跌」。
另外幾個常被提到的現象,資料都分不出大跌年:連跌幾天、波動放大幾倍、跌停潮、長下影線、融資大減。2008 和 2018 年的 10 月上半都出現過大規模跌停潮,之後一個繼續破底、一個整季沒站回來。
「3 個以上」這個組合是看完結果才整理的,7 個燈也高度重疊:跌 5% 的燈亮時,跌 3% 的燈一定也亮;VIX 上升和全球同步跌在 1990 年以後亮燈的年份完全相同。所以「亮 3 個以上」實際上大致等於「台股 10 月上半已經跌 3% 以上,再加上美股或全球的壓力,或波動很大」。另外,2007 年那種「10 月風平浪靜、11 月才崩」的走法,10/15 一個燈都不會亮。
停損線放在哪裡:-5%、-7%、-10% 的取捨
事前看不出來,事中燈號也會漏掉 2007 年,另一個可以事先寫好的工具是停損線。規則很簡單:9 月底收盤持有,收盤跌破 9 月底的某個幅度就出場,第四季剩下的時間不再買回。
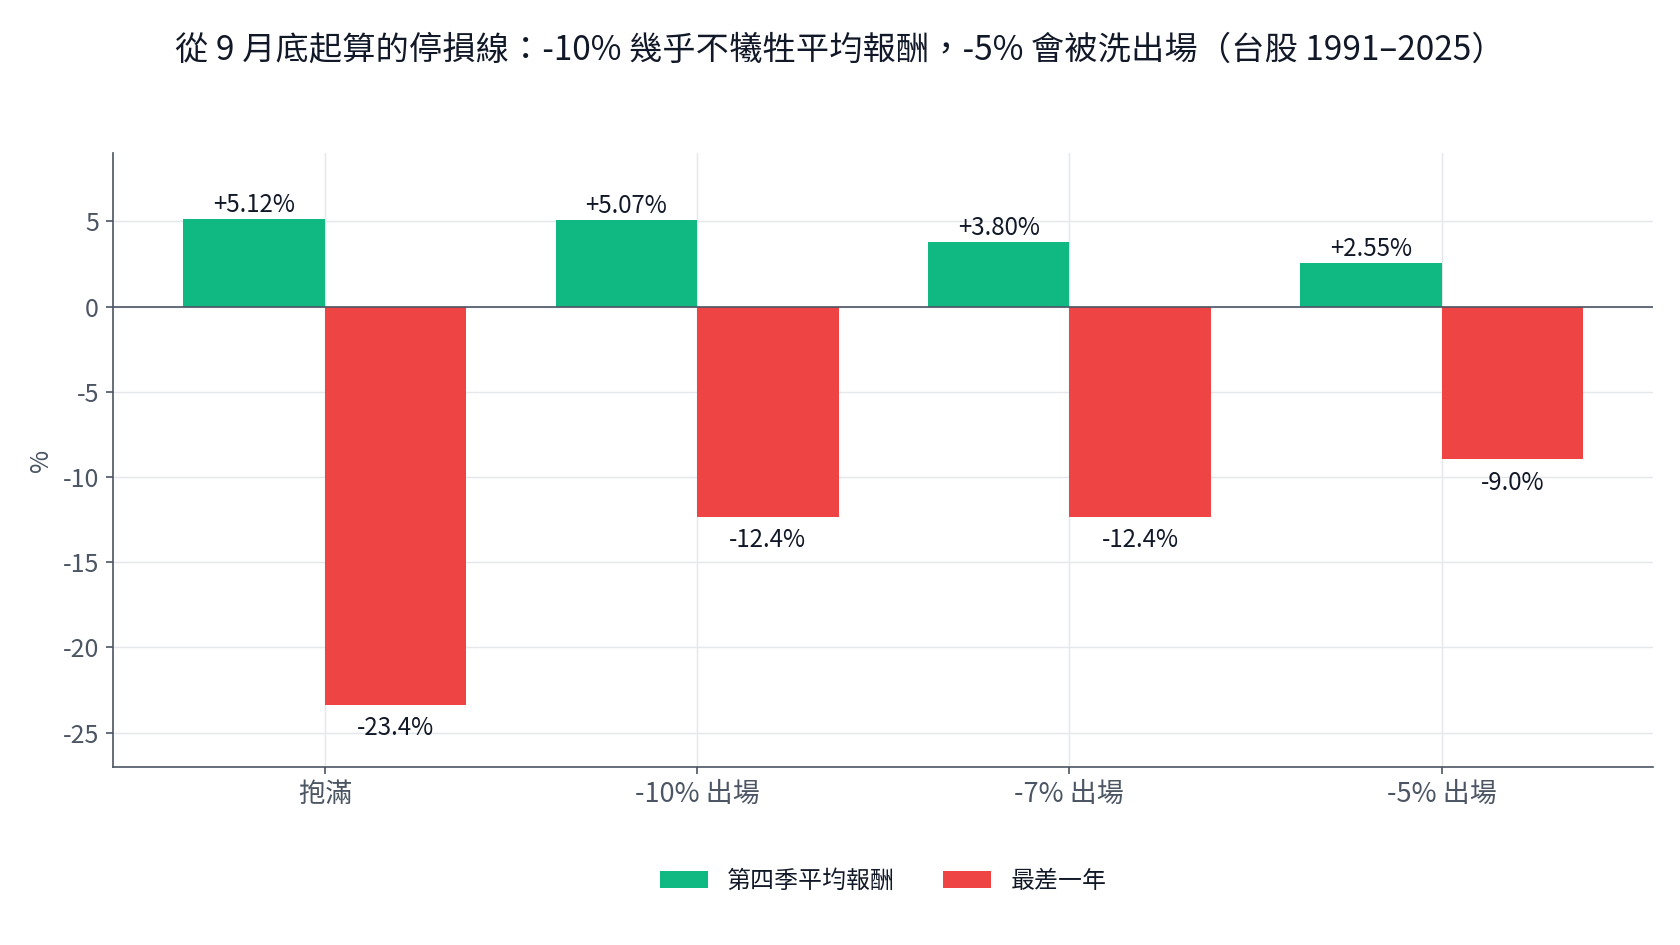
| 規則 | 台股第四季平均 | 最差一年 | 最差 20% 年份平均 | 25 國第四季平均 | 25 國最差 20% |
|---|---|---|---|---|---|
| 抱滿 | +5.12% | -23.4% | -11.8% | +4.84% | -9.8% |
| -10% 出場 | +5.07% | -12.4% | -11.1% | +4.60% | -9.7% |
| -7% 出場 | +3.80% | -12.4% | -9.9% | +4.44% | -8.5% |
| -5% 出場 | +2.55% | -9.0% | -6.7% | +3.93% | -6.7% |
-10% 停損線在台股平均只少 0.05 個百分點,其他 25 國的成本是 0.24 個百分點。但它是一筆交換,不是免費的:
| 年份 | 抱滿 | -10% 出場 | 差距 |
|---|---|---|---|
| 2000 | -23.4% | -12.2% | 少虧 11.2 個百分點 |
| 2008 | -19.7% | -10.3% | 少虧 9.4 個百分點 |
| 2018 | -11.6% | -10.9% | 少虧 0.7 個百分點 |
| 2007 | -10.2% | -10.5% | 差不多 |
| 1997 | -6.0% | -10.1% | 多虧 4.1 個百分點 |
| 1991 | -5.5% | -11.5% | 多虧 6.0 個百分點 |
| 1994 | +0.5% | -12.4% | 多虧 12.8 個百分點 |
停損線真正幫上忙的是 2000、2008 這種跌破 10% 後繼續深跌的年份;2007、2018 年跌破 10% 後又分別跌到 -17.6%、-13.9%,但季末收回 -10% 附近,停損幾乎沒有差別;1991、1994、1997 年跌破 10% 後反彈,停損反而多虧。表上 -10% 與 -7% 出場的「最差一年 -12.4%」都是 1994 年,一個季末收平的年份。
-5% 停損線就太貴,平均少 2.6 個百分點,因為它會在 2001、2002、2005、2014、2022 這些跌超過 5% 後又收紅的年份被洗出場,2001 年本來 +52.6%,停損後變成 -5.2%。
Kaminski & Lo (2014) 的理論分析說明了這個取捨:如果報酬是隨機漫步,停損只會降低期望報酬;只有當下跌有延續性時,停損才能真的減少損失。台股第四季跌破 5% 之後,平均還會漲回 5.6%,停損等於賣在相對低點;跌破 10% 之後平均大約持平,停損的平均成本接近零,換到的是避開 2000、2008 年那種深跌。所以 10% 附近的停損線,比較像是用 1994 年那種反彈去換尾部保險。
用 finlab 畫出今年的第四季路徑
finlab 的加權指數資料(taiex_total_index,1999 年起)就能算出每一年第四季的路徑,再把今年疊上去比較。把下面這段貼給你的 AI 助理,或在安裝好 FinLab Skill 的環境直接執行:
顯示程式碼
import pandas as pd
from finlab import data

taiex = data.get("taiex_total_index:收盤指數")["TAIEX"].dropna()


def q4_path(px, year):
    """以 9 月底最後一個交易日收盤為 0%,回傳第四季每個交易日的漲跌幅。"""
    start = px[:f"{year}-09-30"].index[-1]
    q4 = px[start:f"{year}-12-31"]
    return q4 / q4.iloc[0] - 1


history = pd.DataFrame({
    year: q4_path(taiex, year).reset_index(drop=True)
    for year in range(1999, 2026)
})

q4_return = history.ffill().iloc[-1]
q4_worst = history.min()
print(f"第四季收紅:{(q4_return > 0).sum()} / {len(q4_return)} 年")
print(f"途中跌破 10% 的年份:{list(q4_worst[q4_worst <= -0.10].index)}")

this_year = q4_path(taiex, 2026)
print(f"今年至今:{this_year.iloc[-1]:+.1%},途中最深:{this_year.min():+.1%}")
print(f"往下 10% 的位置:{taiex[:'2026-09-30'].iloc[-1] * 0.9:,.0f} 點")
這段用 finlab 的 1999 年起資料,跑出 27 個第四季中 21 年收紅,途中跌破 10% 的是 2000、2007、2008、2018 四年;文末的 strategy.py 加上 1990 到 1998 年證交所與 Yahoo Finance 拼接的資料,重現本文 35 年的完整數字。
想延伸研究,可以這樣問 AI:
💬 你對 AI 說:用 finlab 的加權指數資料,把停損線從 9 月底改成從 10 月 15 日起算,比較 -7% 和 -10% 兩條線在第四季的平均報酬與最差一年。
2026 年第四季:現在的位置
| 項目 | 2026 年的數字 |
|---|---|
| 9 月底加權指數收盤 | 47,940 |
| 往下 5%(平常年份也常碰到) | 45,543 |
| 往下 10%(歷史上的分界線) | 43,146 |
| 10/15 壓力燈 | 見上方表格,亮 3 個以上才算警報 |
| 九月底的長相 | 距高點 -0.5%、今年以來 +65%、60 日波動 31%、第三季加權贏櫃買 6.2 個百分點 |
今年 9 月底的長相屬於「高點附近」,典型的熊市延續型警訊一個都沒亮;波動偏高與第三季權值股獨撐這兩個燈有亮,但前者影響的是深套機率而不是平均報酬,後者的差距主要來自 7 月的崩跌,8、9 月櫃買反而多漲 7.8 個百分點。如果今年第四季出事,比較可能是 2018 年那種 10 月出現的外部衝擊,事前看不到;停損線能處理的,是 2000、2008 年那種跌破 10% 後還繼續深跌的情況。
研究方法與限制
| 項目 | 說明 |
|---|---|
| 資料 | 台股加權指數日收盤,1990 到 1998 年為證交所與 Yahoo Finance 資料拼接,1999 年起取自 finlab taiex_total_index;跨國比較用 25 國股價指數、S&P 500(1929 年起)、VIX、美元指數 |
| 起點與終點 | 9 月底最後一個交易日收盤為 0%(包含週六補班交易日,例如 2007 年 9 月 29 日),第四季最後一個交易日為終點;路徑用日曆日對齊(2001 年以前有週六交易,交易日數不能直接比) |
| 指數口徑 | 價格指數,不含股利;台股除息多在 7 到 9 月,第四季影響較小 |
| 停損規則 | 收盤跌破 9 月底收盤的固定幅度,當天收盤出場,第四季剩下時間空手;假設能以觸發當天收盤成交,沒有考慮隔日跳空,2015 年以前漲跌幅限制為 7%,連續跌停時實際賣出價可能更差;未計手續費、證交稅與滑價,實際操作 0050 時一進一出約 0.4% 成本 |
| 多重檢定 | 九月底與十月中各 30 個假設,方向與門檻先寫定,用 max-T 排列檢定做家族校正,兩輪都沒有任何一個 p 值低於 0.05(九月底最低 0.06、十月中最低 0.11);7 個壓力燈的加總是看完結果才整理的 |
| 樣本限制 | 只有 35 個第四季、7 個大虧年,0050 成立後只有 3 個大虧年;所有「幾年中有幾年」的結論信賴區間都很寬 |
| 樣本內外 | 全段資料一起分析,沒有另外保留樣本外期間;跨國與跨期重驗用來代替樣本外檢查 |
常見問題
Q1:台股第四季是不是比較會漲? 1991 到 2025 年,台股第四季 35 年中 25 年收紅,平均 +5.1%;0050 成立後的 23 年勝率 78%。但漲幅集中在 11、12 月,10 月的中位數只有 +1.5%,而且大虧的那幾年跌幅很深,2000 年 -23.4%、2008 年 -19.7%。
Q2:台股十月是不是特別容易跌? 10 月本身不特別弱,平常年份 10 月中位數小漲 1.5%。但 10 月的回檔很常見,平常年份 28 年中有 7 年在 10 月途中跌超過 5%,其中 6 年第四季最後收紅。大跌年的崩跌常常從 10 月第二週開始,所以 10 月是「要看清楚」的月份,不代表一定會跌。
Q3:年底行情什麼時候開始? 平常年份的中位數走勢,10 月底才 +1.5%,11 月底 +2.7%,12 月底 +5.8%,漲幅主要在 11 月中之後。這和國際上 11 月到隔年 4 月報酬較高的季節性一致。
Q4:第四季跌多少應該停損? 從 9 月底起算,-10% 的停損線在歷史上平均幾乎不影響報酬,它在 2000、2008 年各少虧約 10 個百分點,但在 1994 年這種跌破後反彈的年份會多虧;-5% 的線會在先回檔、後上漲的年份被洗出場,平均少 2.6 個百分點。2026 年的 -10% 位置是 43,146 點。
Q5:九月底可以預測第四季會不會大跌嗎? 目前的資料做不到。30 個常見說法,包括跌破年線、景氣紅燈、M1B 死叉、期中選舉年、美元急升,經過多重檢定後沒有一個成立。高檔反轉型的大跌(1997、2007、2018)導火線都在進入第四季之後才出現。
Q6:景氣燈號亮紅燈,第四季要不要先賣? 歷史上景氣紅燈的第四季有 3 年,都沒有大虧,平均 +6.7%。景氣燈號和第四季大跌沒有可靠的關係;想用景氣燈號調整部位,可以參考 景氣對策信號做部位控制 的長期回測。
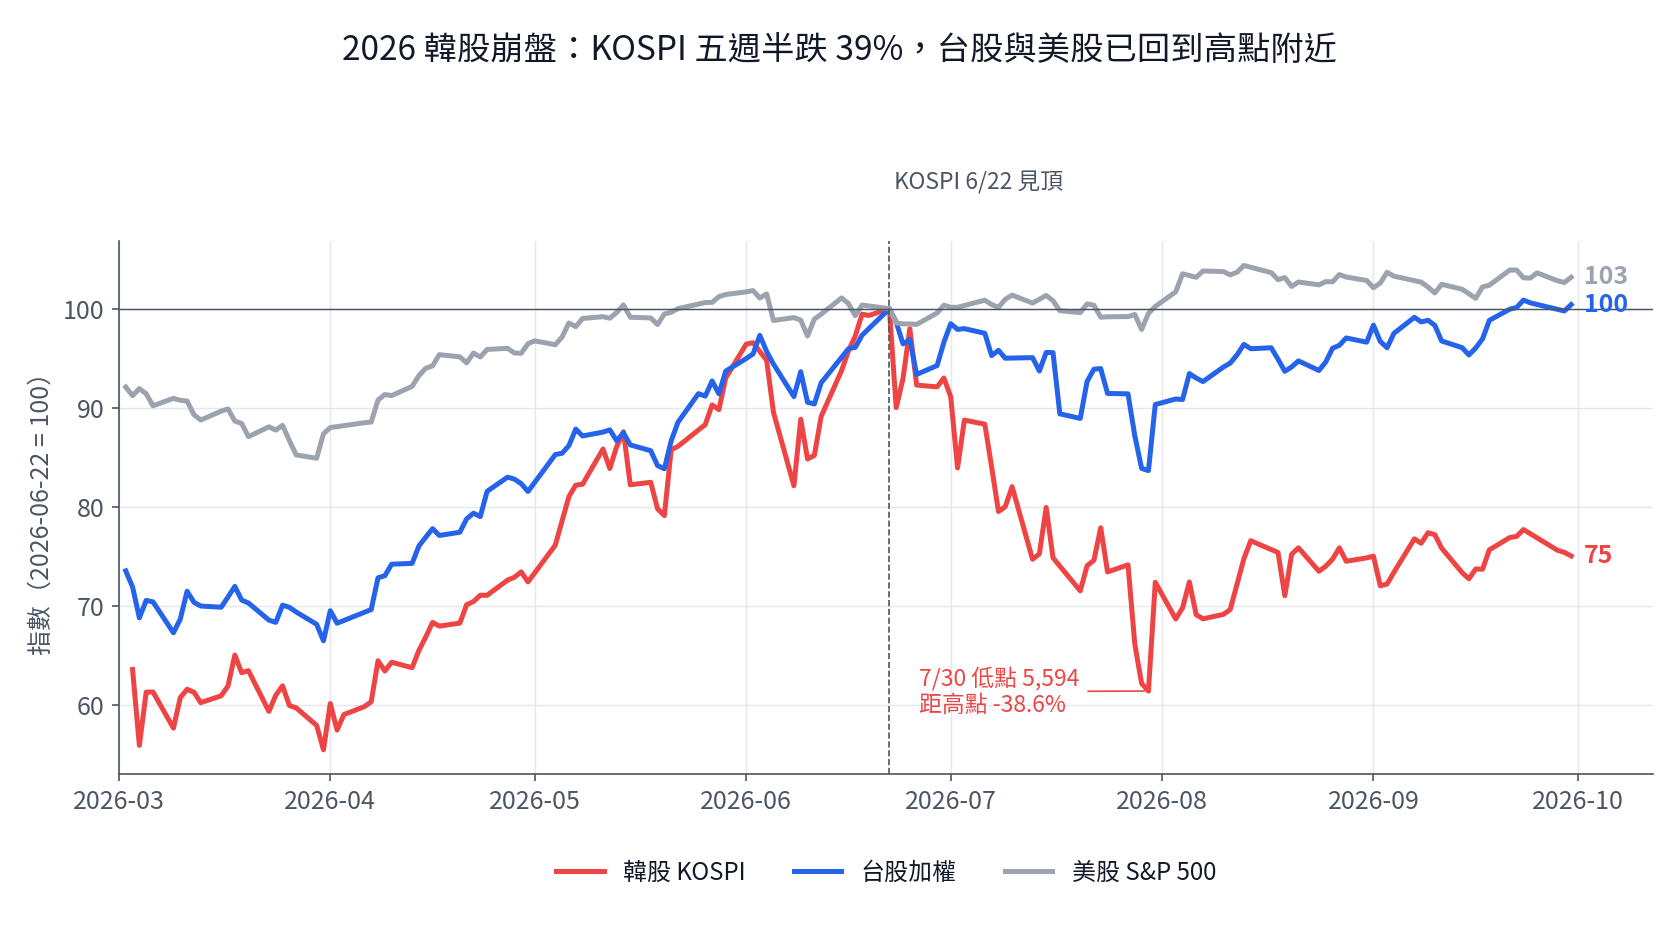
Q7:韓股或美股大跌,會影響台股第四季嗎? 10 月上半美股跌 3% 以上、VIX 上升 5 點、全球同步下跌,在台股與部分跨國樣本中都和後續更大的波動有關,但單一燈號只代表顛簸,而且 30 個說法一起校正後沒有一個通過統計門檻。韓股與台股的關係另外整理在 韓股崩盤會拖累台股嗎,韓股深跌而台股在高點的歷史樣本,台股之後的回檔常在幾個月後才出現。
Q8:可以自己重算嗎? 可以。文末提供重現腳本與 1990 年起的加權指數資料,也可以用 AI 輔助安裝流程 設定 FinLab,請 AI 改成你想測的停損線或起算日。
延伸閱讀
- 入門總覽:量化交易完整指南、回測工具與觀念、什麼是回測
- 台股季節性:六月作帳行情實測、紅包行情回測、冰風暴概念股季節效應
- 風險控管:ATR 移動停損實測、量化交易的缺點與風險、韓股崩盤對台股的影響
- 名詞:勝率是什麼、前視偏差
下載與重現
- 重現腳本(逐年第四季、六種型態、10% 分界、停損線):strategy.py
- 台股加權指數日收盤資料(1990-01 至 2026-09-30):data.csv
- 九月底 30 個說法與十月中壓力燈需要另外下載 25 國指數、VIX 與總經資料,方法見「研究方法與限制」
最後更新:2026-10|研究區間:1991-09 至 2025-12(停損線 1991–2025;壓力燈 1990–2025)|資料截至 2026-09-30|作者:FinLab 量化研究團隊(經量化研究員審閱)
投資有風險,過去績效不代表未來表現。本內容僅供教學與研究參考,不構成投資建議,請依個人風險承受度審慎評估。
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始