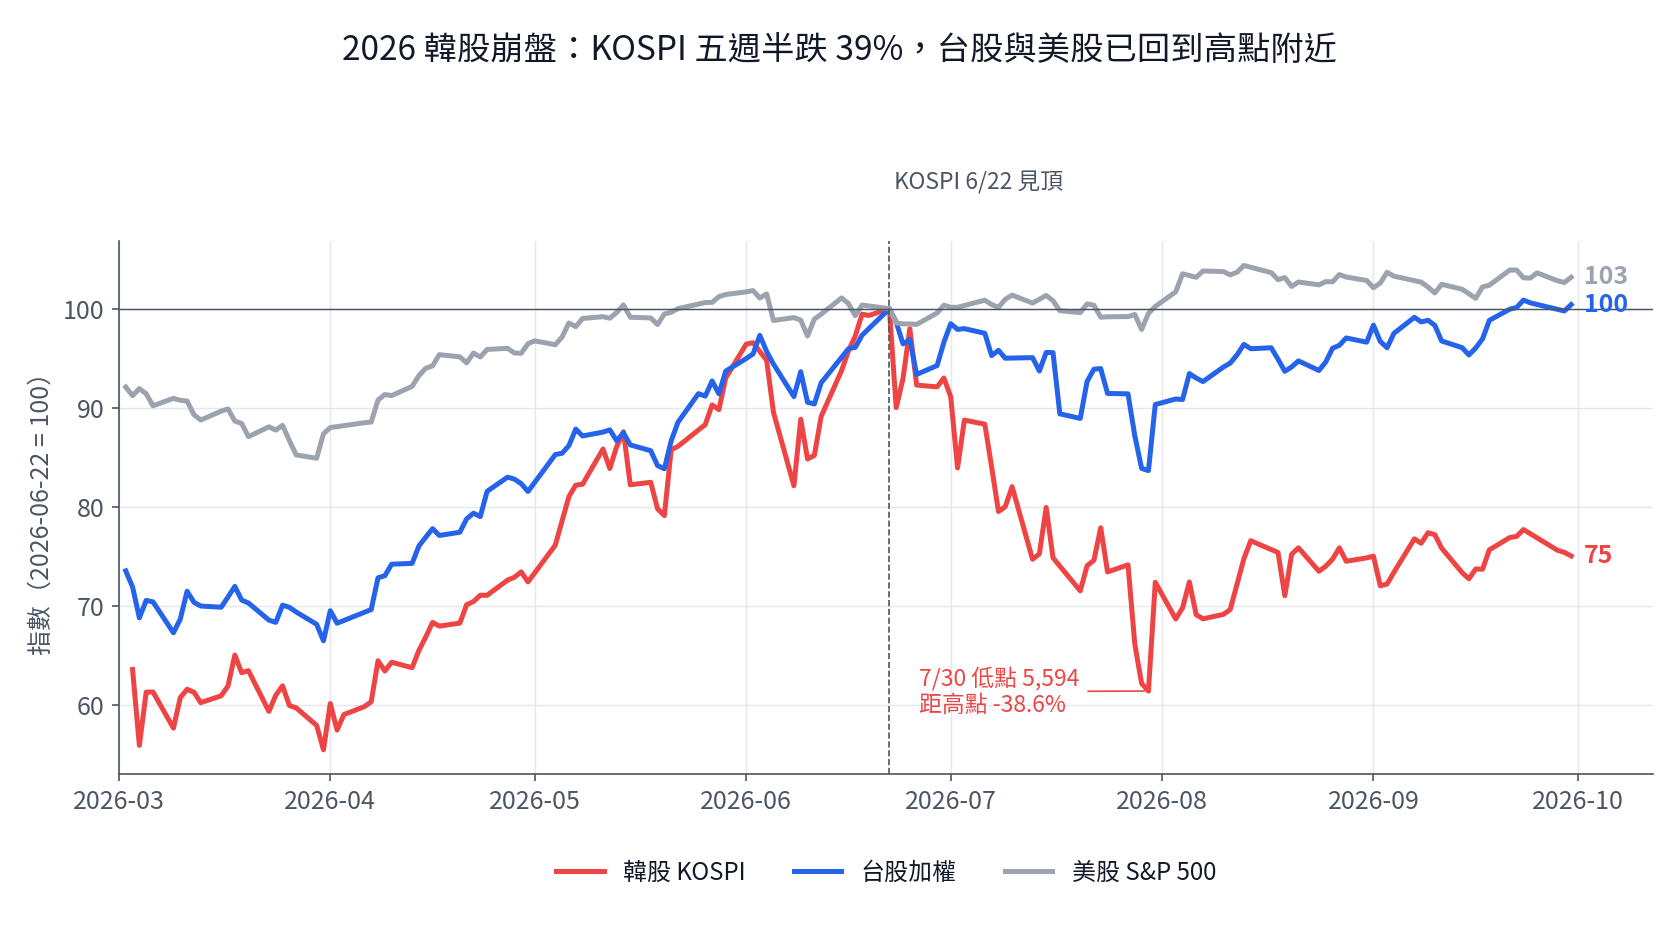
2026 年 6 月 22 日,韓股 KOSPI 漲到 9,115 點,一年漲了兩倍。五週半之後,它在 7 月 30 日跌到 5,594 點,跌掉 38.6%。到 9 月底,KOSPI 還在高點下方 25%,台股加權指數和美股 S&P 500 卻都已經回到高點附近。
市場上流傳一個說法:韓股是全球股市的金絲雀,韓股先跌,其他國家幾個月後就會跟著跌;韓國散戶融資最滿的時候,通常也是全世界的高點。我們把 26 個國家、1997 年以來的股市資料攤開來驗證,結果分成兩半:對美股,這個說法站不住腳;對台股,韓股確實是最值得看的鄰居。
執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現韓股與台股的連動研究,請讀:https://finlab.finance/setup?relatedUrl=/blog/kospi-crash-taiwan-stock-impact
韓股崩盤對台股、美股的影響:關鍵數字
| 問題 | 1997–2026 實測結果 | 解讀 |
|---|---|---|
| 韓股會比別國先見頂嗎? | 150 次各國熊市高點,韓股先見頂只有 38%,中位數反而晚 13 天 | 多數時候同步或落後 |
| 韓股跌破高點兩成後,美股一年內會跌更深嗎? | 平均最深跌 11.9%,平常日子 10.3%(隨機日期檢定 p=0.29) | 看不出差別 |
| 同樣情況下的台股? | 平均最深跌 18.8%,平常 14.4%(p=0.14) | 方向偏弱,統計上不顯著 |
| 哪一國跌破兩成最值得警戒? | 美股跌破兩成後,其他國家一年內平均多跌 9.4 個百分點;韓股只有 0.3 | 21 國中美股第 1、韓股第 20 |
| 韓股的漲跌能預測台股嗎? | 過去 6 個月報酬預測台股未來 6 個月,t 值 3.15,25 國最強 | 對美股完全無預測力(t=-0.28) |
| 韓國融資餘額高點等於全球高點? | 2007 年以來 5 次都落在美股高點前後 4 個月內 | 美國、台灣的融資也一樣,這是全球槓桿同步 |
| 韓股深跌、台股卻在高點,之後呢? | 歷史上 4 次,台股一年內都回檔 19% 以上 | 樣本很少,其中兩次是外部衝擊 |
韓股崩盤時要多留意的是台股;美股的一年報酬看不出受影響,頂多路上比較顛簸。台股的歷史樣本只有 4 次,而且其他國家深跌時也有類似現象,適合當成提高警覺的理由,還不足以當成預言。
2026 韓股崩盤原因:兩檔權值股、槓桿 ETF 與融資斷頭
這次韓股崩盤有很強的韓國本地特色。三星電子與 SK 海力士兩檔股票占 KOSPI 權重超過五成,2025 年下半年起的 AI 記憶體行情,讓 KOSPI 在見頂前 12 個月漲了 202%。6 月 23 日 KOSPI 單日跌 10.0%;7 月 2 日美國晶片股下跌外溢,三星與 SK 海力士重挫,KOSPI 當天跌 7.9%;7 月 28 日再單日跌 10.8%。以這兩檔為標的的單股槓桿 ETF 大幅跌破發行價,融資戶被追繳,賣壓層層放大(來源:KED Global 2026-07-14、CNBC 2026-07-02、Fortune 2026-08-02)。
韓國的槓桿數字也反映了這次的去槓桿(來源:韓國金融投資協會 KOFIA 統計,2026-09-29):
| 指標 | 高點 | 低點 | 9 月底 |
|---|---|---|---|
| 信用融資餘額(KOSPI+KOSDAQ) | 38.6 兆韓元(6/24,歷史新高) | 27.4 兆韓元(8/4,-29%) | 32.9 兆韓元(距高點 -15%) |
| 投資人預託金 | 139.7 兆韓元(6/4) | 107.7 兆韓元(-23%) | |
| 融資餘額占市值 | 0.535%,近五年第 5 百分位 |
同一段時間,各國股市距一年高點的位置差異很大(2026-09-30 收盤):
| 市場 | 收盤 | 距一年高點 | KOSPI 見頂後最深回檔 |
|---|---|---|---|
| 韓股 KOSPI | 6,838 | -25.0% | -38.6% |
| 印尼 | 6,071 | -33.5% | -38.2% |
| 印度 | 72,480 | -15.5% | -15.5% |
| 香港恆生 | 24,524 | -12.3% | -18.9% |
| 日經 225 | 65,481 | -9.5% | -15.1% |
| 美股 S&P 500 | 7,710 | -1.1% | -3.9% |
| 那斯達克 | 27,067 | -0.7% | -9.8% |
| 台股加權指數 | 47,940 | -0.5% | -16.4% |
台股在 7 月跟著韓股跌了 16.4%,之後漲回新高;美股幾乎沒受影響。這個「韓股還趴著,台股、美股已經站回高點」的組態,正是下面要用歷史資料檢驗的情境。
韓股會先跌嗎?150 次熊市高點的先後順序
先檢驗「韓股先見頂、其他國家幾個月後才跟」這件事。我們把 26 個國家每一次熊市的高點標出來(高點定義:過去兩年最高點,之後跌超過兩成),再和最近的韓股熊市高點比較先後。
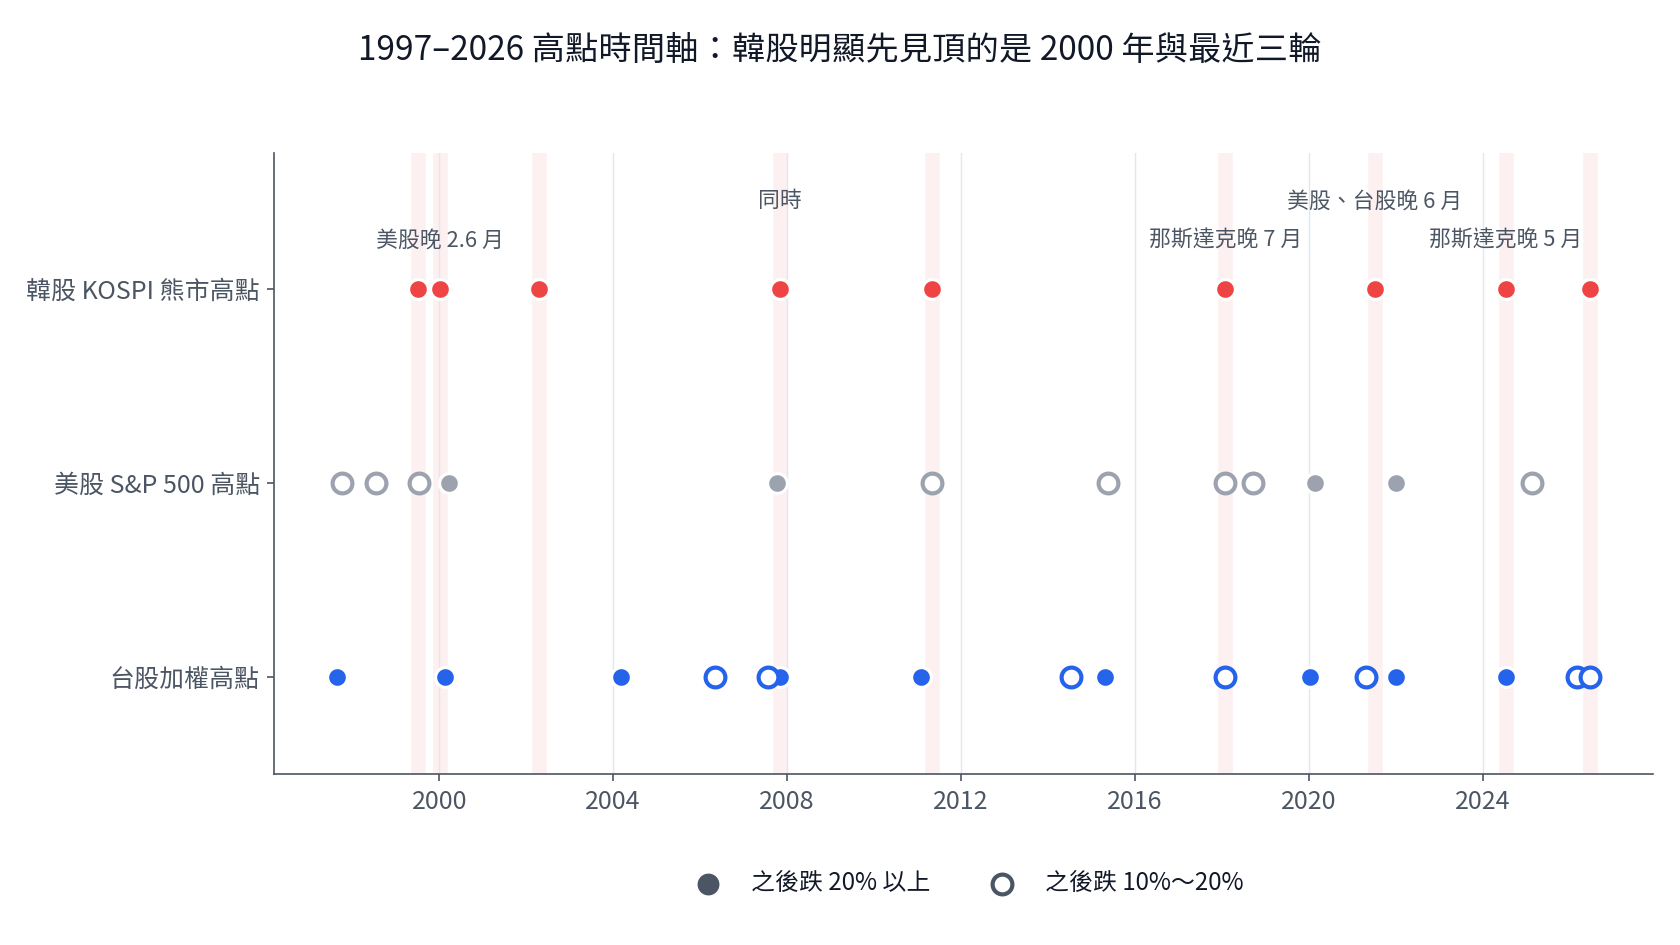
1997 年以來,各國共有 150 次熊市高點,其中 83% 在前後 18 個月內找得到對應的韓股高點。在這些配對裡,韓股先見頂的只有 38%,中位數是韓股晚 13 天。把同一套方法套在 21 個國家,韓股的領先程度排第 18 名。
| KOSPI 見頂 | 其他市場見頂時間(相對韓股,月) | 這一輪的樣子 |
|---|---|---|
| 1999-07 | S&P 500、那斯達克同一週(之後回檔 10% 到 20%,未達熊市) | 同步 |
| 2000-01 | 台股 +1.4、德國 +2.1、那斯達克 +2.2、S&P 500 +2.6、日經 +3.3 | 韓股先 |
| 2002-04 | S&P 500 與台股都還在網路泡沫後的空頭裡,沒有新的兩年高點 | 無對應 |
| 2007-10 | S&P 500 -0.7、德國 -3.5、日經 -3.8、台股與香港同時 | 韓股同步或較晚 |
| 2011-05 | 台股 -3.1、香港 -5.8、德國同時 | 韓股較晚 |
| 2018-01 | 那斯達克 +7.0、日經 +8.1;德國、香港同時 | 韓股先 |
| 2021-07 | 那斯達克 +4.5、S&P 500 +6.0、台股 +6.0、德國 +6.0 | 韓股先 |
| 2024-07 | 那斯達克 +5.2;台股、日經同一天 | 韓股先 |
| 2026-06 | 台股同一天、日經晚 3 天見高(兩者之後回檔 15% 到 16%,未達熊市);美股尚未見頂 | 進行中 |
「韓股是金絲雀」的印象,主要來自最近三輪。2018、2021、2024 年韓股都早了 5 到 8 個月見頂,記憶很新;2007、2011 年韓股跟大家同步、甚至比較晚,就比較少人提。
學術研究的結論和這份資料一致。Rapach, Strauss & Zhou (2013) 用 11 個已開發國家的資料發現,落後一期的美股報酬能預測其他國家的股市報酬,反過來的預測力則很有限,全球股市的領頭羊是美國。Forbes & Rigobon (2002) 則指出,危機期間各國相關係數升高,大多反映平常就存在的相互依存,市場波動變大時相關係數會被機械性地放大。韓股與他國同時見頂,比較像是同一個全球因子的反應,不代表韓股把壓力傳出去。
韓股跌破兩成,其他國家會跟著跌嗎?
第二種驗證方式,看「已經發生的事」:KOSPI 收盤第一次跌破過去一年高點 20%(回到高點 5% 以內才重新計算下一次),1997 年以來共 13 次,最近一次是 2026 年 7 月 8 日。接著看其他國家之後一年的表現,和平常日子比。
| 目標市場 | 事件數 | 事件後一年最深跌幅 | 平常日子 | 隨機日期 p 值 | 一年內跌超過一成 | 平常 |
|---|---|---|---|---|---|---|
| 美股 S&P 500 | 12 | -11.9% | -10.3% | 0.29 | 42% | 38% |
| 台股加權指數 | 12 | -18.8% | -14.4% | 0.14 | 58% | 50% |
| 日經 225 | 12 | -13.6% | -13.8% | 0.50 | 42% | 54% |
| 德國 DAX | 12 | -13.9% | -13.9% | 0.47 | 42% | 45% |
(2026 年 7 月那次還沒滿一年,不計入。p 值的算法:從同一期間隨機抽 12 個日期,重複 1 萬次,看隨機抽到的平均跌幅比實際更深的機率;隨機抽樣的結果每次重跑會差 0.01 左右。)
門檻改成 -15%、-25%、-30%,美股的 p 值在 0.07 到 0.38 之間,台股在 0.04 到 0.13 之間,沒有一個門檻能讓結論穩定成立。
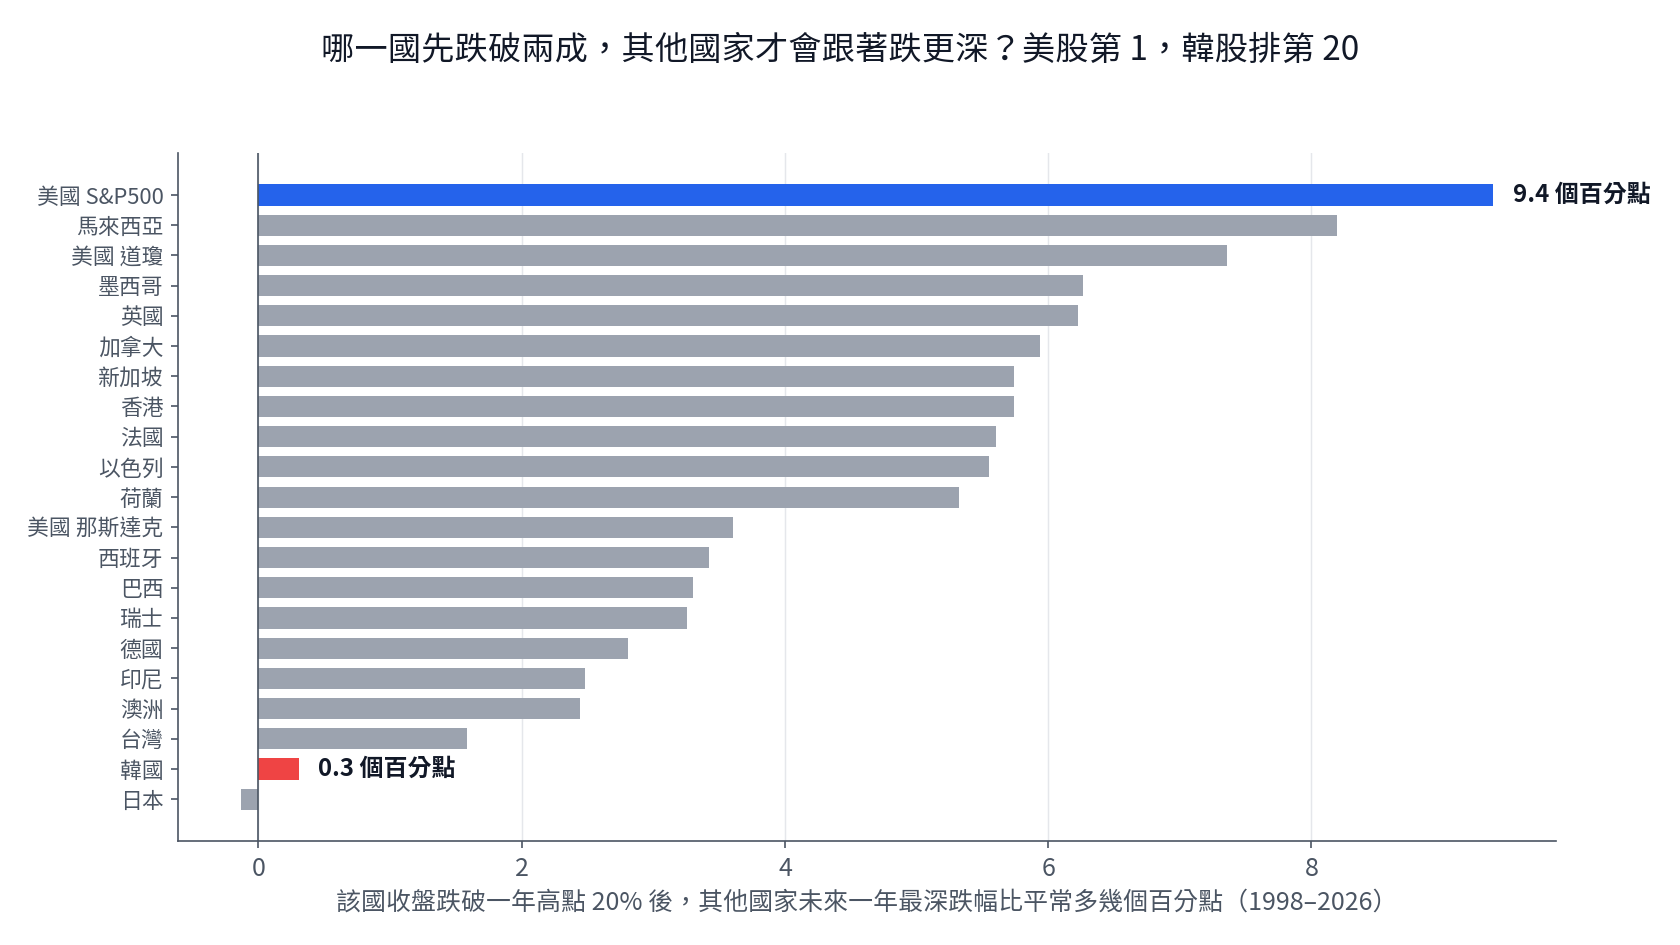
把同一個規則套在 21 個國家,比較「某國跌破兩成之後,其他國家一年內比平常多跌多少」:美股排第 1,其他國家平均多跌 9.4 個百分點;韓股排第 20,只多 0.3 個百分點,幾乎等於沒有訊號。
KOSPI 的波動比多數市場大,1997 年以來跌破兩成的次數很多,其中不少次沒有擴散到美股:1999 年 2 月、1999 年 10 月、2004 年 5 月 KOSPI 跌破兩成後,美股一年內最深只跌 2% 到 4%。跌得頻繁的市場,每一次下跌帶有的全球訊息就比較少。
韓股和台股連動:唯一站得住的領先關係
前面三個檢驗對美股都看不出效果,台股的數字則一直偏弱一些。我們改用月資料,正式檢驗每個國家的過去漲跌,能不能預測另一個國家的未來報酬:
預測式:台股未來 6 個月報酬 = 某國過去 6 個月報酬 × β + 台股自己過去 6 個月報酬 × γ(控制台股自身動能),用 Newey-West 標準誤處理重疊報酬。β 的 t 值越大,代表那個國家的漲跌對台股越有領先性。
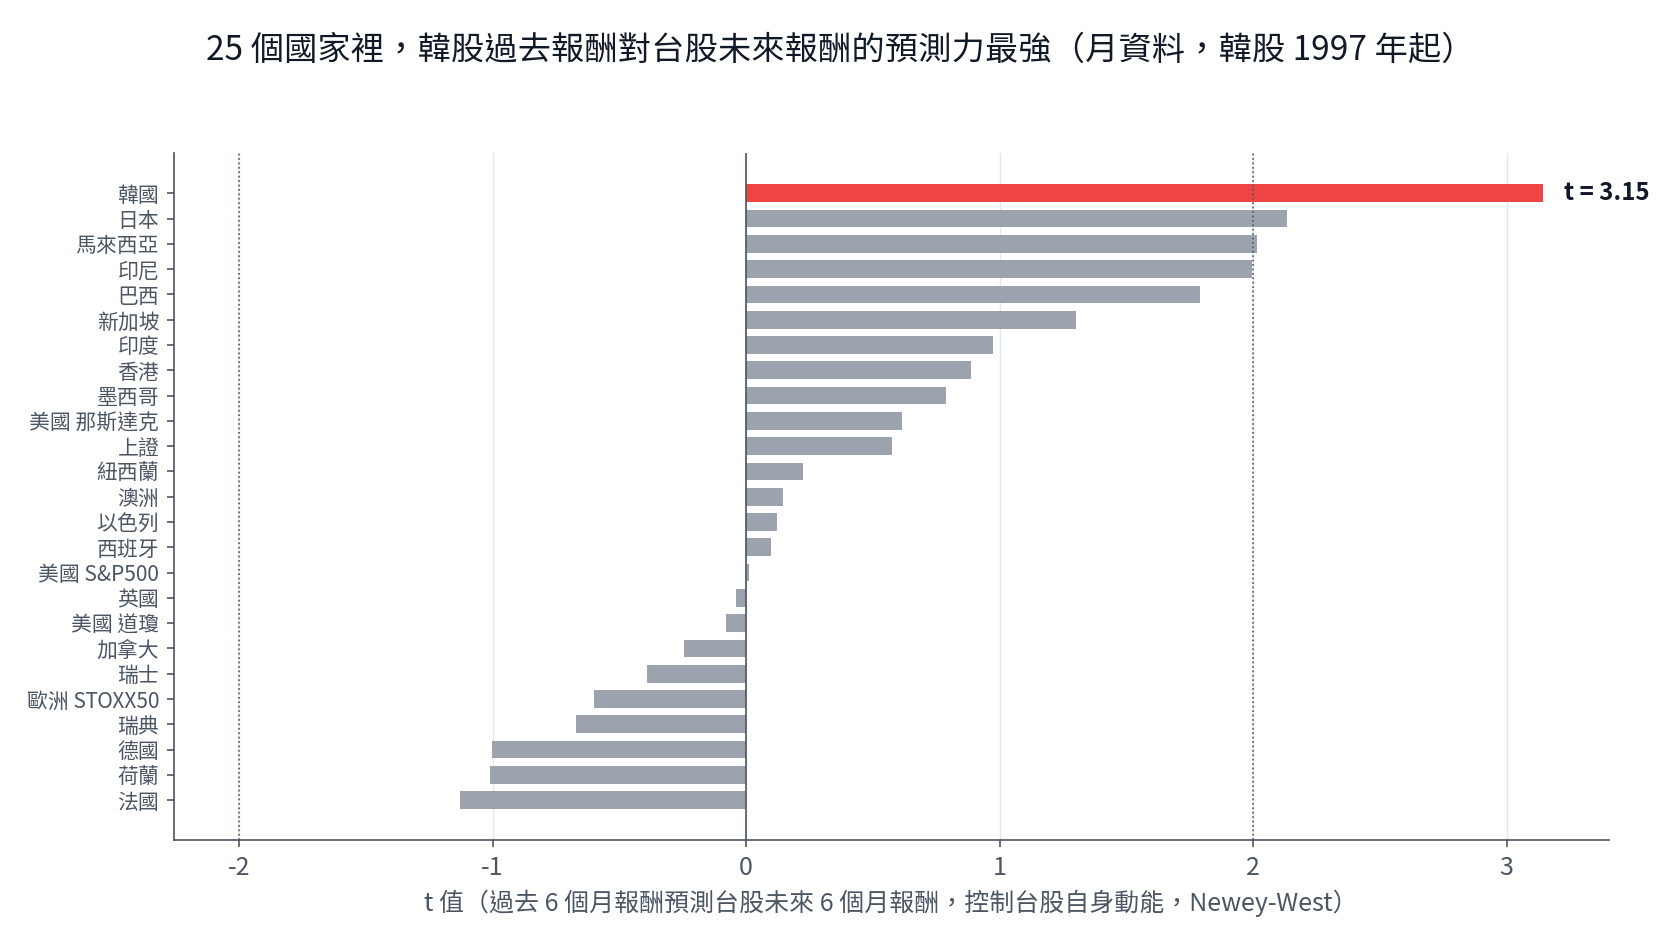
25 個國家裡,韓股的 t 值 3.15 排第 1,日經 2.13 第 2;反過來看,台股也是韓股最能預測的市場。同一條式子拿去預測美股,韓股的 t 值是 -0.28,完全沒有預測力;用 OECD 從 1981 年開始的月資料,韓股對美股也一樣看不出關係(t=-0.78)。
一個 t 值 3 的結果,在 650 組國家配對裡有可能是碰巧,所以我們做了幾道檢查:
| 檢查 | KOSPI 預測台股的 t 值 |
|---|---|
| 原始設定(過去 6 個月 → 未來 6 個月) | 3.15 |
| 再控制美股 S&P 500、那斯達克的過去報酬 | 2.65 |
| 預測未來 1 個月/3 個月/12 個月 | 2.91/3.07/1.97 |
| 改用過去 1 個月/3 個月/12 個月 | 2.83/2.95/2.37 |
| 每半年取一個不重疊樣本(58 筆) | 3.11 |
| 把 KOSPI 序列循環平移 309 次的安慰劑檢定 | 7.8% 的平移結果和實際一樣極端(p≈0.08) |
| 1997–2005/2005–2015/2015–2026 分段 | 3.00/-0.52/4.59 |
換預測期、換回顧期、改用不重疊樣本,t 值大約在 2 到 3.1 之間;最嚴格的循環平移安慰劑只到 p≈0.08,屬於邊緣顯著,而且 2005 到 2015 年這十年完全失效。一個可能的解釋是兩國權值股都集中在半導體,韓國的反應常常比台股早一步(本文沒有另外驗證這個機制)。比較穩當的讀法是:在半導體主導行情的年代,韓股常常是台股的前一站,這個傾向未必每個十年都成立。
用 2026 年 9 月底的數字代入這條式子:KOSPI 過去 3 個月跌了 19.3%,模型對台股未來 6 個月的預測是 -7.5%(80% 區間 -26% 到 +16%),無條件平均是 +2.8%;改用 6 個月窗口,預測是 -2.3%。兩種算法都偏向台股接下來半年比平常弱,但區間很寬,只適合當方向參考。
韓國融資餘額創新高,是全球股市的高點嗎?
第二個常見說法是「韓國散戶槓桿最滿,就是全世界的高點」。韓國信用融資在 2007 年以前規模極小(占市值 0.04% 到 0.07%,當時散戶槓桿主要走未收款交易),所以這部分從 2007 年開始檢驗。
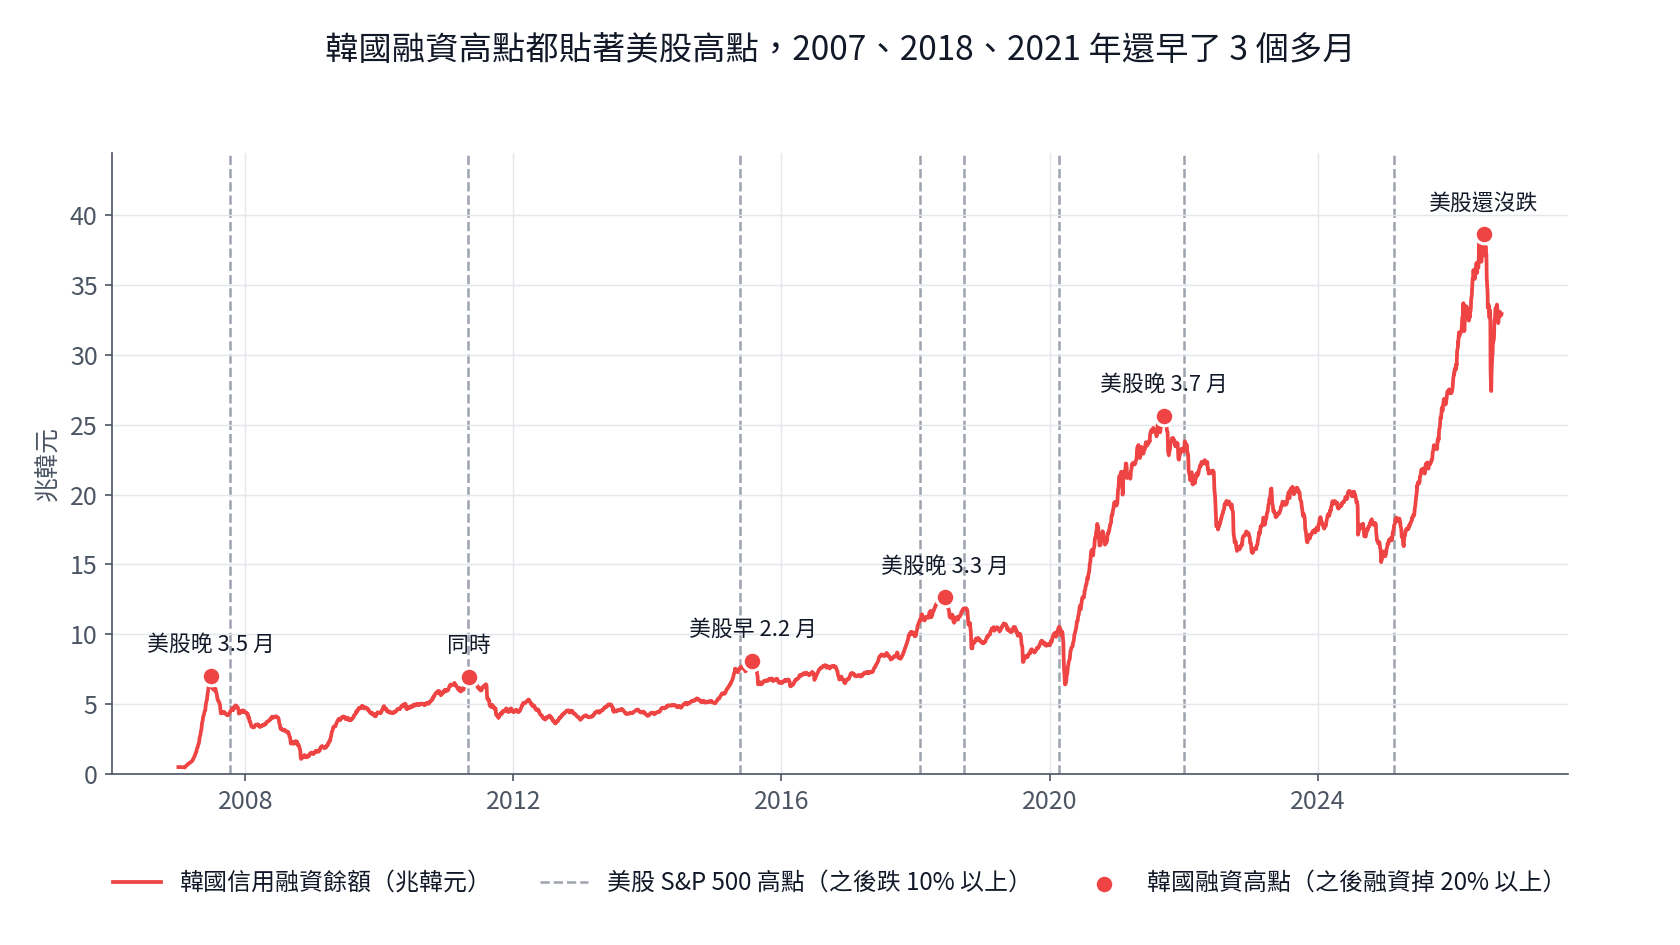
融資高點的定義是兩年新高,而且之後餘額掉兩成以上;美股高點是兩年新高,之後 S&P 500 跌一成以上。
| 韓國融資高點 | 最近的 S&P 500 高點 | 美股相對融資高點 |
|---|---|---|
| 2007-06-26 | 2007-10-09 | 晚 3.5 個月 |
| 2011-05-02 | 2011-04-29 | 同時 |
| 2015-07-27 | 2015-05-21 | 早 2.2 個月 |
| 2018-06-12 | 2018-09-20 | 晚 3.3 個月 |
| 2021-09-13 | 2022-01-03 | 晚 3.7 個月 |
| 2026-06-24 | 尚未出現 | 已過 3 個多月,美股仍在高點附近 |
時間上比隨機接近:已完成的 5 次融資高點和美股高點的距離中位數是 100 天,把融資高點日期隨機平移 2,000 次,隨機結果的中位數是 264 天(p=0.04)。只有 5 次樣本,這個證據不算強。
但美國自己的融資也一樣。美國 FINRA 融資餘額的 4 次高點(2000、2007、2018、2021 年)和 S&P 500 高點的距離中位數只有 67 天,2007、2018、2021 年也都早 2 到 4 個月;台灣融資的高點和台股高點,中位數只差 10 天。融資本來就跟著股價走:漲的時候越借越多,跌的時候被追繳、被斷頭,餘額一下就縮。Geanakoplos (2010) 把這種現象稱為槓桿循環,景氣好時擔保要求寬鬆、槓桿上升,下跌時擔保要求收緊、強迫去槓桿。任何一國的融資高點都會貼著股價高點,韓國沒有特別準。
而且融資高點要等餘額掉了兩成才能確認,當下拿來用的只能是「融資接近兩年新高」這種狀態。我們用狀態去預測未來一年:
| 當下看得到的狀態 | 未來一年最深跌幅 | 未來一年報酬 | 2026 年 9 月底 |
|---|---|---|---|
| 韓國融資距兩年高點 3% 以內 | 7 個市場都沒有顯著差別 | 日經、德國、香港偏低 10 到 15 個百分點;美股 -5 個百分點不顯著 | 不成立(距高點 -15%) |
| 韓國融資占市值在近五年前 20% | 大多沒有差別 | 7 個市場都偏低,美股 -4、台股 -10、韓股 -15 個百分點 | 不成立(第 5 百分位) |
| 韓國融資已從高點掉 15% 以上,美股仍在高點 | 沒有差別 | 美股反而略高(+16% vs +10%,不顯著) | 成立 |
韓國槓桿高的時候,全球股市後面一年比較「漲不動」,跌幅並沒有比較深。以目前的融資占市值來看,韓國槓桿已經清洗到近五年低檔。要提醒的是,這次韓國散戶的槓桿有一大塊放在單股槓桿 ETF 裡,不在融資統計內,所以這個比率會低估真實的槓桿。
想看台股自己的槓桿水位,可以用 融資維持率計算工具,或參考 用融資維持率做 0050 擇時 的回測。
韓股深跌、台股在高點:歷史上 4 次的結果
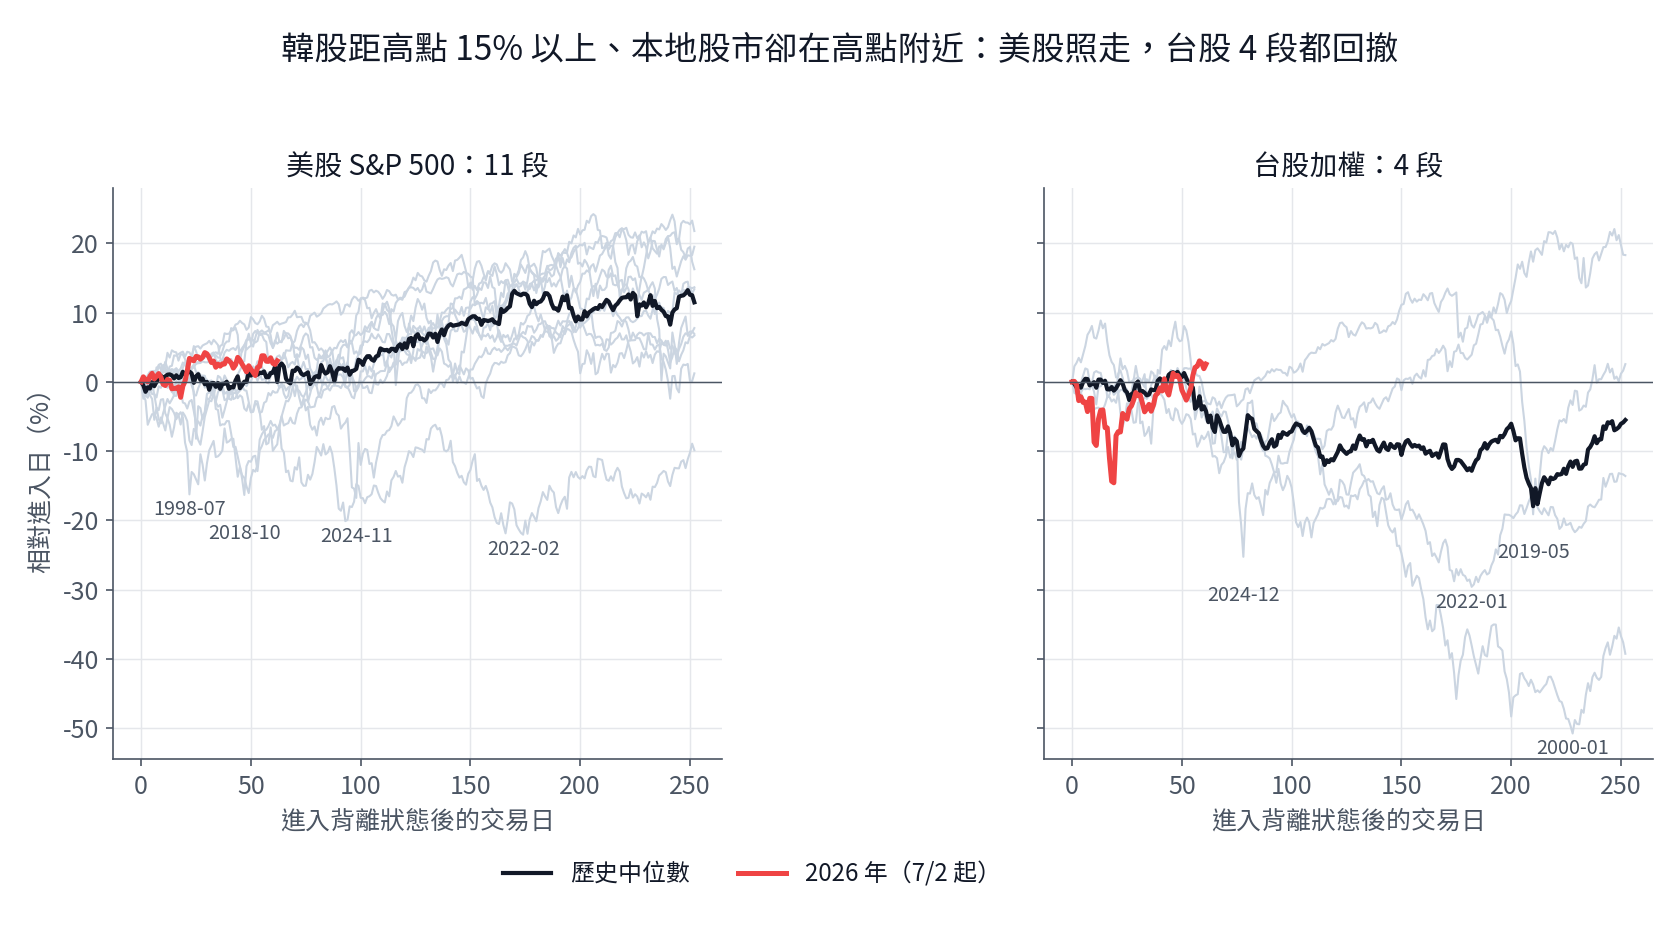
前面用的是「KOSPI 跌破兩成那一天」。但 2021 和 2024 年,KOSPI 要等到美股已經開始跌了才跌破兩成,現在這種「韓股深跌、本地股市卻在高點」更像是一個持續的狀態。我們把它定義成:
背離狀態:KOSPI 距過去一年高點 15% 以上,同時台股(或美股)距自己的一年高點 5% 以內。第一天進入算一段,120 天內再進入算同一段。
這個定義是看完前面的結果才加的,所以我們同時列出不同門檻、兩種計算口徑,並把韓股換成其他國家做對照,避免挑到剛好好看的設定(Harvey, Liu & Zhu (2016) 對這種多重檢定的問題有完整討論)。
| 目標市場 | 計算方式 | 樣本 | 一年內跌超過一成 | 一年內跌超過兩成 | 一年報酬中位數 |
|---|---|---|---|---|---|
| 美股 S&P 500 | 平常在高點附近 | 4,532 天 | 32% | 10% | +11.3% |
| 美股 S&P 500 | 韓股深跌,每段進場日 | 11 段 | 36% | 9% | +11.5% |
| 台股加權指數 | 平常在高點附近 | 2,981 天 | 48% | 26% | +5.9% |
| 台股加權指數 | 韓股深跌,每段進場日 | 4 段 | 4 段都是 | 3 段 | -5.5% |
| 台股加權指數 | 門檻放寬到韓股跌 10% | 11 段 | 64% | 36% | -0.7% |
圖中灰線是每一段的走勢,黑線是歷史中位數,紅線是 2026 年 7 月 2 日之後的路徑。
美股的一年報酬看不出差別。 11 段裡,一年內跌超過一成的機率 36%,和平常的 32% 差不多,報酬中位數也一樣。若改成按天數加權,美股的平均最深跌幅會變深(-13.0% vs -7.6%,循環平移檢定 p=0.014),原因是壞的那幾段(2022、2024、2018、1998 年)背離狀態持續得比較久。把韓股換成其他 20 國做同樣的對照(門檻 -20%),只有那斯達克和韓股達到統計顯著,韓股排第 2。對美股的實際意義是:路可能比較顛簸,一年的報酬不變。
台股方向明確,但只有 4 次:
| 進入背離 | 當時 KOSPI 距高點 | 台股之後一年最深跌幅 | 台股一年報酬 | 低點出現在 |
|---|---|---|---|---|
| 2000-01 | -15.8% | -50.8% | -39.3% | 約 11 個月後(網路泡沫) |
| 2019-05 | -16.4% | -19.1% | +2.6% | 約 10 個月後(2020 年 COVID) |
| 2022-01 | -15.5% | -29.6% | -13.6% | 約 9 個月後(升息熊市) |
| 2024-12 | -15.5% | -25.3% | +18.3% | 約 4 個月後(2025 年關稅) |
4 次之後一年內台股都回撤 19% 以上,而且低點都不是馬上來,落在進入背離後 4 到 11 個月。這和「韓股先跌、台股幾個月後跟上」的說法一致。
但這個現象在其他國家也看得到。把韓股換成其他 21 國(門檻 -20%),「台股在高點、另一個主要市場已經深跌」之後,台股一年內的最深跌幅普遍比平常深,其他 21 國裡有 10 國達到統計顯著,包括那斯達克、日經、香港、德國。比較貼切的解讀是:全球已經有地方在崩、台股還在高點的時候,台股之後的回檔通常比較深;韓股是這類訊號裡和台股最接近的一個,而月資料的領先性才是韓股相對其他國家特別的地方。
讀這張表時要記得三件事:
- 樣本只有 4 次。 2019 和 2024 年那兩次,下跌分別來自隔年的 COVID 和關稅,是外部衝擊碰巧落在窗口裡,不一定是韓股傳過來的。
- 2026 年的走法沒有前例。 這次台股 7 月已經跟著韓股跌了 16%,又自己漲回新高,以前 4 次都沒有「先被傳染、再創新高」的路徑。
- 把機率往平常收縮。 4 次全中不代表 100%。兩種粗略的算法:門檻放寬到韓股跌 10% 的 11 段,有 36% 在一年內回撤兩成以上;把 4 段裡的 3 段和平常 26% 的基準按 4 比 6 加權(等於把平常基準當成 6 次觀察),約 46%。台股接下來一年回撤兩成以上的機率,合理範圍大約在 36% 到 46%,比平常高,但遠不到確定。
用 finlab 檢查韓股與台股的背離
finlab 的全球指數資料(world_index:close,2015 年起)就能算出現在是不是處在背離狀態。把下面這段貼給你的 AI 助理,或在安裝好 FinLab Skill 的環境直接執行:
顯示程式碼
from finlab import data

close = data.get("world_index:close")
kospi = close["^KS11"].dropna()
taiex = close["^TWII"].dropna()


def drawdown_from_high(s, window=252):
    """收盤價距過去一年最高點的跌幅。"""
    peak = s.rolling(window, min_periods=window // 2).max()
    return s / peak - 1


kospi_dd = drawdown_from_high(kospi)
taiex_dd = drawdown_from_high(taiex).reindex(kospi_dd.index, method="ffill")

# 背離狀態:韓股距高點 15% 以上,台股在高點 5% 以內
divergence = (kospi_dd <= -0.15) & (taiex_dd >= -0.05)

print(f"KOSPI 距一年高點:{kospi_dd.iloc[-1]:.1%}")
print(f"台股距一年高點:{taiex_dd.iloc[-1]:.1%}")
print("最近符合背離的交易日:", divergence[divergence].index[-5:].date)
2026 年 10 月 1 日跑出的結果:KOSPI 距一年高點 -23.5%,台股 0.0%(當天創新高)。2015 年以來共有 82 個交易日處在背離狀態,分布在 2019、2022、2024 與 2026 年,正好對應上一節表格的後三次與今年;2026 年從 7 月 2 日開始,到 10 月 1 日累計 36 天。
想延伸研究,可以這樣問 AI:
💬 你對 AI 說:用 finlab 的全球指數資料,把韓股換成日經 225 或費城半導體指數,重算台股在背離狀態之後一年的最深跌幅,並和平常日子比較。
文末的 strategy.py 用 1997 年起的完整資料,重現本文美股與台股的事件列(含隨機日期 p 值)、背離表(含門檻放寬列與低點時間)、融資高點距離與月資料預測式;日經、德國列與 21 國、25 國的比較需要其他國家指數(研究使用 Yahoo Finance 資料)。
2026 年之後的台股與美股:可以追蹤的觀察點
下表整理幾個可以每天檢查的數字,用途是追蹤背離狀態與槓桿有沒有變化,本身並非買賣訊號:
| 觀察點 | 2026 年 9 月底 | 代表的意思 |
|---|---|---|
| KOSPI 是否跌破 7 月 30 日低點 5,594 | 6,838 | 第二段崩跌;台股第一次被傳染時跌了 16% |
| KOSPI 是否回到高點 15% 以內(7,748 點以上) | 距高點 -25% | 背離狀態解除,台股風險回到平常水準 |
| KOSPI 過去 3 個月報酬是否轉正 | -19.3% | 月資料模型對台股的拖累消失 |
| 美國 FINRA 融資餘額是否從 6 月高點掉 10% 以上 | -3.2% | 美國自己的槓桿開始退潮 |
| 台灣融資餘額是否從兩年高點掉 15% 以上 | -0.9% | 台灣的槓桿開始出清 |
美股的一年報酬看不出受韓股崩盤影響,風險主要還是看美國自己的槓桿與基本面;台股和韓股綁在同一個半導體題材上,歷史上這種背離出現後,台股的回檔常在幾個月後才來。 低點時間分散在 4 到 11 個月之間,所以這份研究無法告訴你何時出場;對已經持有台股的人,比較實際的是事先想好部位大小。停損線的取捨可以參考 台股第四季走勢研究 裡的回測。
研究方法與限制
| 項目 | 說明 |
|---|---|
| 資料 | 26 國股價指數日收盤(1990 年起,各國起始年不同);KOSPI 以韓國金融投資協會 KOFIA 與 Naver 官方收盤覆寫;台股 1999 年起用 finlab taiex_total_index,之前用證交所資料;韓國融資餘額來自 KOFIA(1998 年起,研究採 2007 年起);美國融資來自 FINRA 月資料(1997 年起);OECD 月資料(韓國 1981 年起)做長歷史檢查 |
| 指數口徑 | 各國當地貨幣的價格指數,不含股利、不換算匯率 |
| 事件定義 | 熊市高點=兩年新高且之後跌 20% 以上;跌破事件=收盤低於一年高點 20%,回到 5% 以內才重新計算 |
| 檢定方式 | 事件研究用隨機日期抽樣 1 萬次;狀態研究用循環平移保留自相關;月資料迴歸用 Newey-West(12 期) |
| 預先設定 | 前六項檢驗的定義與門檻在跑結果之前寫定;背離狀態是看完結果才加的,所以列出完整門檻網格與 21 國對照 |
| 主要限制 | 韓股熊市約 10 個循環、融資高點 5 個、台股背離 4 次,所有「幾次中有幾次」的結論信賴區間都很寬;熊市高點與融資高點都要事後才能確認,只有「跌破」與「狀態」類的結果能在當下使用 |
| 不在統計內的槓桿 | 韓國 2007 年以前的未收款交易、2026 年的單股槓桿 ETF |
這些都是歷史統計。市場結構會變,2005 到 2015 年韓股對台股失去預測力就是例子;過去的關係不保證未來重演。
常見問題
Q1:2026 年韓股崩盤的原因是什麼? KOSPI 在見頂前一年漲了兩倍,三星電子與 SK 海力士兩檔就占指數超過五成。7 月初美國晶片股下跌外溢,加上單股槓桿 ETF 與融資斷頭的賣壓,KOSPI 五週半跌了 38.6%。這是一次權值高度集中、槓桿集中在散戶的韓國本地崩盤。
Q2:韓股和台股的連動性有多高? 日報酬相關係數約 0.68,是台股和各國股市裡最高的一組(見 台股相關性分析)。除了同步漲跌,月資料也顯示韓股過去 6 個月的報酬,對台股未來 6 個月有領先性,t 值 3.15,是 25 國中最強。
Q3:韓股崩盤,美股會跟著跌嗎? 從 1997 年以來的資料看不出來。KOSPI 跌破高點兩成後,美股一年內的最深跌幅和平常沒有顯著差別;韓股深跌而美股在高點的 11 段,美股一年報酬中位數 +11.5%,和平常一樣。如果按天數加權,背離期間美股途中的最深跌幅會比平常深(-13.0% vs -7.6%),也就是路上可能比較顛簸。全球股市的領頭羊是美股,韓股的訊號很少往美國傳。
Q4:韓國融資餘額多少算高? 絕對金額會隨市值成長,比較有意義的是融資占市值的比率。2008 年以來這個比率大約在 0.17% 到 0.96% 之間,2020 到 2022 年最高;2026 年 9 月底是 0.535%,在近五年的第 5 百分位。歷史上比率落在近五年前 20% 時,全球股市後面一年的報酬偏低。
Q5:融資餘額創新高,是不是股市的頂部? 融資高點和股價高點時間很接近,但這是融資跟著股價走的結果,韓國、美國、台灣都一樣。融資高點要等餘額掉兩成才能確認,當下看到「融資接近新高」,並不能預測接下來一年會不會大跌。
Q6:韓股跌了,台股要不要先減碼? 這份研究支持「提高警覺、事先想好部位大小」,不支持「看到韓股跌就出場」。台股在背離後回撤的 4 次,低點都在 4 到 11 個月後,提早出場可能錯過中間的漲幅。這份研究本身沒有測試停損,第四季的停損線研究可以參考 台股第四季走勢。
Q7:韓股是不是全球股市的金絲雀? 對美股不算:韓股先見頂的比例只有 38%,跌破兩成後其他國家也沒有跌得更深,21 國排第 20。對台股算是,韓股是 25 國中對台股預測力最強的市場,但這個關係屬於邊緣顯著,而且在 2005 到 2015 年失效過。
Q8:可以自己重算這份研究嗎? 可以。文末提供完整的重現腳本與資料檔,也可以用 AI 輔助安裝流程 設定 FinLab 後,請 AI 改成你想測的國家或門檻。
延伸閱讀
- 入門總覽:量化交易完整指南、回測工具與觀念、什麼是回測
- 跨國股市資料:台股與全球指數的相關性、用 yfinance 下載全球指數、全球指數歷史資料下載
- 崩盤與風險:VIX 恐慌指數抄底美股、LPPL 泡沫崩盤預測、為什麼外資大賣台股反而漲、量化交易的缺點與風險
- 名詞:Beta 是什麼、前視偏差
下載與重現
- 重現腳本(事件表、背離表、融資高點、月資料預測式):strategy.py
- 日收盤與韓國融資餘額資料(1990-01 至 2026-09-30):data.csv
- 21 國排名、25 國預測表與日經、德國列需要另外下載各國指數(研究使用 Yahoo Finance 的 26 國指數日收盤,KOSPI 與台股以官方收盤覆寫)
最後更新:2026-10|研究區間:1997-06 至 2026-09(韓國融資 2007 年起)|資料截至 2026-09-30|作者:FinLab 量化研究團隊(經量化研究員審閱)
投資有風險,過去績效不代表未來表現。本內容僅供教學與研究參考,不構成投資建議,請依個人風險承受度審慎評估。
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始