跳至主要內容

加權指數與報酬指數(大盤歷史資料)

用白話徹底搞懂加權指數與報酬指數(大盤歷史資料)是什麼、怎麼判讀,以及怎麼用它在台股選股,並附上可以自己驗證的真實資料。

資料可用範圍

免費版
台股歷史資料到 2023-12-31
VIP
最新資料,日行情通常到前一交易日
VIP 專屬資料與其他例外

免費版台股資料的最後交易日是 2023-12-29。可轉債等 VIP 專屬資料,試用到期後需訂閱才能下載。整表開放的參考資料與美股公開測試資料,另依各欄權限標示。

台股大盤有兩條每天都在更新的指數:新聞與看盤軟體播的加權指數(TAIEX,價格指數),以及很少被播出的發行量加權股價報酬指數(把除息蒸發的點數用「股息再投入」加回去的含息版本)。這一頁的資料涵蓋兩者的完整歷史序列:加權指數含開高低收、報酬指數為日頻收盤序列,都從 2003 年起、每個交易日更新。做台股回測時要當基準的,是第二條。

這份資料裡有什麼

加權指數歷史資料(taiex_total_index)含每日開盤、最高、最低、收盤四欄,可以拿來畫大盤 K 線、算大盤波動或做擇時研究;報酬指數(benchmark_return)是單欄日頻序列,代表「買下整個市場並把股息全部再投入」的累積成果。兩條在 finlab 各一行取出,完成安裝設定後登入即可:

顯示程式碼
finlab.login()
taiex = data.get("taiex_total_index:收盤指數")
tr = data.get("benchmark_return:發行量加權股價報酬指數")

怎麼判讀這份資料
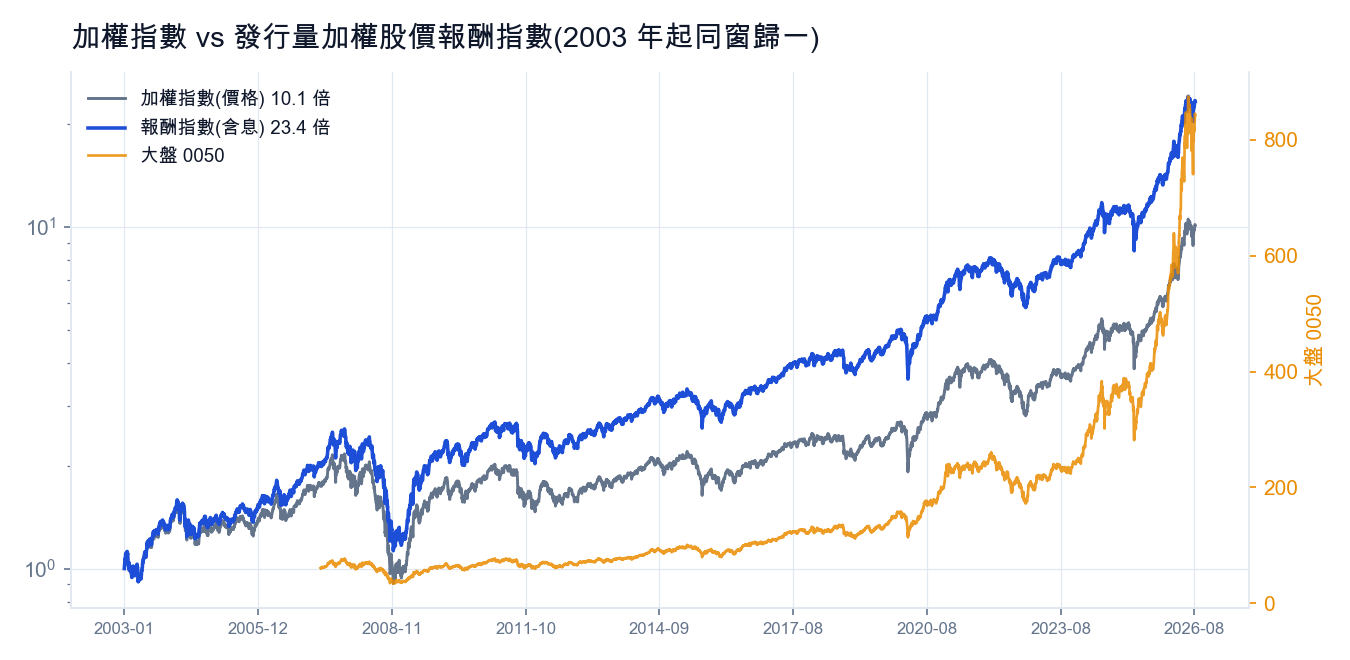
加權指數與發行量加權股價報酬指數 2003 年起同窗歸一對照

上圖把兩條指數從 2003 年起同窗歸一:截至 2026 年 8 月,加權指數約 10 倍,報酬指數約 23 倍。差距全部來自股息,而且逐年複利放大。這正是「台股 20 幾年才漲 10 倍」這類說法低估市場報酬的原因:加權指數在每次除息時會直接蒸發相應點數,長期持有人實際領到的息完全不在那條線上。

實務推論很直接:回測的基準請用報酬指數(或含息的 0050),不要用加權指數。策略贏加權指數不代表贏市場,因為你的對手被扣掉了每年的股息;同窗之下兩條基準的年化差距約有 3 個百分點。

用這份資料最容易踩的兩個陷阱

第一個陷阱:跨資料混窗比較。報酬指數從 2003 年起、個股還原價各有起點,比較任何策略與基準時,務必先把兩條序列切到共同起點再歸一,不然起點不同的「倍數」沒有比較意義。

第二個陷阱:拿價格指數推「市場很貴/很便宜」。加權指數的點位高低受除息與新股掛牌影響,不是估值指標;要判斷市場位階,請改用景氣對策信號、製造業 PMI 這類總經序列,或估值面的本益比資料。

怎麼自己取得這份資料

把報酬指數當基準接進回測的完整做法(含 0050 含息的口徑差異),可參考什麼是回測與量化交易完整指南;大盤擇時的實例有景氣燈號加減碼策略。名詞定義可查詞彙表;不想寫程式的話,頁面下方可以把取資料、歸一與畫圖直接交給 AI 完成。

自己動手取得這份資料

用 finlab 一行就能把整段歷史抓下來。不會寫程式也沒關係,把下面這句任務交給你的 AI,它會帶你完成。

免費試用

30 秒,用 AI 跑出你的第一個台股回測

把這句話貼給你的 AI,它會裝好 FinLab、抓台股資料,跑出一份你能下載的回測。

告訴你的AI:

幫我設定 FinLab,取得「加權指數與報酬指數(大盤歷史資料)」(taiex_total_index:收盤指數)這份資料,先畫出走勢與分布圖,再示範一個用它來選股的簡單回測,請讀:https://finlab.finance/setup?relatedUrl=/data/macro-indicators/taiex-index

免安裝,開啟 FinLab Studio
在 FinLab Python 套件中取得
data.get("taiex_total_index:收盤指數")

真實數字與取得程式碼

上面的圖與下面的數字都是用 finlab 一行程式直接跑出來的真實資料(截至 2026-08-17),不是示意圖。你也可以自己跑一次。

最近幾筆資料
日期數值
2026-08-079.77
2026-08-109.93
2026-08-119.97
2026-08-1210.06
2026-08-1310.17
2026-08-1410.12
產生這張圖的程式碼
from finlab import data

df = data.get("taiex_total_index:收盤指數")
px = data.get("taiex_total_index:收盤指數").iloc[:, 0].dropna()
tr = data.get("benchmark_return:發行量加權股價報酬指數").iloc[:, 0].dropna()
start = max(px.index[0], tr.index[0])
(px.loc[start:] / px.loc[start]).plot(label='加權指數')
(tr.loc[start:] / tr.loc[start]).plot(label='報酬指數(含息)')
想自己寫完整程式?

第一次使用時 finlab.login() 會自動引導登入,不需要手動處理 token。

from finlab import data

df = data.get("taiex_total_index:收盤指數")
df.tail()

名詞速解

揭露與更新台灣製造業 PMI 每月月初由中華經濟研究院公布上月數字。

採購經理人指數(PMI)
透過採購經理人問卷編成的景氣領先指標,反映製造業擴張或收縮。
景氣榮枯線
PMI 的 50 分界:高於 50 代表景氣擴張,低於 50 代表收縮。
看完整名詞解釋 →

資料規格與品質

已通過驗證
市場
台股
資料筆數
6,880
權限/免費期間
免費版至 2023-12-31
涵蓋檔數
1 檔
時間範圍
1999-01-05 ~ 2026-11-16
更新頻率
每日更新
最近更新
2026-11-16

資料快照截至 2026-11-17

依實際爬蟲排程與資料寫入狀態自動檢核:

  • 更新排程正常執行 最近成功執行:2026-11-16
  • 資料更新於預期週期內 最近寫入:2026-11-16
  • 資料非空 6,880 列

用加權指數與報酬指數(大盤歷史資料)跑出的研究

作帳行情是真的嗎?23 年台股數據:六月底買、七月中賣,勝率近八成

作帳行情是真的嗎?用 finlab 回測台股 2003 至 2025 共 23 年:在六月半年報結帳日買進加權報酬指數、持有約十個交易日到七月中,平均上漲 2.06%、勝率 70%;改用 0050 實單複製平均每次賺 2.88%、近八成年份收紅。但「投信作帳買個股」「搶息」「小型股普漲」「外資作帳買盤」四種常見說法,全部被資料否決,真相是一個集中在權值大盤的季節性現象。附完整 Python 程式碼與可下載回測數據。

LPPL 泡沫模型實測:股市崩盤預測原理、Python 實作與 0050 擇時回測(八年僅一次警報且為誤報)

LPPL 泡沫模型用對數週期冪律描述股市崩盤前的超指數上漲與加速震盪,曾對 2000 年科技泡沫與 2015 年上海股災提出預警。本文拆解公式與 LPPLS 信心指標,用 Python 對 0050 做 8,265 次滾動擬合並回測泡沫擇時策略:年化 23.93% 輸給買進持有的 25.05%,最大回撤同為 -33.96%,八年只出場一次且事後證明是誤報;全部程式碼可下載重現。

星期幾買股票最好?週一效應回測:美股星期一最強,台股星期三最強

星期幾買股票最好?用 finlab 回測 QQQ、SPY 與 0050 的星期幾效應:2016 年以來 QQQ 星期一平均漲 0.15%,是一週最強;台股加權指數 1999 年以來星期一最弱、星期三最強。避開星期一、只抱星期五的 4 個策略都沒過關,每週固定星期幾定期定額,五天的差距不到 1%。

期貨結算日效應回測:台指期結算週空手或只抱 0050,18 組參數全輸

期貨結算日是每月第三個星期三,台指期結算週真的比較弱嗎?用 finlab 回測 1999 到 2026 年 333 次結算:結算日前兩天加權指數平均跌 0.21%,結算日當天反而平均上漲。結算週空手、只抱結算週兩種 0050 策略,18 組參數全輸買進持有,附可重跑程式。

常見問題

加權指數與報酬指數(大盤歷史資料)的資料從哪一年開始?

FinLab 的加權指數與報酬指數(大盤歷史資料)資料涵蓋 1999-01-05 至 2026-11-16,可直接用於長期歷史回測。

如何用 Python 取得加權指數與報酬指數(大盤歷史資料)?

安裝 finlab 套件後,用 data.get("taiex_total_index:收盤指數") 即可取得整段歷史資料;第一次使用時 finlab.login() 會自動引導登入。

加權指數與報酬指數(大盤歷史資料)多久更新一次?

這份資料每日更新,資料快照截至 2026-11-17。

加權指數與報酬指數(大盤歷史資料)資料免費嗎?

finlab 免費方案即可取得歷史資料進行回測;VIP 方案提供每日更新與更完整的盤後資料。

總體經濟與景氣指標的其他資料

本頁資料涵蓋範圍與更新時間以實際資料為準,僅供研究與教學參考,不構成任何投資建議。

回總體經濟與景氣指標