FinLab Package 目前提供收盤價與開盤價序列的選擇,用來模擬回測的進出場,然而在實務上進行時,你會發現若要貼合回測,只有這兩種選擇的話,不一定能滿足操作上的彈性,造成回測與實彈有落差。這篇教學,會教你分析每一種序列選擇的優劣勢,並客製化地打造更多的回測價格序列選擇
進出場價格序列的比較
不同價格在進出上有不同的意義,整理給大家比較:
- 開盤價:此序列的特性是能在條件發生後,儘早入手,優點在超級利多發酵時,有比較高的機會用市價入手,若使用收盤價遇到漲停,就只能乖乖排隊。 缺點是價格的波動大,除了早盤當沖單的進場干擾,在某些特殊情況,例如開盤買在接近漲停,收盤跌停,隔日開盤再跌停,這樣短短一天就有30%的價差。在FinLab日週期的架構下,實際進場回延遲訊號日一天,波動大的時候可能造成巨大滑價風險。
- 收盤價:最常使用的回測價格序列,一般法人基金如 MSCI 也喜歡在尾盤大舉進場,使用收盤價是有些優點,像是日與日的波動差距最多只有10%,不像開盤價在特殊波動時會被擊殺,收盤價買進也比較能貼合技術指標K線分析。缺點是遇到強勢開盤鎖死的股票會買不到,碰到量少的冷門股票或本身資金較大,有流動性風險,為了買到一定數量,可能使成本拉高,並在賣出時,遇到賣到芭樂價的窘境。
- 收盤價與開盤價的均價:折衷收盤價與開盤價的優缺點,各進出一半,務實選擇。
- 最高價與最低價的均價:有些人想要慢慢在盤中佈局,不想集中在開盤與收盤,可以用此價格來模擬可能的最大範圍內的買賣均價。缺點是沒考慮到每個價位有不同成交量,若今日最高價只成交1張,實務上你賣到高價的機率較低。
- 成交均價:公式為「成交金額」/「成交股數」,解決「最高價與最低價的均價」未考慮到分價量表的問題,比較能貼合盤中進出場回測的模擬。
客製化 MarketInfo
從回測API文件可以知道,有兩個重要的參數我們需要調整:
| 參數 | 說明 |
|---|---|
trade_at_price |
選擇回測之還原股價以收盤價或開盤價計算,預設為'close'。可選'close'或'open'。TYPE: str or pd.DataFrame DEFAULT: 'close' |
market |
可選擇 'TW_STOCK', 'CRYPTO',分別為台股或加密貨幣, 或繼承 finlab.market_info.MarketInfo 開發回測市場類別。TYPE: str or MarketInfo DEFAULT: 'AUTO' |
2026 年 10 月補充:新版 finlab 沒有 finlab.market_info,台股市場類別改成 finlab.markets.tw.TWMarket。只想換成交價的話,不必繼承:把價格表直接傳給 trade_at_price 就好(例如 trade_at_price=(adj_open + adj_close) / 2),每日淨值與停損仍用還原收盤價計算。下方的範例是舊版寫法,新版的完整程式見文末的驗證段。
當 market 為預設的 'TW_STOCK' 時,程式會操作 TWMarketInfo 物件,此物件只有兩種回測序列選擇,分別是收盤價與開盤價,因此若我們想要多一點的選擇,像是「收盤價與開盤價的均價」、「最高價與最低價的均價」、「成交均價」,就必須繼承 TWMarketInfo 物件,去覆寫 get_price() 方法,寫法如下,記得要針對不同序列未還原與還原的價格去寫,系統回測會抓 adj=True 的價格來回測,策略面板顯示的進出場價格則使用未還原價格。
顯示程式碼
from finlab import data
from finlab.backtest import sim
from finlab.dataframe import FinlabDataFrame
import numpy as np
from finlab.market_info import TWMarketInfo
import pandas as pd


class CustomedTWMarketInfo(TWMarketInfo):

    @staticmethod
    def get_price(trade_at_price, adj=True):
        if isinstance(trade_at_price, pd.Series):
            return trade_at_price.to_frame()

        if isinstance(trade_at_price, pd.DataFrame):
            return trade_at_price

        if isinstance(trade_at_price, str):
            if trade_at_price == 'volume':
                return data.get('price:成交股數')

            # 開盤價 or 收盤價 or 最高價 or 最低價
            if trade_at_price in ['open', 'close', 'high', 'low']:
                if adj:
                    table_name = 'etl:adj_'
                    price_name = trade_at_price
                else:
                    table_name = 'price:'
                    price_name = {'open': '開盤價', 'close': '收盤價', 'high': '最高價', 'low': '最低價'}[trade_at_price]

                price = data.get(f'{table_name}{price_name}')
                return price

            # 收盤價與開盤價的均價
            if trade_at_price=='close_open_avg':
                if adj:
                    adj_open = data.get('etl:adj_open')
                    adj_close = data.get('etl:adj_close')
                    adj_avg_price = round((adj_open + adj_close)/2,2)
                    return adj_avg_price
                else:
                    open_ = data.get('price:開盤價')
                    close = data.get('price:收盤價')
                    avg_price = round((open_ + close)/2,2)
                    return avg_price

            # 最高價與最低價的均價
            if trade_at_price=='high_low_avg':
                if adj:
                    adj_high = data.get('etl:adj_high')
                    adj_low = data.get('etl:adj_low')
                    adj_avg_price = round((adj_high + adj_low)/2,2)
                    return adj_avg_price
                else:
                    high = data.get('price:最高價')
                    low = data.get('price:最低價')
                    avg_price = round((high + low)/2,2)
                    return avg_price

            # 成交均價
            if trade_at_price=='transaction_avg':
                vol = data.get('price:成交股數')
                vol_price = data.get('price:成交金額')
                avg_price = round(vol_price/vol,2)
                if adj:
                    close = data.get('price:收盤價')
                    adj_close = data.get('etl:adj_close')
                    adj_avg_price = adj_close/close*avg_price
                    return adj_avg_price
                else:
                    return avg_price


raise Exception(f'**ERROR: trade_at_price is not allowed (accepted types: pd.DataFrame, pd.Series, str).')執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現這篇文章,請讀:https://finlab.finance/setup?relatedUrl=/blog/custom-backtest-price-series
客製化回測價格套入策略
接著我們就可將寫好的 CustomedTWMarketInfo 放入本益成長比的策略做測試,並使用「成交均價」來做價格回測。
範例代碼
顯示程式碼
# 本益成長比策略
def peg_strategy(trade_at_price='close'):
    pe = data.get('price_earning_ratio:本益比')
    rev = data.get('monthly_revenue:當月營收')
    rev_ma3 = rev.average(3)
    rev_ma12 = rev.average(12)
    營業利益成長率 = data.get('fundamental_features:營業利益成長率')
    peg = (pe/營業利益成長率)
    cond1 = rev_ma3/rev_ma12>1.1
    cond2 = rev/rev.shift()>0.9
    cond_all = cond1 & cond2
    result = peg*cond_all
    position = result[result>0].is_smallest(10).reindex(rev.index_str_to_date().index, method='ffill')
    report = sim(position, fee_ratio=1.425/1000/3, stop_loss=0.1, market=CustomedTWMarketInfo(), trade_at_price=trade_at_price, name=trade_at_price,upload=False)
    return report


r = peg_strategy(trade_at_price='transaction_avg')
r.display()
回測結果
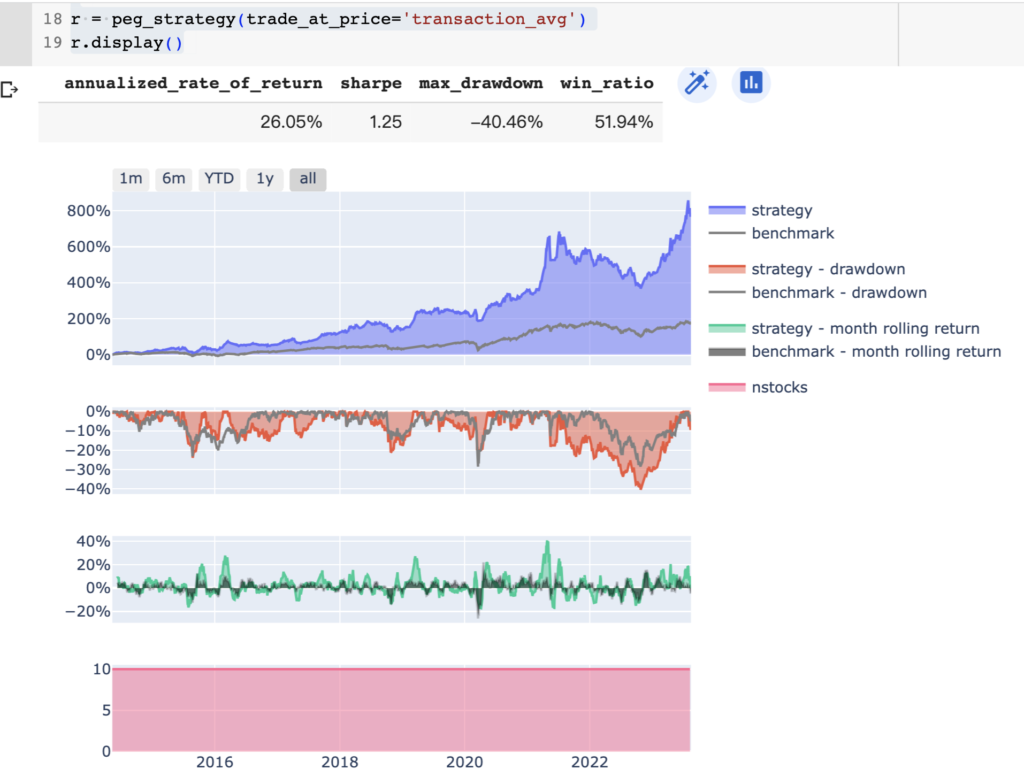
多重比較各種回測價格序列
哪一種回測序列最好?可以用 FinLab 優化小工具快速檢測。
範例代碼
顯示程式碼
from finlab import data
from finlab.backtest import sim
from finlab.optimize.combinations import ReportCollection

reports = {n:peg_strategy(n) for n in ['close', 'open', 'close_open_avg', 'high_low_avg', 'transaction_avg']}
report_collection = ReportCollection(reports)
report_collection.plot_creturns().show()
report_collection.plot_stats('bar').show()
report_collection.plot_stats('heatmap')
回測結果
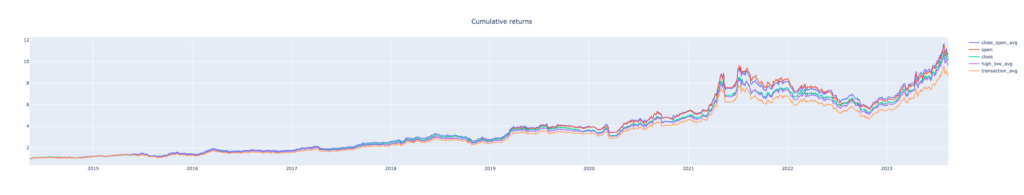
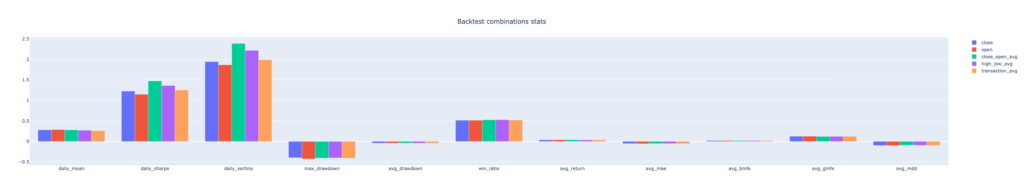
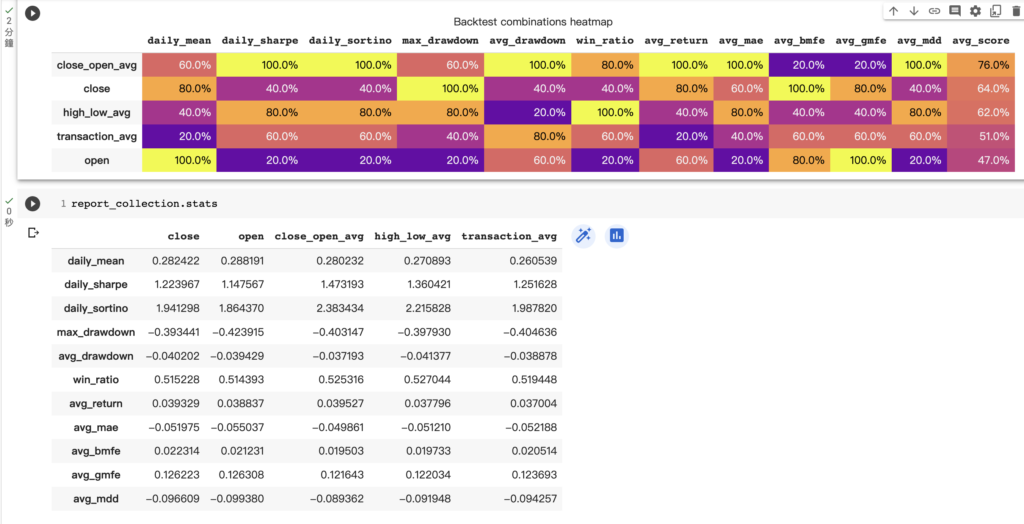
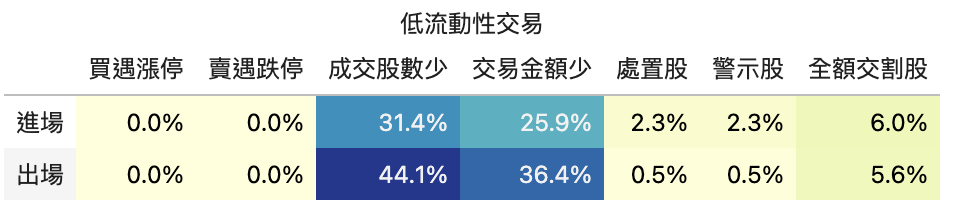
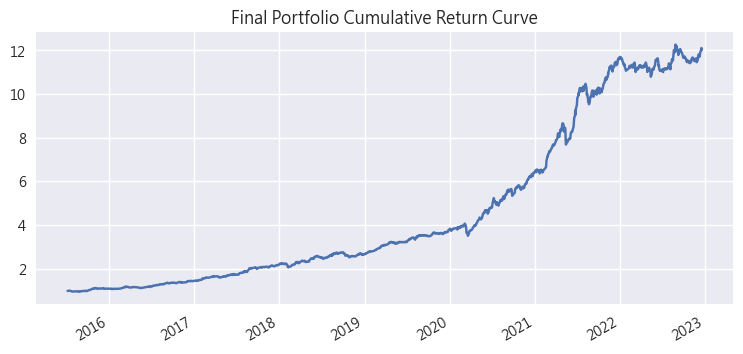
可以發現使用「開盤價」序列擁有最高的報酬率,但整體來說,五種選擇都差異不會很大。原文當時的結論是「收盤價和開盤價的均價」夏普率最高,從 1.14 提升到 1.47,avg_mdd(每筆交易對的平均最大回檔)也從 -10% 降低到 -8.9%。2026 年 10 月用新版 finlab 照同樣條件重跑(資料截到 2023-08-16、手續費三折),五種成交價的日夏普都在 1.17 到 1.23 之間:收盤價 1.19、開盤價 1.21、開收均價 1.17、高低均價 1.23、成交均價 1.20,開收均價反而略低於收盤價;每筆交易的平均最大回檔是收盤價 -9.8%、開收均價 -9.7%,幾乎相同。原文的 1.47 要讓每日淨值也用開收均價估算才重跑得出來(1.44):均價序列本身比收盤價平滑,算出來的波動自然變小,這不是成交價帶來的改善。新版 finlab 只改成交價、每日淨值一律用還原收盤價,比較的才是成交時點本身的差別,結論是五種成交價的差距很小。
三項穩健性驗證:重跑到 2026 年 10 月
這裡驗證本文的頭條策略:本益成長比(本益比除以營業利益成長率)、近 3 月平均營收除以近 12 月平均營收大於 1.1、當月營收除以上月大於 0.9,符合條件的股票取本益成長比最小的 10 檔,每月營收公布後換股,停損 10%,用開收均價成交。2026-10-30 用下載區的 validation/strategy.py(finlab 2.2.24,資料截至 2026-10-29)從第一次有持股的 2014-05-12 起重跑,成本改成 sim() 預設的手續費 0.1425% 與證交稅 0.3%(原文是手續費三折),再做三項檢查。三項檢查的「贏」都是同一個意思:日夏普高於同一段期間的 0050 含息買進持有(etl:adj_close 還原價直接計算報酬、不扣成本)。兩邊的日夏普用同一個公式:日報酬平均除以標準差、乘上 √252,不扣無風險利率。
| 檢查 | 標準 | 結果 |
|---|---|---|
| 鄰近 |
持股檔數(8、10、12)乘上營收加速門檻(1.05、1.1、1.15),9 組至少 7 組贏 | 9/ |
| 前後兩段 | 2014-05-12 到 2020-08-05、2020-08-05 到 2026-10-29 兩段都贏 | 前段 1.29 對 0.86,後段 1.02 對 1.29,不過 |
| 交易 |
原參數、sim() |
日夏普 |
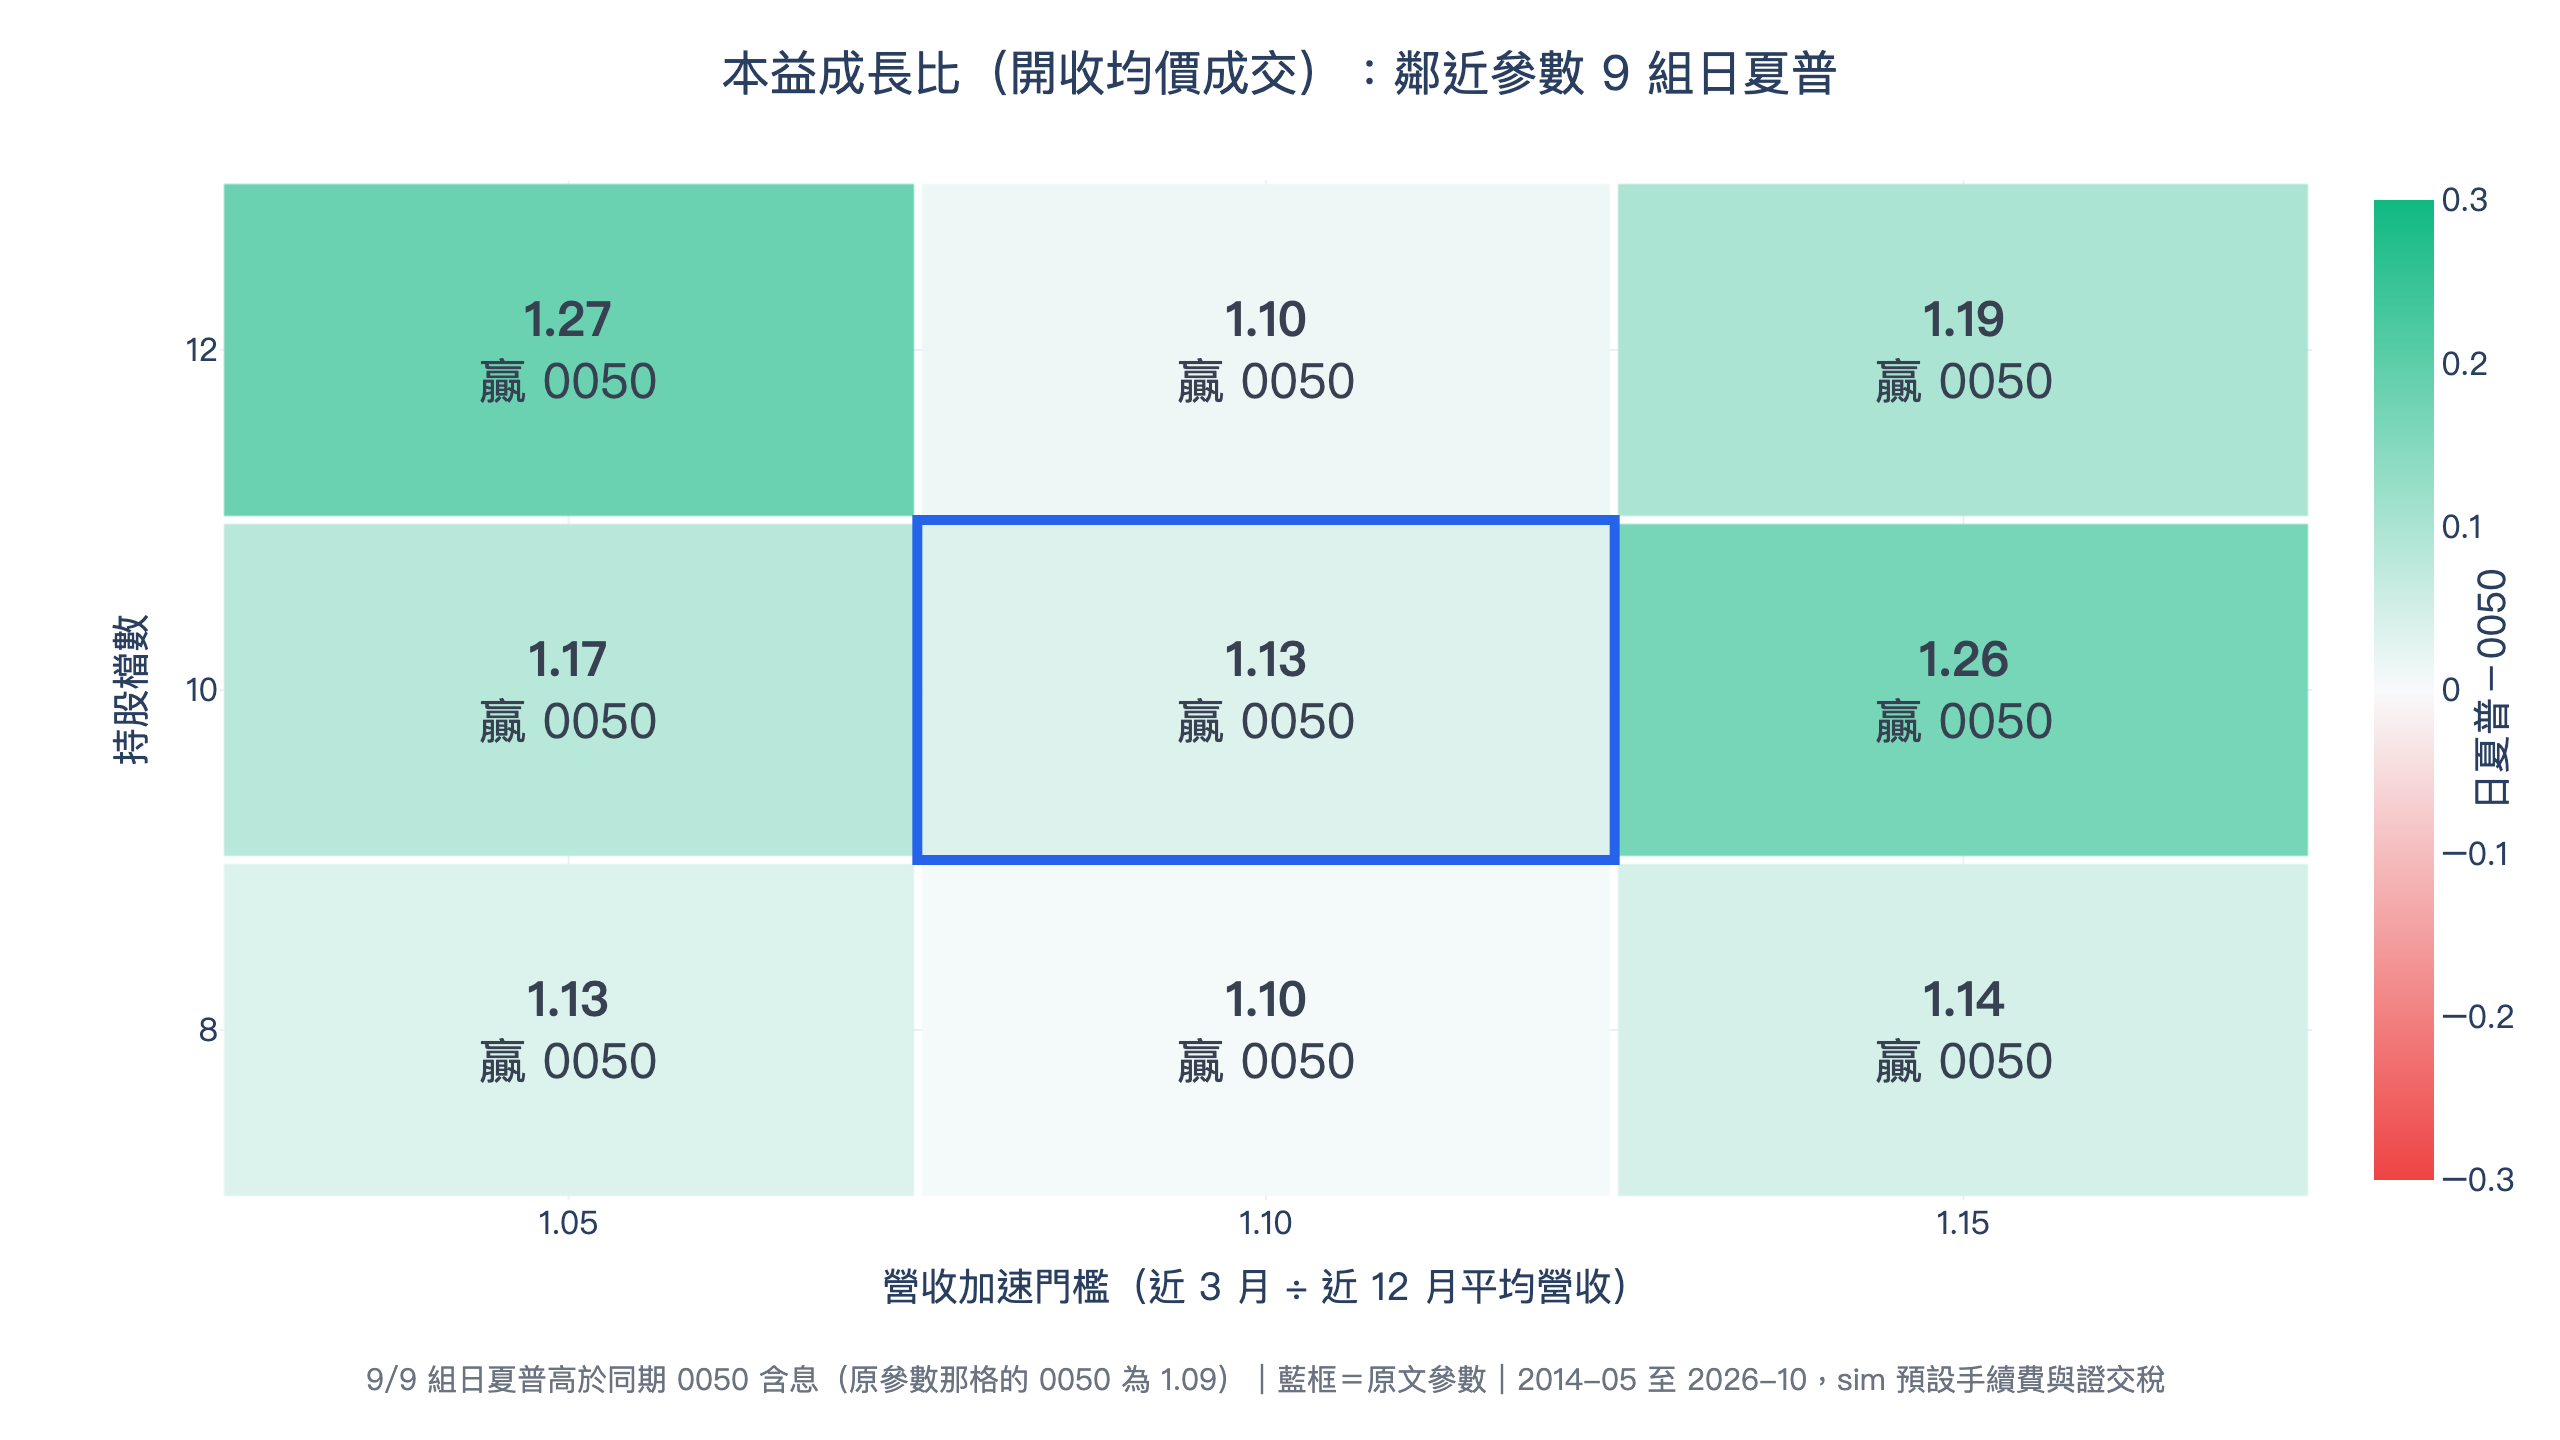
9 組參數的日夏普(括號內是年化報酬,粗體是原文參數):
| 持股 |
1.05 | 1.1 | 1.15 |
|---|---|---|---|
| 12 | 1.27 |
1.10 |
1.19 |
| 10 | 1.17 |
1.13 |
1.26 |
| 8 | 1.13 |
1.10 |
1.14 |
前後兩段與全期:
| 期間 | 策略 |
策略 |
0050 |
0050 |
|---|---|---|---|---|
| 前段 2014-05-12 到 2020-08-05 | 24.7% | 1.29 | 12.7% | 0.86 |
| 後段 2020-08-05 到 2026-10-29 | 23.6% | 1.02 | 28.9% | 1.29 |
| 全期 2014-05-12 到 2026-10-29 | 24.1% | 1.13 | 20.5% | 1.09 |
交易成本對照(原參數):
| 成本 |
年化 | 日夏普 | 最大 |
|---|---|---|---|
| 不扣成本 | 31.1% | 1.39 | -37.1% |
sim() 預設:手續費 0.1425%、證交稅 0.3% |
24.1% | 1.13 | -41.6% |
收盤價sim() |
24.9% | 1.14 | -39.3% |
| 0050 |
20.5% | 1.09 | -34.0% |
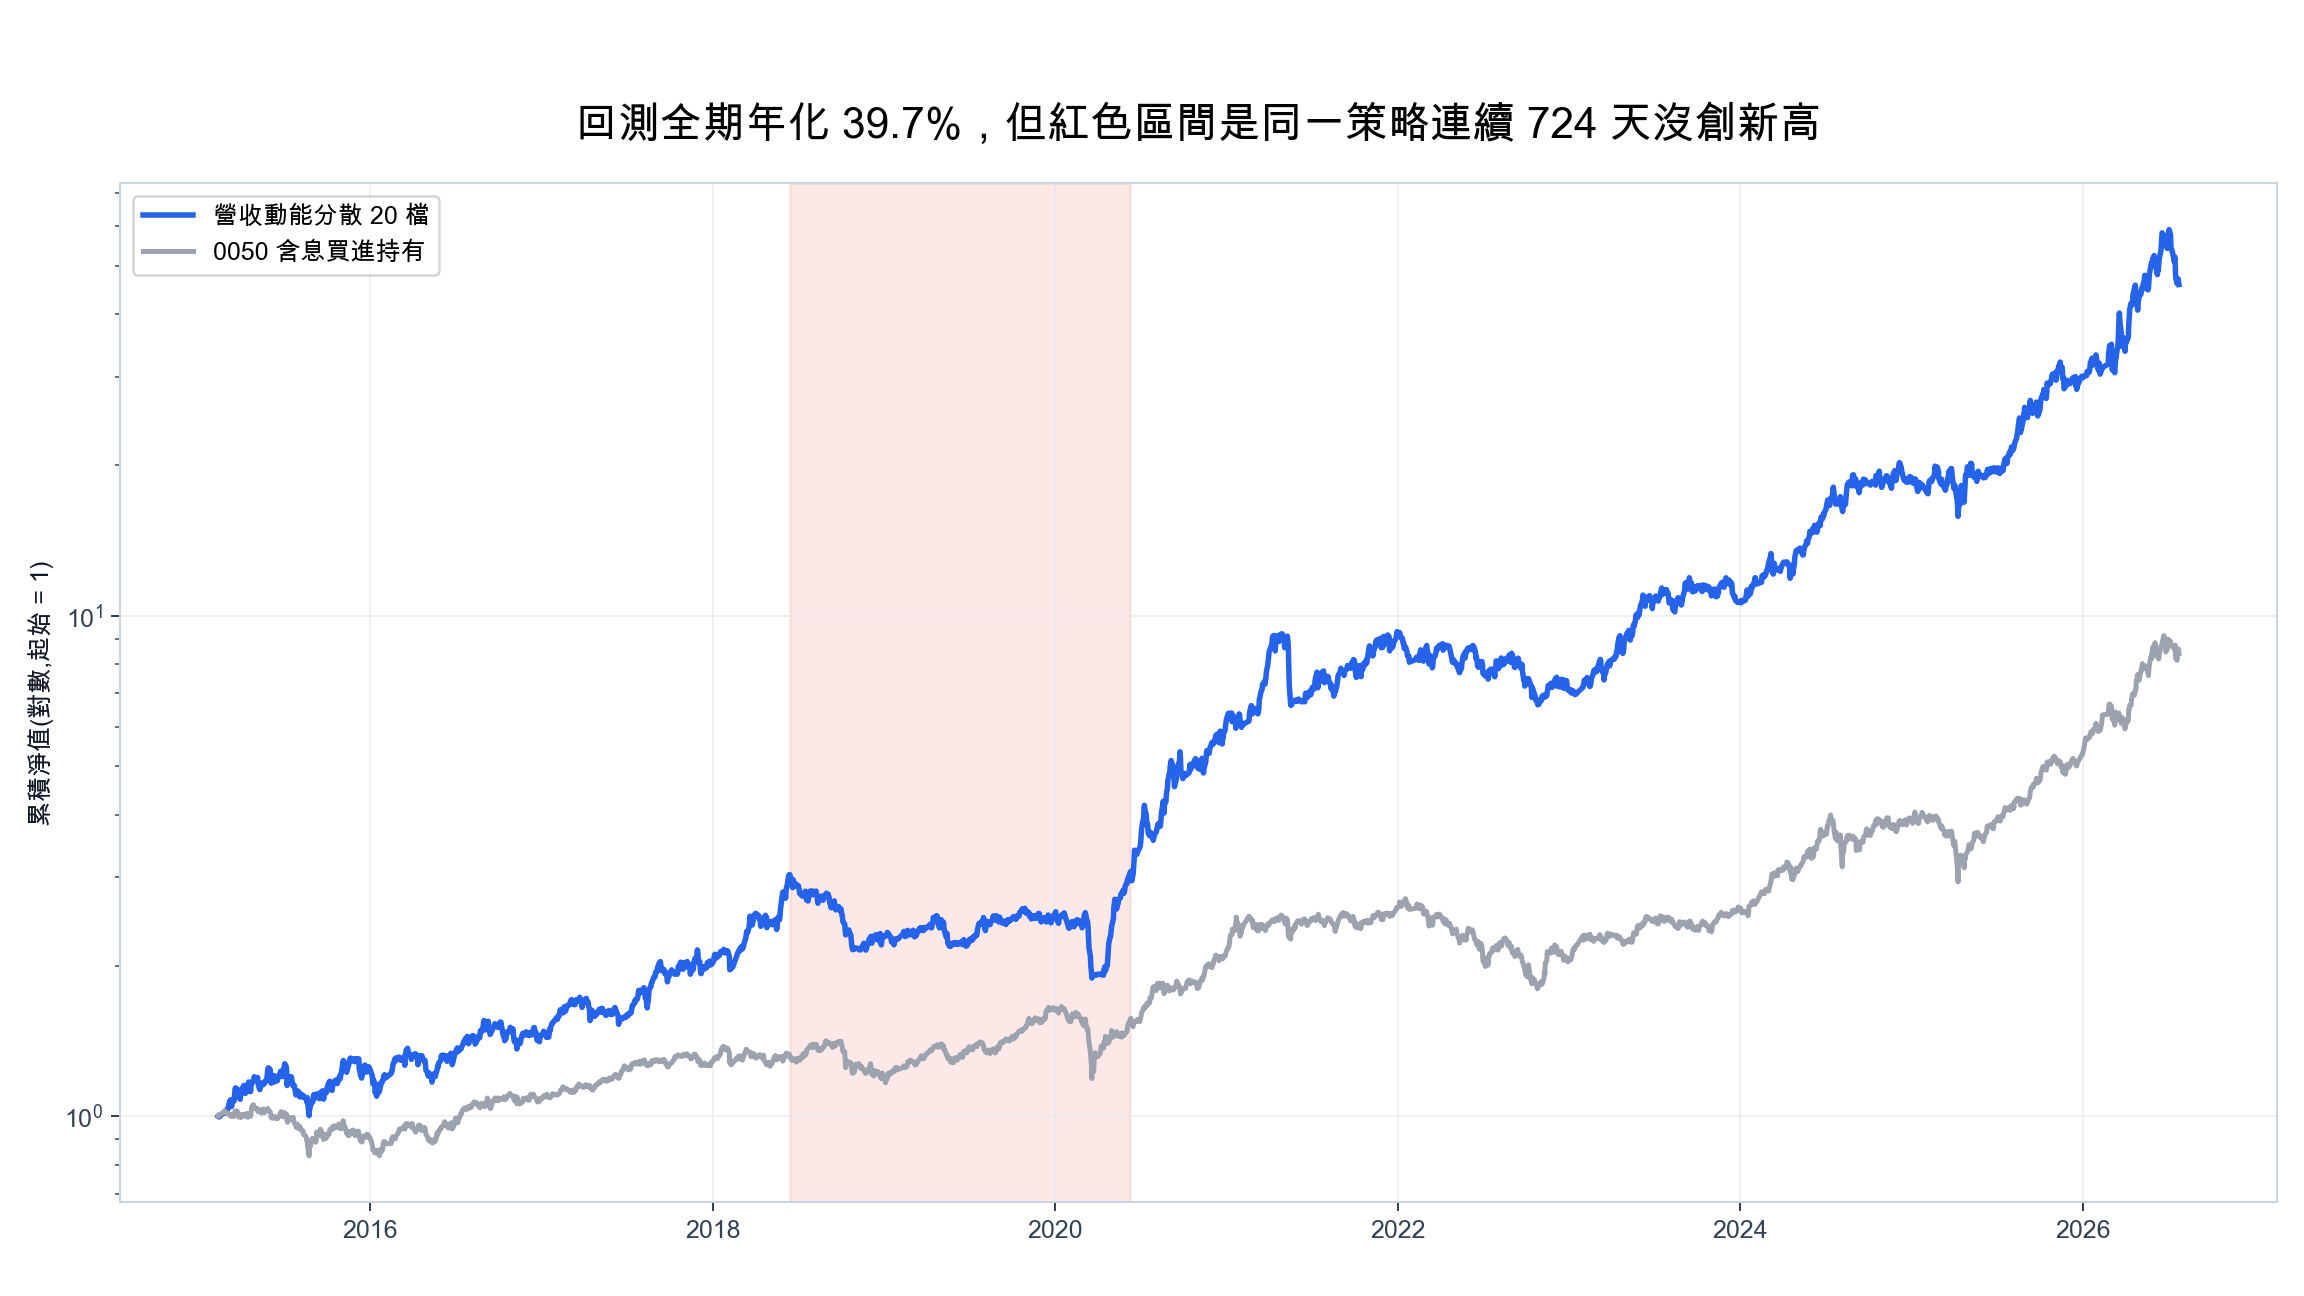
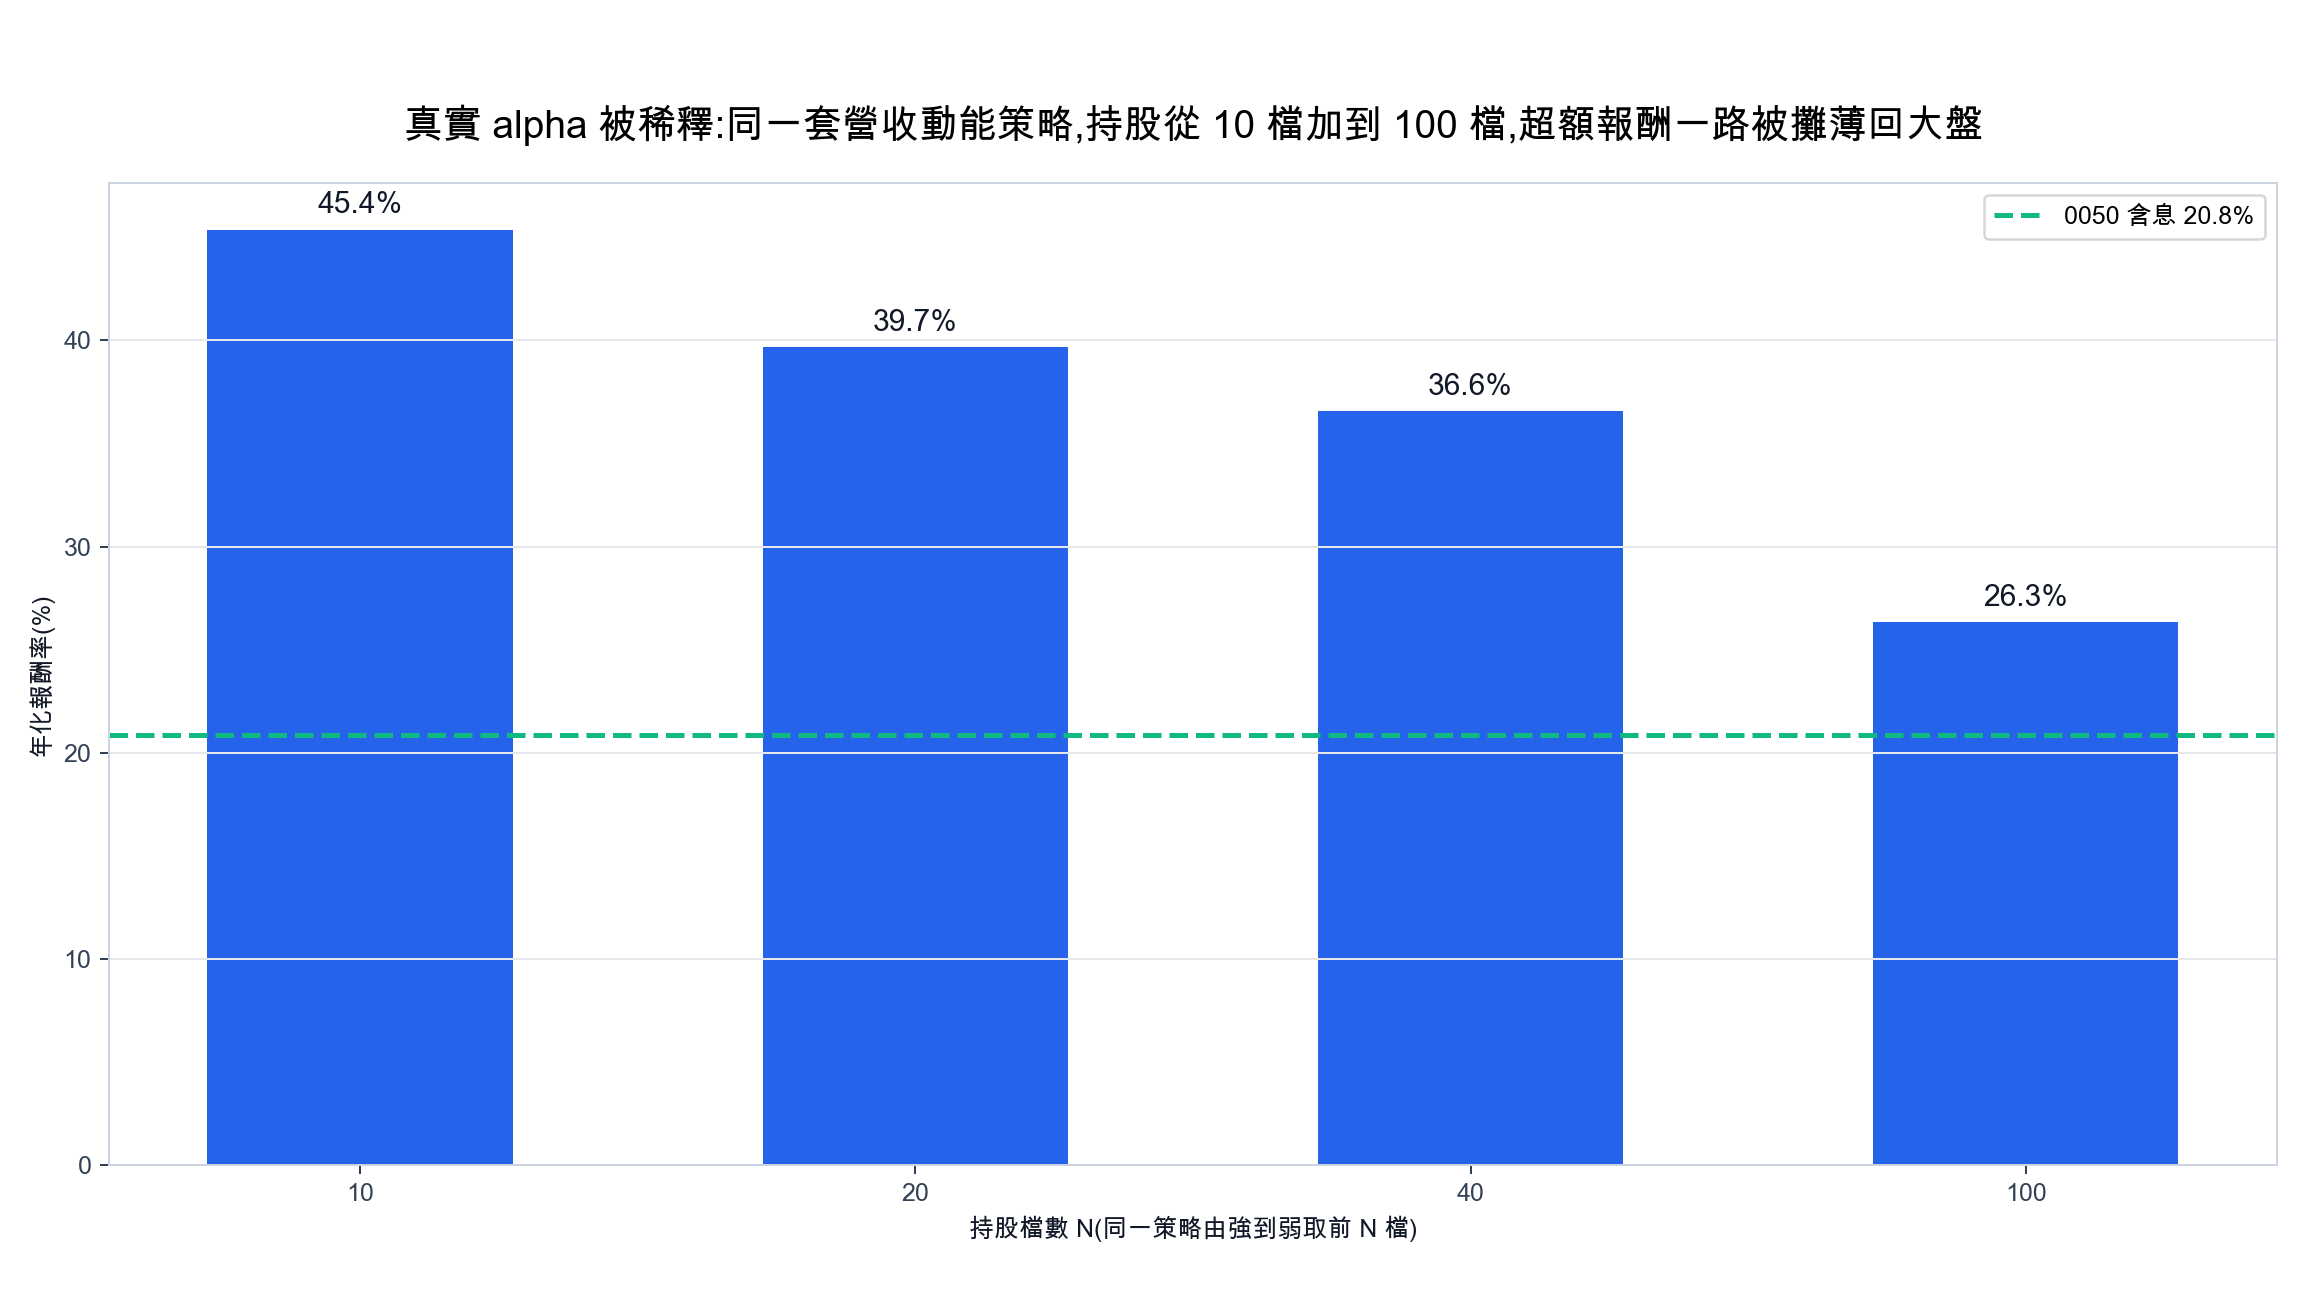
鄰近參數與交易成本都過,前後兩段沒過,所以整體不成立。2014-05-12 到 2026-10-29,年化 24.1%、日夏普 1.13、最大回撤 -41.6%,同期 0050 含息年化 20.5%、日夏普 1.09、最大回撤 -34.0%。9 組鄰近參數的日夏普在 1.10 到 1.27 之間,全部高於 0050,但其中 5 組只贏 0.01 到 0.05;優勢幾乎都在前段(2014 年 5 月到 2020 年 8 月)1.29 對 0.86,後段(2020 年 8 月以後)0050 漲得更快,策略 1.02 對 1.29、年化 23.6% 對 28.9% 都輸。成交價換成收盤價也是 1.14,選哪一種成交價不改變結論。這支策略不放進策略庫。
結論
2026 年 10 月重跑後,五種成交價的夏普率差距很小,開收均價沒有比收盤價好;本益成長比策略本身的三項穩健性驗證,後半段輸 0050 含息,不成立。
還有更多回測價格序列想要打造嗎?可以反映給我們開發,或是按照附件的 colab 檔 來自行客製化,讓回測的選擇更有彈性。
延伸閱讀
投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始