執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現因子 ETF 含息比較,請讀:https://finlab.finance/setup?relatedUrl=/blog/factor-etf-qual-usmv-backtest
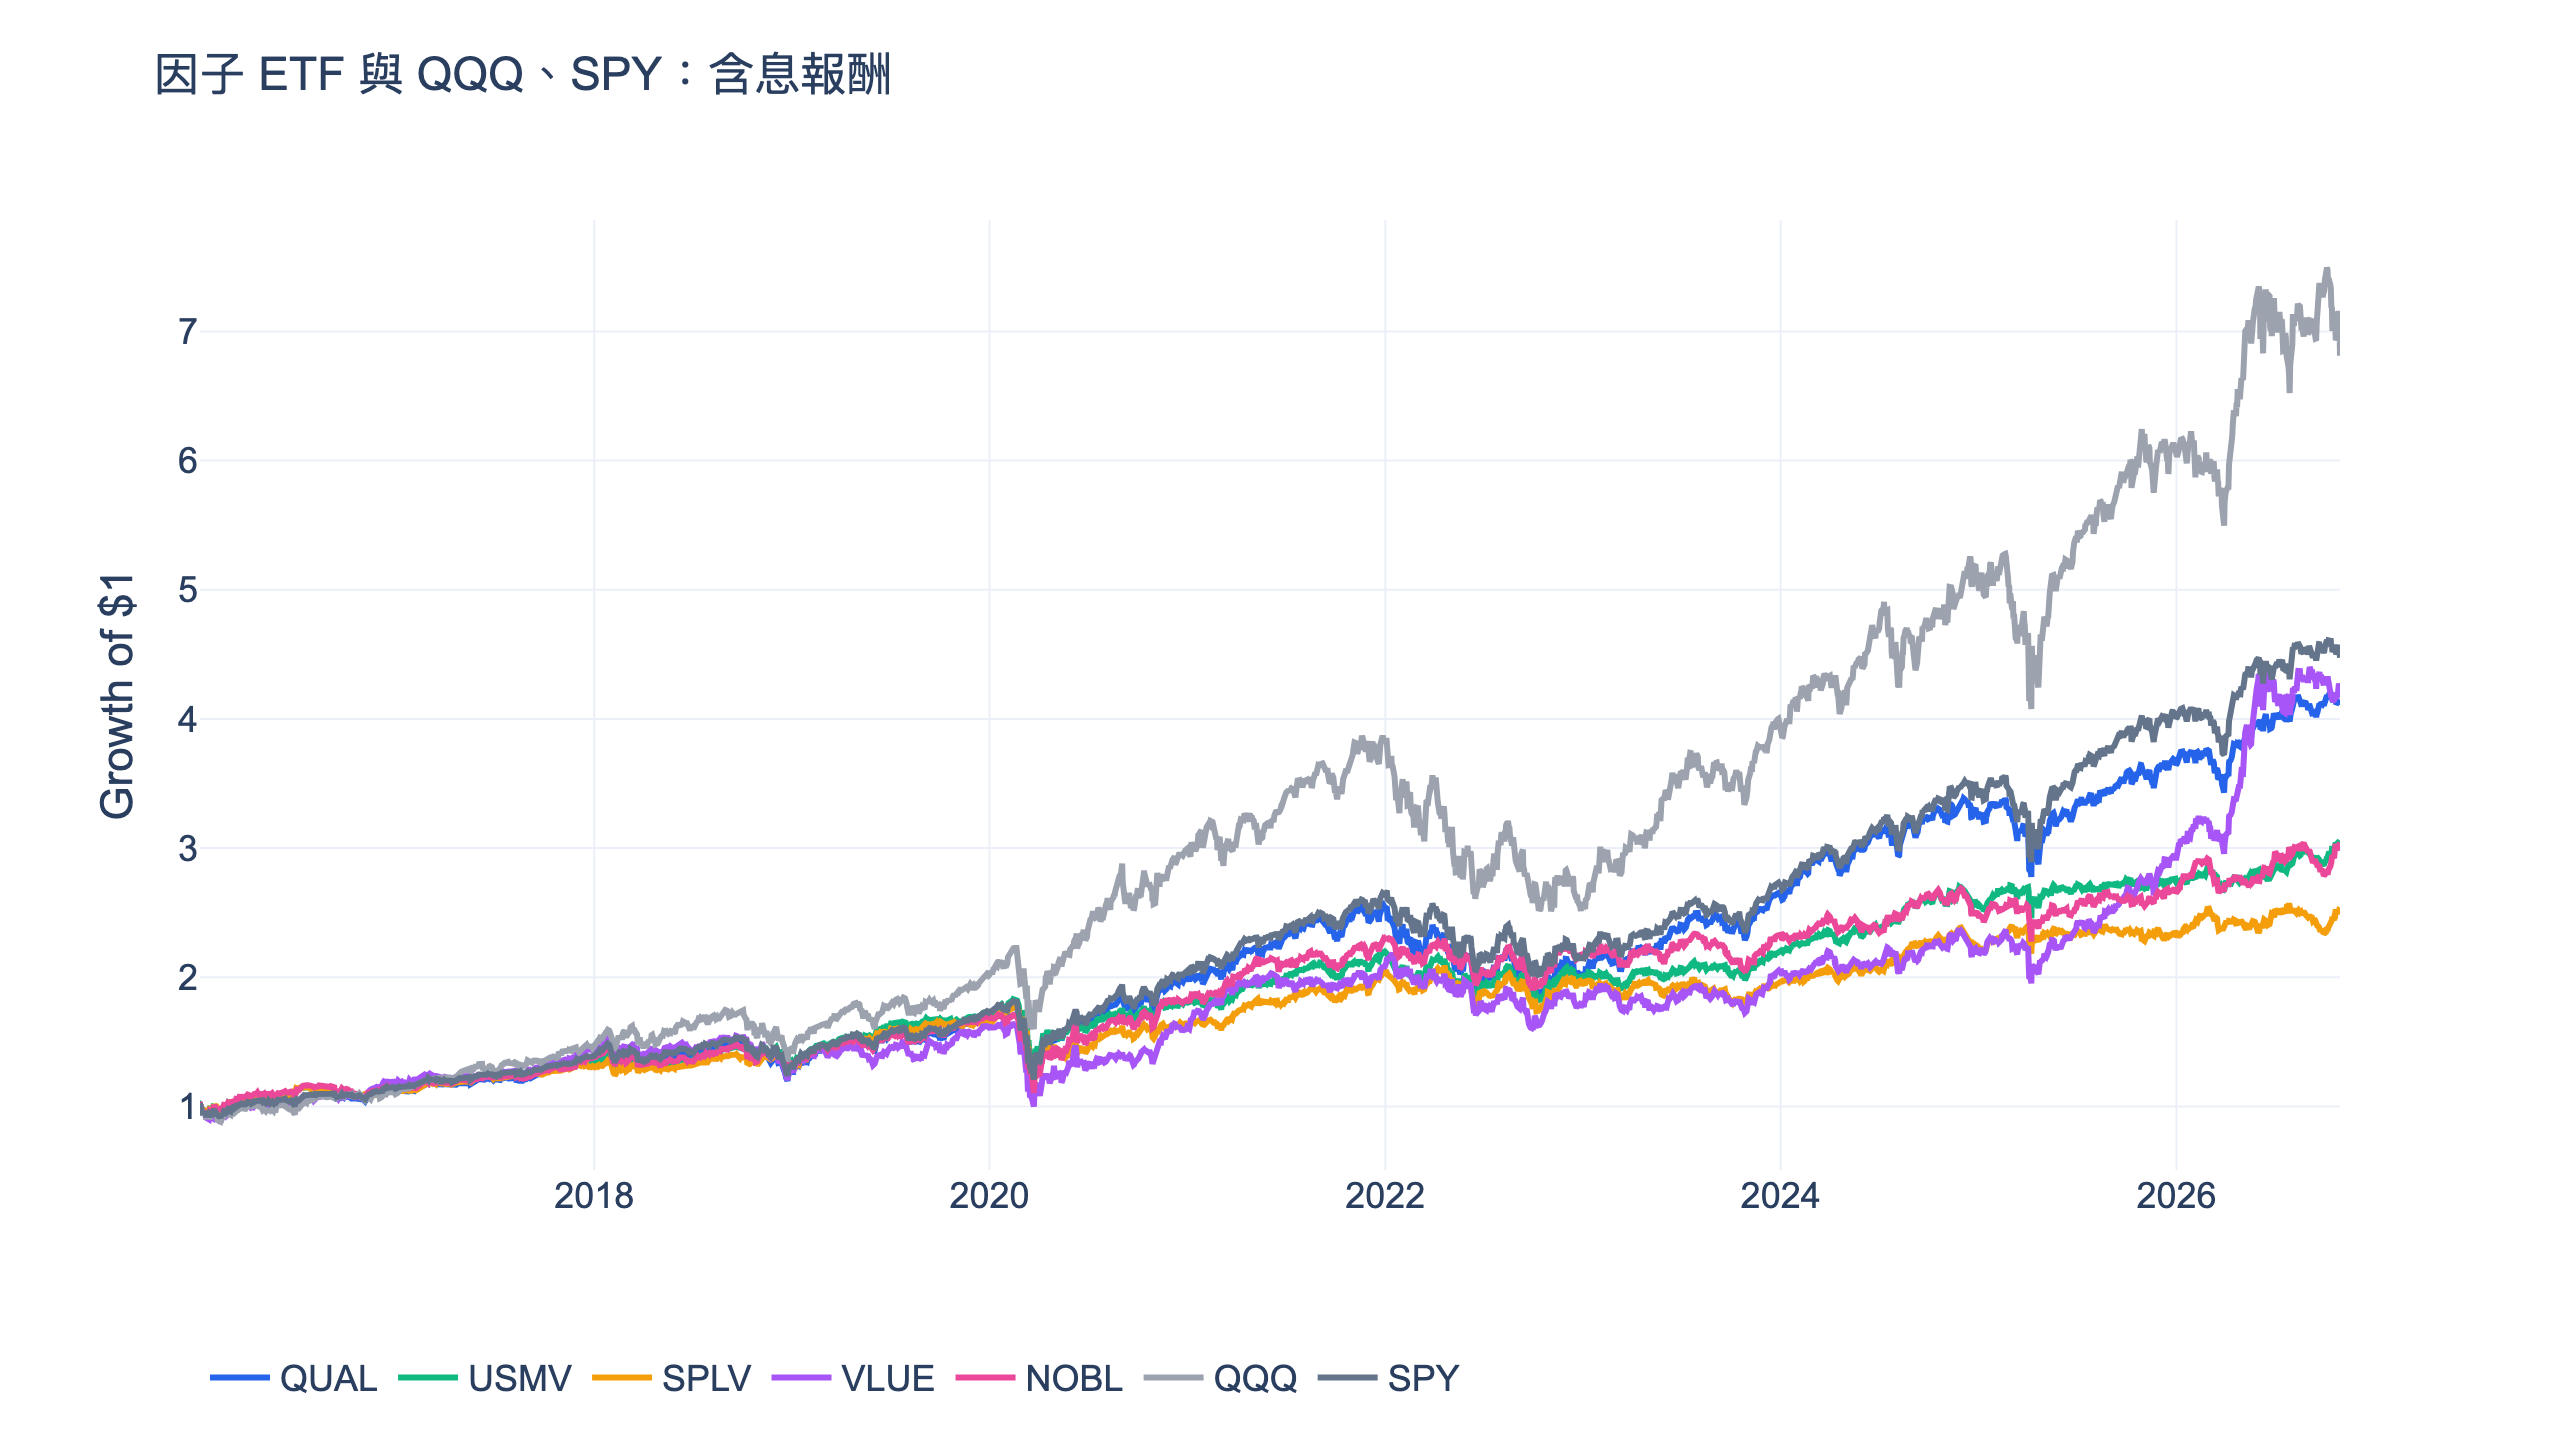
2016 年 1 月至 2026 年 10 月,QUAL 年化報酬 13.9%、USMV 10.8%,QQQ 為 19.4%、SPY 為 14.9%。 USMV 波動較低,最大回撤仍達 -33.1%。另外重跑 MTUM、QUAL、USMV、VLUE 四因子輪動,原設定日夏普 0.88,接近 QQQ 的 0.89,但只有三組鄰近參數贏,前半段與成本檢查都沒過。本文呈現未通過驗證的規則,以及各基金的風險報酬差異,不推薦部署該輪動。
因子 ETF 用規則持有具備某種特徵的股票,例如品質、價值、動能或低波動。它可能改變投資路徑,卻不保證累積財富更多。本文分開回答兩個問題:各基金單獨持有得到什麼,以及在因子基金之間再加一層排名,有沒有提高相對 QQQ 的風險調整績效。
品質、低波、價值與股利成長的持有結果
| ETF | 含息總報酬 | 年化報酬 | 日夏普 | 最大回撤 | 前/後半日夏普 |
|---|---|---|---|---|---|
| QUAL | 310.8% | 13.9% | 0.83 | -34.1% | 0.89 / 0.76 |
| USMV | 202.6% | 10.8% | 0.79 | -33.1% | 0.85 / 0.74 |
| SPLV | 154.0% | 9.0% | 0.65 | -36.3% | 0.71 / 0.58 |
| VLUE | 318.4% | 14.1% | 0.77 | -39.5% | 0.71 / 0.84 |
| NOBL | 204.3% | 10.8% | 0.71 | -35.4% | 0.86 / 0.53 |
| QQQ | 581.2% | 19.4% | 0.91 | -35.1% | 1.08 / 0.74 |
| SPY | 347.3% | 14.9% | 0.87 | -33.7% | 0.93 / 0.82 |
全部使用 2016-01-04 至 2026-10-30 的還原價,納入配息再投資,與同日期 QQQ、SPY 比較。五檔因子基金全期日夏普都低於 QQQ,QUAL 的 0.83 最接近,其次 USMV 0.79。表格同時保留累積、年化與回撤,避免只看日常漲跌較小,就以為最後財富一定較高。
USMV 年化波動 14.2%,SPLV 15.1%,都低於 QQQ 的 22.2%;但 USMV 最大回撤 -33.1%,只比 QQQ -35.1% 淺約兩個百分點,SPLV 的 -36.3% 更深。低波動或最小波動描述的是組合建構方法,不能當成極端行情的虧損上限。
QUAL:品質因子如何挑股票?
MSCI 的產業中性品質指數說明使用股東權益報酬率、槓桿與盈餘變異等特徵。這和只看單一獲利率、只買熟悉大公司不同;產業相對評分也表示品質選擇並非單純剔除所有景氣循環產業。投資人持有的是特定指數的實作,不能只用「好公司」三個字推論結果。
Novy-Marx(2013)提供毛利能力與報酬的實證,支持研究品質相關特徵的動機,但毛利除以資產,和 QUAL 的三項指數分數不同。本文用基金實際含息價格,連同其實作與內扣費一起衡量,沒有宣稱重建論文的原始投資組合。
QUAL 年化 13.9%,低於 SPY 約一個百分點、低於 QQQ 超過五個百分點;最大回撤 -34.1%,與兩個基準接近。它前半段日夏普 0.89,輸 QQQ 的 1.08;後半段 0.76,略勝 0.74。這種優勢換邊提醒我們,不能只選表現較好的後半段,就把品質基金視為長期必勝配置。
USMV 與 SPLV:最小波動與低波動不同
SPLV 直接從 S&P 500 篩選歷史波動較低的股票;USMV 則以 MSCI 組合最小波動方法,考慮股票一起變動的關係與限制條件。Invesco 的 SPLV 說明列出一百檔低波股票與季度調整。MSCI 的方法更新則將標準最小波動指數檢查自 2025 年 8 月改為每季;配息頻率無法代替成分調整頻率。
Ang、Hodrick、Xing 與 Zhang(2006)發現高特有波動股票的後續報酬偏低,與低波題目相關,但這兩檔基金都沒有逐字重現論文的迴歸排序組合。股票層級低波異常、投資組合日常波動較小,以及急跌時能否保護本金,是三個不同主張。本文支持兩基金在這段期間波動較小,不支持把它們當成強力避險工具。
此外,低波不等於沒有股票市場、產業偏重或利率變動風險。投資人若只能承受一成跌幅,歷史上曾跌三成多的結果就已超過需求,不能因名稱有「最小」二字就忽略。本文也沒有估計未來相關性,歷史最大回撤不是未來最大可能損失。
VLUE 與 NOBL:價值、長期加息與高殖利率
MSCI 價值指數說明使用股價淨值比、預估本益比與企業價值對營業現金流。ProShares 的 NOBL 說明則著重 S&P 500 中至少連續二十五年增加股利的企業。股利連續成長與當前殖利率最高是不同篩選條件,NOBL 不能直接替代「高股息前幾名」的研究。
VLUE 年化 14.1%,最大回撤 -39.5%,為這五檔最深;日夏普從前半段 0.71 升到後半段 0.84。NOBL 年化 10.8%、最大回撤 -35.4%,日夏普反而由 0.86 降到 0.53。兩者的因子名稱都無法免除估值與股票價格下跌風險。
本文使用 NOBL 的真實基金價格,不從僅十年左右的企業事件資料反推二十五年連續加息條件。長年股利篩選由基金本身執行,這使它和自行建立的短年數股利成長策略有明確差別;短資料能測後者,不能宣稱等同完整股利貴族規則。
補齊資料後,重跑原定四因子輪動
先前掩護性買權與股利研究因原基金歷史不足,以 SPMO、SPHQ、SPLV、RPV 做替代實驗。舊結果仍代表那四檔替代基金。本次 MTUM、QUAL、USMV、VLUE 的歷史已補齊,依原計畫重跑,沒有更換參數或把新結果覆蓋成舊實驗的績效。
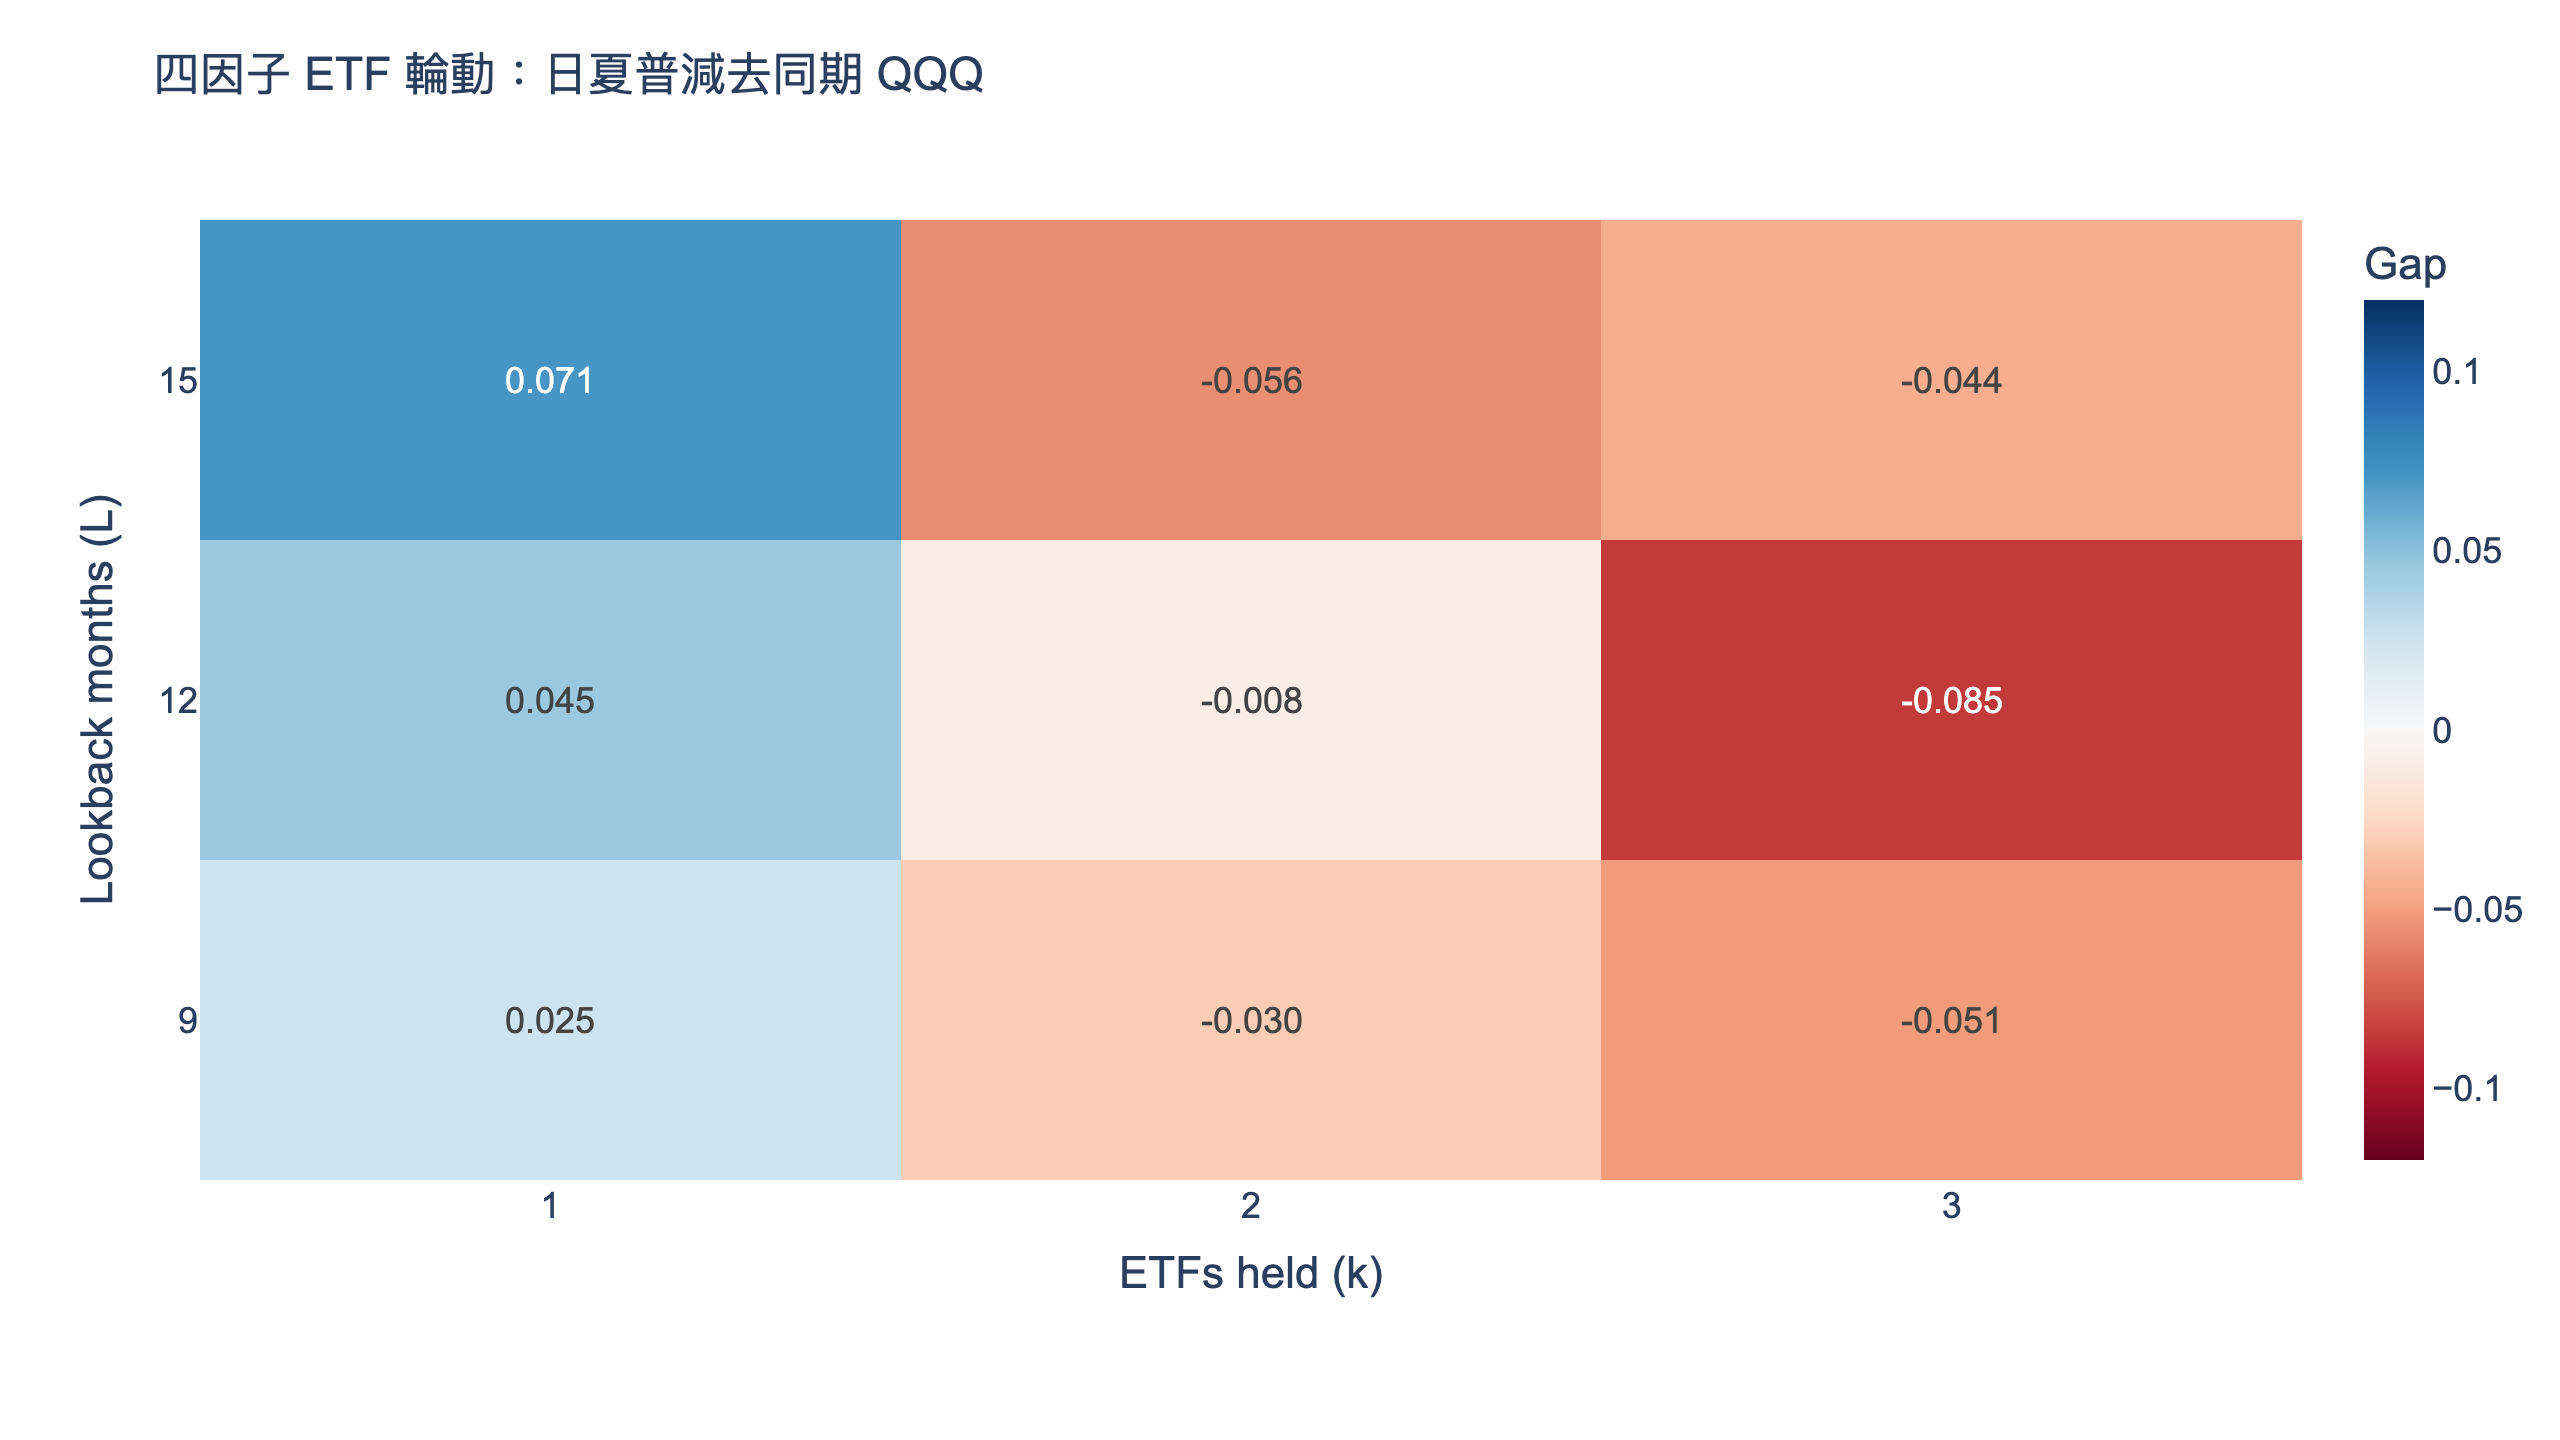
設計 D 每月底依過去 L 個月含息報酬排名,選前 k 檔等權。原設定 L=12、k=2;九組為 L=9/12/15,乘上 k=1/2/3。一個月以二十一交易日近似;九組統一從備妥十五個月回看的第一個月底 2017-04-28 開始,避免短回看組多吃一段較好行情。沒有加停損、均線、槓桿或放空。
Asness、Moskowitz 與 Pedersen(2013)提供跨資產價值與動能的研究動機,但論文不保證對四個美股因子 ETF 做動能排名就會勝 QQQ。下面檢查的是這個具體實作,不是用單次失敗否定所有因子投資。
| 設計 | 日夏普 | 同期 QQQ | 年化報酬 | 最大回撤 | 勝出參數 | 0.1% 成本後日夏普 |
|---|---|---|---|---|---|---|
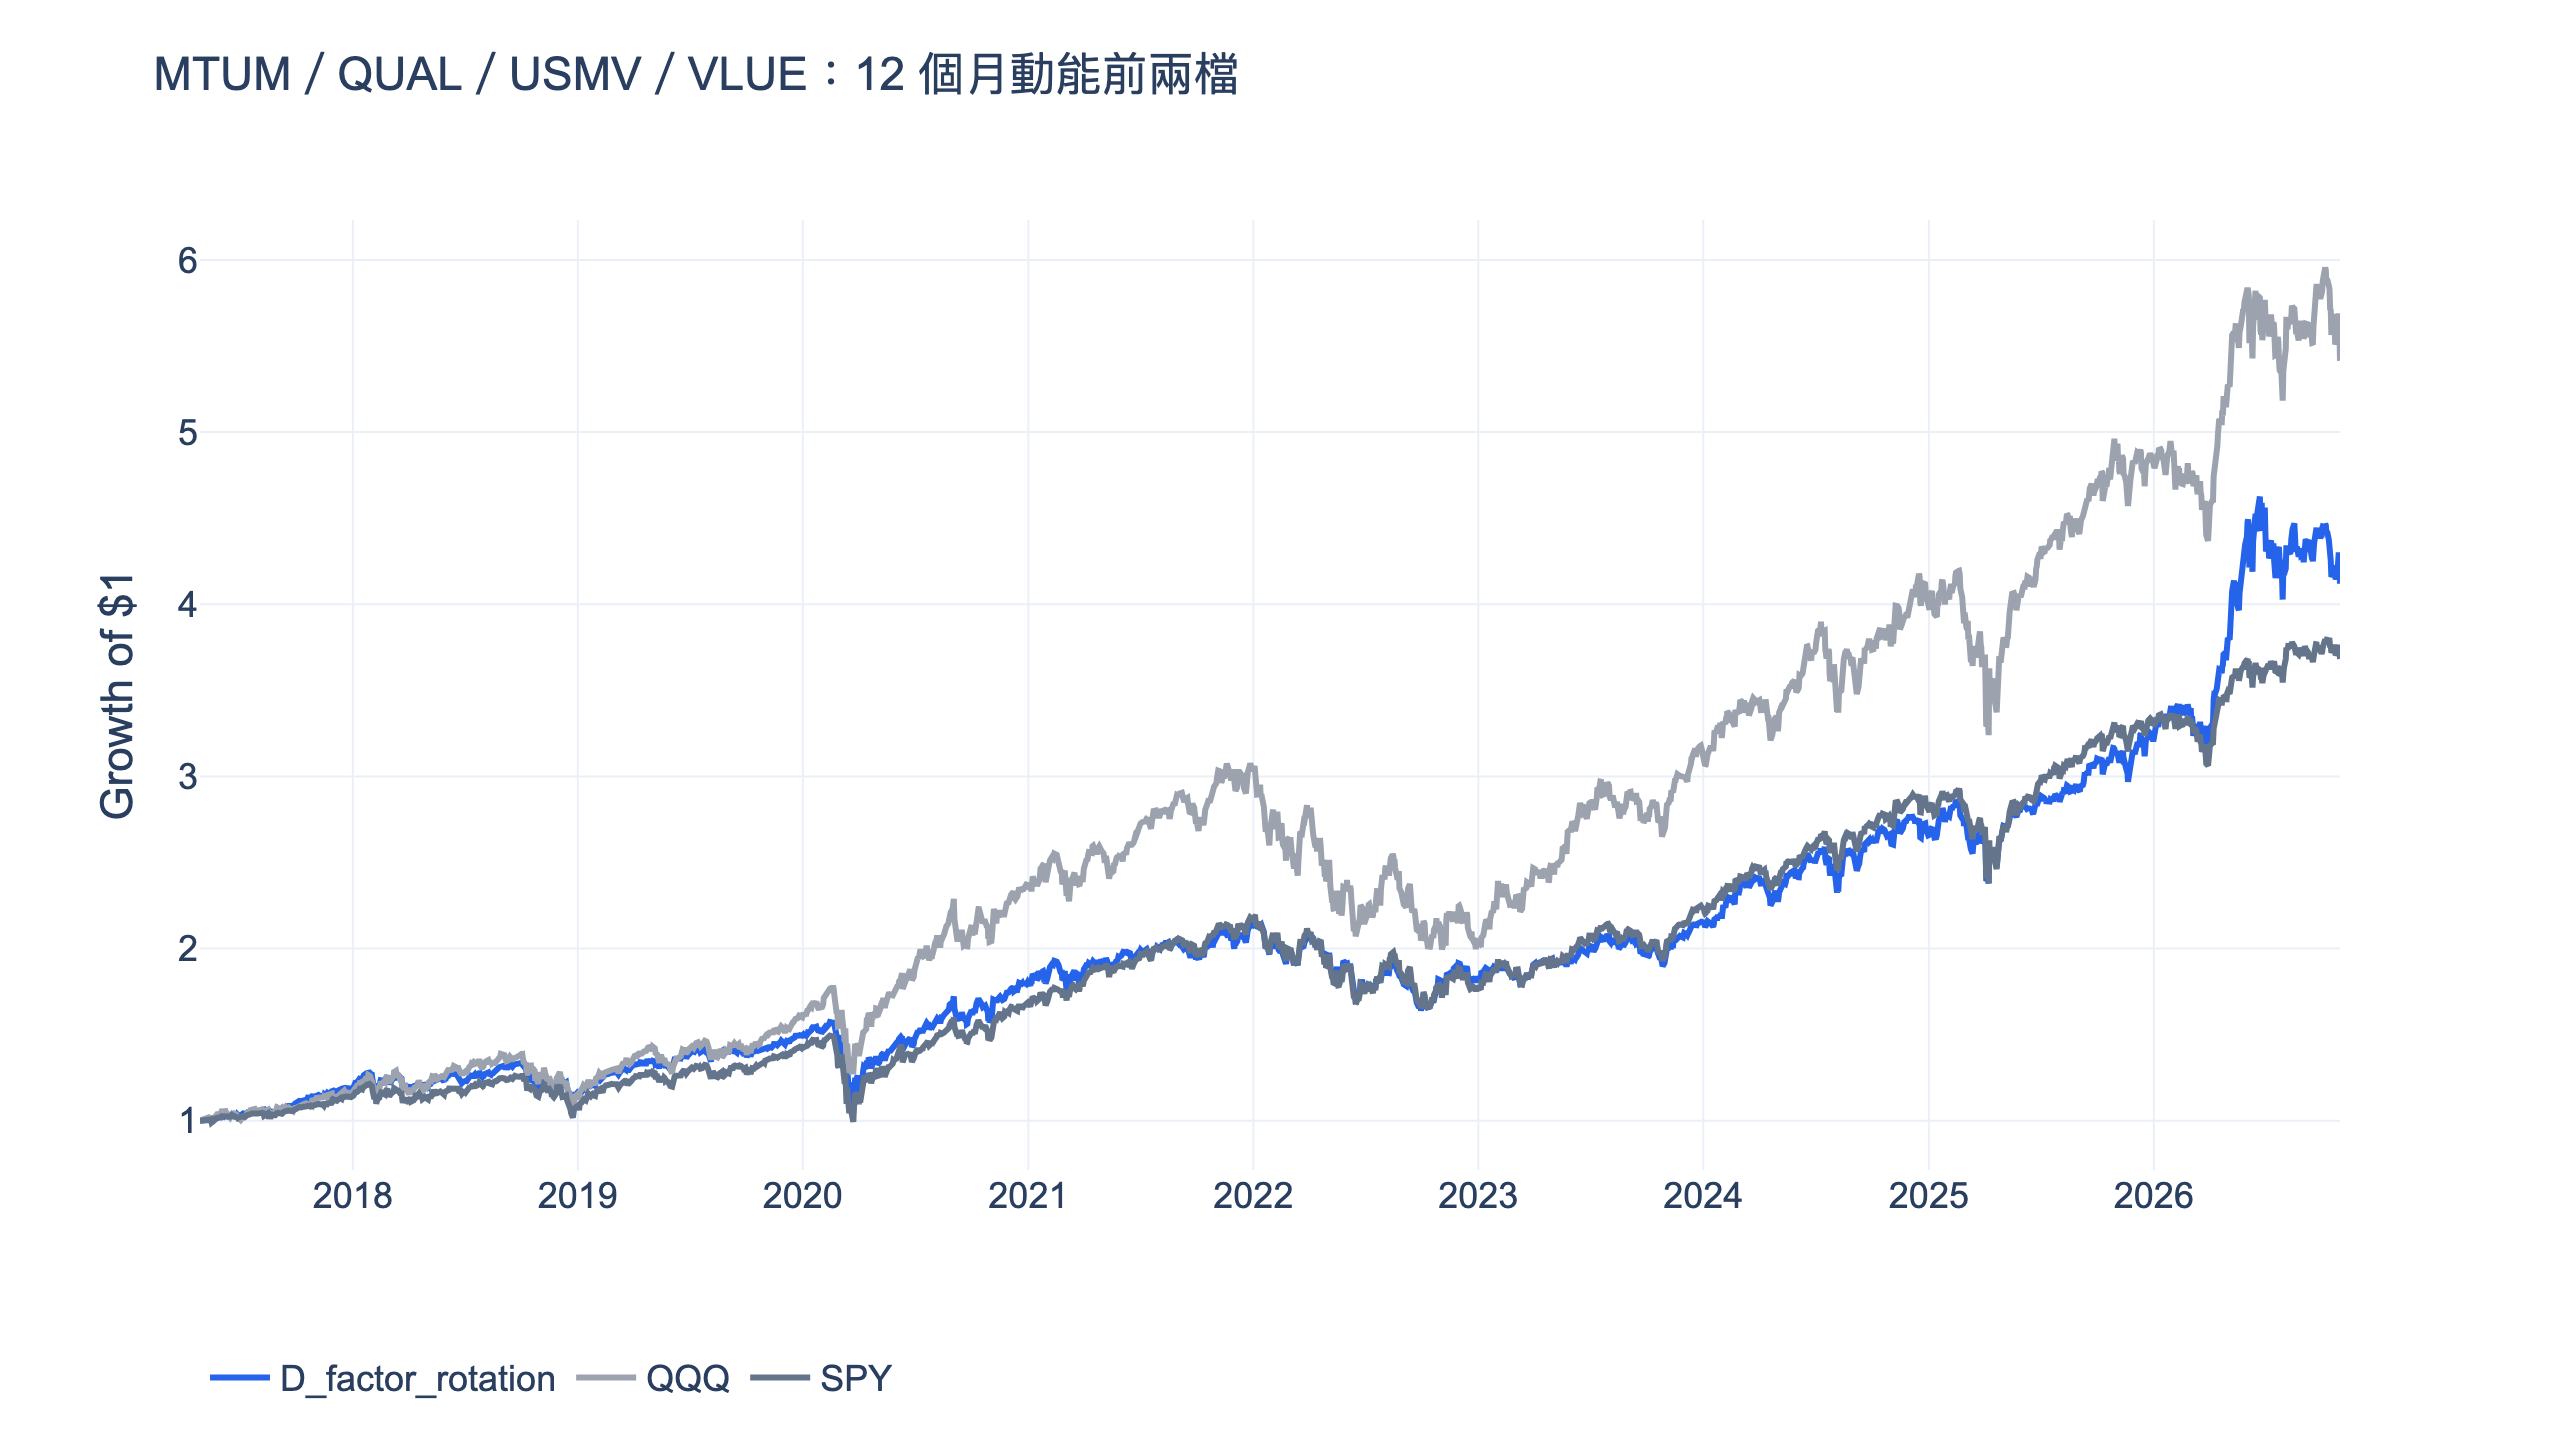
| D | 0.88 | 0.89 | 16.1% | -33.6% | 3/9 | 0.86 |
原設定年化 16.1%,QQQ 同期 19.4%;最大回撤 -33.6%,QQQ -35.1%。日夏普未四捨五入約為 0.8781 與 0.8865,雖然差距很小,仍然是輸。若只列小數一位,兩者都會變成 0.9,卻不會讓失敗變成勝出。
九組參數、前後半段與交易成本
| 檢查 | 實測 | 要求 | 結果 |
|---|---|---|---|
| 鄰近參數 | 三組勝出 | 至少七組 | 未過 |
| 前半段 | 0.83,QQQ 1.00 | 日夏普較高 | 未過 |
| 後半段 | 0.93,QQQ 0.77 | 日夏普較高 | 此半段通過 |
| 每邊 0.1% 成本 | 0.86,QQQ 0.89 | 成本後仍勝 | 未過 |
分段點是 2022-01-26,每一半都用相同日期的 QQQ 比較。這是對已觀察樣本的穩定性檢查,並非未看過資料的樣本外驗證。雖然本輪規則在開跑前登記,題目與 ETF 清單本身仍是在知道整體歷史行情的背景下選出,不能宣稱完全沒有研究者選擇偏差。
固定權重對照用原設定在月底的平均配置,排除最後一次沒有後續持有區間的觀測,約為 MTUM 32.5%、QUAL 29.4%、USMV 18.0%、VLUE 20.2%,每月再平衡後日夏普 0.80,低於輪動的 0.88。輪動確實勝過這項對照,但仍未勝過 QQQ。平均權重由整段樣本事後計算,只用來辨認切換貢獻,不當成事前可執行的第二支策略。
扣 BIL 日報酬後,原設定夏普 0.75,QQQ 0.78,結論不變。勝出的三個鄰近設定全部只持有第一名,持兩檔與三檔都沒有勝出。這種成功集中在一側的情況,達不到預先規定的七成參數高原;本文沒有看完結果後把原設定改為一檔。
單獨基金的前後半段
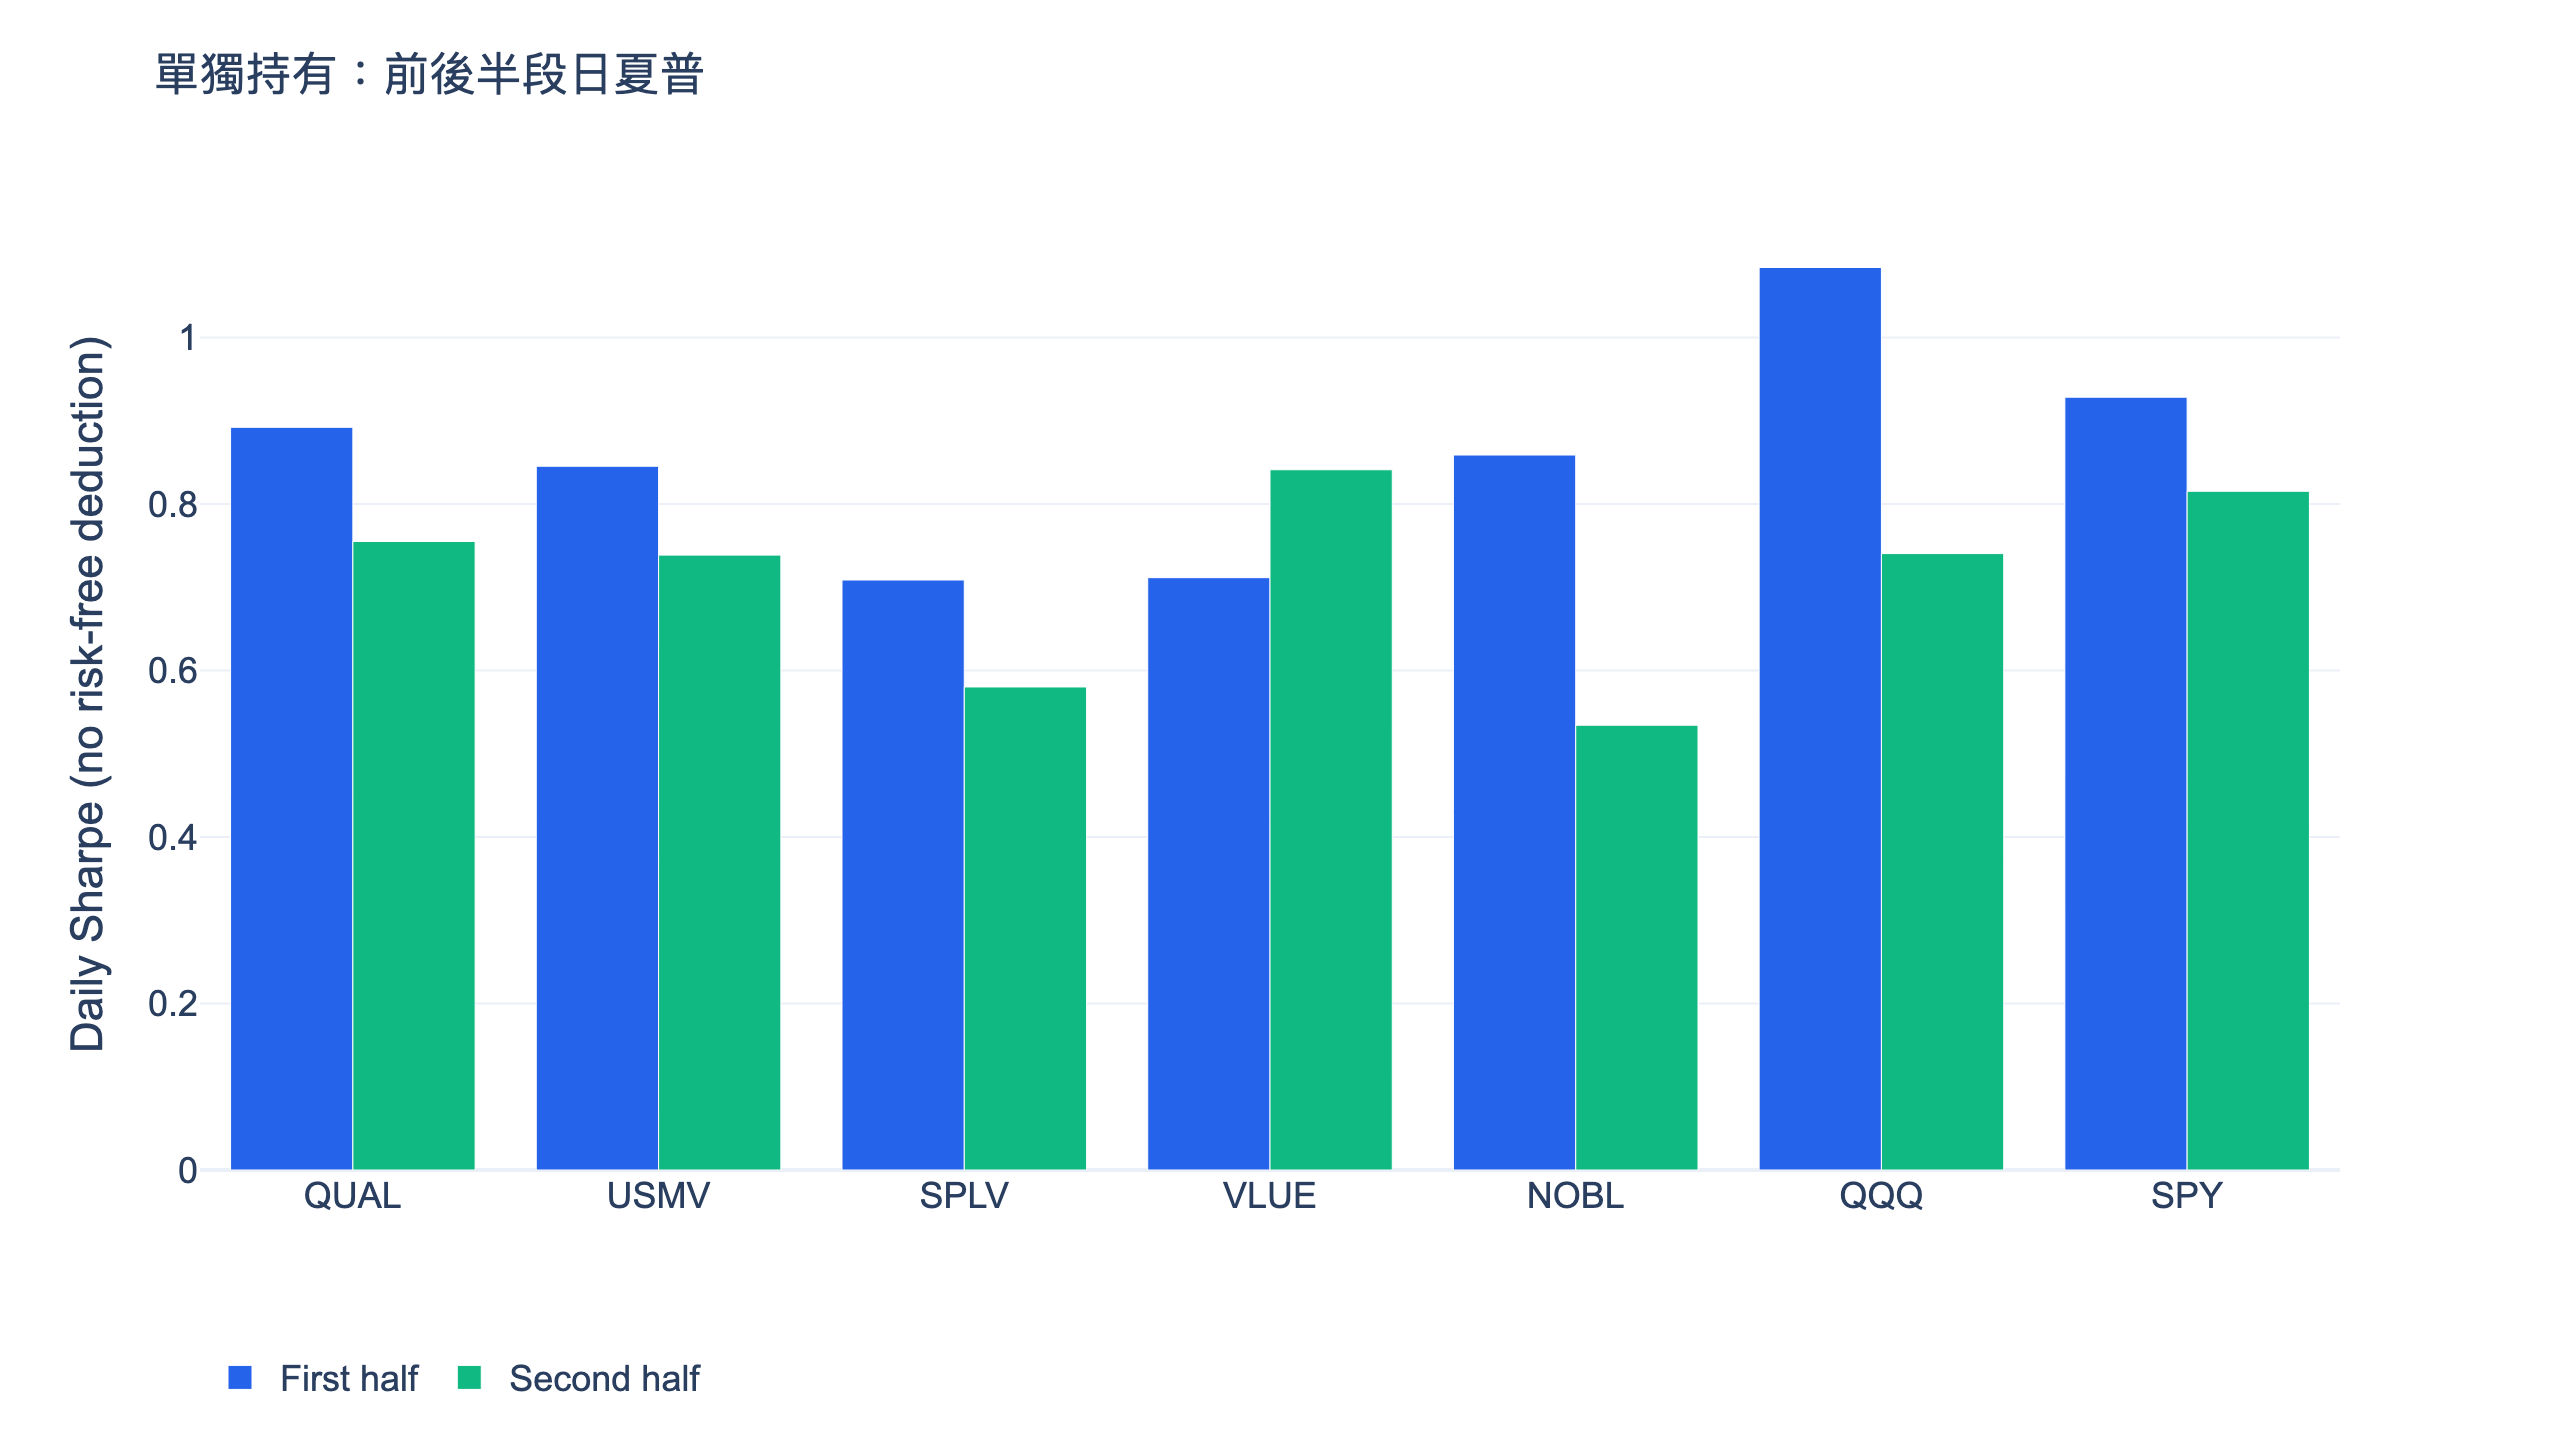
完整持有視窗中,QQQ 的前後半段日夏普為 1.08/0.74;QUAL、VLUE 只在後半段勝過它,USMV 後半段非常接近,但未四捨五入前仍略低。SPLV、NOBL 兩段都輸。SPY 也是後半段才勝出。圖與主表列相同基金、相同切分,讓基金優勢何時出現一目了然,避免只靠最近的曲線排永久名次。
重現四因子原設定
顯示程式碼
import finlab
from finlab import data
from finlab.backtest import sim
from finlab.markets.us import USFundMarket

finlab.login()
data.set_market("us_fund")
data.truncate_end = "2026-10-30"
calendar = data.get("us_price:adj_close").index
price = data.get("us_fund_price:adj_close").reindex(calendar).ffill()
etfs = ["MTUM", "QUAL", "USMV", "VLUE"]
score = price[etfs] / price[etfs].shift(252) - 1
selected = score.rank(axis=1, ascending=False, method="first") <= 2
weights = selected.astype(float) / 2
class QQQMarket(USFundMarket):
    @staticmethod
    def get_benchmark():
        return price["QQQ"]

report = sim(weights.loc["2017-04-28":], resample="M", market=QQQMarket(), upload=False)
report.to_html("factor_rotation.html")
完整 research.py 另對齊股票交易日曆,第一筆報價後的零星缺值沿用前值,並保留第一筆模擬成交前的零報酬觀測。它同時跑完九組因子參數與三個相關的動能設計,產出互動報告、每日權益及統計;兩篇使用同一份快照,避免修改股票池後仍引用另一版本的數字。
用 FinLab skill 重現研究
從AI 輔助安裝流程連結帳號,agent 設定指南有 Claude Code、Codex 與 Gemini CLI 的操作方式。安裝指令如下:
顯示程式碼
npx skills add koreal6803/finlab-ai --skill finlab -g -y接著請 agent 使用下載的 research.py、固定資料截止日,先重現原設定與九組參數。不需要自己從頭寫程式,也可以在瀏覽器的 FinLab Studio檢查程式。若之後想測其他均線或改持股數,另存為新實驗,保留本次原始結果;看過數字才改條件,已經不屬於原先的驗證。本文沒有提供通過驗證的策略部署入口。
互動報告的大盤基準也使用 QQQ。報告從首次模擬成交顯示,表格則保留前一個訊號日的現金觀測以納入首次交易成本;這一個交易日的起點差異,可能讓報告顯示的基準年化略有不同。
回測方法與限制
| 項目 | 做法 |
|---|---|
| 快照 | 資料截至 2026-10-30,台北 2026-11-02 重跑;finlab 2.3.0、pandas 3.1.0 |
| 基準 | QQQ 為主要比較,SPY 為輔;直接以還原價買進持有,不經模擬扣費 |
| 成交 | 月底收盤訊號、下個交易日收盤成交;選中基金等權,不加槓桿、不放空 |
| 成本 | 美股 sim 預設零手續費、零交易稅,另跑每邊 0.1%;未另計投資人股利與資本利得稅 |
| 周轉 | 原設定月底目標權重平均單邊周轉 10.5%,最大 50.0%;絕對權重差除以二,排除首次建倉與價格漂移 |
| 容量 | 未設成交量門檻,未估市場衝擊、容量與實際價差,成本壓力僅為情境假設 |
| 選擇偏差 | 指定現存 ETF,沒有涵蓋所有曾清算基金;使用歷史 ETF 價格,沒有拿今日股票成分倒推 |
| 驗證 | 全段樣本內,未做獨立樣本外;沒有看到結果才加條件或選新原設定 |
常見問題
QUAL 可以取代 QQQ 嗎?
它是不同配置。本次年化與日夏普都較低,最大回撤接近;品質篩選也不等於 Nasdaq 100 的產業暴露。
USMV 還是 SPLV 表現較好?
本段 USMV 報酬、夏普與回撤都較好,但建構方法不同,單一期間無法保證未來仍保持順序。
最小波動 ETF 能避免股災損失嗎?
仍是股票基金。USMV 本次日常波動較小,從高點往下的最大損失還是約三成三,不能當本金保證。
NOBL 算高股息策略嗎?
核心是長期增加股利的紀錄,與當前殖利率最高不同。報酬還受選股價格和市場變化影響。
歷史價格補齊後,輪動成立了嗎?
沒有。補齊讓原本的實驗可以做,實測仍未通過參數、前半段與成本檢查。資料完整與策略有效是兩個問題。
為何不改成只買第一名?
那是看到結果後選參。原設定為前兩檔,過關要求至少七組鄰近參數勝出;新的前一檔策略需要自己的登記與新證據。
下載與相關研究
- strategy.py:與共用引擎相同的完整研究程式。
- research.py:四設計共用引擎,執行後在程式旁輸出資料。
- data.csv、metrics.json:同一快照,含基金持有表、九組輪動、分段與對照。
- 原設定互動報告、固定權重對照報告。
其他持有方式可接著比較美股量化策略總覽、美股因子投資、產業輪動研究、懶人投資組合與掩護性買權及股利研究。前視偏差與周轉率則說明回測數字容易被高估的兩個原因。 六檔動能基金與趨勢濾網見SPMO、MTUM 動能 ETF 研究,選股與因子實作觀念見股票選股工具與方法。
最後更新:2026-11|資料截至:2026-10-30|重跑日:2026-11-02(台北)|作者:FinLab 量化研究團隊。團隊以公開規則回測、參數敏感度測試與可下載資料呈現研究方法,讓讀者檢查結果。
歷史績效不代表未來報酬,全部結果均為樣本內回測。文中 ETF 用於說明研究結果,不代表買賣推薦。本內容僅供教育研究,不構成投資建議。
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始