執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現這篇文章,請讀:https://finlab.finance/setup?relatedUrl=/blog/us-factor-investing
**因子投資是用一個可量化的股票特徵(例如便宜程度、獲利能力、波動高低)挑股票:研究顯示這個特徵和長期較高的報酬或較低的風險有關,於是用固定規則套到整個市場,而不是一家一家挑公司。**特徵本身叫「因子」,因子策略就是每期把所有股票依因子排序,持有排名最好的一群。這個想法來自學術的資產定價研究,Fama & French (1992) 發現市值與股價淨值比能解釋市場 Beta 解釋不了的報酬差異,之後才有「多因子」這一整套做法。
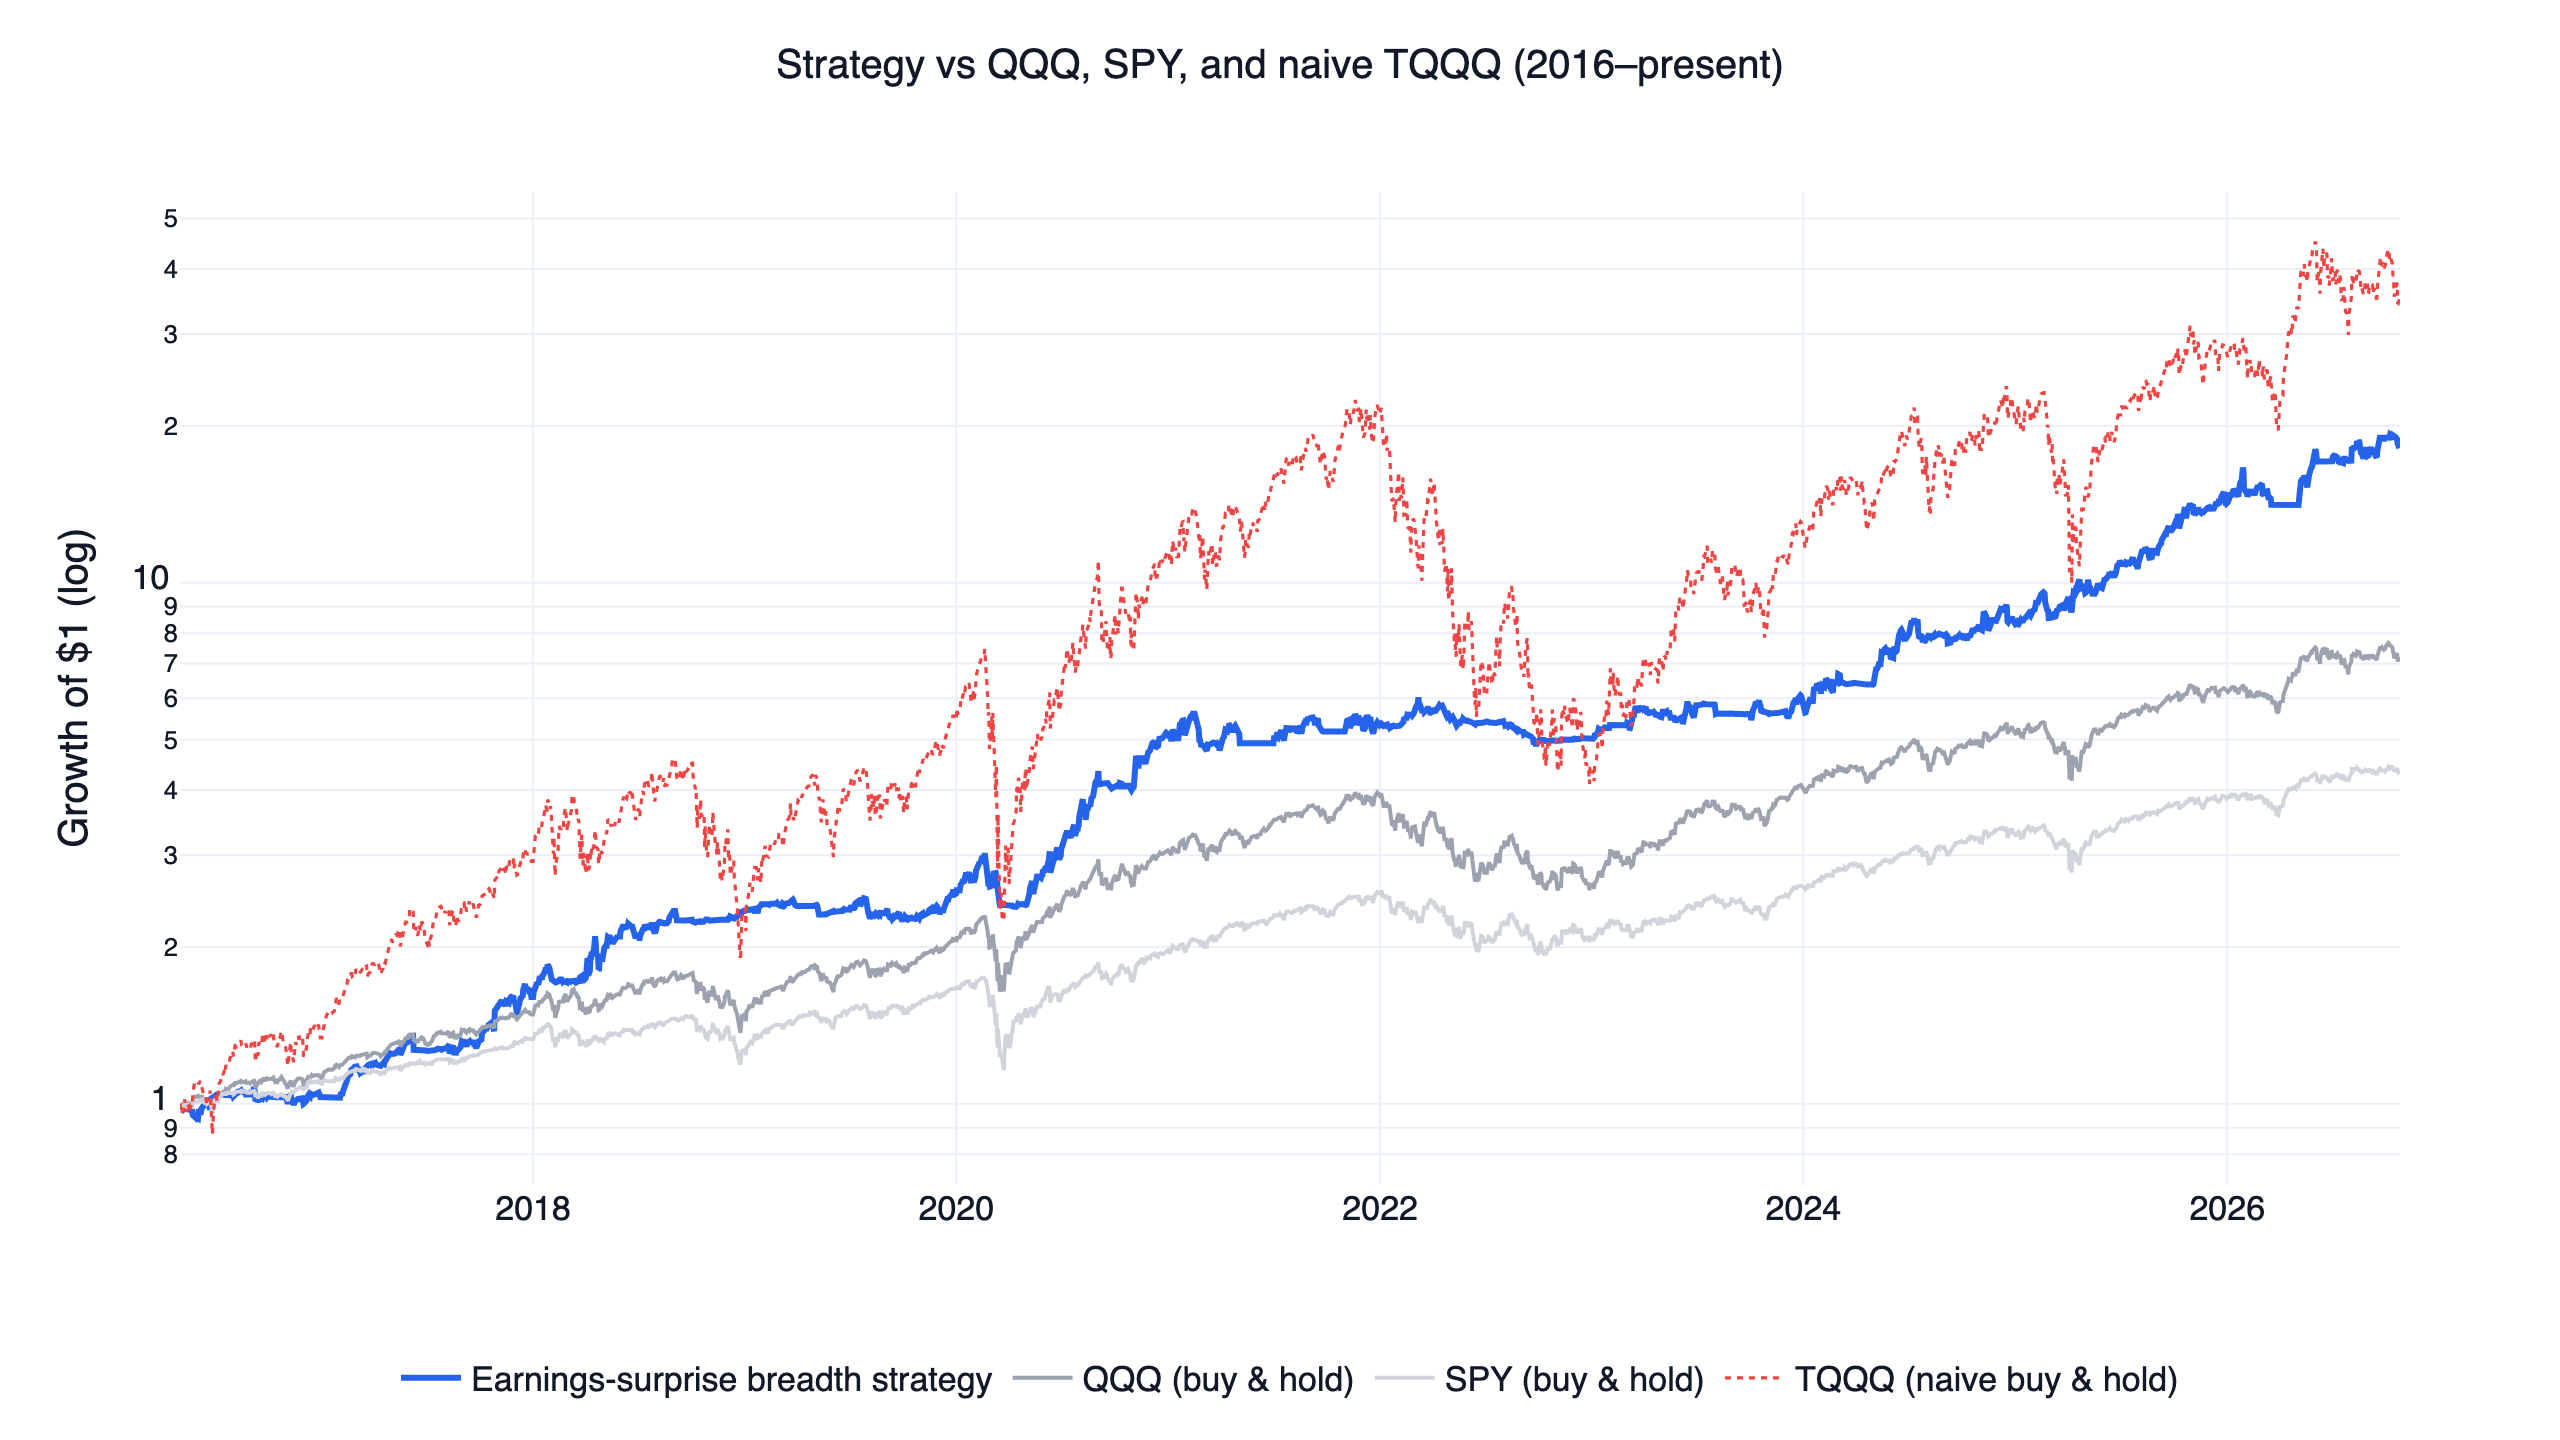
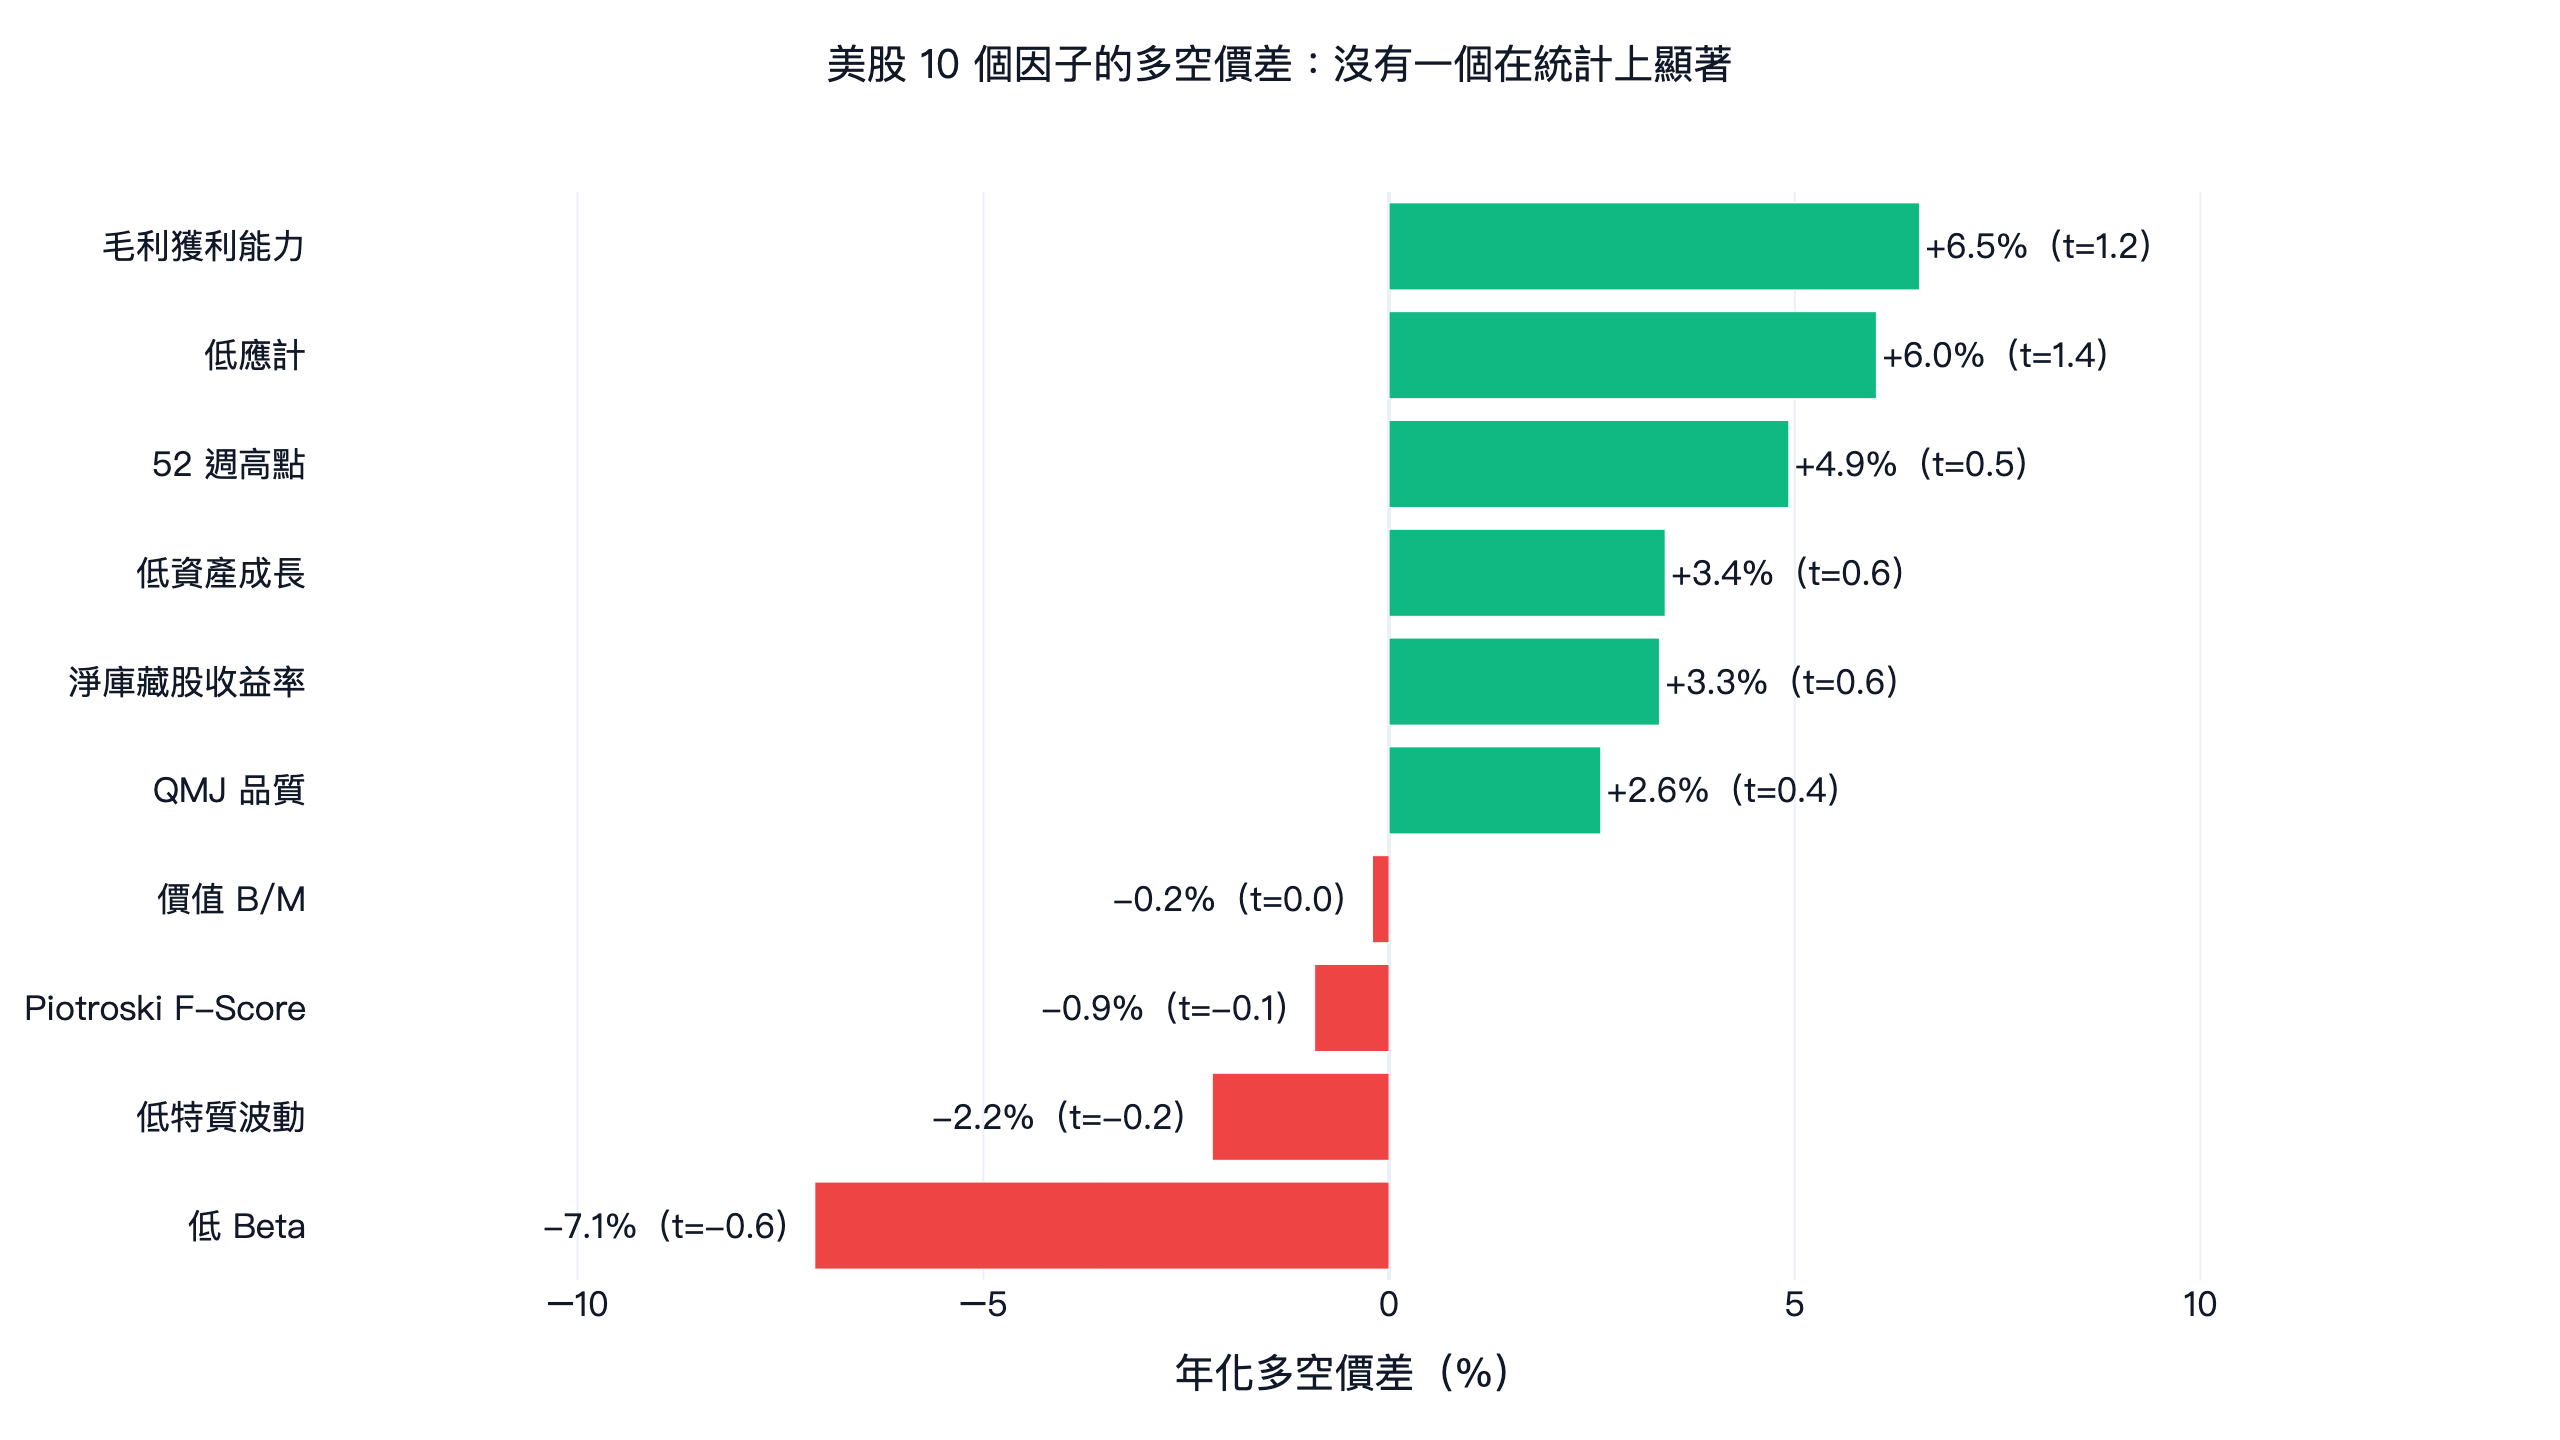
文首的圖,是我們在美股流動性前 1,000 檔、2017 年 8 月到 2026 年 10 月之間,量到的 10 個學術因子多空價差。10 個因子裡有 6 個仍然照論文預測的方向把報酬排開,最明顯的是毛利獲利能力與低應計;但沒有一個價差在統計上顯著,價值與低 Beta 的方向是反的,而且只做多的版本沒有一個贏 QQQ。用這些因子實際組成投資組合、換 90 組參數對照 QQQ 的完整測試,在美股學術因子回測。
關鍵數字:10 個因子在美股的表現(2017–2026)
| 因子 | 類別 | 十分位價差(年化) | t 值 | Rank IC | 只做多組合日夏普(QQQ 0.89) |
|---|---|---|---|---|---|
| 毛利獲利能力 | 獲利 | +6.5% | 1.20 | 0.021 | 0.51,輸 |
| 低應計 | 盈餘品質 | +6.0% | 1.39 | 0.002 | 0.38,輸 |
| 52 週高點 | 動能 | +4.9% | 0.51 | 0.026 | 0.64,輸 |
| 低資產成長 | 投資 | +3.4% | 0.56 | 0.006 | 0.52,輸 |
| 淨庫藏股收益率 | 發行與買回 | +3.3% | 0.57 | 0.027 | 0.54,輸 |
| QMJ 品質減垃圾 | 品質 | +2.6% | 0.37 | 0.024 | 0.69,輸 |
| 價值(B/M) | 價值 | -0.2% | -0.03 | -0.003 | 0.33,輸 |
| Piotroski F-Score | 價值股裡的品質 | -0.9% | -0.14 | 0.011 | 0.23,輸 |
| 低特質波動 | 低風險 | -2.2% | -0.21 | 0.029 | 0.75,輸 |
| 低 Beta | 低風險 | -7.1% | -0.57 | 0.000 | 0.60,輸 |
十分位價差=每月因子分數最好的一成股票減最差一成的平均報酬,乘以 12。Rank IC 是因子分數和下個月報酬的 Spearman 相關係數月平均,概念可參考 Information Coefficient 是什麼。t 值低於 2 左右,代表這段期間的價差和雜訊分不開;以 Rank IC 來看,只有淨庫藏股收益率超過這條線(t=2.33),但仍低於 Harvey、Liu 與 Zhu 建議的 3.0 門檻。價差是算術平均,波動很大的一組可能月平均報酬很高、複利卻很差,所以低特質波動的價差是負的,但它最穩的一組年化 10.3%,最不穩的一組只有 6.5%。最後一欄來自組合回測:每月持有前 30 檔(F-Score 為全部符合條件者,平均 34 檔)的日夏普,對照 QQQ 含息的 0.89。表中每個數字都可以用該文的 strategy.py 加上 --deciles 參數重跑出來。
因子投資怎麼運作:三種落地方式
同一個因子有三種用法,回答的問題不一樣。
- 多空(Long-short):買進最好的一群、放空最差的一群,把市場漲跌抵銷掉,只留下因子溢酬。論文報告的多半是這個數字。實際操作需要融券、保證金,也要承受很長的虧損期。
- 只做多(Long-only):只持有最好的一群,或提高它們的權重。這是多數個人投資人做得到的方式,但市場的漲跌全部照收。只做多的組合要贏,前提是因子溢酬大於「你能持有的股票」和「你拿來比較的基準」之間的差距。
- 因子 ETF(Smart Beta):追蹤依規則編製的因子指數,成本低、分散,但規則由指數公司決定。
三種做法的第一步都一樣:每一天、每一檔股票算出一個分數,而且只能用當天已經公開的資訊,否則就會有前視偏差。
經典因子的六大類
價值:買相對基本面便宜的股票,最常用股價淨值比的倒數(B/M)或盈餘殖利率。獲利與品質:買毛利相對資產高的公司(Novy-Marx, 2013),或在獲利、成長、安全、配發四個面向綜合評分高的公司(Asness, Frazzini & Pedersen, 2019);Piotroski F-Score 則是在便宜股裡用九個財報訊號打分。投資與發行:偏好資產擴張慢、會買回庫藏股的公司;其中資產成長正是 Fama & French (2015) 五因子模型投資因子的定義。另一個經典類別是規模(小型股溢酬),本文沒有測,因為股票池只取流動性前 1,000 檔。盈餘品質:偏好有現金支撐、應計項目少的獲利。動能:買過去一段時間的贏家(Jegadeesh & Titman, 1993),52 週高點因子是看股價離一年高點多近的變形。低風險:持有低 Beta 或低波動的股票,依據是它們的報酬和高風險股差不多,風險卻小得多。
本文測的 10 個因子,每一個的公式與論文出處都整理在10 個因子的回測文。台股的因子研究方法可以對照台股因子選股總綱。
美股因子溢酬:2017–2026 的十分位實測
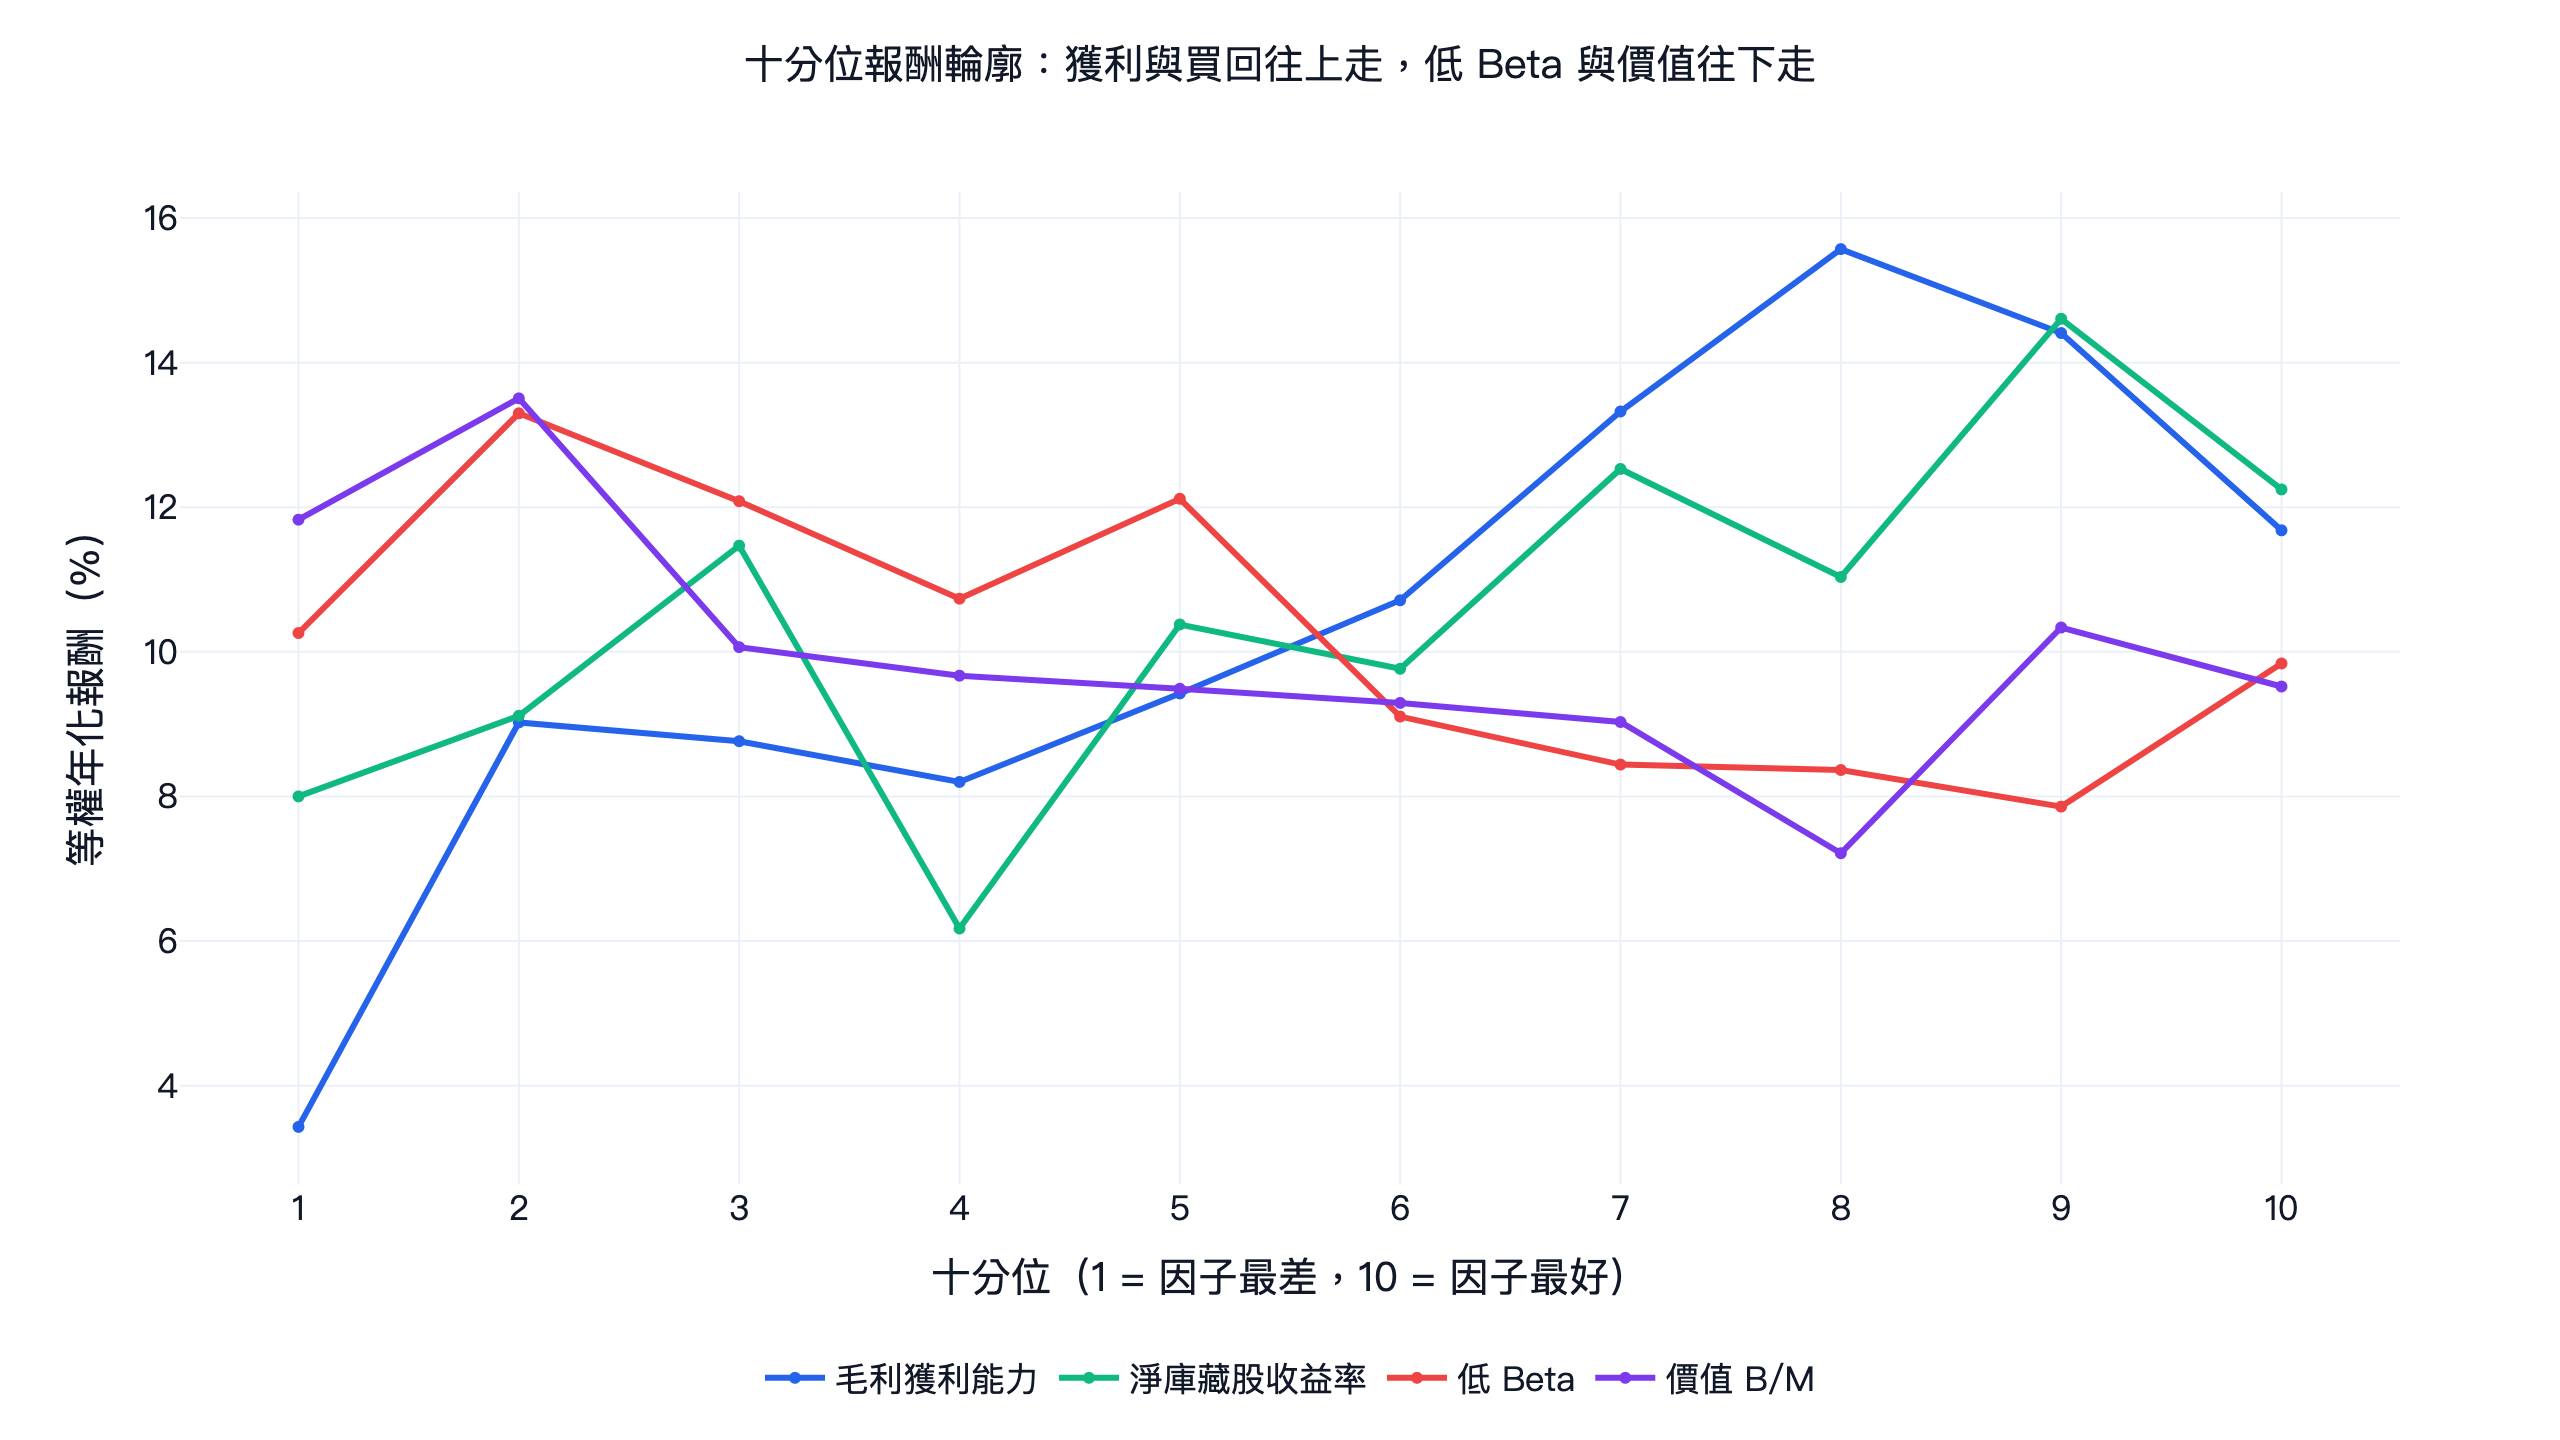
有效的因子會呈現一道階梯:分數越好的一組,報酬越高。毛利獲利能力最接近階梯:最差一組年化 3.4%,第 8 組到 15.6%,不過最好的兩組又吐回一些(14.4%、11.7%)。淨庫藏股收益率從 8.0% 曲折爬到 12.2%。價值與低 Beta 則往下走:B/M 最便宜的一組年化 9.5%,最貴的一組反而有 11.8%;Beta 最低的一組 9.8%,最高的一組 10.3%,第二高的一組更到 13.3%。
對想做因子策略的人,這張圖有三個重點。第一,價差是正的不等於組合賺得到錢:毛利獲利能力是表中價差最大的因子,但它的 30 檔組合日夏普只有 0.51,連股票池等權的 0.57 都不到。價差比的是頭尾兩個各約 100 檔的十分位,只做多的組合只吃得到頭的那一端。第二,兩個低風險因子在這段期間的價差都是負的:帶動大盤的是高 Beta 成長股,風險最高的幾組月平均報酬最大。第三,沒有一個價差在九年的資料裡夠確定;這是因子研究的常態,也是論文要用 30 到 50 年資料的原因。
因子之間並不能互相替代
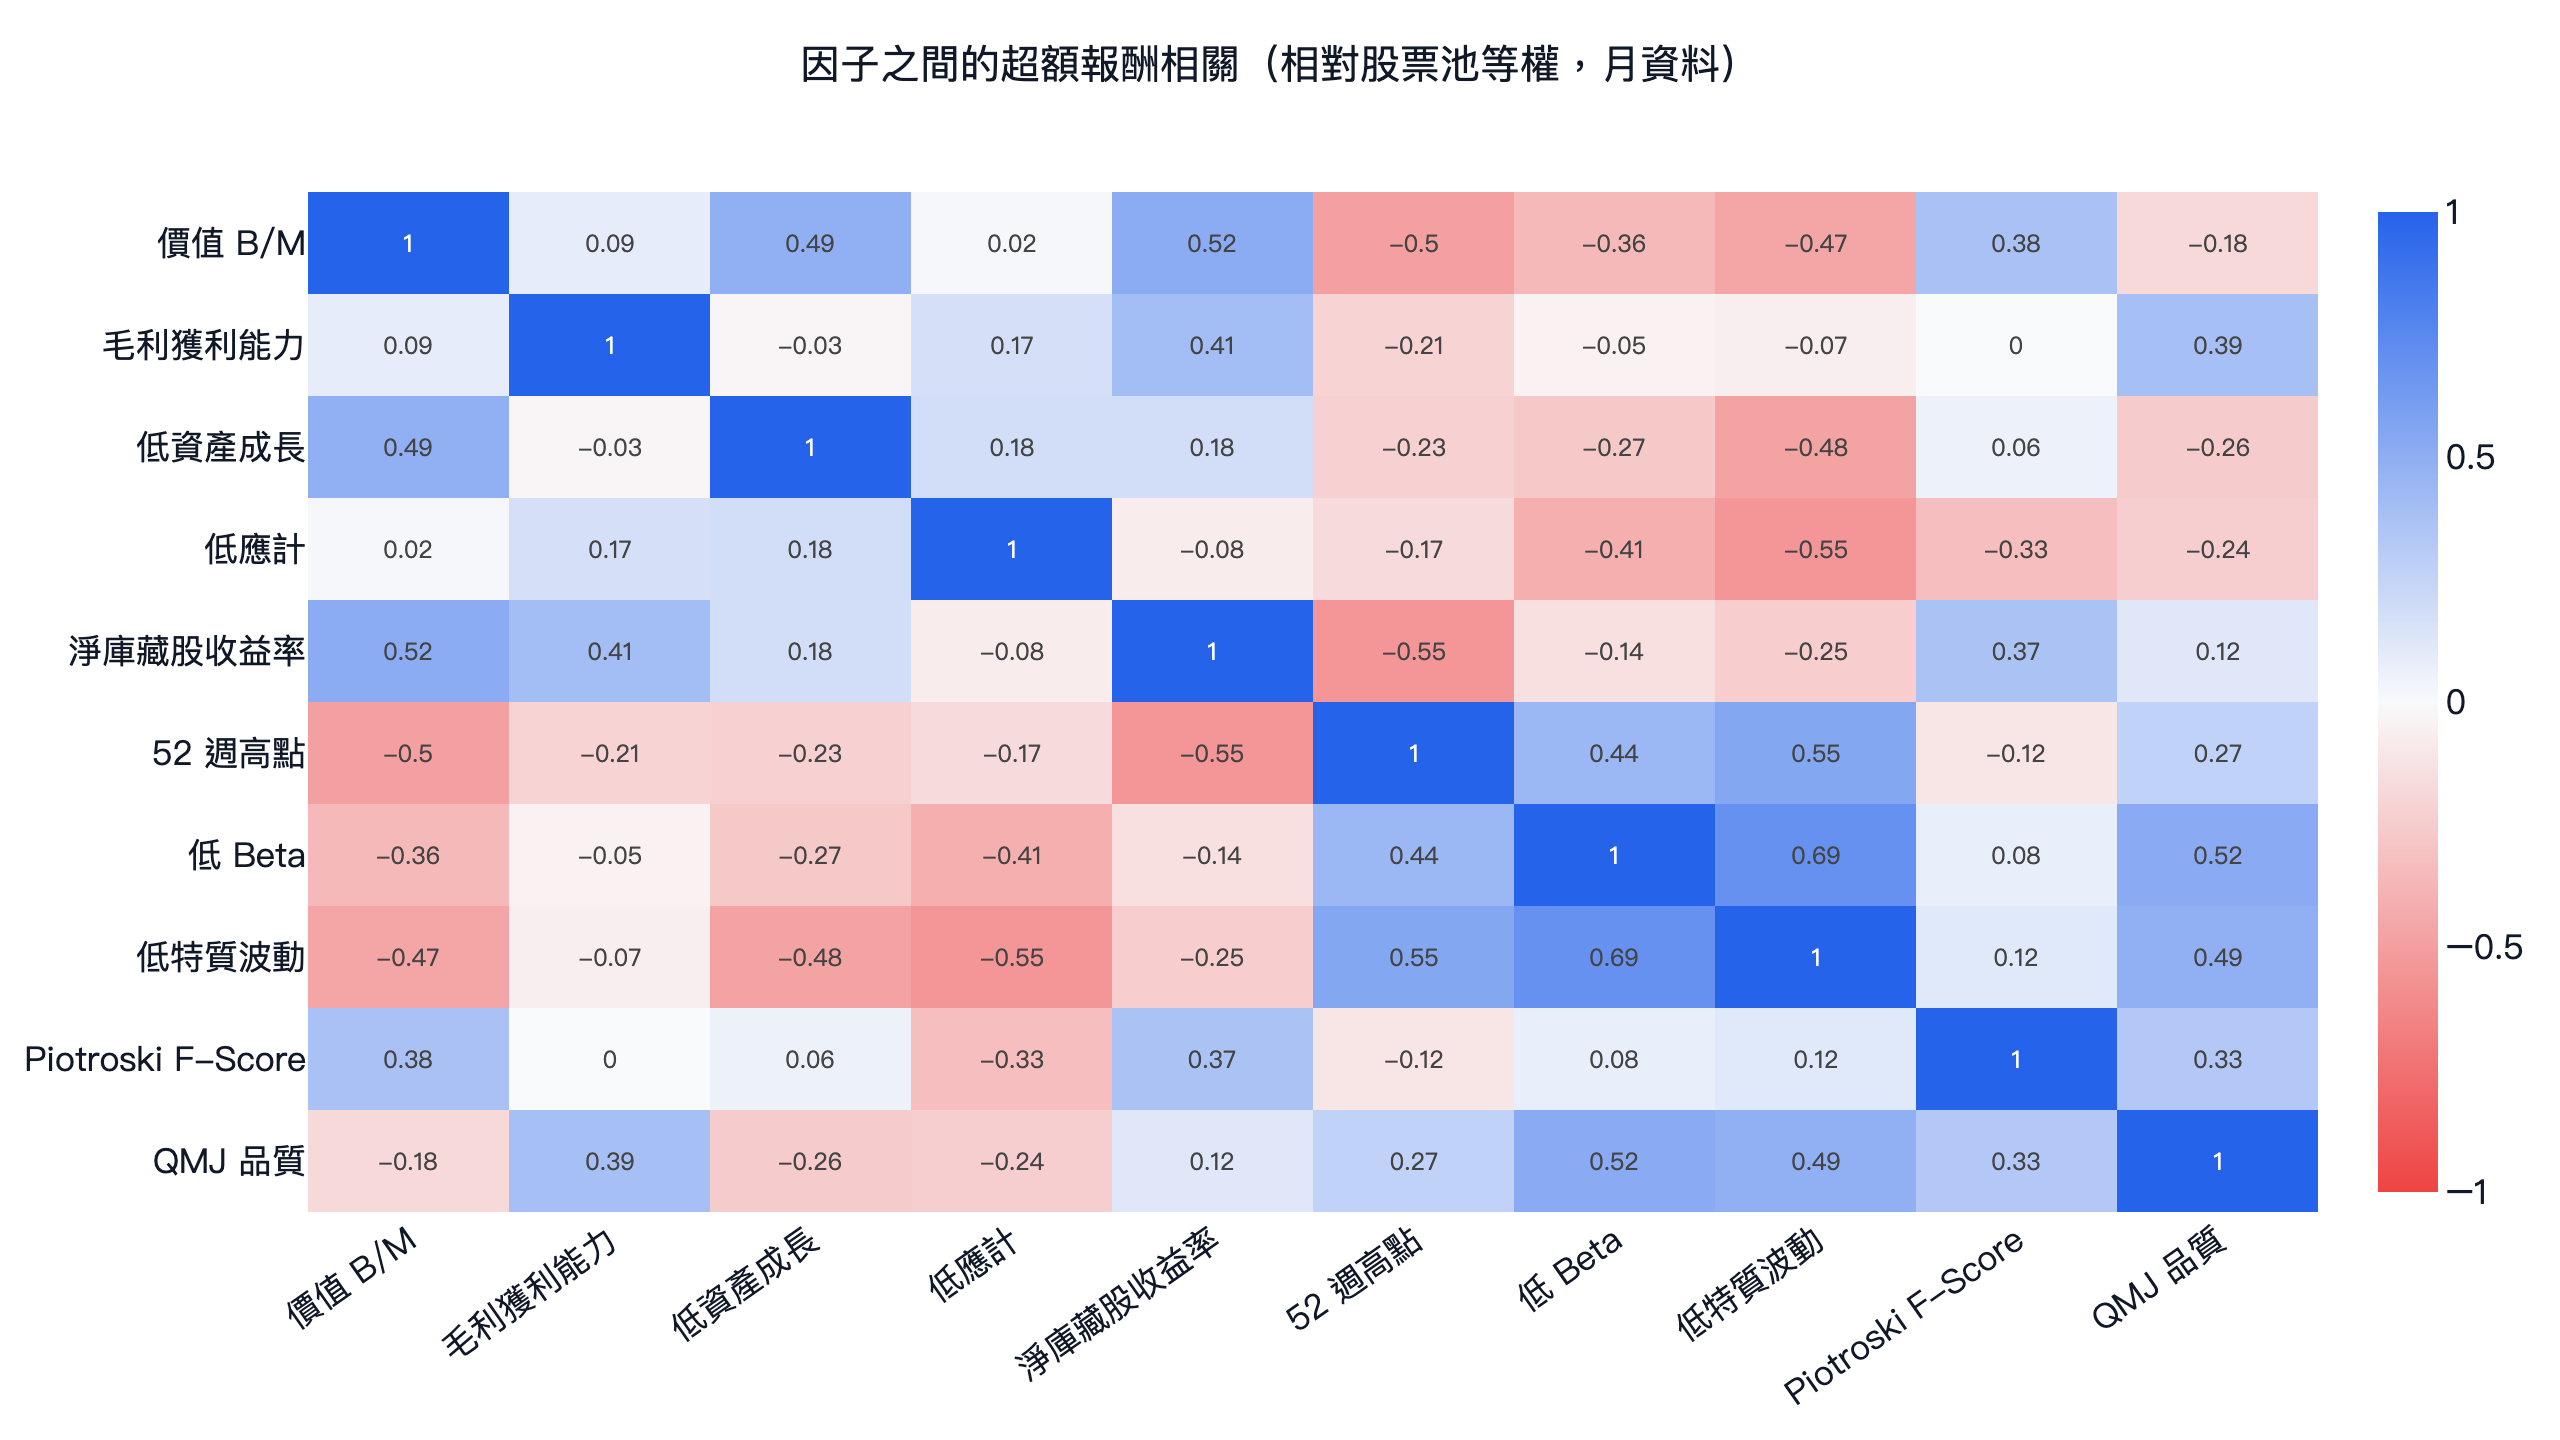
每一格是兩個因子「相對股票池等權的月超額報酬」的相關係數,看的是兩個因子是不是押在同一批股票上。相關矩陣裡有兩群。低 Beta、低特質波動與 52 週高點一起動(0.44 到 0.69),QMJ 也偏向兩個低風險因子(0.52、0.49)。價值則和淨庫藏股收益率(0.52)、低資產成長(0.49)同一邊。兩群之間是負相關:價值對 52 週高點 -0.50,淨庫藏股收益率對 52 週高點 -0.55。毛利獲利能力和多數因子的相關接近零,只有對庫藏股(0.41)與 QMJ(0.39)較高。做多因子組合時,有用的搭配是相關低或負相關的因子,因為它們的壞年份不會疊在一起;台股的多因子做法可以參考多因子選股策略教學。
因子什麼時候會贏:逐年拆解
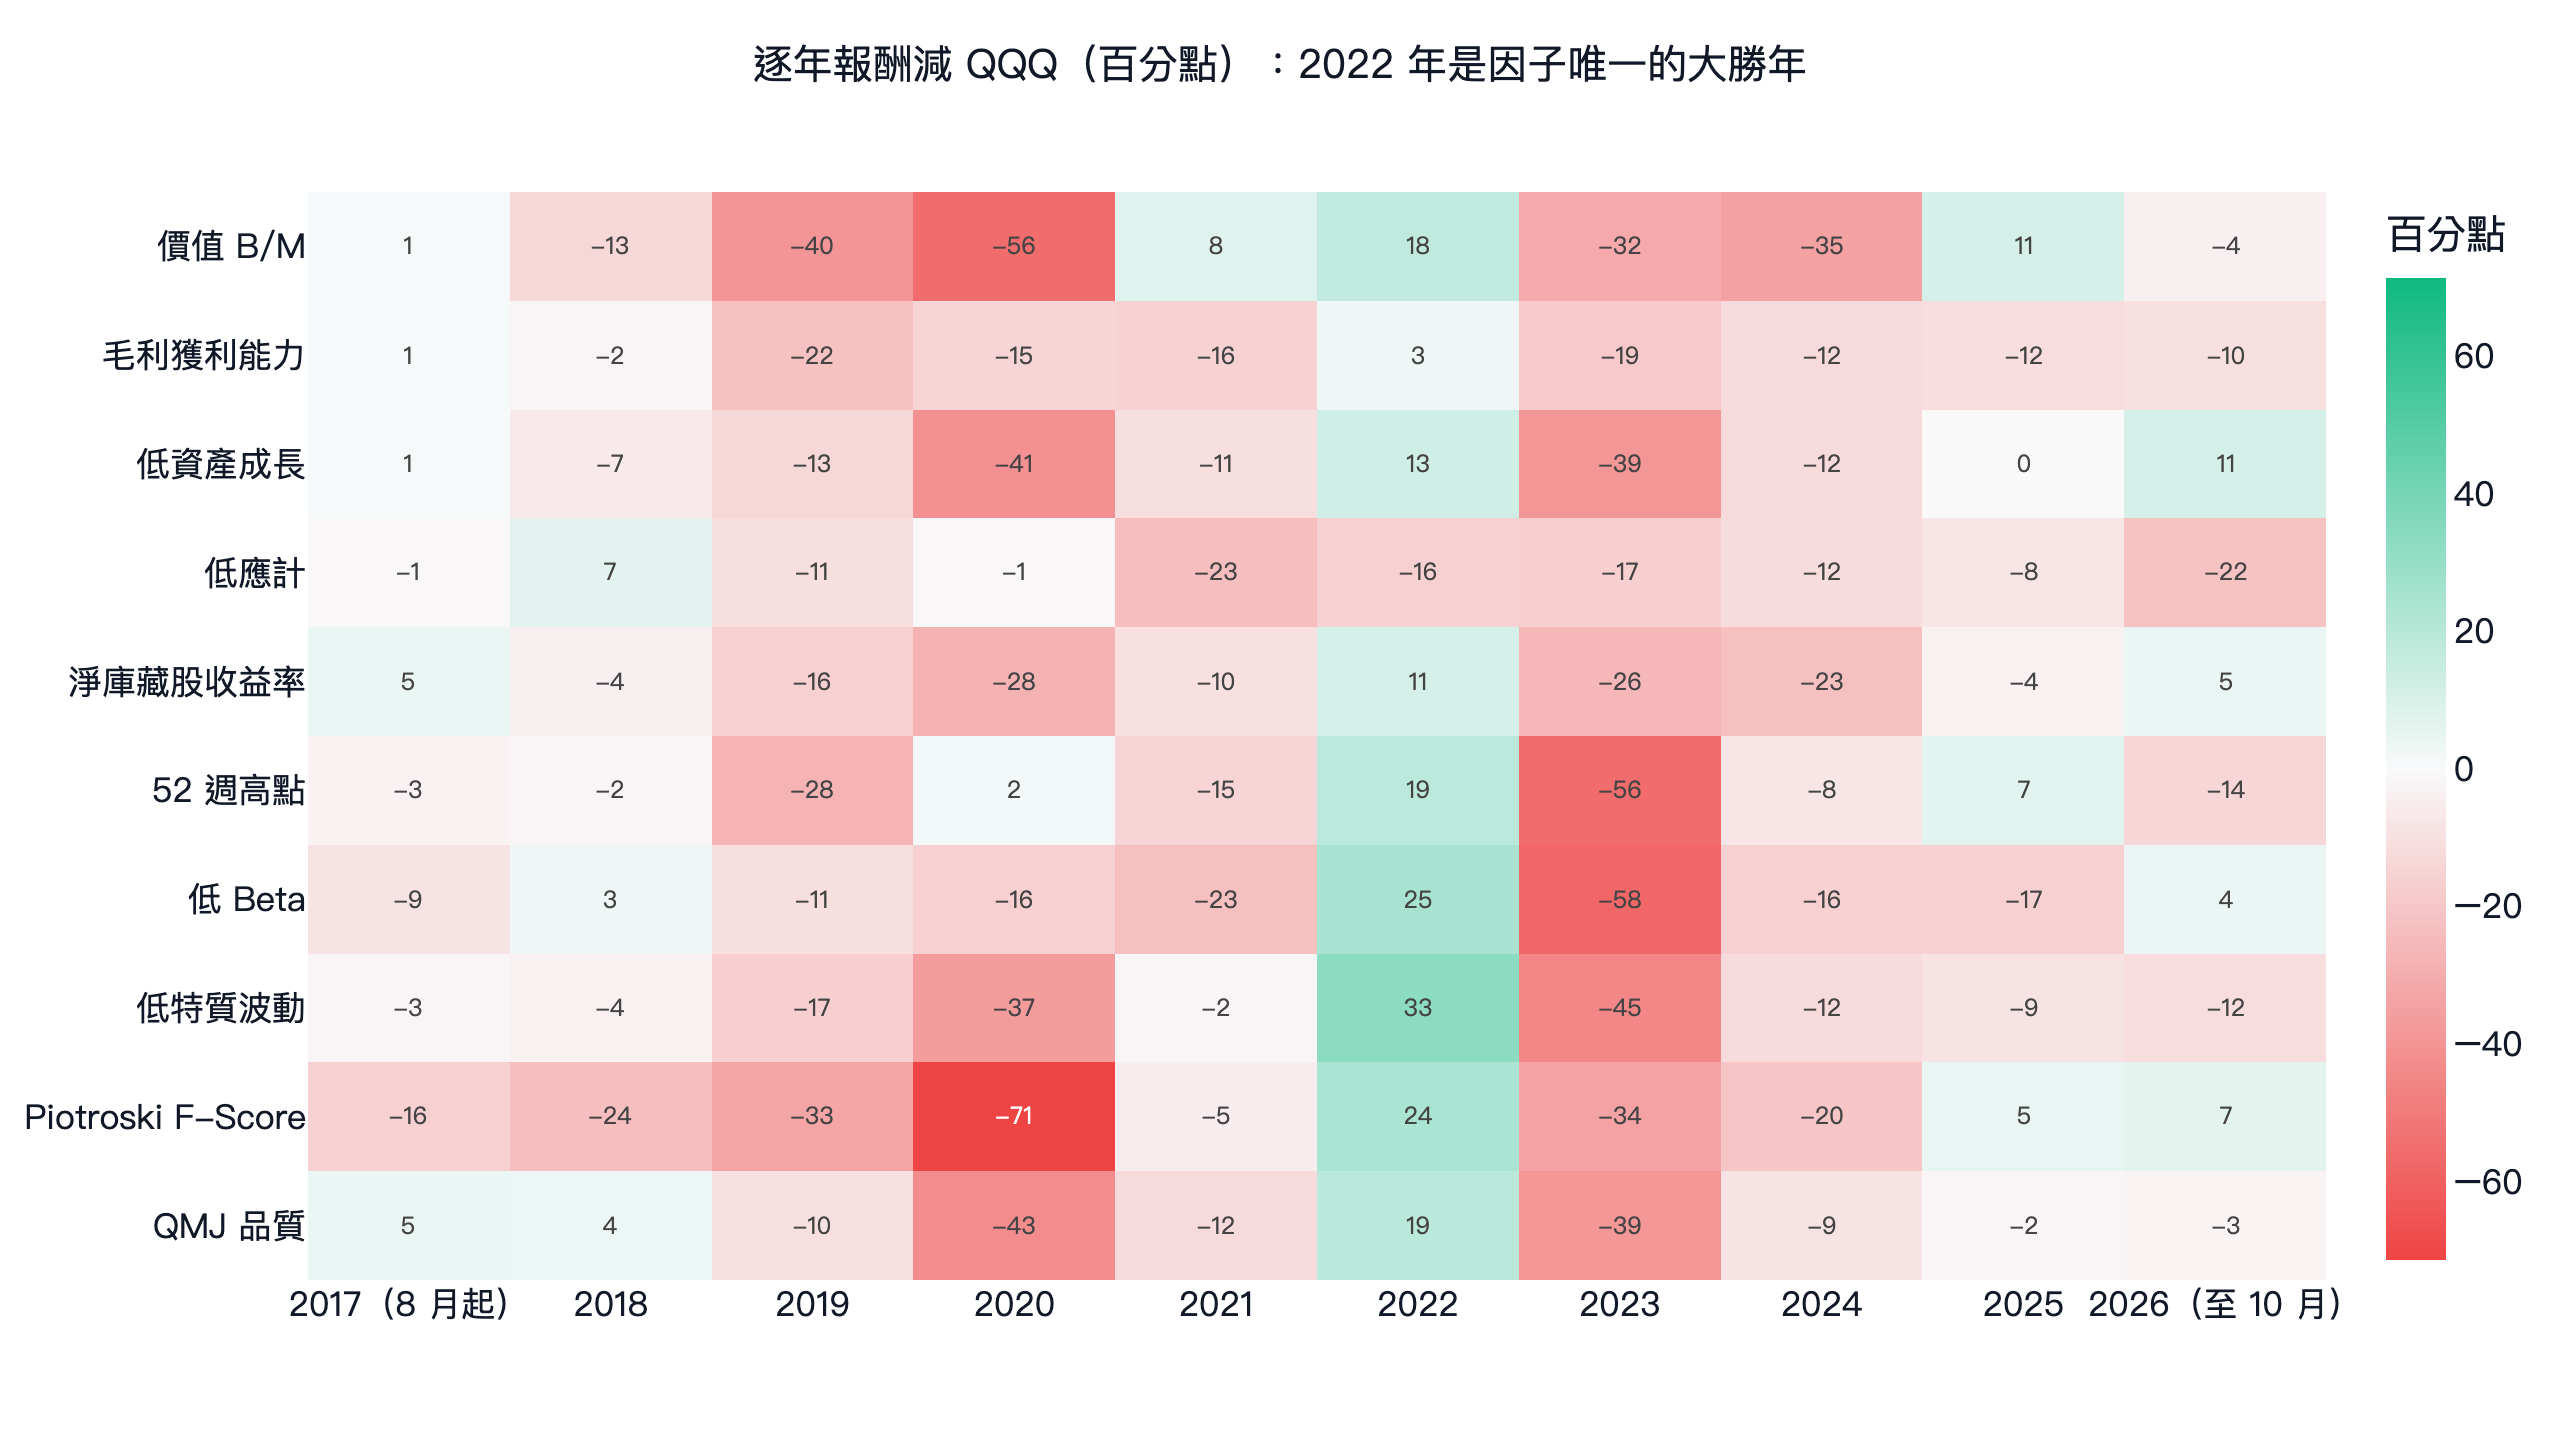
多數年份 QQQ 贏過多數因子組合;2019、2023、2024 三年沒有任何一個因子贏它。2022 年是例外:QQQ 全年跌 32.6%,10 個因子組合有 9 個跌得比較少,低特質波動全年還小賺 0.7%,領先 33 個百分點,低 Beta 領先 25 個百分點。唯一更差的是低應計,全年跌 48.8%。這就是因子投資在長期落後下仍有人做的原因:當主導市值加權指數的股票跌最深的時候,因子組合比較撐得住。這也代表九年的平均數,往哪個方向都可能誤導。
為什麼因子溢酬會變小
因子報酬不是固定常數。McLean & Pontiff (2016) 研究 97 個已發表的報酬預測變數,發現論文發表後報酬平均少了 58%,其中約 32 個百分點可歸因於投資人照著論文交易。Harvey, Liu & Zhu (2016) 數出 300 多個被宣稱有效的因子,主張新因子的 t 值門檻應該提高到 3 左右,而不是 2,因為試過的因子太多了。Hou, Xue & Zhang (2020) 重做 452 個異常,發現多數在微型股不再主導平均數之後就不顯著。像本文這樣只用流動性股票的測試,結果比較接近這些複製研究,而不是原始論文。
新手入門因子投資的步驟
- 先選一個因子,把公式寫清楚:用哪些財報科目、哪一天的資料、數值越大還是越小越好。
- 在看結果之前就定好股票池:流動性門檻、股價門檻、排除哪些產業,並保留已下市的股票。
- 用資料公開的日期對齊:財報用申報日,確保分數不會看到當時還沒公開的數字。
- 先檢驗因子,再組投資組合:十分位價差與 Rank IC 先告訴你這個分數到底有沒有把報酬排開。
- 再用你真正會持有的基準比較組合,而且要換鄰近參數、切前後兩段各測一次。
- 開始之前先決定壞年份怎麼辦,因為每個因子都會有好幾年落後。
用 FinLab,第 2 到第 5 步可以直接跟 AI 對話完成:完成 AI 輔助安裝 後,告訴 AI 你要的因子與股票池,它會用 finlab 美股資料算分數、跑回測。第一次在美股做回測,可以先看美股回測教學。
因子投資的優點與風險
優點
- 用規則取代逐檔判斷,結果可以檢驗、可以重現。
- 一個因子同時套用到上千檔股票,分散單一公司的風險。
- 學術研究累積了幾十年的證據,包含每個因子最慘可以虧多少。
- 搭配相關性低的因子,可以讓報酬比較平滑。
風險
- 因子廣為人知之後,溢酬可能變小甚至消失。
- 長期落後大盤是常態,價值因子在 2010 年代大部分時間都落後。
- 回測容易高估因子:資料探勘、前視偏差、生存者偏誤都會讓結果變好看。
- 只做多的組合除了因子風險,還承擔完整的市場風險。
- 周轉率與交易成本會吃掉本來就不大的溢酬。
適合誰、不適合誰
適合想要一套可以檢驗的規則、能撐過好幾年落後、並且拿自己原本會持有的基準來比較的投資人。比較不適合需要每年都贏過 QQQ 這類集中型指數的人,或落後一年就會放棄的人:從歷史看,因子溢酬往往就是在那些難熬的年份之後賺到的。
常見問題 FAQ
因子投資是什麼?簡單說明
依一個和長期報酬有關、可以量化的特徵,用固定規則從整個市場挑股票。
常見的投資因子有哪些?
價值、規模、動能、獲利(品質)、投資與低波動。Fama-French 五因子模型用的是市場、規模、價值、獲利與投資。
美股哪些因子現在還有溢酬?
2017 到 2026 年在流動性前 1,000 檔裡,十分位價差為正的有 6 個:毛利獲利能力、低應計、52 週高點、低資產成長、淨庫藏股收益率與 QMJ;價值、F-Score、低特質波動與低 Beta 是負的。6 個正的價差都不顯著,只做多的版本也沒有一個贏 QQQ,細節見完整回測。
因子投資和 Smart Beta 一樣嗎?
Smart Beta ETF 是因子投資的一種做法。因子投資是更廣的概念,也包含自己設計的只做多與多空組合。
怎樣才算好的因子?
背後有清楚的經濟理由、換鄰近參數與不同期間價差都還在、和你已經持有的因子相關性低,而且流動性足夠讓你真的買得到。
台股也能做因子投資嗎?
可以,台股的資料與結果和美股不同,可以從股票選股完整指南、低波動選股實測與 F-Score 選股開始。想先了解量化的整體輪廓,可以看量化交易完整指南。
最後更新:2026-10|資料區間:2017-08~2026-10|數據來源:美股 10 個因子回測|作者:FinLab 量化研究團隊(經量化研究員審閱)
投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始