隔日沖是今天買股票、下一個交易日就賣出的短線交易。市場所稱的「隔日沖券商」,通常指常出現這類買賣行為的券商分點。分點彙總了許多人的交易,無法從一買一賣認定是同一個投資人。
本文以反面教材為主:我們先訂好「過去 120 個交易日、至少 20 筆買超紀錄、其中五成在隔天反手」的辨識規則,再用資料測試。2023 年 7 月到 2026 年 11 月,這個中心設定沒有產生符合大買或大賣條件的交易訊號。原定的九個設計、81 組參數,沒有新增可上架的策略。這代表這套資料與門檻辨識不到足夠訊號,不能推論市場沒有隔日沖,也不能推論所有隔日沖交易都無效。
執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
用分點資料做事件研究,先檢查訊號公布時間與樣本數,請讀:https://finlab.finance/setup?relatedUrl=/blog/overnight-trading-brokers-backtest
隔日沖、當沖與分點買賣超差在哪裡
| 名詞 | 實際意思 | 分點日報能否確認 |
|---|---|---|
| 當沖 | 同一投資人在同一交易日買賣同一股票 | 分點彙總數字不能識別個人當沖 |
| 隔日沖 | 買進後在下一個交易日賣出 | 可觀察分點隔天反向交易,不能確認同一人 |
| 買超 | 買進數量減賣出數量大於零 | 可以,需區分買進總量與淨買超量 |
| 賣超 | 賣出數量減買進數量大於零 | 可以,沒有顯示的分點不能當成完全沒賣 |
| 隔日沖券商名單 | 以過往行為歸類的分點名單 | 要附期間、分母與辨識門檻,不能永久貼標籤 |
證交所當日沖銷交易專區把當沖定義在同一受託買賣帳戶與同一營業日。本文分析的是分點隔日反向交易,與帳戶層級的當沖有別。證交所買賣日報查詢說明也寫明,券商買賣資訊包含自營部門與經紀部門受託買賣的合計數。
因此,「某分點昨天買、今天賣」可以成立,「昨天那批人今天全部出貨」則超出了資料能證明的範圍。想查實際欄位與個股明細,可看券商分點買賣超資料;分點買賣方向與股東人數、大戶持股比例也有不同,相關比較見台股籌碼訊號回測。
哪些分點隔天反手較常見:附分母的觀察表
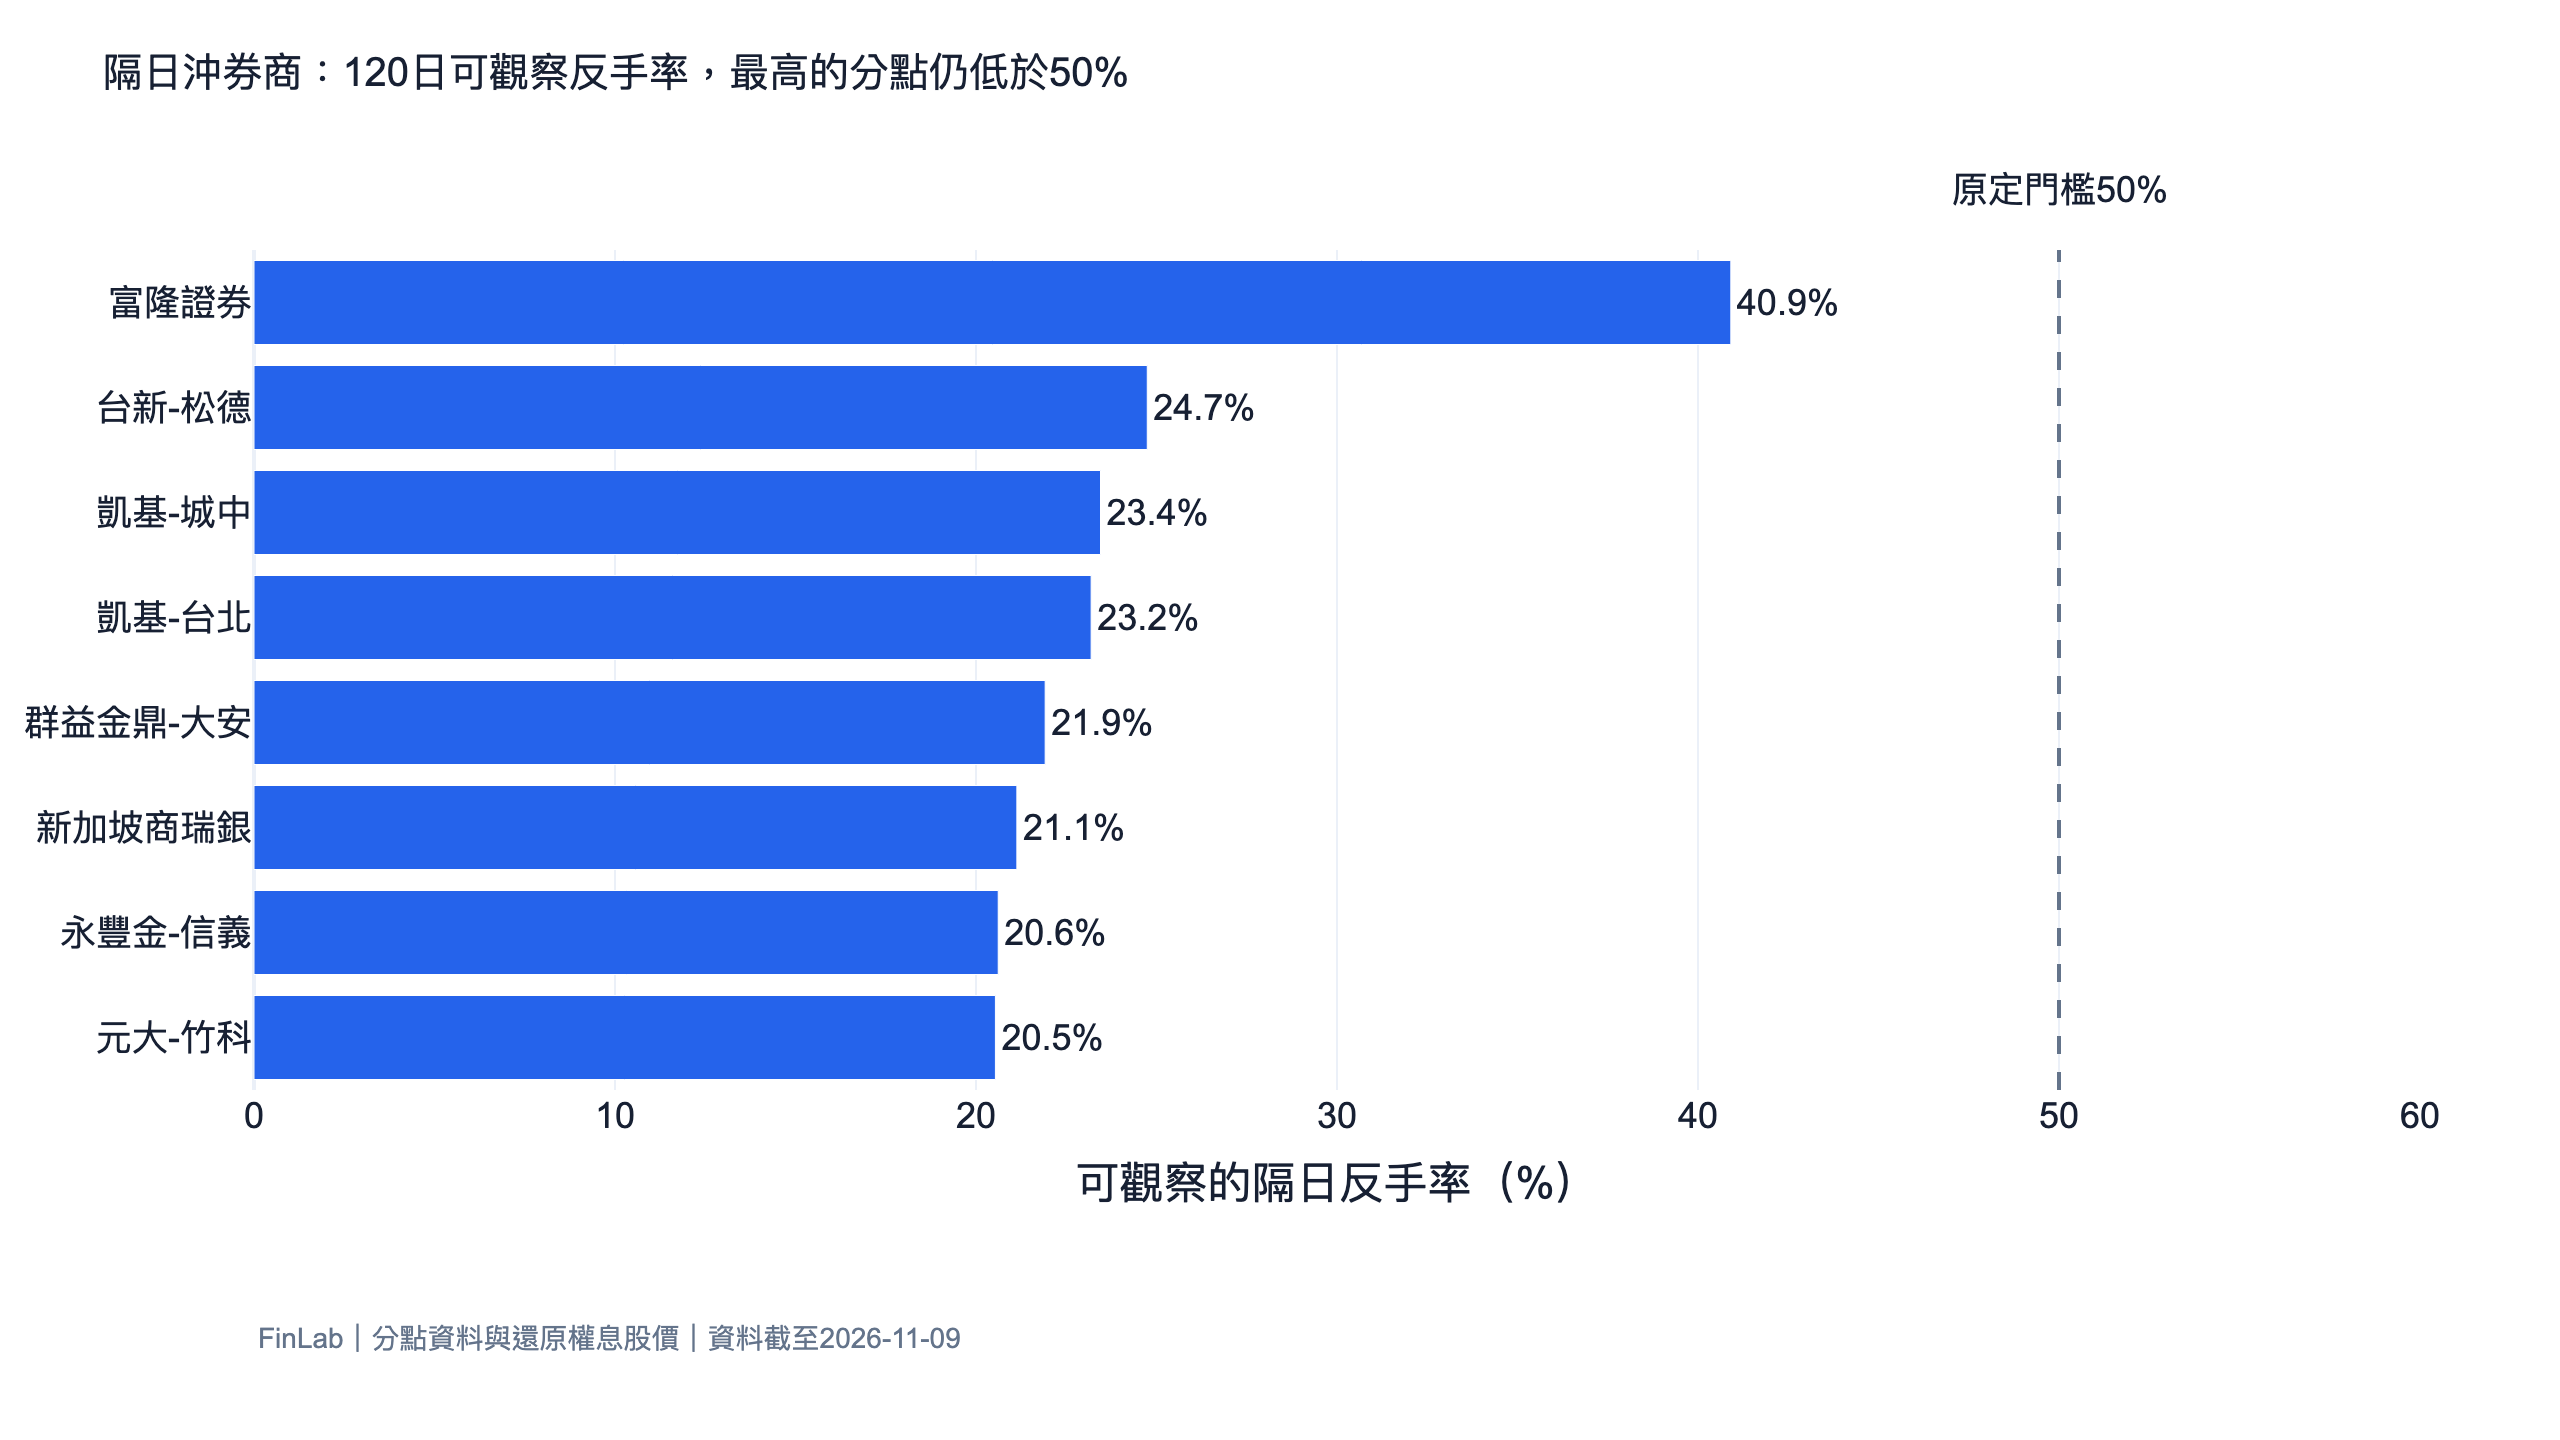
下表是截至 2026 年 11 月 9 日,依當天以前已完成的配對,在過去 120 個交易日算出的觀察值。至少要有 20 筆買超紀錄,才列入比較。排名依本文定義的可觀察反手率,不是跟單推薦,也沒有認定這些分點的客戶都是隔日沖交易者。
| 分點 | 買超紀錄數 | 可觀察隔日反手率 |
|---|---|---|
| 富隆證券 | 110 | 40.91% |
| 台新-松德 | 6,171 | 24.74% |
| 凱基-城中 | 5,335 | 23.45% |
| 凱基-台北 | 96,832 | 23.19% |
| 群益金鼎-大安 | 3,007 | 21.92% |
| 新加坡商瑞銀 | 64,008 | 21.13% |
| 永豐金-信義 | 3,250 | 20.62% |
| 元大-竹科 | 5,356 | 20.54% |
一筆紀錄是一個「分點、股票、買超日」的組合。同一分點一天買超多檔股票,會有多筆;這裡的分母不是交易天數,也不是客戶人數。110 筆與 96,832 筆背後的樣本量差很多,不能只看百分比排高低。
可觀察反手率=隔天符合賣出條件的買超紀錄數 ÷ 已經走完隔天的買超紀錄數。 分點先進入某檔股票前 15 大買超,下一個全市場交易日同一檔進前 15 大賣超,而且賣出張數至少是原買進張數的 80%,才記為一次反手。兩天都可能有其他買賣,因此這是分點彙總行為的代理指標。
沒有進前 15 大賣超的反手,在這份資料裡看不到。我們仍把它保留在分母、只是不計為成功,比例會受到截斷資料影響。它既不是完整持倉週轉率,也不是實際隔日沖人數比例。分點名稱變更可能切斷歷史序列;本文按分點名稱配對,沒有把不同名稱自行合併成同一群投資人。
九組參數大多沒有樣本,無法拿來驗證跟單
規則在看績效前寫定。回看期取 60、120、240 個交易日,反手比例門檻取 40%、50%、60%,每個設計共九組。至少 20 筆紀錄與賣出量達原買進量 80%固定不變。
分類只用訊號日之前已完成的買賣配對;今天剛出現的反手,最快明天才會影響分類。當天已被歷史規則分類的分點,淨買超或淨賣超還必須同時達當日成交股數的 2%與 10 萬股,才算大買或大賣。股票近 20 日平均成交金額需至少 2,000 萬元。
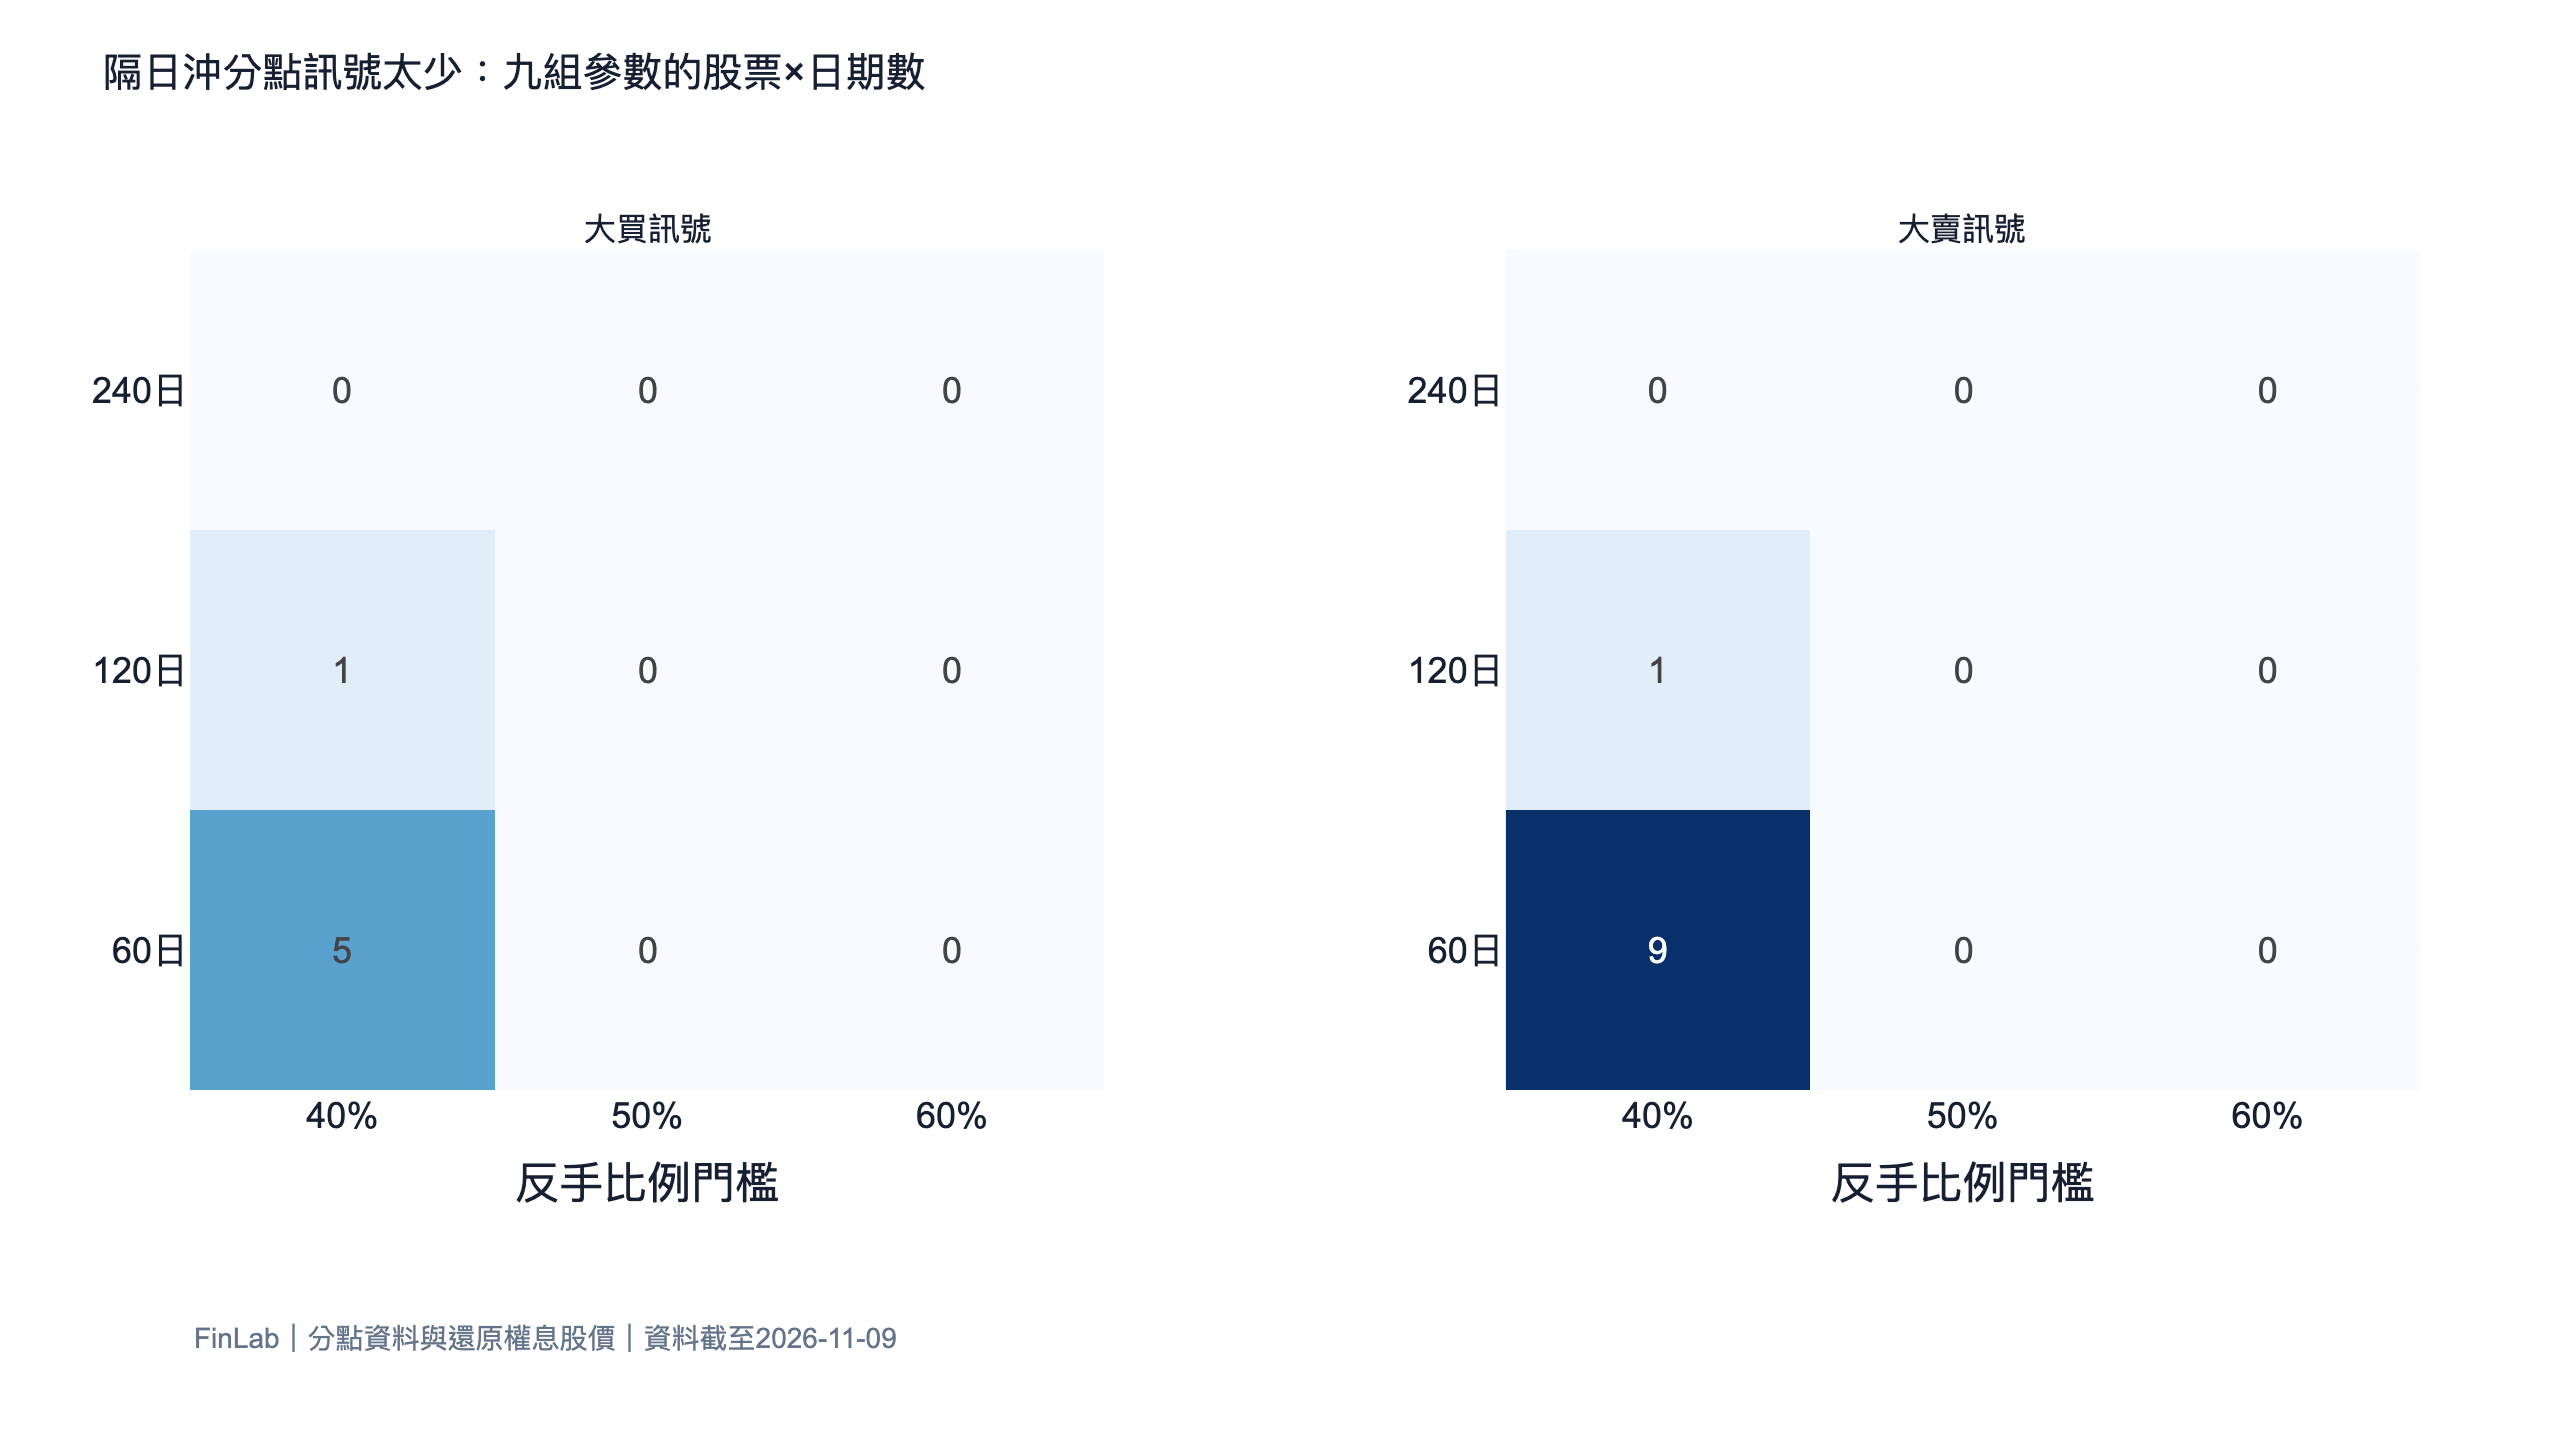
| 回看期 | 40%門檻:大買/大賣 | 50%門檻:大買/大賣 | 60%門檻:大買/大賣 |
|---|---|---|---|
| 60 日 | 5/9 | 0/0 | 0/0 |
| 120 日 | 1/1 | 0/0 | 0/0 |
| 240 日 | 0/0 | 0/0 | 0/0 |
表內計算的是「股票×日期」,同一股票同一天有兩個符合分點,只算一個訊號。這些也不是全部能完成觀察的事件:接近截止日的訊號,還沒有隔日成交價或完整 20 日報酬。
原定中心參數是 120 日、50%,不因為沒有交易就換成 60 日、40%當作新中心。以下列出 60 日、40%這個原定鄰近設定,目的是交代少數可觀察事件長什麼樣;它也沒有通過驗證。
隔日沖分點大買後,隔天開盤到收盤會漲嗎
| 事後觀察期間 | 大買訊號:平均報酬/有效事件數 | 大賣訊號:平均報酬/有效事件數 |
|---|---|---|
| 隔天開盤到收盤 | +1.80%/4 | −2.61%/9 |
| 訊號日收盤到之後第 5 日收盤 | +3.09%/4 | +0.08%/8 |
| 訊號日收盤到之後第 10 日收盤 | +2.20%/4 | −1.52%/8 |
| 訊號日收盤到之後第 20 日收盤 | −3.14%/2 | +3.50%/8 |
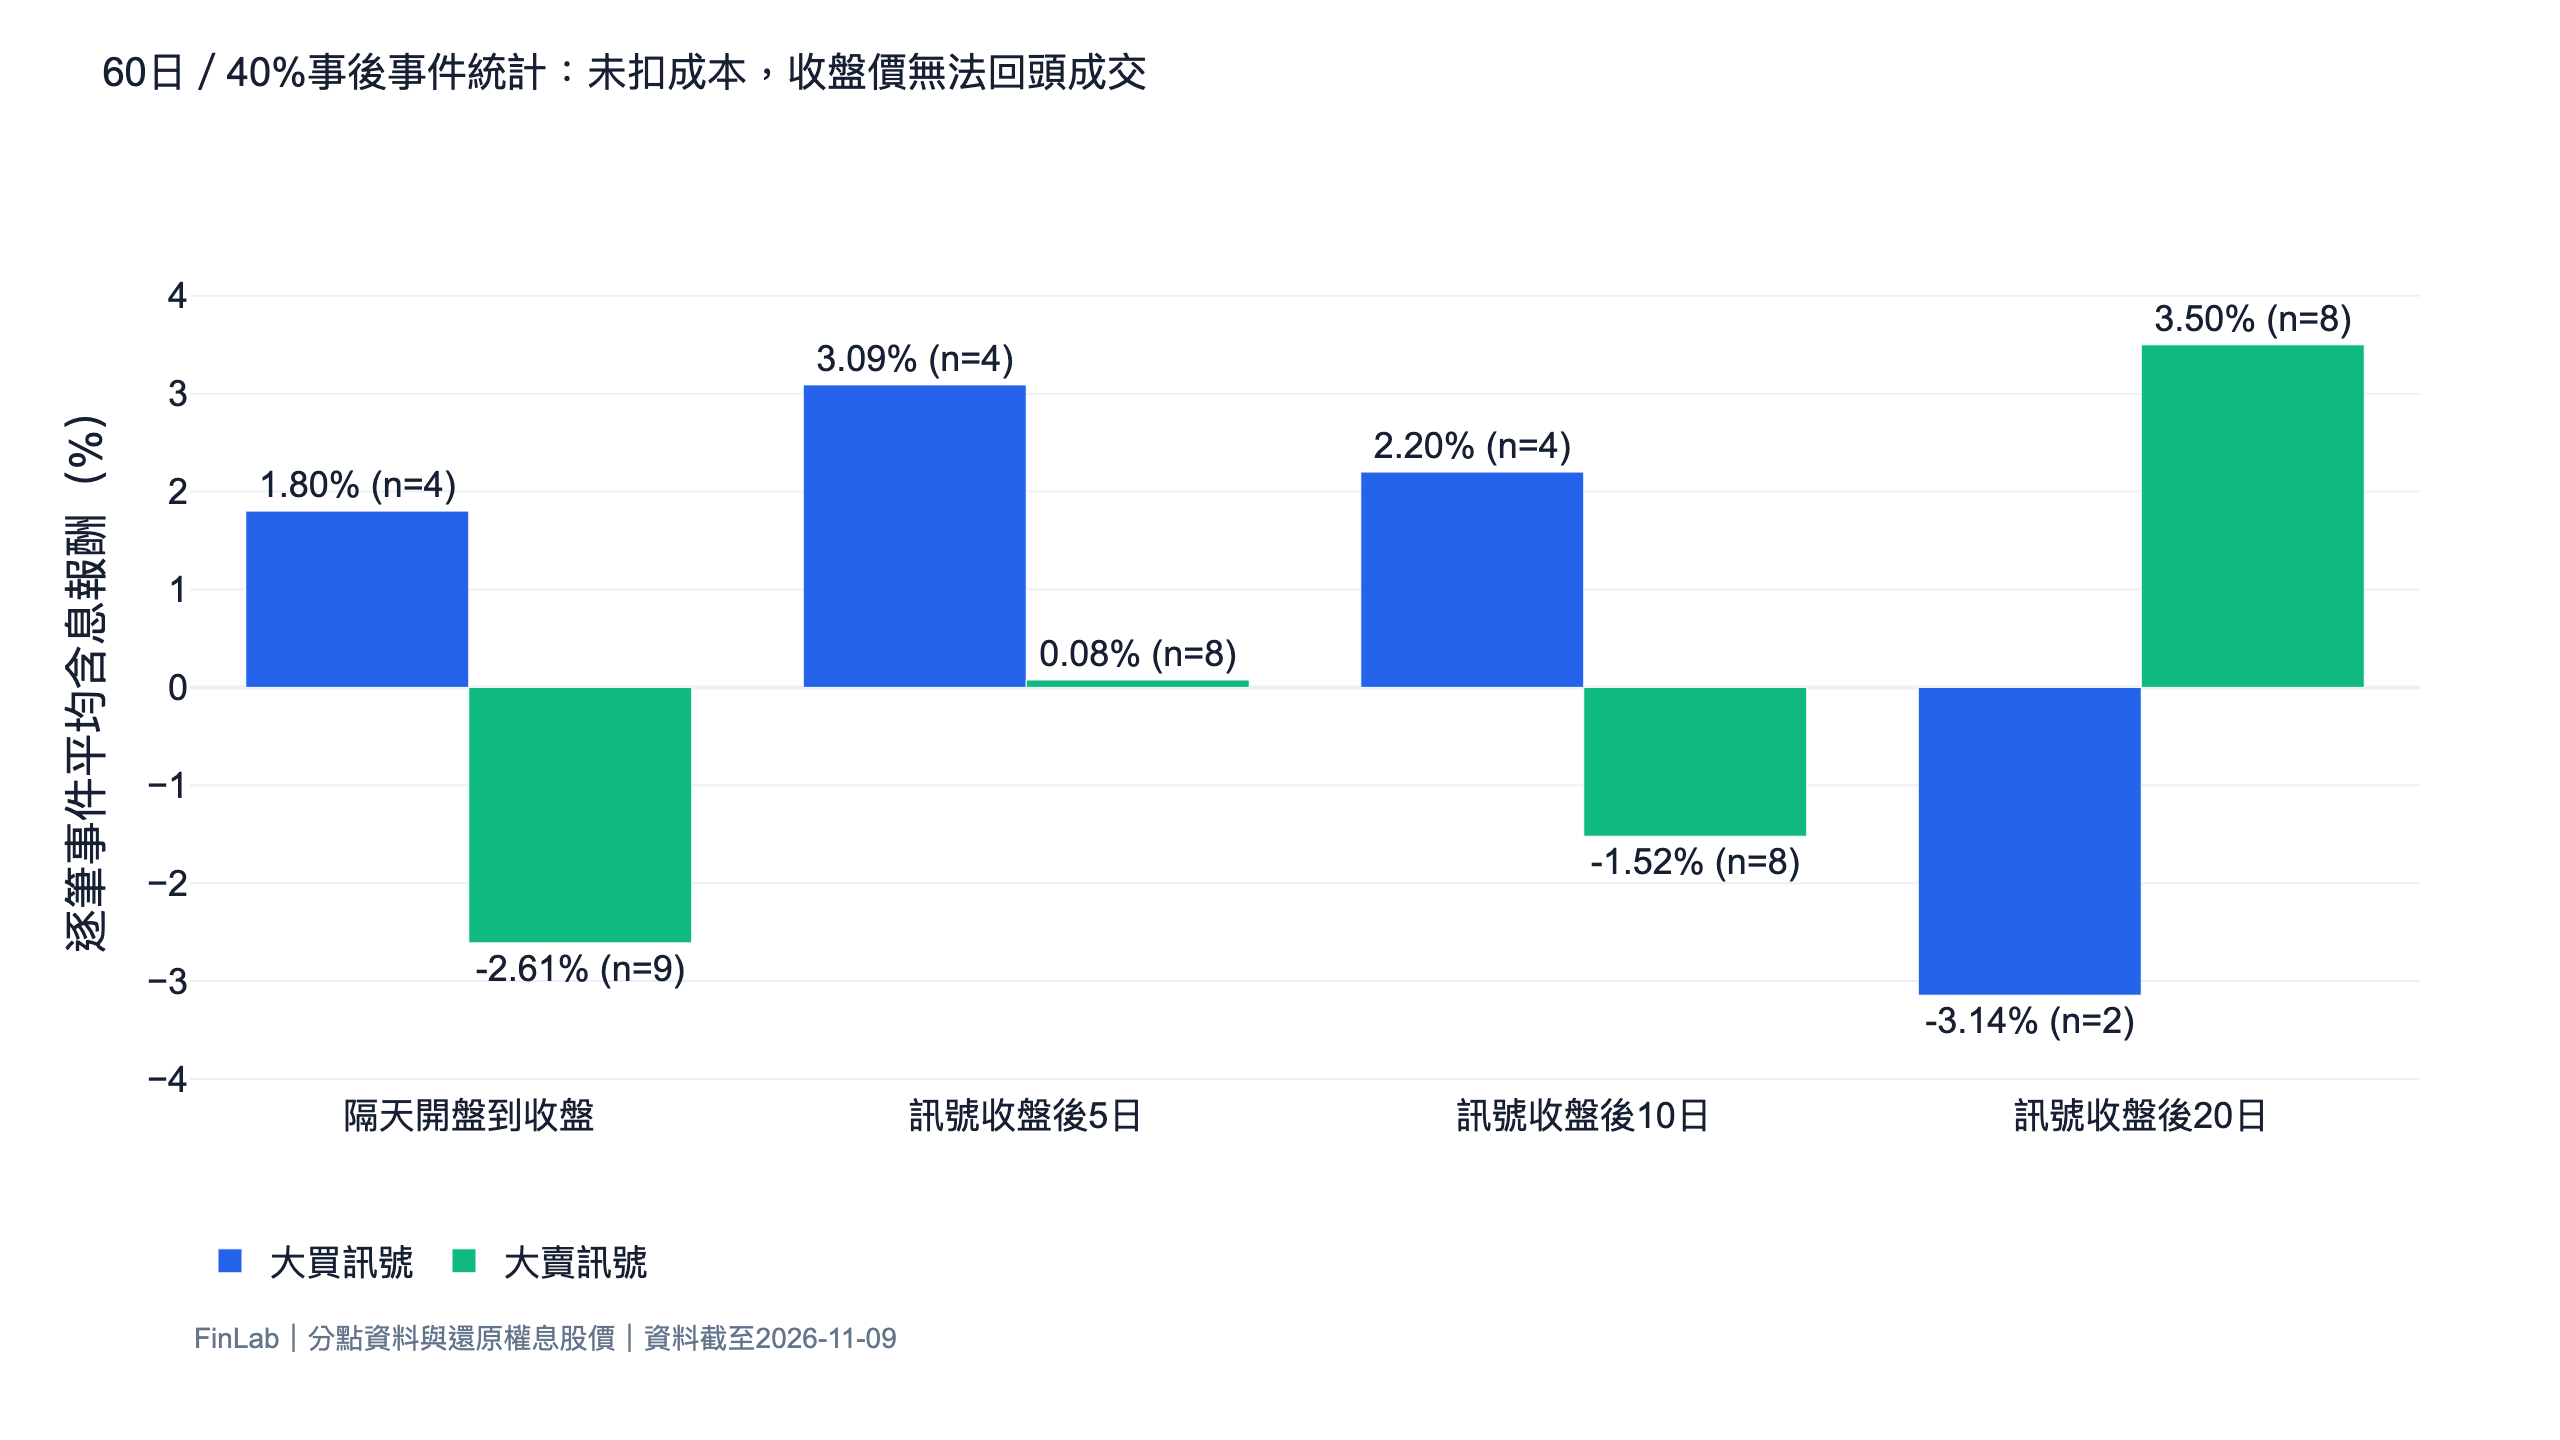
這是逐筆事件等權的含息報酬,沒有扣成本,不能把重疊事件連乘成策略績效。大買後隔天平均 +1.80%只有四筆;同一日多檔股票可能受同一行情影響,也不能把四筆視為四次完全獨立的驗證。改成每天先平均、再跨日平均,該數字是 +1.05%,樣本權重改變就有明顯差異。
「賣出當天收盤買反彈」還有時間上的問題:證交所說一般與零股買賣日報在每交易日 15 至 16 時產製,晚於一般交易收盤。看到完整日報後,無法回頭以當天收盤價買進。因此收盤到未來報酬只能描述後來發生的事;可交易回測一律改用下一個交易日開盤進場。前視偏差的其他例子可看回測方法與陷阱。
次日開盤交易、扣掉成本後,還剩多少
跟進與賣後買進,各測持有 5、10、20 個交易日。訊號日後下一個交易日開盤進場,持滿指定的開盤到開盤期間後退出;同檔新訊號會延長持有,不加大權重。持股等權、單檔最多占本金 10%,未用資金留現金。
| 60 日/40%鄰近設定 | 年化報酬 | 日夏普 | 最大回撤 | 平均目標持股比重 |
|---|---|---|---|---|
| 大買後跟進 10 日 | +0.26% | 0.34 | −1.19% | 0.50% |
| 大賣後買進 10 日 | −0.73% | −0.41 | −4.13% | 1.04% |
| 同期 0050 含息買進持有 | +42.00% | 1.55 | −27.48% | 100% |
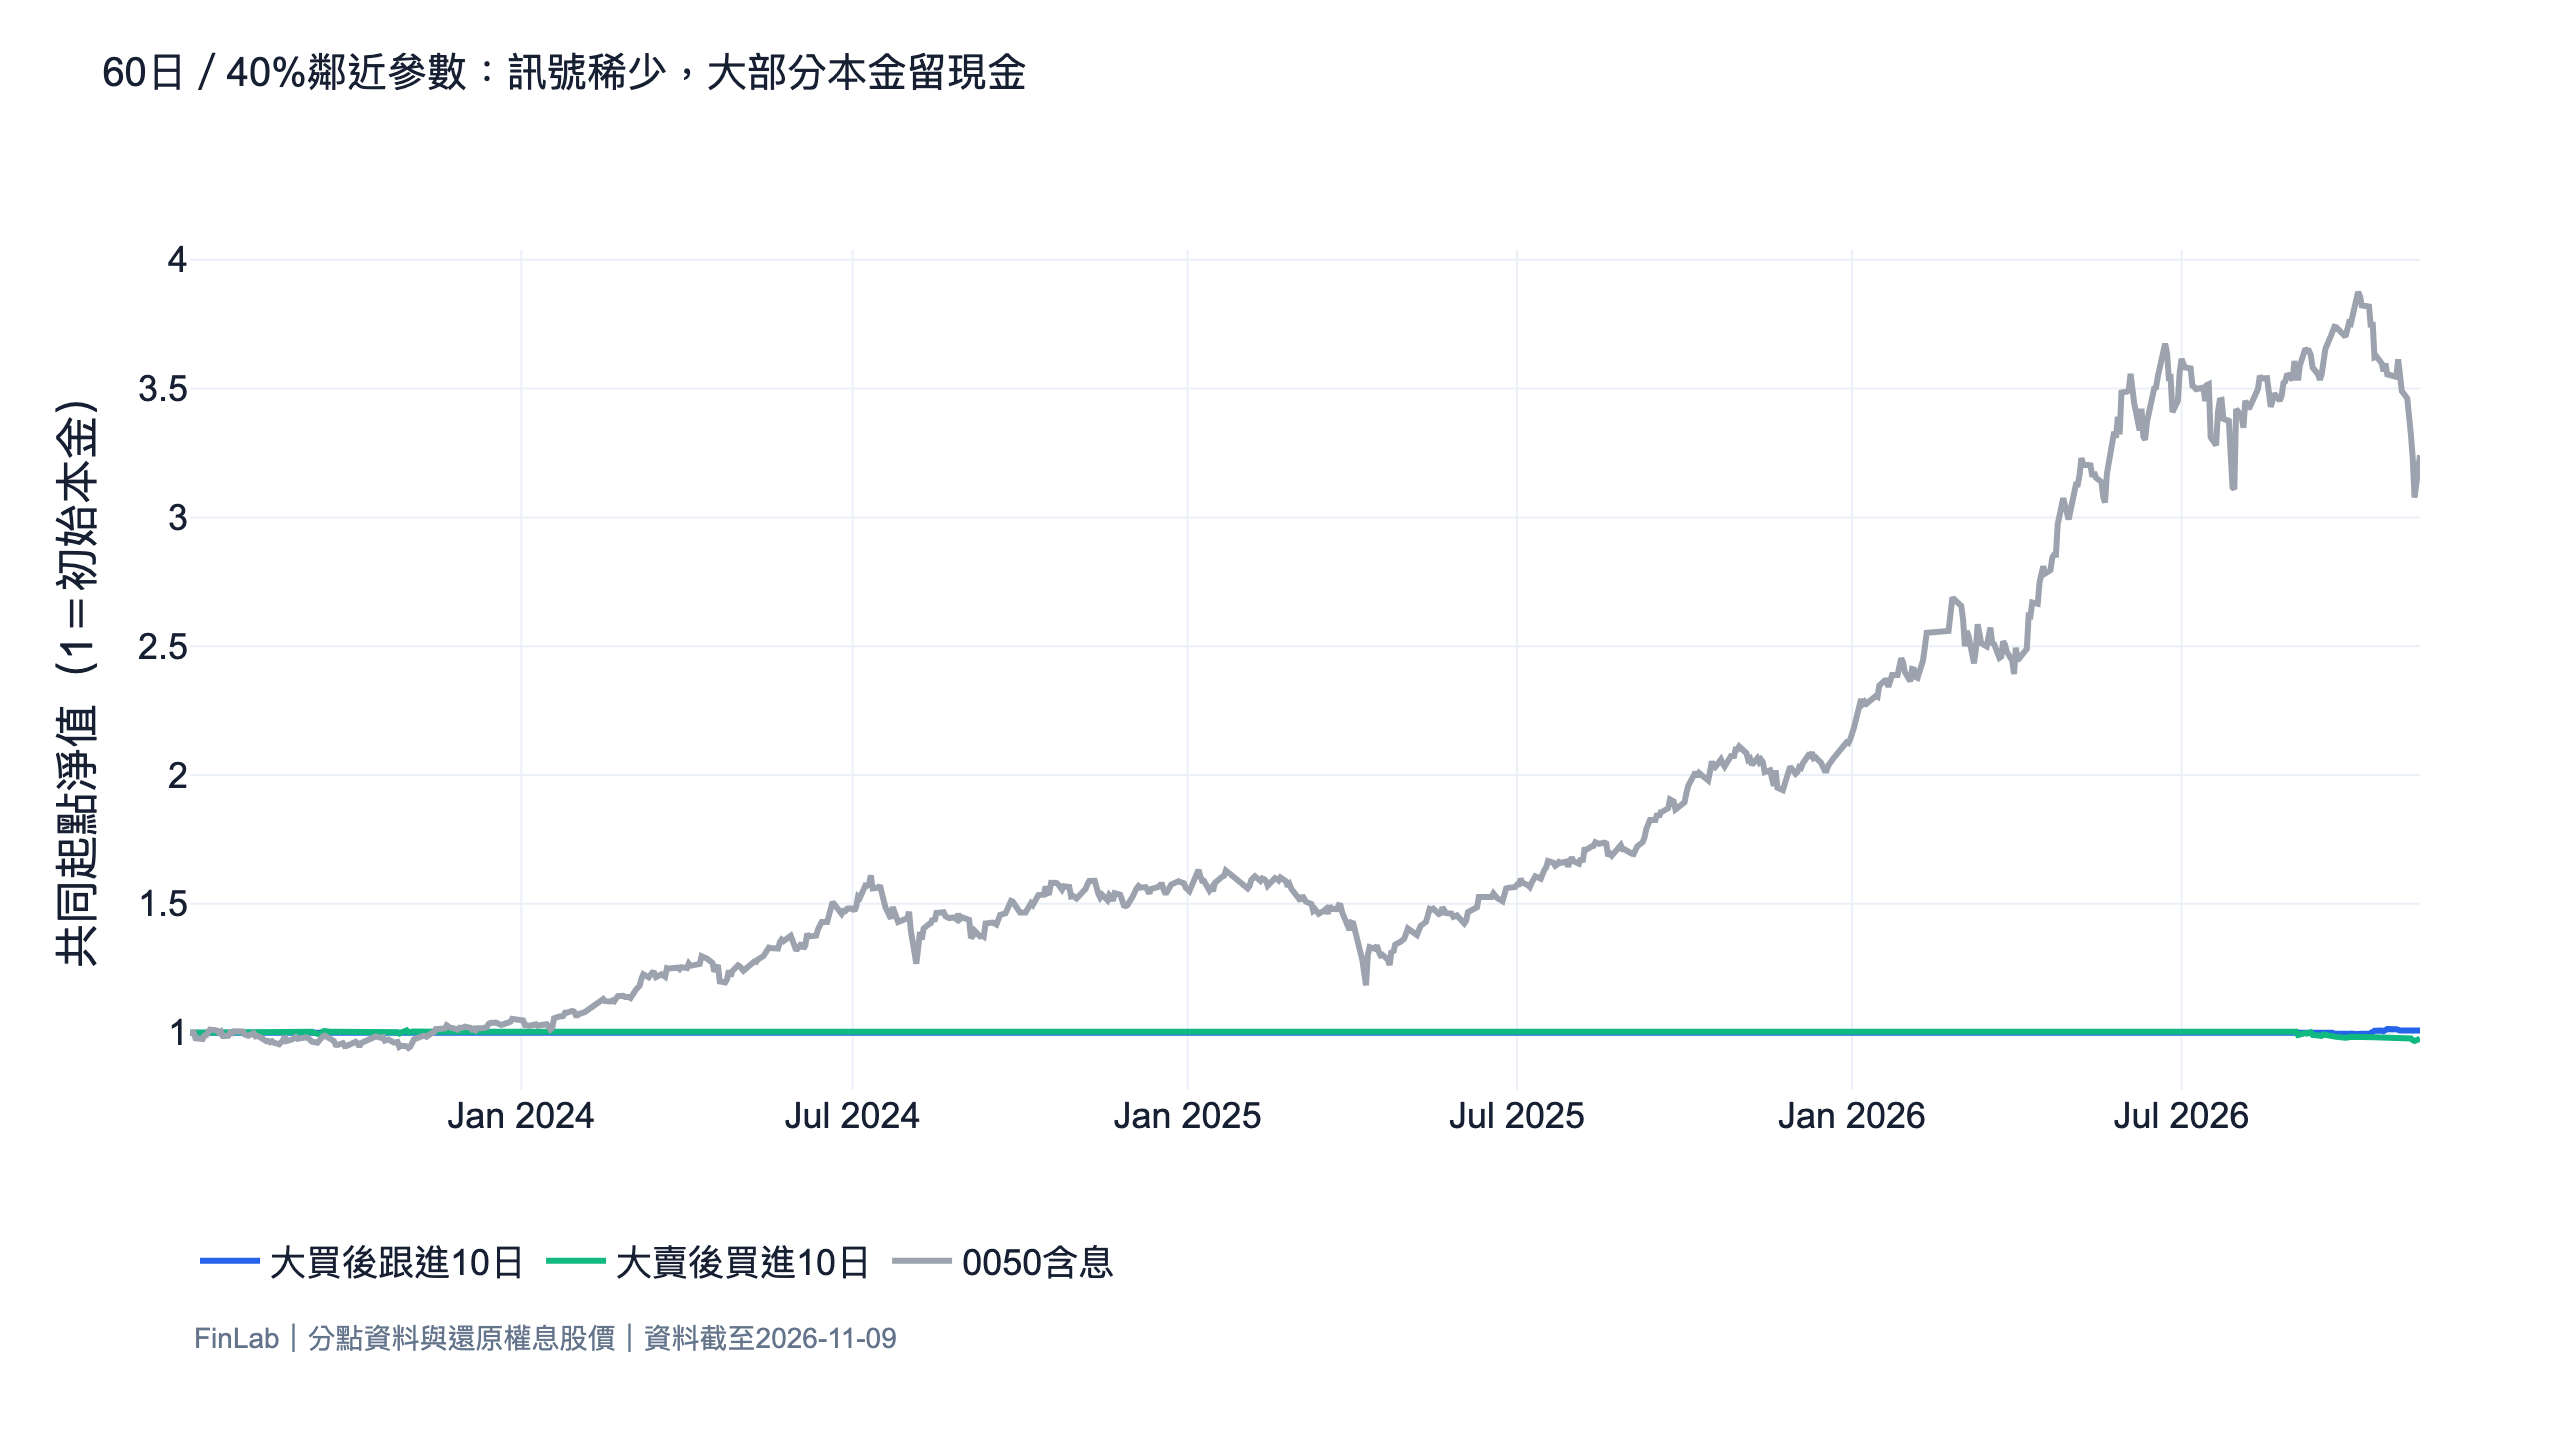
回撤小有很大一部分來自幾乎空手:跟進版只有四筆進場,賣後買進版九筆。不能拿 −1.19%回撤,宣稱策略比滿倉 0050 安全。另用同平均比重固定持有 0050 比較,跟進與賣後買進也沒有取得較高日夏普。此處夏普比率是日報酬平均除以日報酬標準差,再乘以根號 252,沒有扣無風險利率。
互動報告保留 60 日、40%設定的實際交易,方便核對這些少量交易與長期空手的情形。這不是通過驗證的推薦策略。
報告的「大盤」是加權股價報酬指數,本文表格對照的是 0050 含息。「划算嗎」採套件預設的風險調整讀數,與本文不扣無風險利率的日夏普不同。
已有選股策略,排除隔日沖分點大買股有改善嗎
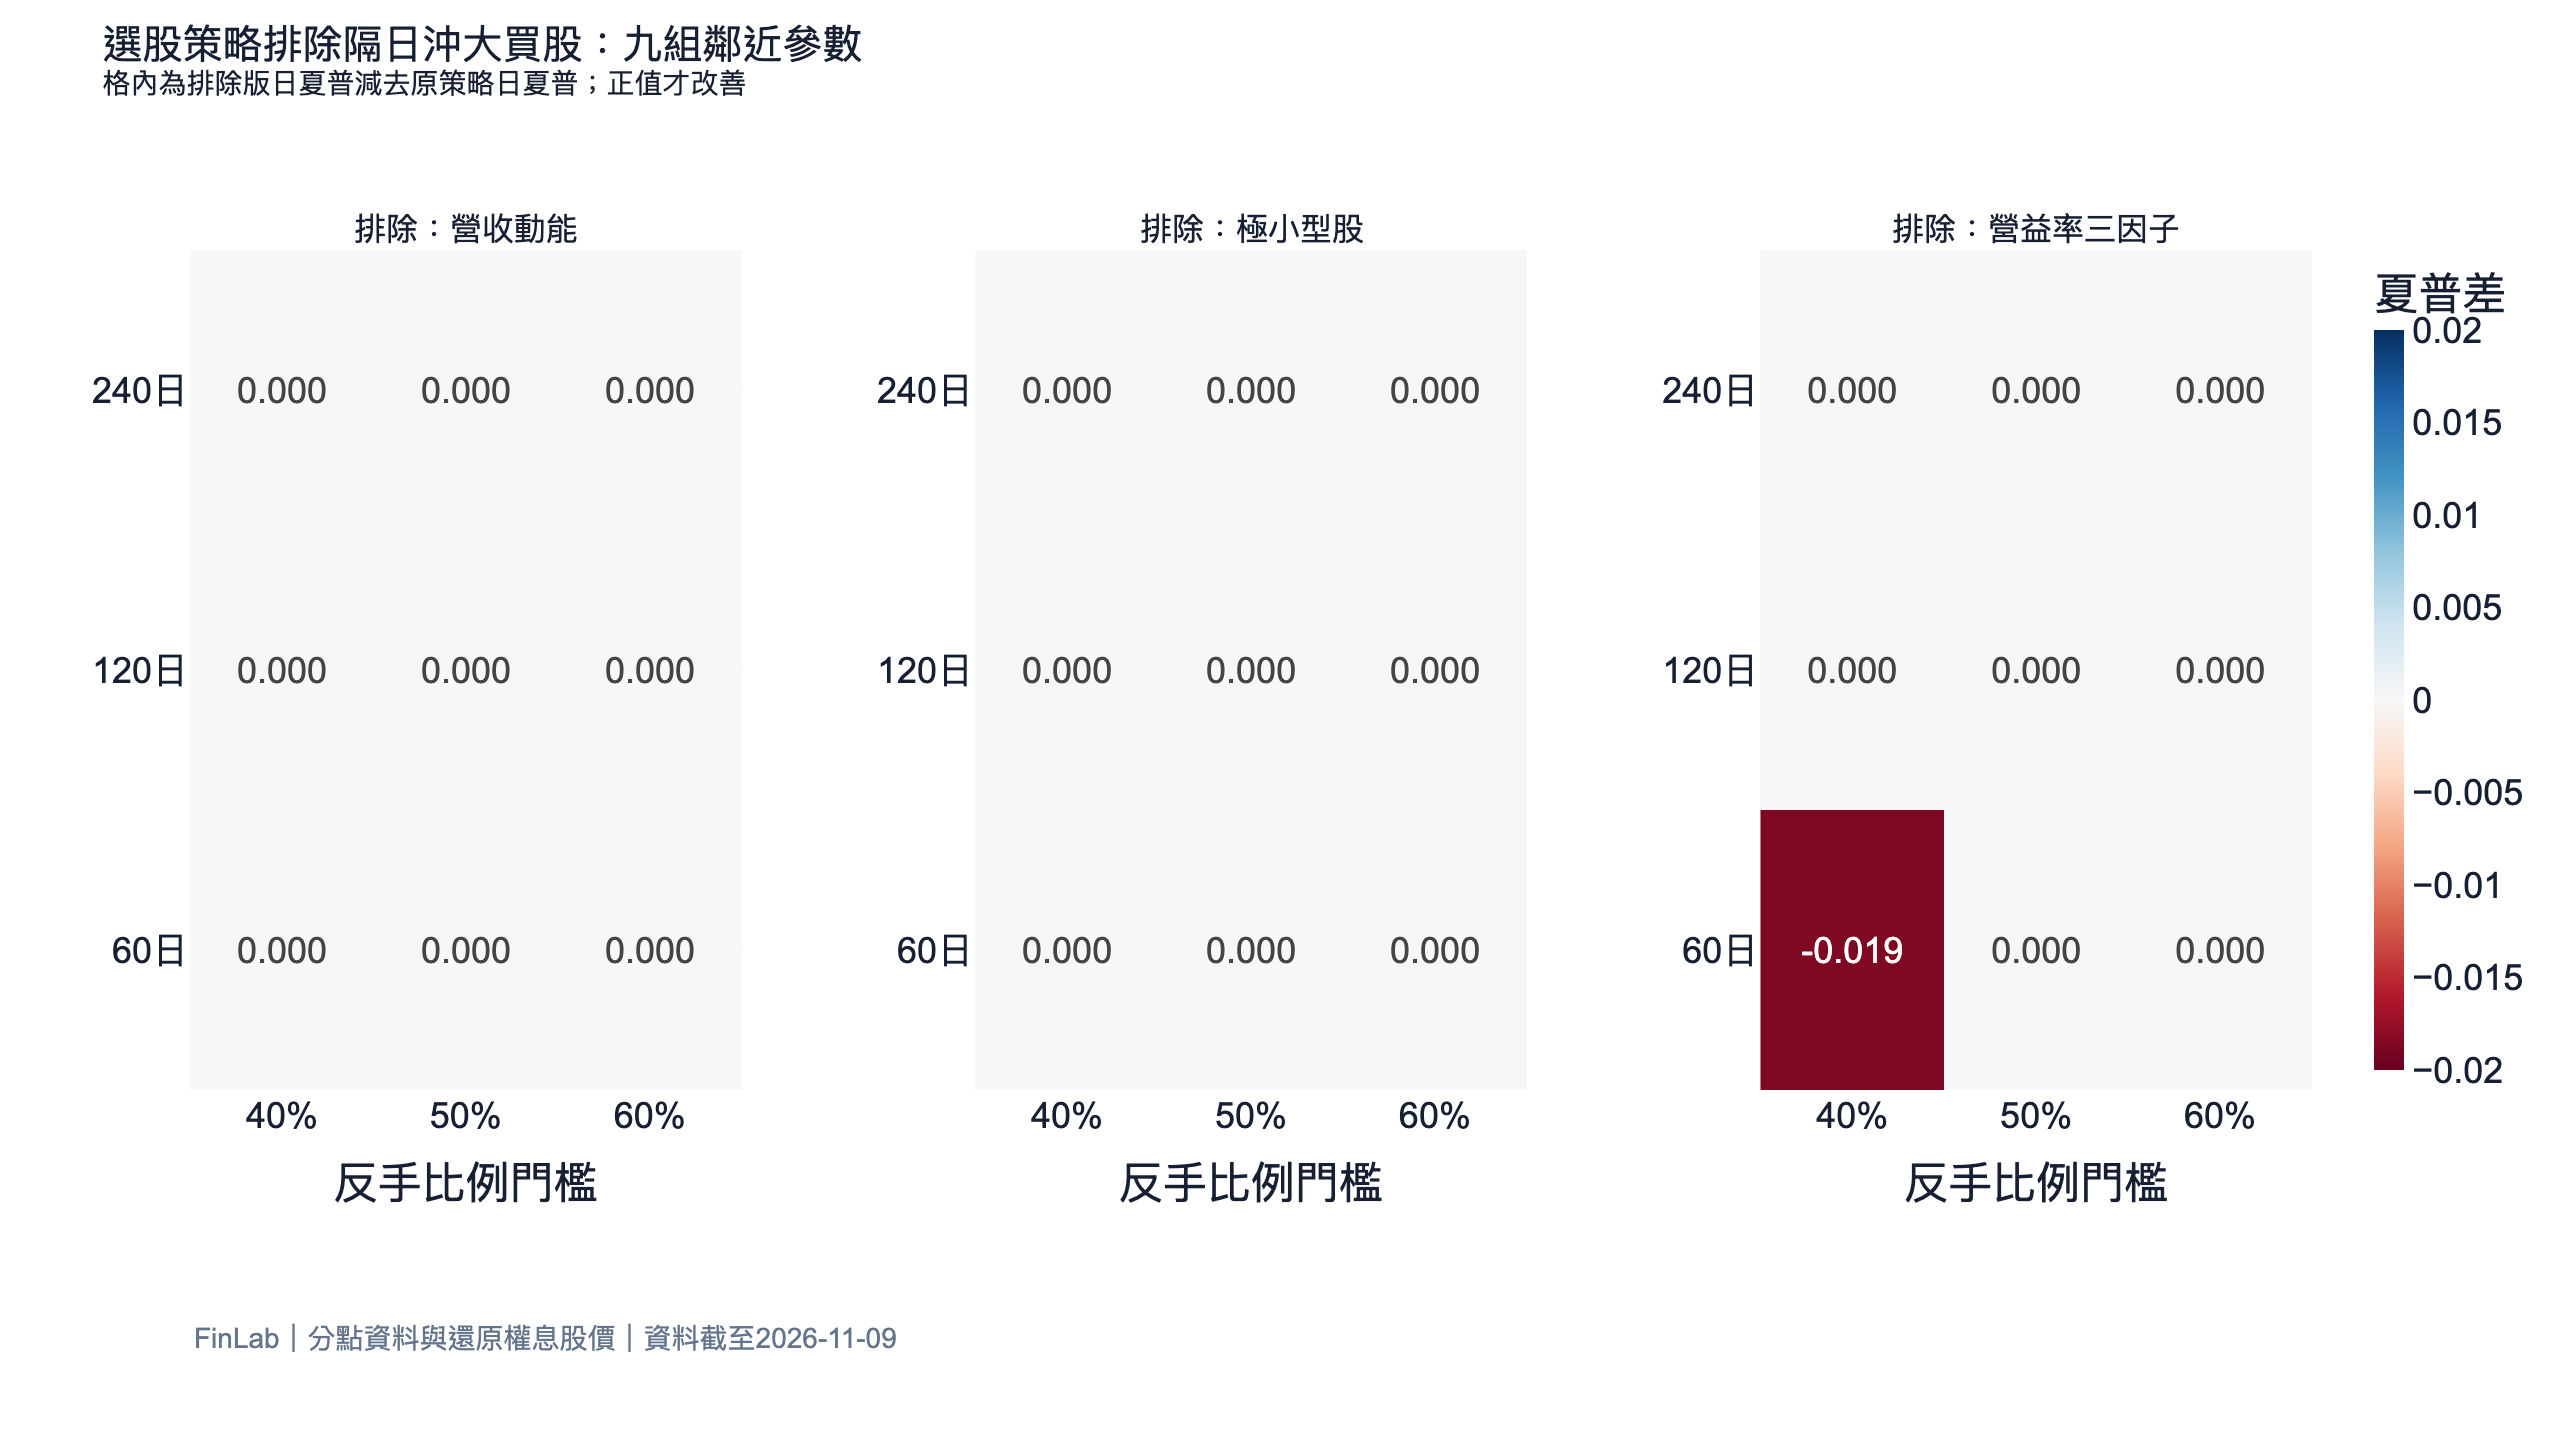
我們另外在營收動能、極小型股、營業利益率三因子上加排除條件。沿用各自原始選股、權重與停損;原版與排除版都統一用次日開盤成交。訊號出現後剔除,資金留現金,到下次原定換股才重新考慮買回。
原定中心設定沒有觸發排除,三支都與原版相同。九組鄰近參數裡,營收動能與極小型股也沒有實際剔除;營益率三因子僅在 60 日、40%設定出現排除,累計 24 個持股日受到影響,年化從 30.04%降到 29.61%,日夏普從 1.713 降到 1.695。
| 設計 | 九組中日夏普高於 0050 | 中心參數前/後半段日夏普 | 中心有交易或排除嗎 | 三項驗證與附加條件 |
|---|---|---|---|---|
| 大買後跟進 5 日 | 0/9 | 無交易/無交易 | 沒有 | 未通過 |
| 大買後跟進 10 日 | 0/9 | 無交易/無交易 | 沒有 | 未通過 |
| 大買後跟進 20 日 | 0/9 | 無交易/無交易 | 沒有 | 未通過 |
| 大賣後買進 5 日 | 0/9 | 無交易/無交易 | 沒有 | 未通過 |
| 大賣後買進 10 日 | 0/9 | 無交易/無交易 | 沒有 | 未通過 |
| 大賣後買進 20 日 | 0/9 | 無交易/無交易 | 沒有 | 未通過 |
| 營收動能加排除 | 9/9 | 1.56/2.07 | 沒有排除 | 未改善原版 |
| 極小型股加排除 | 9/9 | 2.76/0.88 | 沒有排除 | 後半段輸基準,未改善原版 |
| 營益率三因子加排除 | 9/9 | 2.19/1.40 | 沒有排除 | 後半段輸基準,未改善原版 |
| 同期 0050 含息 | 基準 | 1.28/1.80 | 買進持有 | 基準 |
驗證要求至少七組鄰近參數日夏普勝過同期 0050,中心參數在前後半段各自勝出,而且都包含預設交易成本。排除版還要同樣勝過原策略,不能把原策略本來就有的優勢算成濾網效果。無交易的夏普沒有可估計意義,表中不把它寫成可投資的「零風險績效」。
另檢查同平均持股比重的固定持有、拿掉最好的一年,以及與已上線策略的週報酬相關性。這些檢查的結果與完整九組資料都附在下載檔;空手序列無法估計相關性。沒有任何設計走到可以新增策略頁的階段。
回測方法與資料限制
| 項目 | 本文口徑 |
|---|---|
| 資料與期間 | 分點逐年讀取 2022-07-01 起的資料,共 61,215,756 列原始紀錄;績效比較固定 2023-07-03~2026-11-09,前段供回看暖身 |
| 股票池 | 分點新訊號限四位數且首碼非零的上市櫃股票,含資料中保留的下市股;金融、KY、全額交割股未另外排除。三支底策略保留原股票池 |
| 流動性 | 新事件要求近 20 日平均成交金額至少 2,000 萬元;底策略不另加不同門檻 |
| 成本與稅 | sim() 預設手續費買賣各 0.1425%,賣出證交稅 0.3%,不採當沖稅率;現金不計息 |
| 滑價、容量 | 未另加滑價;互動報告的容量是套件估計,未做獨立成交衝擊研究或實單驗證;漲跌停、停牌與量小時能否成交,仍有日資料無法完整模擬的限制 |
| 換手 | 60 日/40%的 10 日跟進與賣後買進,平均每月單邊進場權重為本金的 0.98%與 2.20%;最高月都在 2026-09,分別為 20%與 40%。按進場交易權重加總,平均包含零交易月份及首尾不足月,不含出場腿 |
| 時間對齊 | 只配對下一個全市場交易日,不用某檔股票或某分點「下一次有紀錄」代替隔天;分類再落後一天,跨年配對保留 |
| 權重與濾網 | 跟進、反彈等權且單檔最多 10%;排除版保留原策略權重及停損,剔除資金留現金;無排除時重現原版日淨值 |
| 含息基準 | 0050 用 etl:adj_close直接計算買進持有,不經 sim(),策略與基準使用相同日期 |
| 樣本內外 | 本文是全段樣本內研究,參數事前登記,但沒有發布後的樣本外驗證;前後半段檢查不能取代真正樣本外 |
資料截至 2026 年 11 月 9 日,重跑日為 2026 年 11 月 10 日,FinLab 版本 2.3.8。分點原始買賣單位是張,判斷成交股數比例時乘以 1,000 換算。因為只有前 15 大,觀測不到的賣出與名稱變更,都可能影響反手率;這些限制不能靠多畫幾張績效圖消除。
用 FinLab 讀分點資料時,先分清楚張與股
這段程式讀取指定區間的分點明細,列出各股票每天觀察到的前 15 大淨買超分點。它是資料檢查,還沒有歷史反手分類;完整分類與 81 組回測在文末下載程式。
顯示程式碼
from finlab import data

transactions = data.get(
    "broker_transactions",
    start="2026-11-01",
    end="2026-11-09",
).copy()

transactions["net_lots"] = transactions["buy"] - transactions["sell"]
transactions["net_shares"] = transactions["net_lots"] * 1000

top_buyers = (
    transactions.loc[transactions["net_lots"] > 0]
    .sort_values("net_lots", ascending=False)
    .groupby(["date", "stock_id"], sort=False)
    .head(15)
)
print(top_buyers[["date", "stock_id", "broker", "net_lots", "net_shares"]])
完整回測另外把每筆買超移到下一個全市場交易日,對上當日的賣超紀錄;先累積已完成的分母與成功次數,再用落後一天的滾動比例分類。全表有數 GB,不要在記憶體不足時一次轉成寬表。若想從選股邏輯開始研究,可參考股票選股完整指南;原理不同的分點因子可看主力波動指標。
隔日沖券商常見問題
隔日沖是違法交易嗎?
買進後隔天賣出的持有方式,本身無法判斷是否違法。是否涉及操縱或其他違規,要看具體行為與證據。分點彙總資料無法證明特定投資人的交易意圖,也不能只依買賣超貼上違規標籤。
哪些券商一定是隔日沖?
本文資料無法列出「一定」的名單。表中列的是特定期間、特定門檻下的觀察值,分點內有不同客戶;原定五成門檻沒有符合名單,也不等於該分點完全沒有隔日沖客戶。
看到隔日沖分點大買,隔天應該跟進嗎?
本文設定沒有提供足夠支持。中心參數零訊號,較寬的鄰近設定也只有少量事件;少數隔天上漲的例子,不能當成穩定可交易的勝率。
分點賣完後買進,是否比較容易反彈?
只能說本文少量樣本的不同持有期間結果不同。20 日事後均值為正,10 日為負,而且日報公布後無法用當天收盤買進;次日開盤與成本後回測需要分開評估。
為什麼前 15 大資料會低估反手?
某分點昨天大量買進,今天可能分批賣出,淨賣出卻未進前 15 大;這筆真實賣出在資料裡就沒有可配對紀錄。相反地,分點買賣可能來自不同客戶,即使配對成功也無法證明同一人隔日沖。
排除這些股票,可以當作既有策略的風險控管嗎?
這次沒有看到可加入既有策略的改善證據。多數參數根本沒有剔除持股,唯一有影響的鄰近設定讓營益率三因子日夏普下降。風險控管需要比較同一策略加條件前後的結果。
相關研究與下載
Barber、Lee、Liu 與 Odean(2014)用台灣投資人層級資料研究當沖者的績效差異。它說明研究交易者能力需要帳戶層級與成本後結果;本文的分點彙總與隔日持有定義,不能套用該論文的獲利比例。
Nagel(2011)《Evaporating Liquidity》討論短期反轉報酬與提供流動性的關係,提供「賣壓之後是否有補償」的研究動機。研究市場與訊號不同,不能據此認定台股某個分點賣出後就會反彈。
| 檔案 | 內容 |
|---|---|
| research.py | 逐年讀資料、歷史分類、九設計81組回測與對照檢查 |
| metrics.json | 分點觀察表、每組樣本數、成本後績效與附加驗證 |
| data.csv | 全部參數與原策略、0050的日淨值 |
| charts.py | 依同一份結果重建五張圖 |
投資有風險,過去績效不代表未來表現。本內容僅供教學與研究,不構成投資建議,請依個人風險承受度審慎評估。
作者:FinLab 量化研究團隊,持續研究台股資料、策略回測與資料可得時間。最後更新:2026-11|回測區間:2023-07-03~2026-11-09。
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始