執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,用 intraday_lending_fee 資料重跑當沖券差費率飆升後買進的回測,和 0050 含息比較,請讀:https://finlab.finance/setup?relatedUrl=/blog/securities-lending-fee-backtest
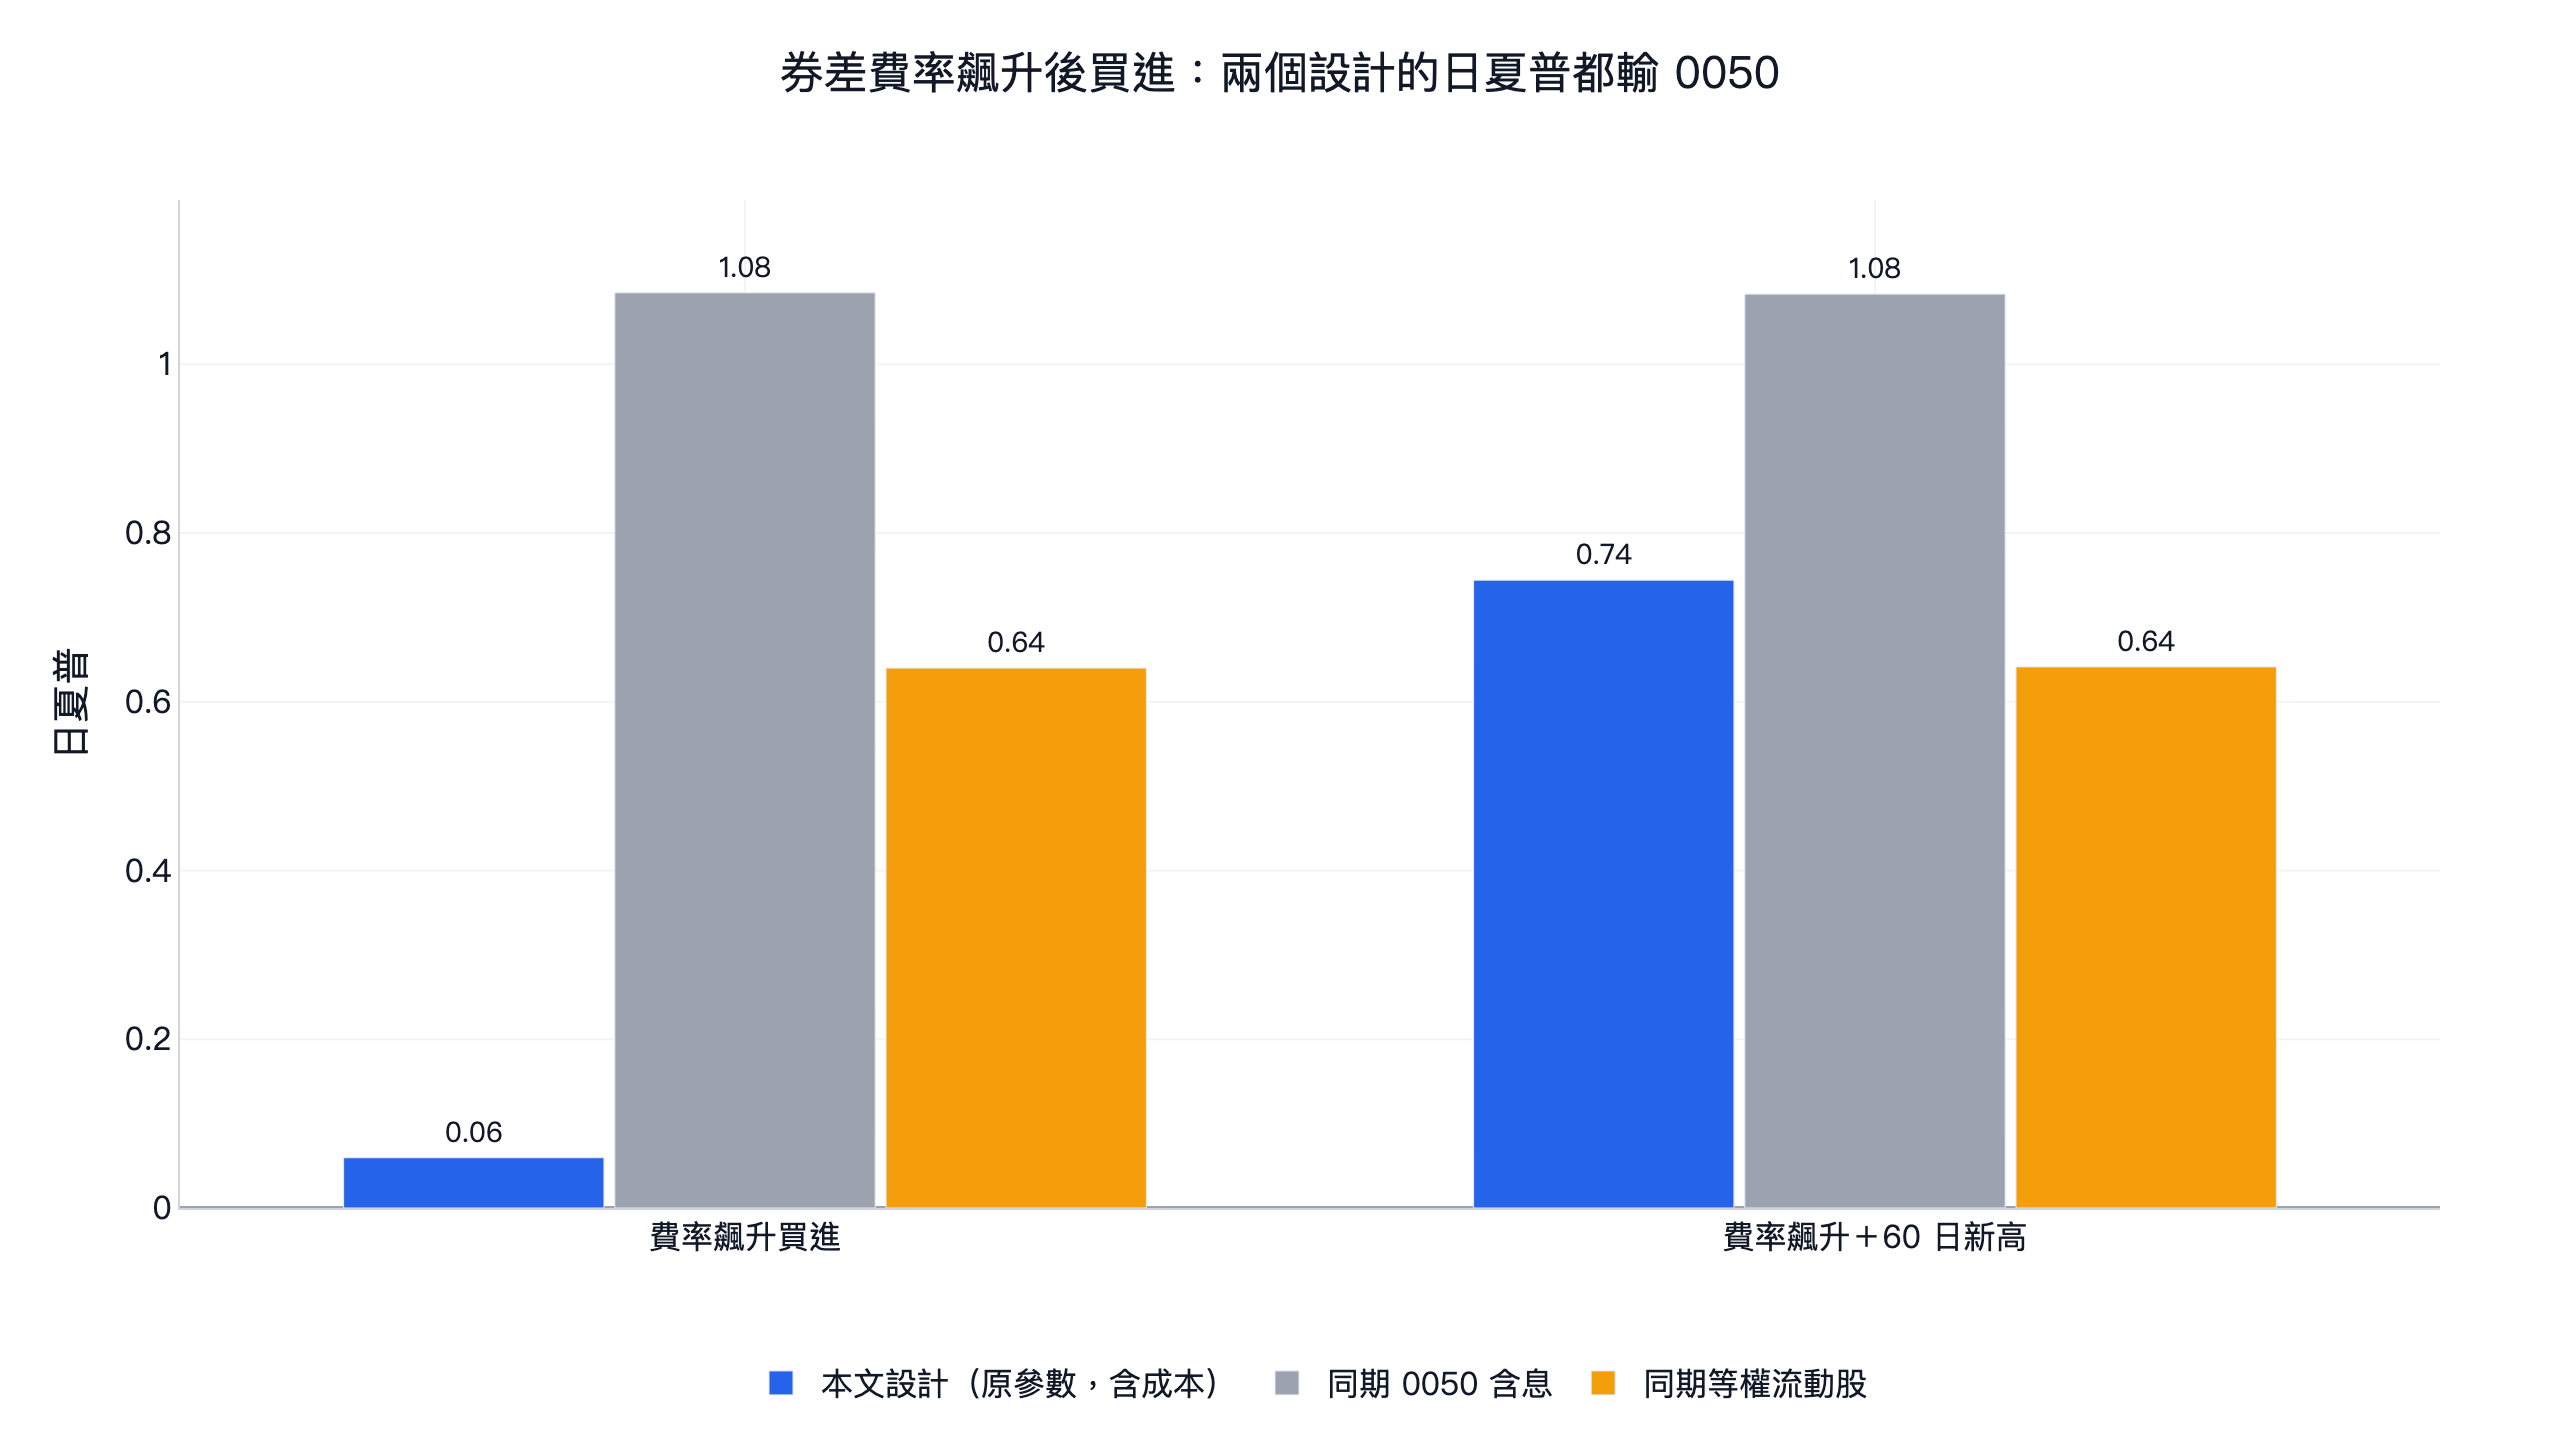
借券費率有兩種,單位差很多。借券市場的費率是年利率,定價交易 3.5%,競價與議借最高 16%;當沖券差的借券費率是日計價,上限 7%,當沖先賣後買、收盤前沒買回來才會碰到。同樣寫 3.5%,10 萬元的股票在借券市場一天約 9.6 元,在當沖券差是 3,500 元。我們用 finlab 測了當沖券差費率飆升後買進的 2 個設計、18 組參數:費率飆升隔日買進,2015 年 6 月到 2026 年 10 月年化 -5.7%、日夏普 0.06;加上 60 日新高條件,年化 25.9%,比同期 0050 含息的 20.9% 高,但最大回撤 -61.5% 接近 0050(-34.0%)的 2 倍,日夏普 0.74 輸 1.08。18 組的日夏普沒有一組贏 0050。
費率飆升出現的時候,股價多半已經漲完一段。522 次飆升事件裡,當天 53% 收漲停、81% 收紅,含當天的 20 個交易日平均已經漲了 16.9%。先賣的人補不回來才要借券交割,所以這個訊號亮的時候,股價多半已經動過了。
平均與中位數的差距說明了為什麼這個訊號難用。買進後 20 個交易日平均比等權流動股多 0.9%,中位數是 -2.6%,只有 40% 的事件贏。少數幾檔繼續噴出,把平均拉高,多數股票在飆升之後回落。
關鍵數字
| 設計(原參數) | 年化報酬 | 日夏普 | 最大回撤 | 前/後半段日夏普 | 9 組參數贏 0050 | 同期 0050 含息年化/日夏普 | 同期等權流動股年化/日夏普 |
|---|---|---|---|---|---|---|---|
| 當日費率 ≥5%、≥ 前 60 日 2 倍,隔日買、持有 20 日 | -5.7% | 0.06 | -82.1% | -0.03/0.12 | 0 組 | 20.9%/1.08 | 11.3%/0.64 |
| 第一列再加事件日收盤是 60 日新高 | 25.9% | 0.74 | -61.5% | 0.92/0.60 | 0 組 | 20.9%/1.08 | 11.4%/0.64 |
原參數是看結果前寫定的主要參數。「贏」指日夏普高於同期 0050 含息,因為持股集中的設計年化可以很高、回撤也很深。每個設計從第一次持股起算到 2026-10-30,對照組從同一天起算。等權流動股是每月底買進全部 20 日均成交金額 2,000 萬以上的股票,含預設成本。前後半段在 2021 年 2 月切開,同期 0050 前半段日夏普 1.05~1.08、後半段 1.11。
借券費率是什麼:兩種費率不要混用
借券是向持股的人借股票,付費用、提供擔保,之後還券。借來的股票可以放空、避險或交割。台股說的「借券費率」其實有兩個市場,資料來源與單位都不同。
| 項目 | 借券市場 | 當沖券差 |
|---|---|---|
| 誰在借 | 國內外法人或基金 | 當沖先賣後買、收盤沒買回的投資人,由券商處理 |
| 費率單位 | 年利率 | 日計價,沒有年化 |
| 費率 | 定價交易 3.5%;競價與議借最高 16% | 上限 7%,本文 91% 的成交落在 0.5%~7% |
| 借券費怎麼算 | 收盤價 × 數量 × 費率,逐日計算 | 依當天借到的費率計費 |
| 成交結構 | 議借約占 98%,競價約 2%(2025 年度) | 一檔股票同一天常有多個費率 |
| 公開資料 | 證交所借券系統 | 證交所與櫃買中心每天傍晚公布,finlab 的 intraday_lending_fee |
借券市場的規則來自 證交所借券系統問答。當沖券差的費率是日計價這件事,證交所在 2014 年開放先賣後買當沖之前就 特別提醒過:借券費率 7% 是以日計價,成本非常高,建議當日沖銷完畢。
用 1 張 100 元的股票算一次,市值 10 萬元:
| 費率 | 借一天的費用 |
|---|---|
| 借券市場年利率 3.5% | 100,000 × 3.5% ÷ 365 ≈ 9.6 元 |
| 當沖券差 3.5% | 100,000 × 3.5% = 3,500 元 |
| 當沖券差 7% | 100,000 × 7% = 7,000 元 |
差距是 365 倍。看到「借券費率 7%」要先確認它指的是哪一種,放空成本的估算才不會差兩個數量級。
當沖券差費率怎麼來的
現股當沖可以先賣後買。收盤前沒買回來,當天賣出的股票交割時就沒有券,這個缺口叫券差,券商要替客戶借券交割。
最常見的情境是股票急漲鎖漲停,想買回的人買不到。下面的費率分布可以看到這個市場的樣子:成交集中在幾個整數價位,以股數計 1% 占 11.9%、3% 占 10.8%、3.5% 占 10.9%、7% 占 9.7%,0.1% 與 2% 也各有約 7%。
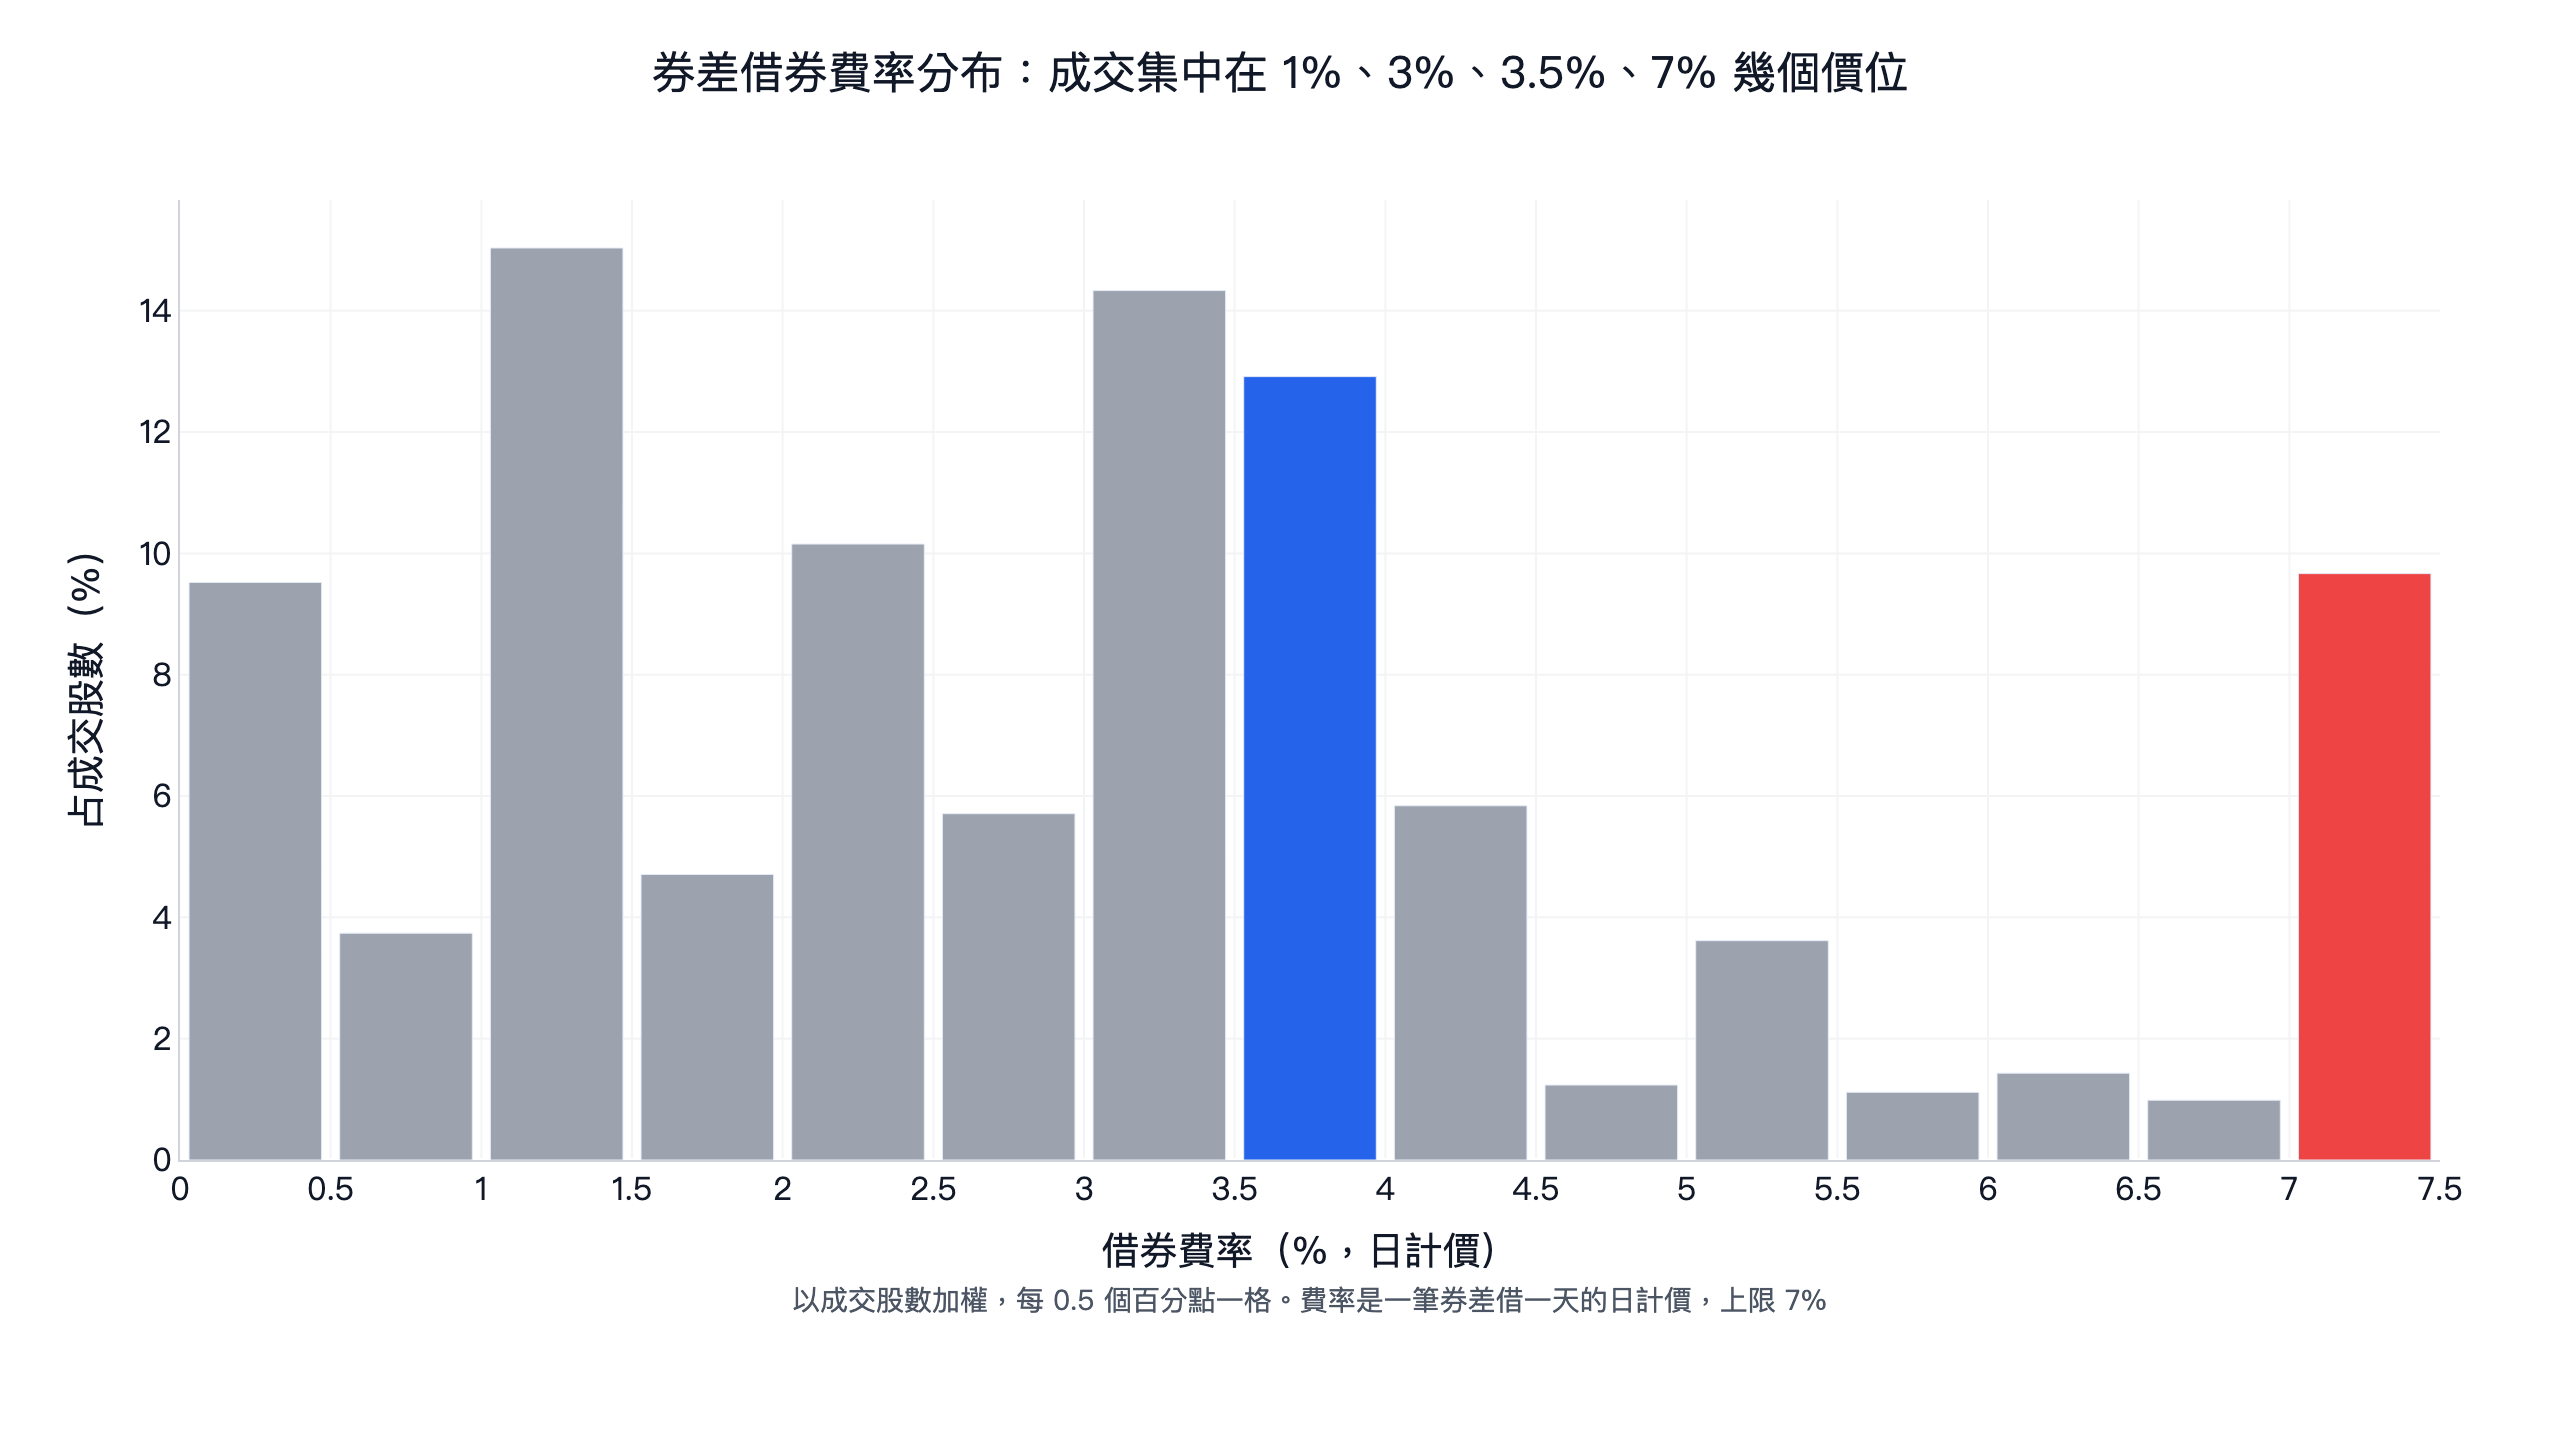
資料從 2015 年 6 月開始,到 2026 年 10 月共 145704 筆,1793 檔股票。2020 年起規模明顯放大:2015 年只有 618 筆、2021 年 23539 筆、2026 年到 10 月 22562 筆。費率高於 7% 的只有 1 筆,另有 15 筆超過 20% 的異常值,本文排除;費率 0 的 217 筆保留,影響很小。單筆很小,一檔股票一天的借券股數中位數只有 3 張,所以本文要求當天至少 10 張才算事件,避免 1 張成交就觸發。
回測方法
| 項目 | 本文的做法 |
|---|---|
| 費率 | 同一檔同一天多筆成交,用成交股數加權 |
| 飆升事件 | 當日費率 ≥ X、≥ 前 60 個交易日加權費率 2 倍(前 60 日沒成交只看 X)、當日借券 ≥ 10 張;同一檔 20 個交易日內只算第一次 |
| 組合版 | 飆升事件日的收盤同時是 60 日新高(還原價),用來抓「被軋空而且股價還在創高」的情形 |
| 股票池 | 上市櫃 4 碼普通股,含後來下市的股票;沒有排除金融股、KY 股與全額交割股 |
| 流動性 | 事件日 20 日均成交金額 2,000 萬以上 |
| 時點 | 資料當天傍晚公布,sim() 在隔一個交易日收盤成交,詳見 前視偏差 |
| 權重 | 同時持有的事件等權,沒有單檔上限;平均持股 4.04 檔與 2.38 檔 |
| 周轉率 | 約每年 45.8 次與 19.4 次進場,詳見 周轉率 |
| 交易成本 | sim() 預設:手續費 0.1425%(買賣各一次,未打折)、證交稅 0.3%(賣出) |
| 滑價 | 未另外假設,以收盤價成交 |
| 樣本內外 | 全段 in-sample,未另留樣本外;參數在看結果前寫定,之後沒有改 |
費率門檻 X 取 4%、5%、6%,持有天數取 10、20、40 日,共 9 組。至少 7 組的日夏普要高於同期 0050 含息,前後半段各自要贏,要扣預設成本,三項都過才算成立,日夏普的算法見 夏普比率怎麼算。
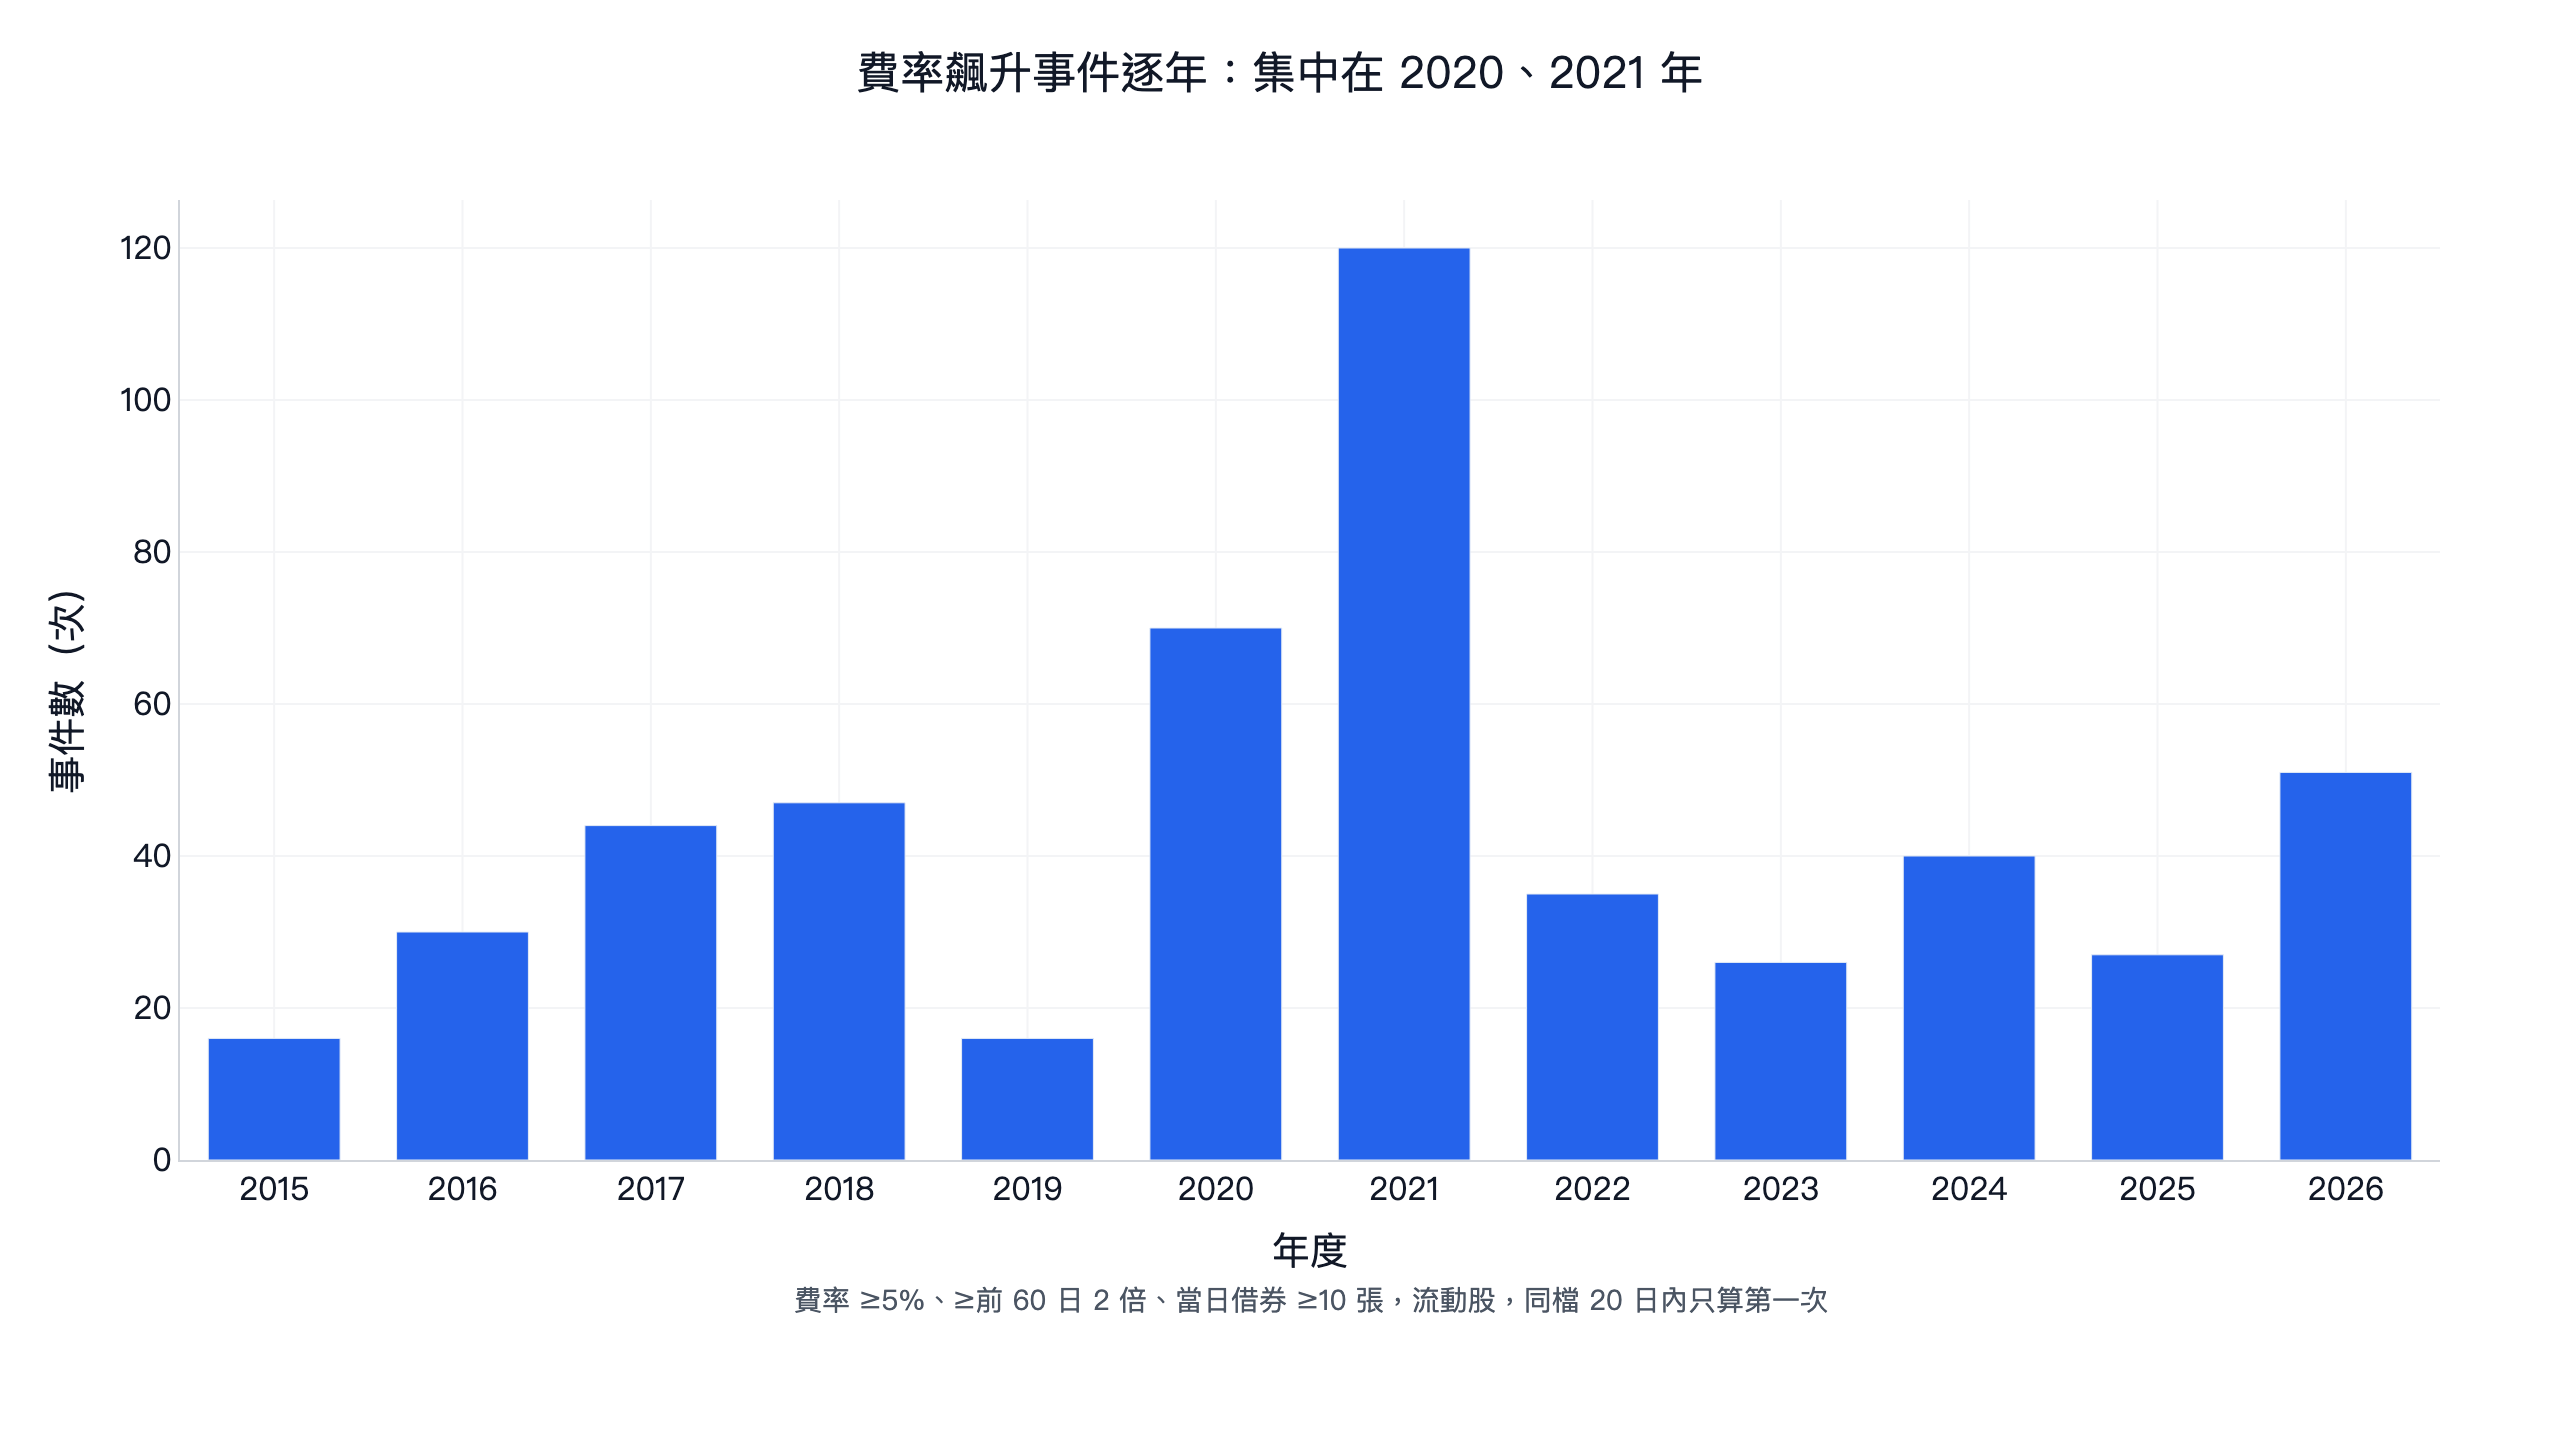
事件數量隨市場狀況集中:2021 年 120 次,2019 年只有 16 次。
回測結果:18 組日夏普都輸 0050
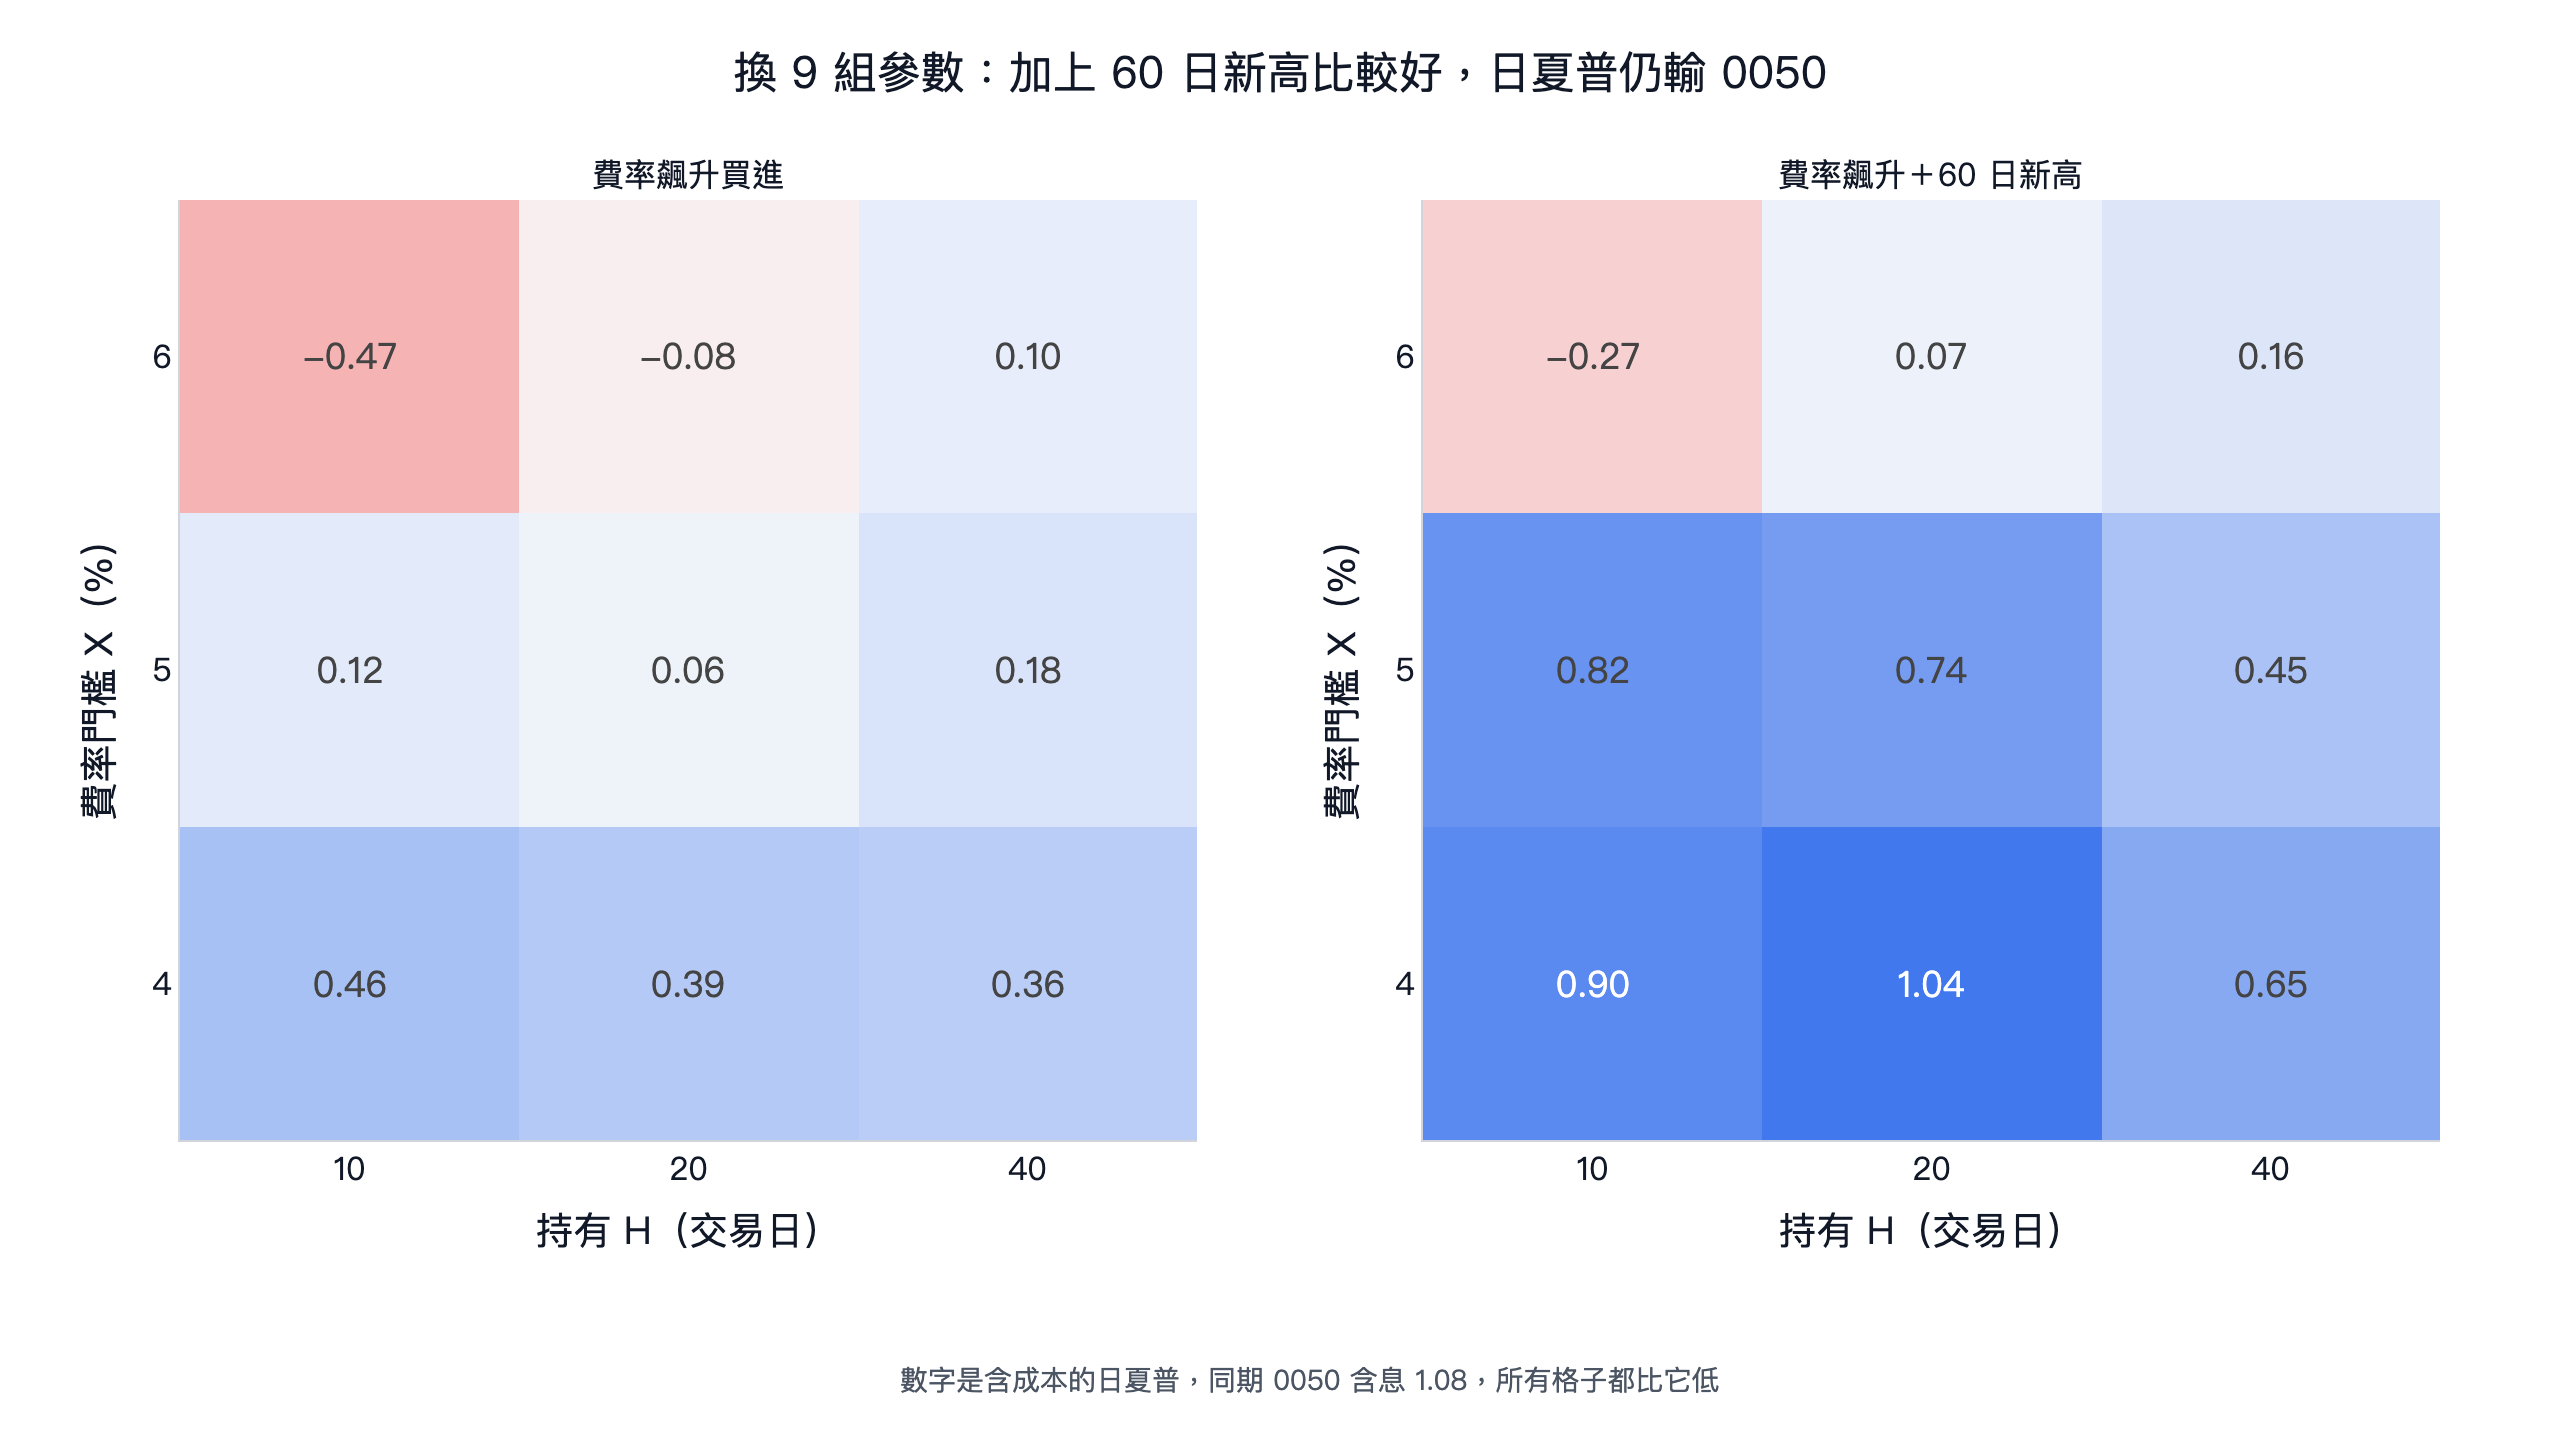
- 費率飆升買進: 9 組日夏普 -0.47~0.46,原參數年化 -5.7%、最大回撤 -82.1%。不扣成本日夏普 0.34,仍低於等權流動股的 0.64。門檻提高反而更差,X=6% 的三組最高只有 0.10。
- 費率飆升+60 日新高: 9 組 -0.27~1.04,每一組都比單獨版高(9/9)。4 組的年化高於 0050,最高是 X=4%、持有 20 日的 43.2%,但這 4 組的最大回撤都在 -61% 以上,日夏普全部輸 0050。平均持股只有 2.38 檔,66% 的交易日有部位。
- 最好的一格: X=4%、持有 20 日,日夏普 1.04,仍低於 0050。X 提高到 6% 掉到 -0.27~0.16,高分只出現在 X=4% 附近,參數一動就掉。
加上 60 日新高後,9 組都比單獨版高,原參數也高於等權流動股。本文沒有單獨測 60 日新高,無法拆分新高與費率各自的貢獻。
費率飆升前後的走勢
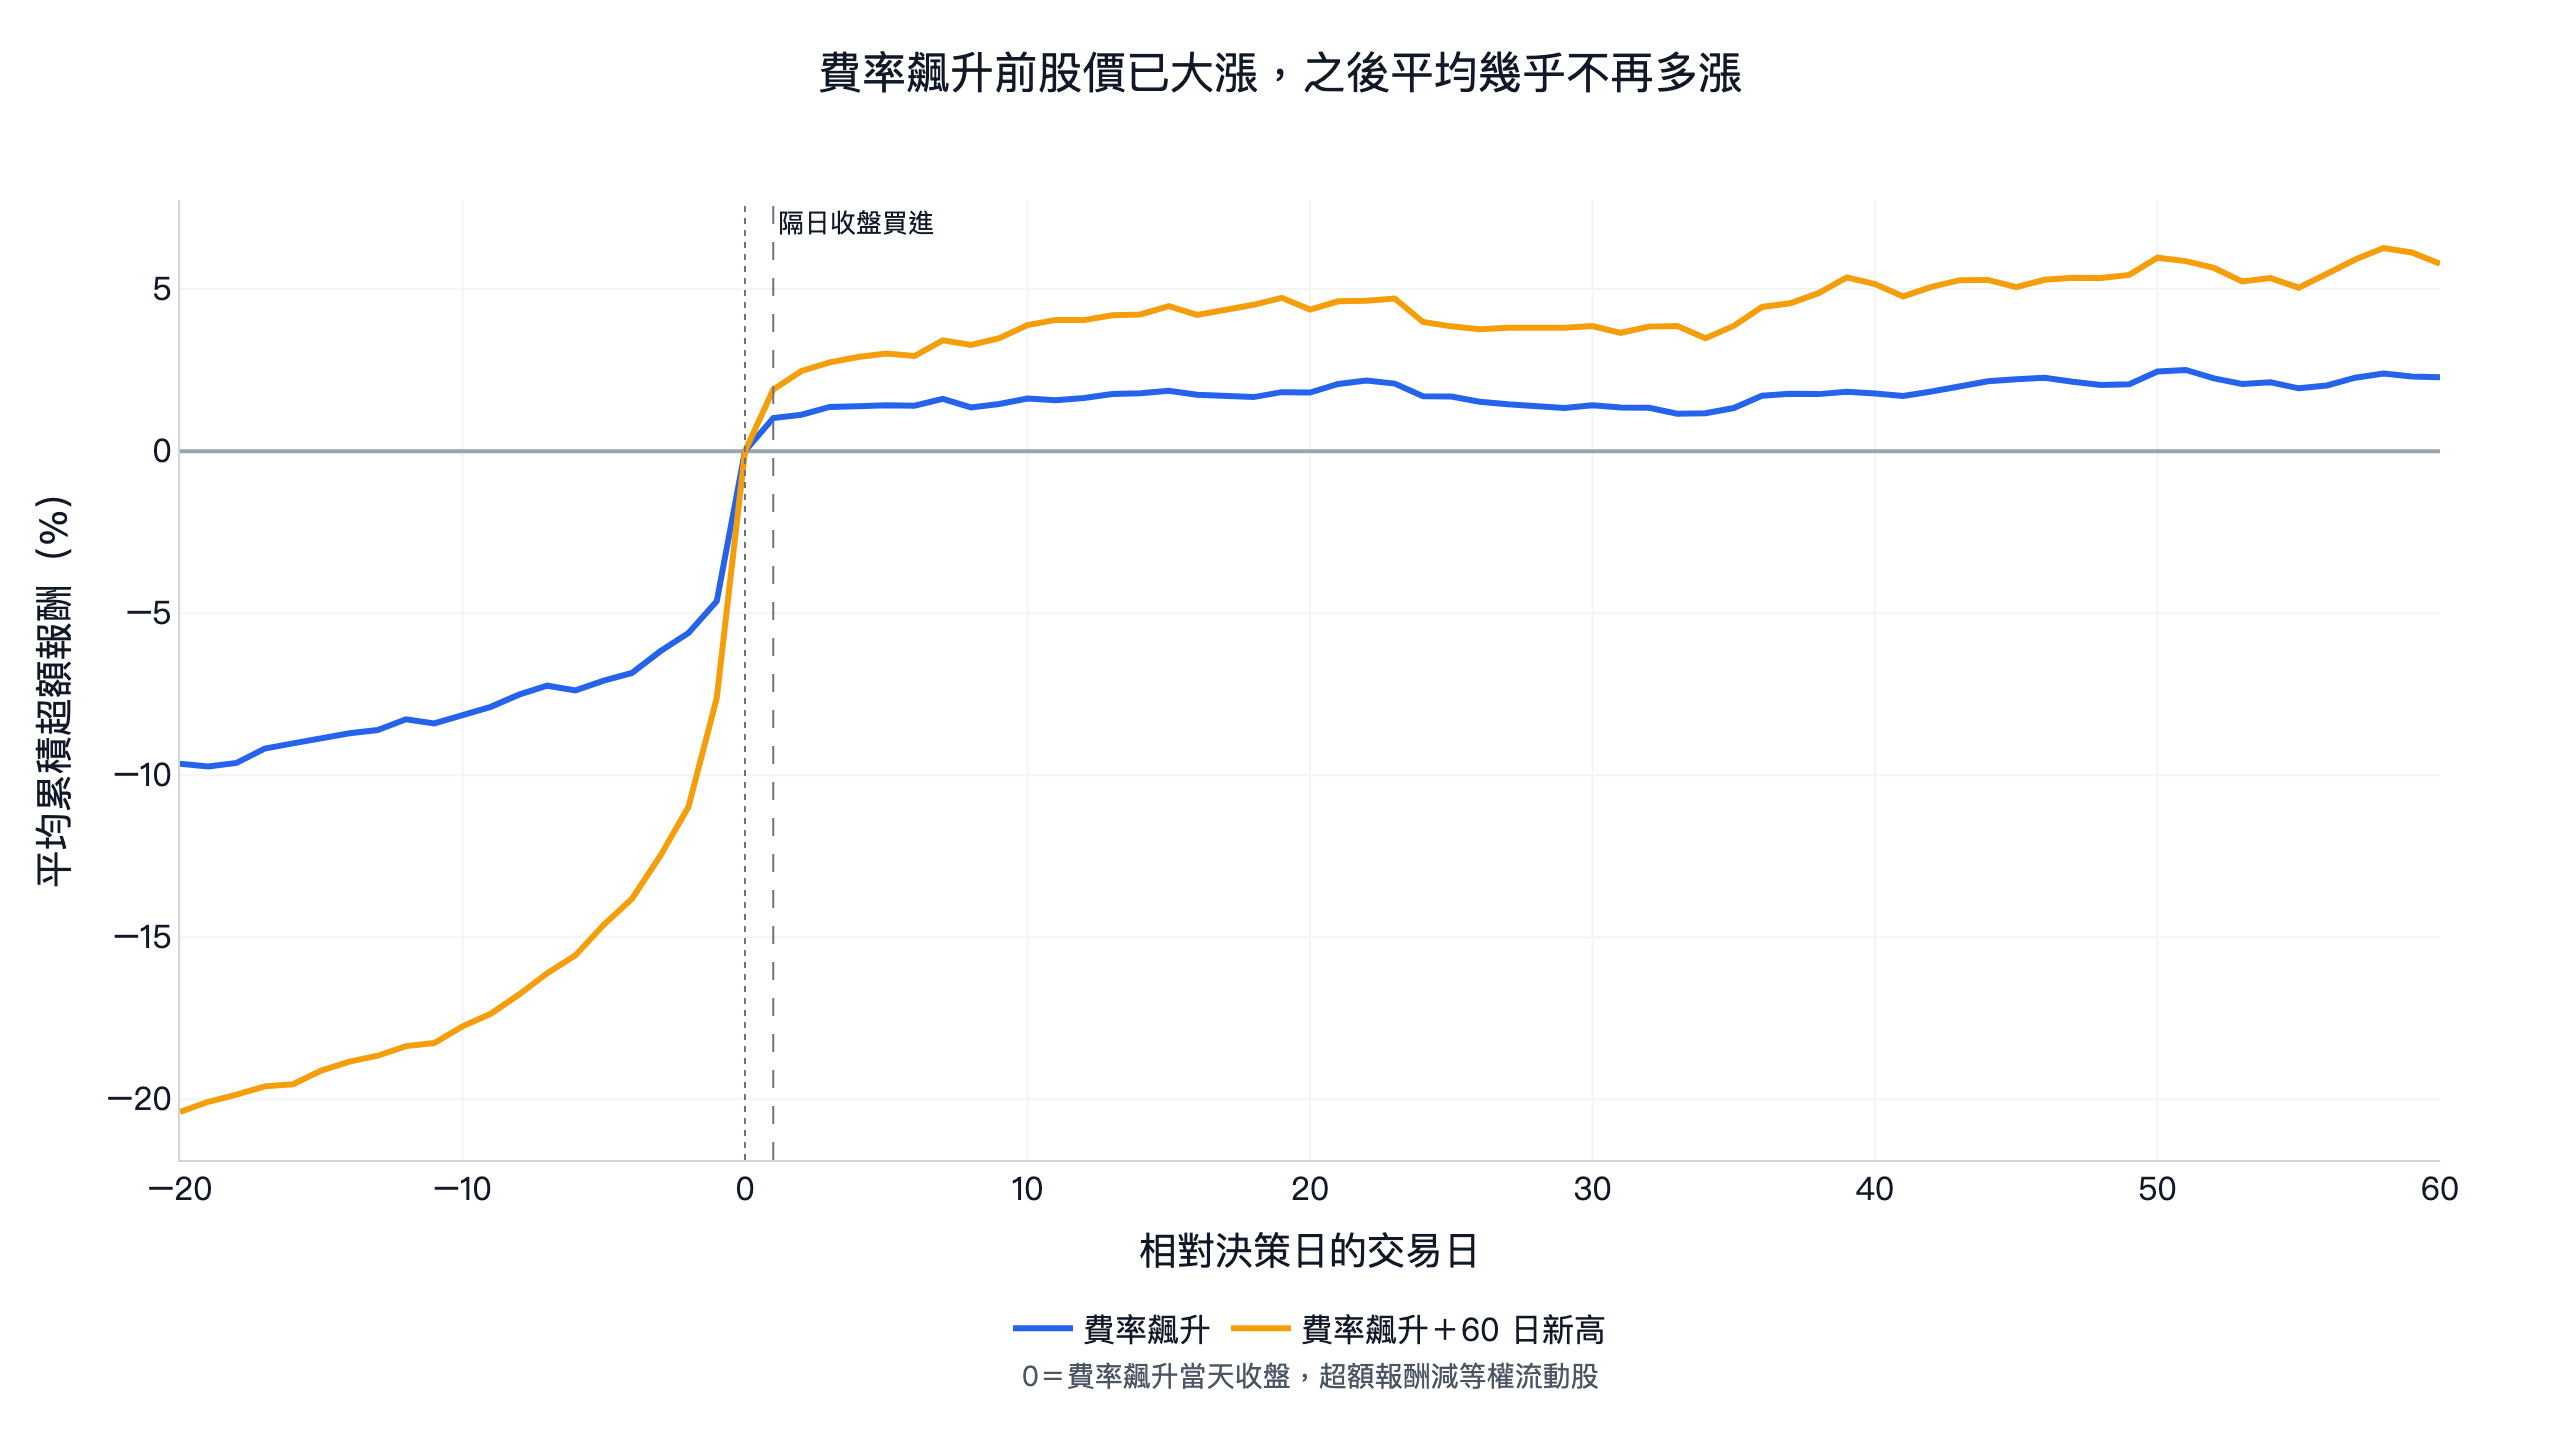
0 是費率飆升當天收盤,線在 0 之前是負的,表示股價在這之前已經漲了一大段。買進是在隔日收盤,第 1 天的漲跌買不到,所以圖上 60 日的數字比表格大,買進後的幅度比之前小得多。
| 事件 | 筆數 | 5 日平均/中位/贏的比例 | 20 日 | 60 日 | 20 日 t 值 |
|---|---|---|---|---|---|
| 費率飆升 | 522 | 0.3%/-1.2%/43% | 0.9%/-2.6%/40% | 0.7%/-6.5%/37% | 0.74 |
| 費率飆升+60 日新高 | 221 | 1.0%/-1.4%/43% | 2.5%/-3.0%/41% | 2.8%/-7.6%/39% | 2.14 |
每格依序是平均、中位數、贏的比例,超額報酬減等權流動股、不扣成本。筆數是持有 5 日能算的事件,60 日的樣本略少。t 值先按進場月份平均。
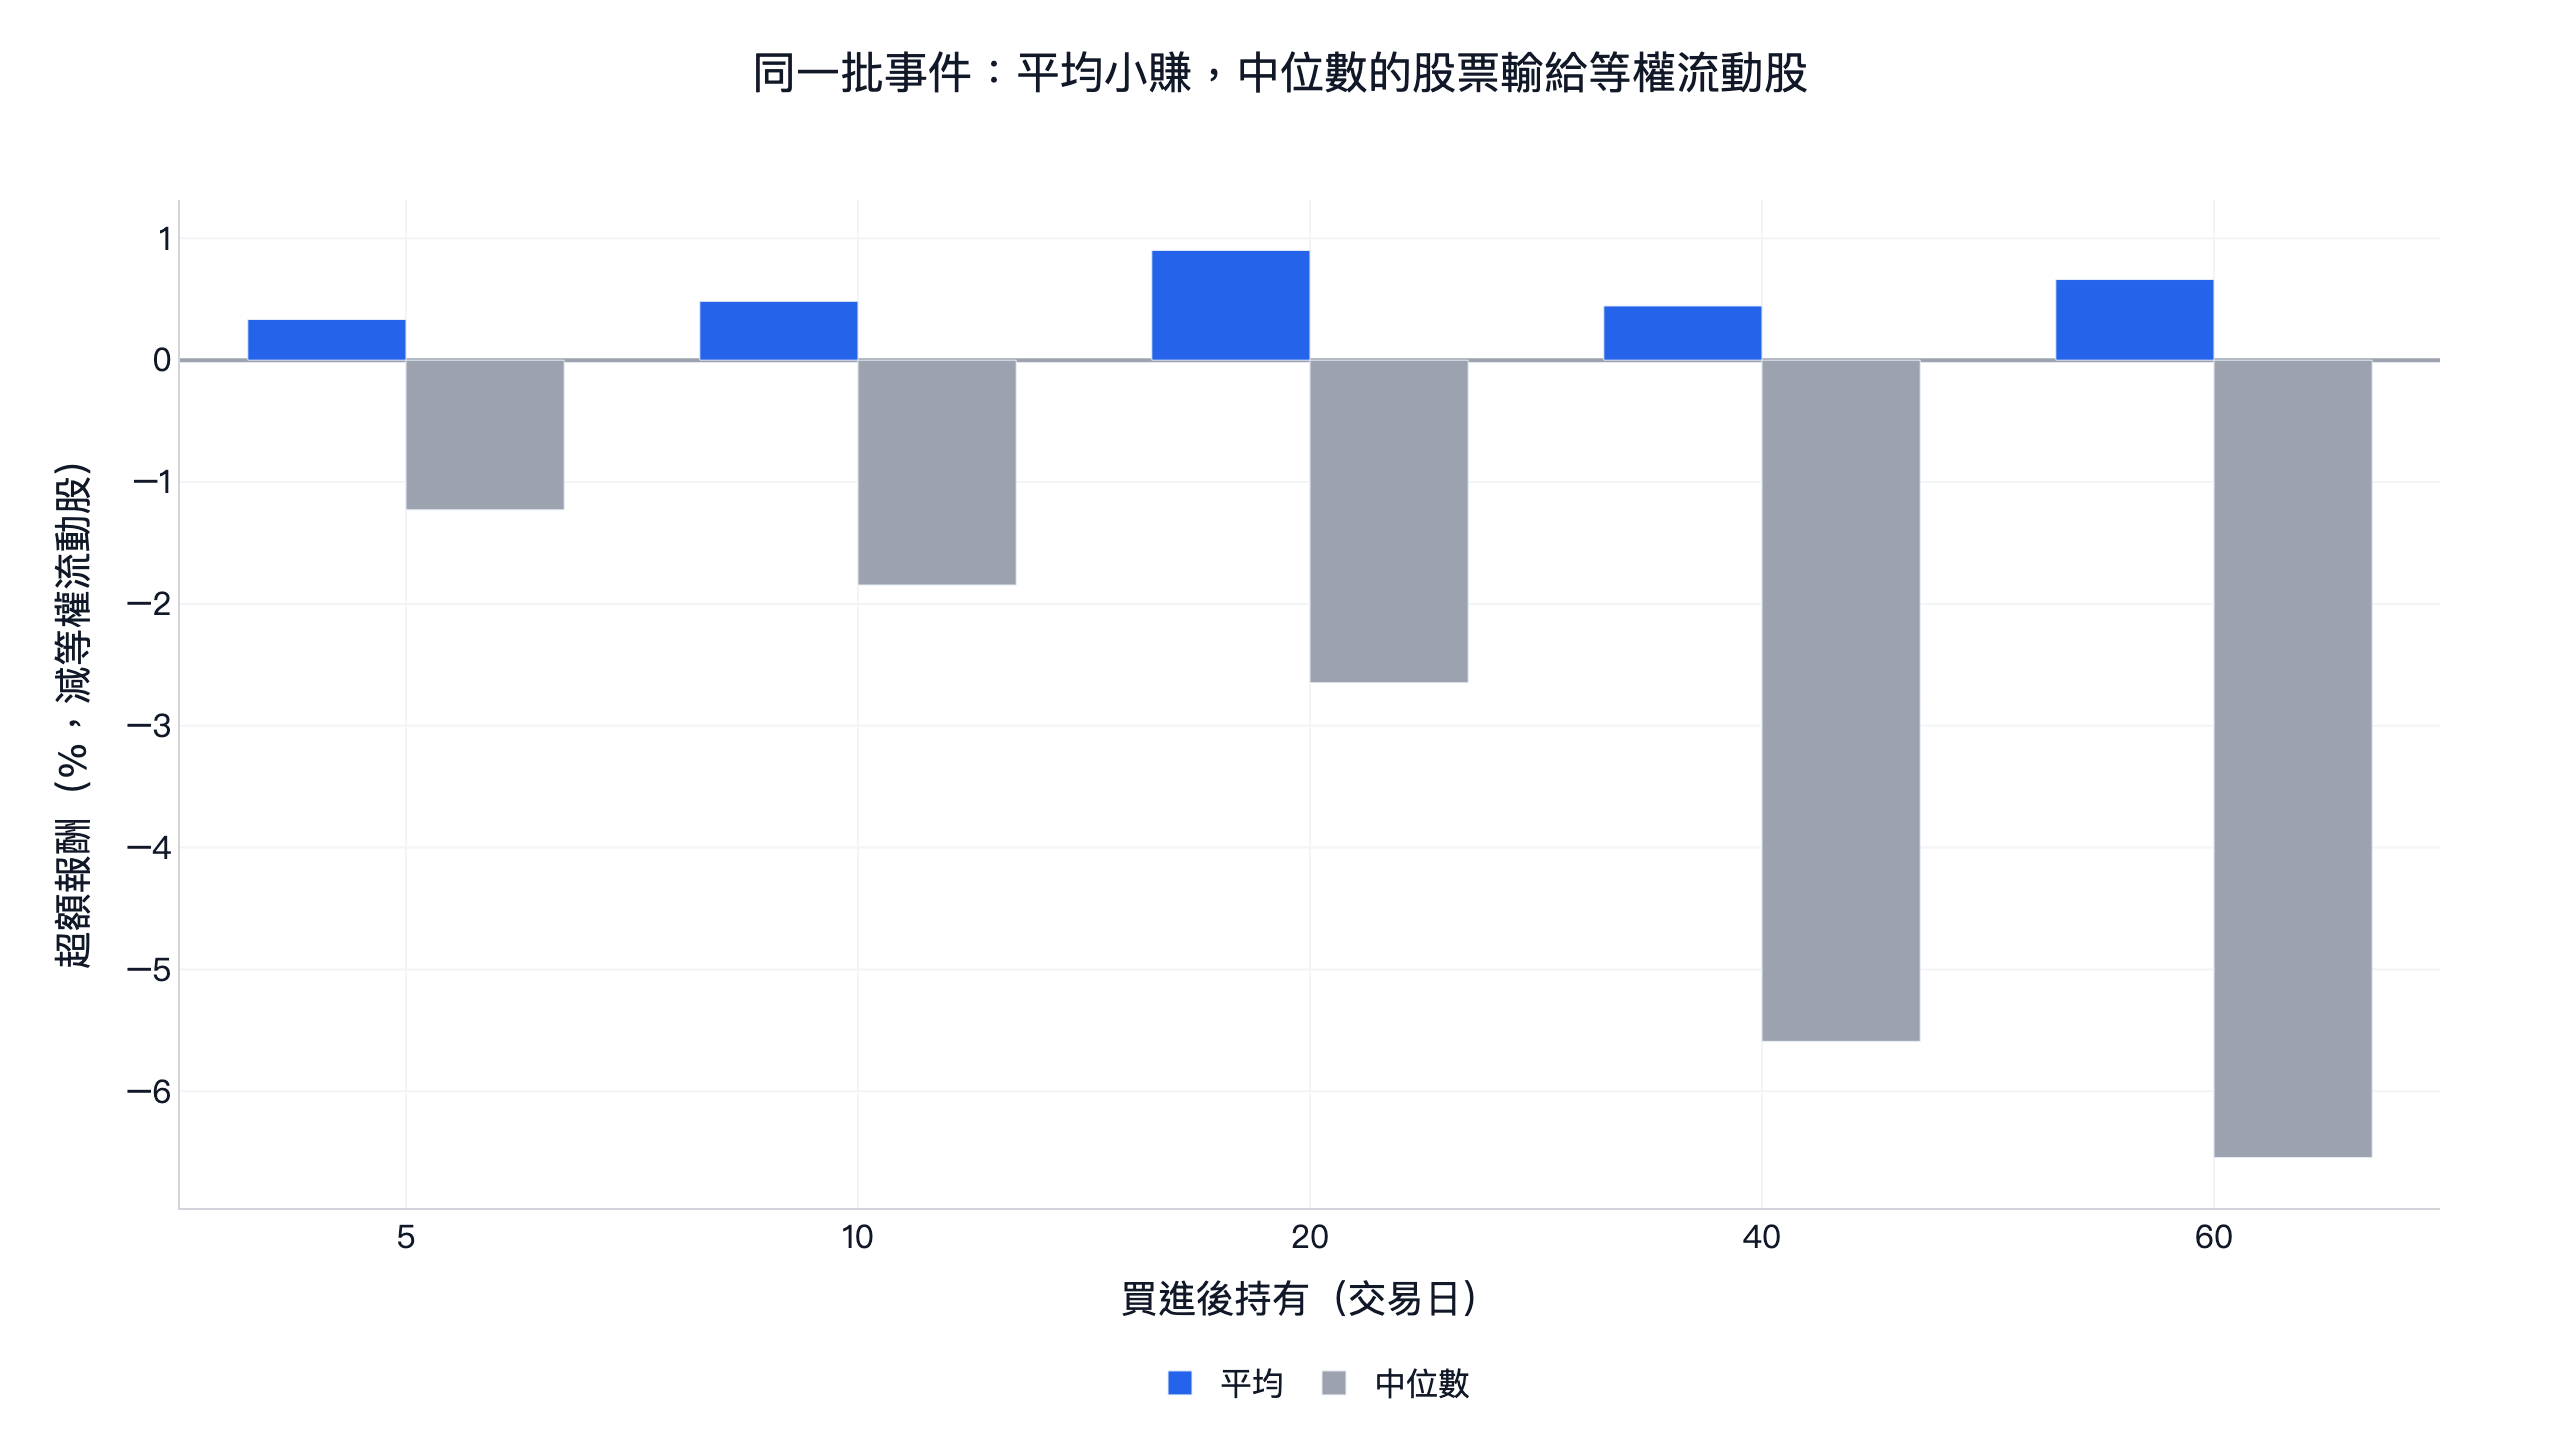
持有越久,平均與中位數的距離越大,60 日平均 0.7%、中位數 -6.5%。回測每一筆都買,少數大贏家會算進來,所以 60 日新高版的年化不差;只抓其中幾檔的人,結果多半落在中位數那邊。
學術上,高借券費的股票之後報酬偏低是常見結論。D'Avolio(2002)整理了美股借券市場,少數股票的費率特別高;Cohen、Diether 與 Malloy(2007)發現放空需求上升、費率走高之後股價偏弱;Drechsler 與 Drechsler(2014)把這個現象稱為放空溢酬。這些研究看的是借券市場的年化費率,反映的是持續的放空需求。當沖券差是單日交割缺口,機制不同,本文的中位數結果方向一致,但不能算是同一個現象的驗證。
用 finlab 查當天的券差費率
intraday_lending_fee 一筆是一次成交,同一檔一天可能有好幾筆,先用股數加權:
顯示程式碼
from finlab import data

raw = data.get("intraday_lending_fee")
latest = raw[raw["date"] == raw["date"].max()]
latest = latest.assign(fee=latest["借券費率"] * latest["借券成交股數"])

daily = latest.groupby("stock_id", observed=True).agg(
    shares=("借券成交股數", "sum"),
    fee=("fee", "sum"),
)
daily["rate"] = daily["fee"] / daily["shares"]
print(daily.sort_values("rate", ascending=False).head(10))
飆升事件再比較前 60 日的加權費率,同一檔 20 個交易日內只留第一次。兩個設計的完整回測與本文的數字都在文末的 research.py,約 30 秒跑完。
回測限制
- 費率不是市場全貌: 這份資料只涵蓋當沖券差,看不到借券市場的費率。想看法人放空的成本,要用借券市場的資料。
- 事件集中: 2020、2021 年的事件占 36%,結果受這段多頭影響。
- 成交假設: 回測假設隔日收盤買得到。飆升當天 53% 收漲停,隔天仍可能鎖住,本文未估算買不到的影響。
- 容量與滑價: 實際衝擊取決於資金規模與成交量,本文未估算容量。
- 持股集中: 平均持股 2 到 4 檔,單一股票對結果影響很大。
常見問題
借券費率是什麼?
向別人借股票要付的費用比率。借券市場以年利率計算,定價交易 3.5%,競價與議借最高 16%。當沖券差以日計價,上限 7%。
借券費率 7% 是一年還是一天?
看哪一種。當沖券差的 7% 是日計價,證交所在 2014 年特別提醒過這一點;借券市場的費率才是年利率。
當沖沒買回來要付多少借券費?
用當天借到的費率計費。10 萬元的部位,費率 3.5% 約 3,500 元、7% 約 7,000 元,另有券商處理費用,實際以券商通知為準。
借券費率高代表股票會跌嗎?
本文的資料裡,費率飆升後 20 個交易日的中位超額報酬是 -2.6%,60% 的事件輸給等權流動股,但平均是正的。方向偏弱,不是必然。
借券費率高代表要軋空嗎?
費率飆升時股價多半已經動過。飆升當天 53% 收漲停,含當天的 20 日平均已漲 16.9%。之後買進的回測,日夏普都輸 0050。
借券賣出和融券有什麼不同?
借券來自借券市場,參與者以法人為主;融券向券商或證金公司借,一般投資人常用。2013 年 9 月 23 日起,信用交易標的原則上放寬平盤下放空,前一營業日收跌停時當天不得在平盤以下融券或借券賣出(ETF 與避險部位例外)。個股借券賣出餘額上限是上市櫃股數的 10%,跟融券賣出合計不得超過 25%,細節以交易所規定為準。
參考文獻
- D'Avolio, G.(2002). The market for borrowing stock. Journal of Financial Economics, 66(2–3), 271–306。美股借券市場的費率分布與供需。
- Cohen, L., Diether, K. B., & Malloy, C. J.(2007). Supply and demand shifts in the shorting market. Journal of Finance, 62(5), 2061–2096。放空需求上升後股價偏弱。
- Drechsler, I., & Drechsler, Q. F.(2014). The shorting premium and asset pricing anomalies. NBER Working Paper 20282。放空成本高的股票報酬偏低。
- 臺灣證券交易所. 借券系統問答集。定價、競價、議借的費率與費用。
延伸閱讀
- 籌碼選股有用嗎:千張大戶、股東人數、券資比等 7 個訊號
- 融資、注意股、跳空缺口 5 個訊號回測
- 當沖、漲停、零股與鉅額交易回測
- 減資事件研究與放空回測
- 暫停交易是什麼:311 次事件回測
- 營收更正、訴訟重訊、新聞熱度、品質分數回測
- 量化交易完整指南
- 台股選股完整指南
- FinLab 公開策略庫
下載資源
| 檔案 | 說明 |
|---|---|
| research.py | 完整研究程式:2 個設計 18 組參數、前後兩段、不扣成本,以及費率分布、逐年事件與事件前後統計 |
| data.csv | 2 個設計原參數的每日淨值,以及 0050 含息與等權流動股 |
| metrics.json | 全部回測與描述統計的原始輸出,含重跑日與 finlab 版本 |
投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。
最後更新:2026-11|回測區間:2015-06 ~ 2026-10(資料快照 2026-10-30,重跑日 2026-11-01)|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始