執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
設定 FinLab,算 0050 近 10 年含息年化報酬率,和每月 6 日扣一萬、扣滿 10 年的期末市值,請讀:https://finlab.finance/setup?relatedUrl=/blog/0050-annual-return-dca-backtest
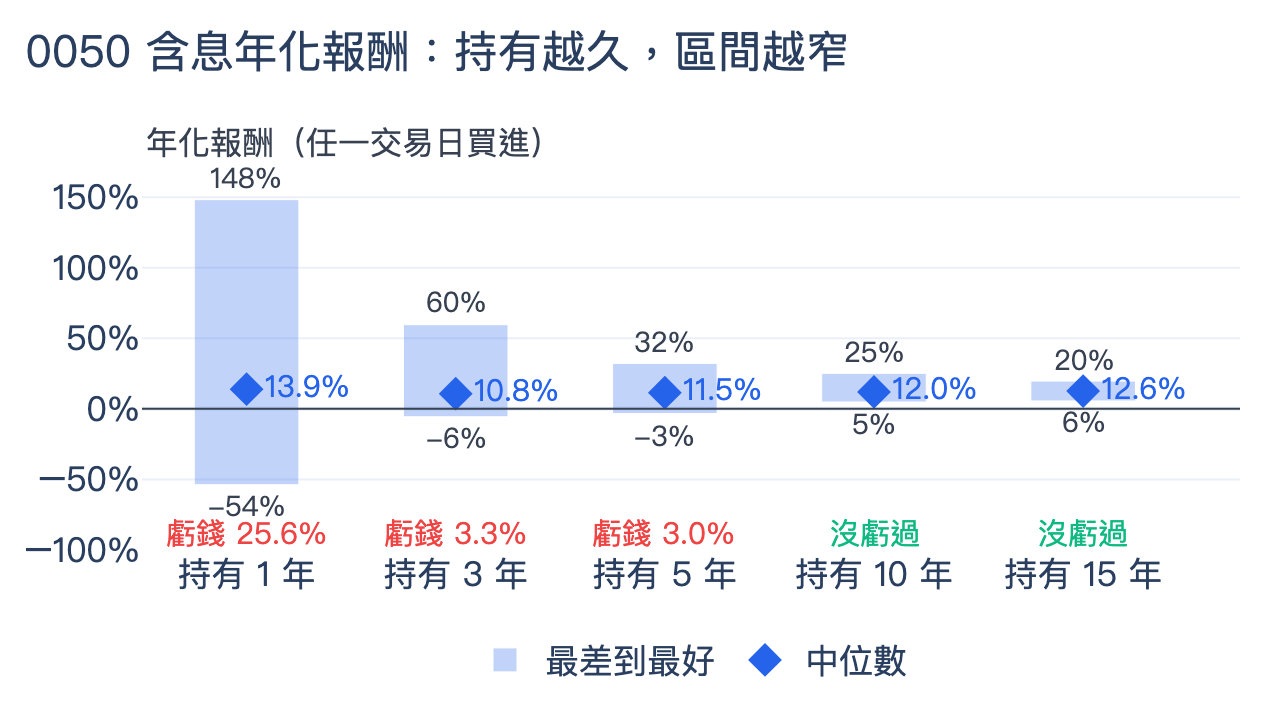
0050 含息的年化報酬率,近 5 年 27.6%、近 10 年 23.1%、近 15 年 18.3%,從 FinLab 資料起點 2007 年 4 月 23 日算到 2026 年 11 月 13 日(19.6 年)是 14.1%;不含息分別是 24.0%、19.3%、14.9%、10.5%。把每個交易日都當成買進日,持有 1 年後虧錢的有 25.6%,持有滿 10 年沒有一次虧錢,最差的一次每年 4.9%。每月 6 日扣 1 萬元買 0050、扣滿 10 年,115 個起點的期末市值中位數 228 萬元,本金 120 萬。每月 1 號到 28 號哪天扣款,0050 的內部報酬率最多只差 0.11 個百分點。
關鍵數字
| 項目 | 0050 |
|---|---|
| 近 |
27.6%/24.0% |
| 近 |
23.1%/19.3% |
| 近 |
18.3%/14.9% |
| 2007-04-23 起 19.6 年:含息/不含息 | 14.1%/10.5% |
| 最大 |
-55.8%,2007-10-29 到 2008-11-20 |
| 任一天買進持有 10 年:最差/中位數/最好年化 | 4.9%/12.0%/25.2% |
| 每月一萬扣 10 年:期末市值最差/中位數/最好 | 173.6 萬/227.5 萬/587.8 萬 |
| 每月 |
18.28%~18.39% |
資料截至 2026-11-13。年化報酬率用含息還原價計算,等於把配息全部再買回 0050;未計手續費、證交稅與股利所得稅。
0050 年化報酬率:近 5、10、15 年與全期
年化報酬率是把一段期間的總報酬換算成「平均每年幾 %」。我們用 FinLab 的 0050 還原價(etl:adj_close)計算:配息當天的價格缺口會補回去,2025 年 6 月 18 日 1 拆 4 的分割也已經調整,所以結果等於把每次配息都再投入。不含息的版本用每天的收盤價,分割前的價格除以 4。
| 期間 | 起點 | 含息年化 | 含息累積 |
不含 |
|---|---|---|---|---|
| 近 |
2021-11-12 | 27.6% | 238.6% | 24.0% |
| 近 |
2016-11-11 | 23.1% | 698.9% | 19.3% |
| 近 |
2011-11-11 | 18.3% | 1,147.2% | 14.9% |
| 全期 |
2007-04-23 | 14.1% | 1,225.9% | 10.5% |
終點都是 2026-11-13。近 10 年 1 元變成 7.99 元,近 15 年變成 12.47 元。
0050 在 2003 年上市,FinLab 的還原價從 2007 年 4 月 23 日開始,所以網路上常見的「0050 年化報酬率 20 年」,這裡最長只能算 19.6 年,我們沒有拿外部資料補。全期 14.1% 比近 10 年的 23.1% 低很多,因為全期包含 2008 年金融海嘯:2007 年 10 月 29 日到 2008 年 11 月 20 日,0050 含息跌了 55.8%。
含息和不含息的差距,全期是每年 3.6 個百分點,也就是配息的貢獻。只看股價的話,19.6 年的年化是 10.5%。
近幾年的數字特別高,主要來自 2023 年以後的漲幅。另外要注意終點:0050 收盤價 2026 年 10 月 6 日是 116.5 元,11 月 6 日跌到 92.5 元,11 月 13 日回到 102.5 元。終點改成 10 月 6 日,近 5 年年化是 32.2%;改成 11 月 6 日是 25.3%,跟 11 月 13 日的 27.6% 差 2~5 個百分點。
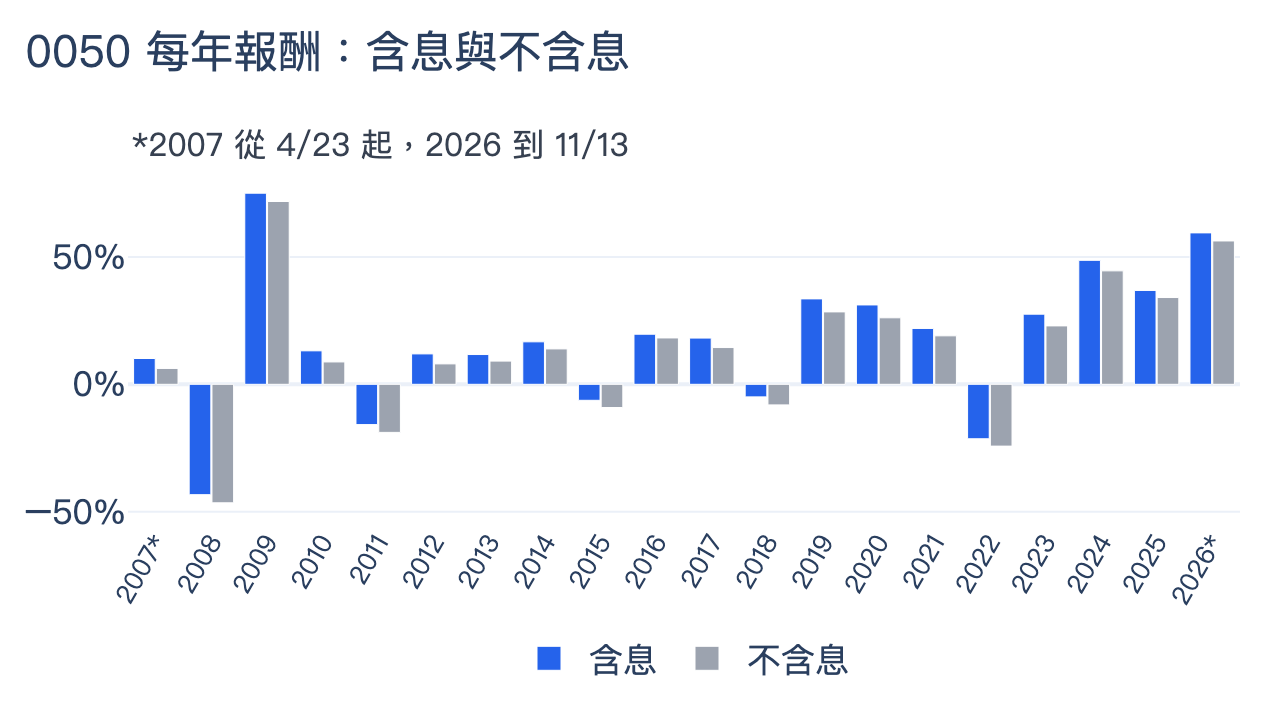
0050 歷年報酬率:20 年裡 5 年下跌
| 年份 | 含息報酬 | 不含息報酬 |
|---|---|---|
| 2007 |
10.1% | 6.2% |
| 2008 | -43.3% | -46.5% |
| 2009 | 75.0% | 71.7% |
| 2010 | 13.1% | 8.8% |
| 2011 | -15.8% | -18.9% |
| 2012 | 11.9% | 8.0% |
| 2013 | 11.7% | 9.1% |
| 2014 | 16.7% | 13.9% |
| 2015 | -6.3% | -9.1% |
| 2016 | 19.6% | 18.2% |
| 2017 | 18.1% | 14.4% |
| 2018 | -4.9% | -8.1% |
| 2019 | 33.5% | 28.4% |
| 2020 | 31.1% | 26.1% |
| 2021 | 21.9% | 19.0% |
| 2022 | -21.4% | -24.3% |
| 2023 | 27.5% | 22.9% |
| 2024 | 48.6% | 44.5% |
| 2025 | 36.8% | 34.0% |
| 2026 |
59.4% | 56.3% |
每年報酬是當年最後一個交易日收盤除以前一年最後一個交易日收盤。2007 與 2026 都不滿一年。20 個年度裡,含息下跌的有 2008、2011、2015、2018、2022 這 5 年,最深是 2008 年的 -43.3%,下一年就漲了 75.0%。
任一天買進,持有幾年才不會虧
一個年化數字只代表一個起點。我們把 2007 年 4 月 23 日以後的每個交易日都當成買進日,持有 1、3、5、10、15 年後的同一天賣出(遇到休市就延到下一個交易日),算出每一次的年化報酬:
| 持有 | 買進日 | 次數 | 最差年化 | 中位數 | 最好 |
虧錢的 |
|---|---|---|---|---|---|---|
| 1 |
2007-04-23~2025-11-13 | 4,562 | -53.8% | 13.9% | 148.2% | 25.6% |
| 3 |
2007-04-23~2023-11-13 | 4,081 | -5.6% | 10.8% | 59.6% | 3.3% |
| 5 |
2007-04-23~2021-11-12 | 3,596 | -3.3% | 11.5% | 32.2% | 3.0% |
| 10 |
2007-04-23~2016-11-11 | 2,371 | 4.9% | 12.0% | 25.2% | 0% |
| 15 |
2007-04-23~2011-11-11 | 1,139 | 5.6% | 12.6% | 19.7% | 0% |
持有 1 年最差的是 2007 年 10 月 26 日買進,一年後虧 53.8%;最好的是 2025 年 6 月 3 日買進,一年後賺 148.2%。持有 3 年虧錢的 133 次,除了 2 次在 2011 年,其餘都是 2007 年買進;持有 5 年虧錢的 107 次,全部是 2007 年 5 月 23 日到 11 月 22 日之間、金融海嘯前買進的。持有 10 年最差的一次,是 2007 年 10 月 3 日買進,每年還有 4.9%。
不含息的話,虧錢的比例高很多:持有 1 年 30.3%、3 年 10.9%、5 年 9.4%;持有 10 年仍然沒有虧過,但最差只剩每年 1.3%。
這張表有兩個限制。第一,相鄰的買進日幾乎持有同一段行情,4,562 次不是 4,562 次獨立的結果。持有 15 年的買進日只有 2007 到 2011 年這 4 年半,持有 10 年的買進日也全部在 2016 年 11 月以前,等於只看了一段歷史。第二,年化報酬的區間變窄,期末金額的差距並沒有變小:持有 10 年最差每年 4.9%,1 元約變 1.6 元;最好每年 25.2%,1 元約變 9.5 元。Bodie(1995)指出,替股票部位買一份「報酬不低於無風險利率」的保險,持有期間越長,保費越高。
0050 和其他 ETF、台積電、QQQ、VT 比
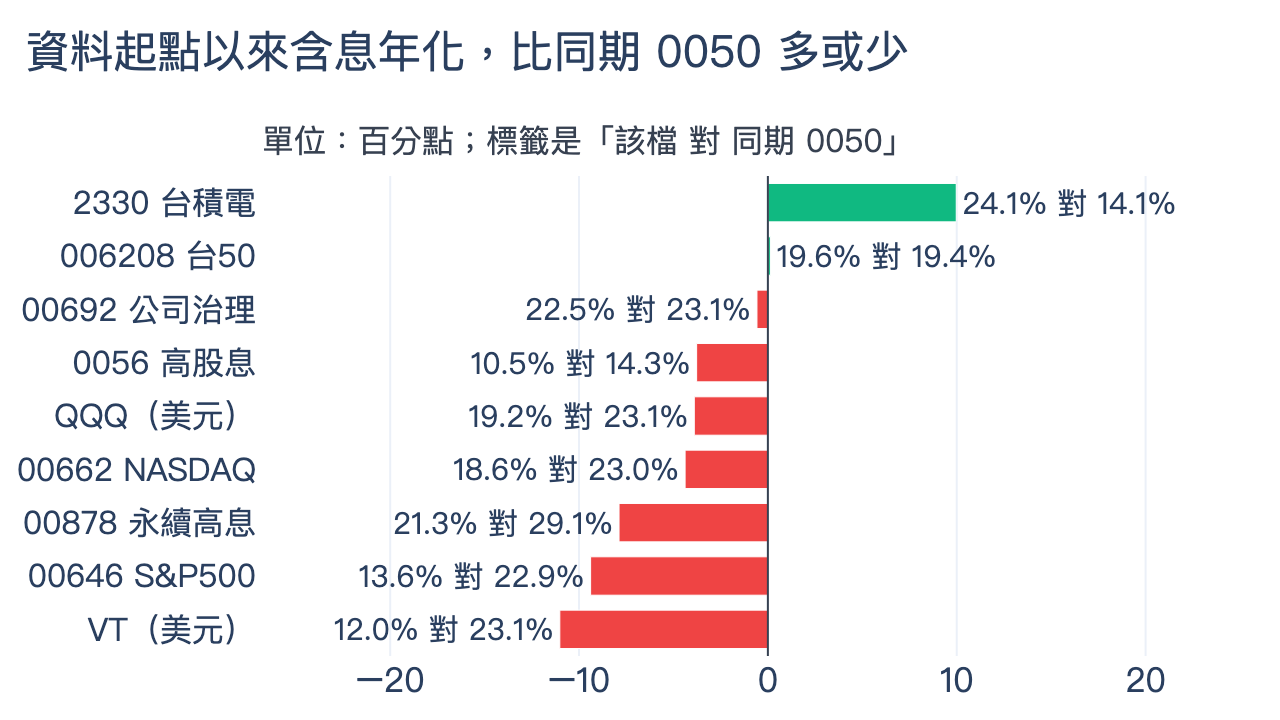
下面每一檔都只用上市以後(或 FinLab 資料起點以後)的含息價格。因為每檔的起點不同,表裡另外列出同一段期間的 0050,兩個數字要放在一起看:
| 標的 | 資料 |
近 |
近 |
起點 |
同期 |
最大 |
持有 |
|---|---|---|---|---|---|---|---|
| 0050 | 2007-04-23 | 27.6% | 23.1% | 14.1% | — | -55.8% | 3.0% |
| 006208 | 2012-07-17 | 27.8% | 23.4% | 19.6% | 19.4% | -33.8% | 0% |
| 0056 | 2007-12-26 | 21.0% | 17.1% | 10.5% | 14.3% | -54.4% | 0.6% |
| 00878 | 2020-07-20 | 21.5% | — | 21.3% | 29.1% | -22.3% | 0%(樣本 326 天) |
| 00692 | 2017-05-17 | 25.9% | — | 22.5% | 23.1% | -30.9% | 0% |
| 00646 | 2015-12-14 | 14.6% | 14.5% | 13.6% | 22.9% | -34.3% | 0% |
| 00662 | 2016-06-17 | 15.4% | 18.8% | 18.6% | 23.0% | -30.3% | 0% |
| 2330 |
2007-04-23 | 33.6% | 32.4% | 24.1% | 14.1% | -45.8% | 0% |
| QQQ |
2016-01-04 | 12.1% | 20.2% | 19.2% | 23.1% | -35.1% | 0% |
| VT |
2016-01-04 | 9.5% | 12.4% | 12.0% | 23.1% | -34.2% | 0% |
「—」是歷史不到 10 年,或 0050 本身。00662 的資料到 2026-11-10,其餘到 2026-11-13。QQQ、VT 是美元計價、沒有換成台幣,FinLab 的美股基金資料從 2016 年 1 月開始,所以兩檔的「近 10 年」和「起點以來」只差 10 個月左右。
在各自的期間裡,比同期 0050 高的只有台積電(24.1% 對 14.1%)和 006208(19.6% 對 19.4%)。006208 和 0050 追蹤同一個指數,兩者的差別在費用與追蹤誤差,市值型 ETF 比較有逐檔的拆解。0056、00878 落後同期 0050,跟高股息 ETF 實測的結論一致:殖利率較高,含息總報酬較低。美股這邊,00646(S&P 500)、00662(Nasdaq-100)以台幣計價,QQQ、VT 以美元計價,2016 年以後都落後 0050;QQQ 和 SPY、VOO 的比較可以看 QQQ vs SPY、VOO、VTI 十年回測。
這些都是過去十幾年的結果,不代表之後各檔的排序會一樣。
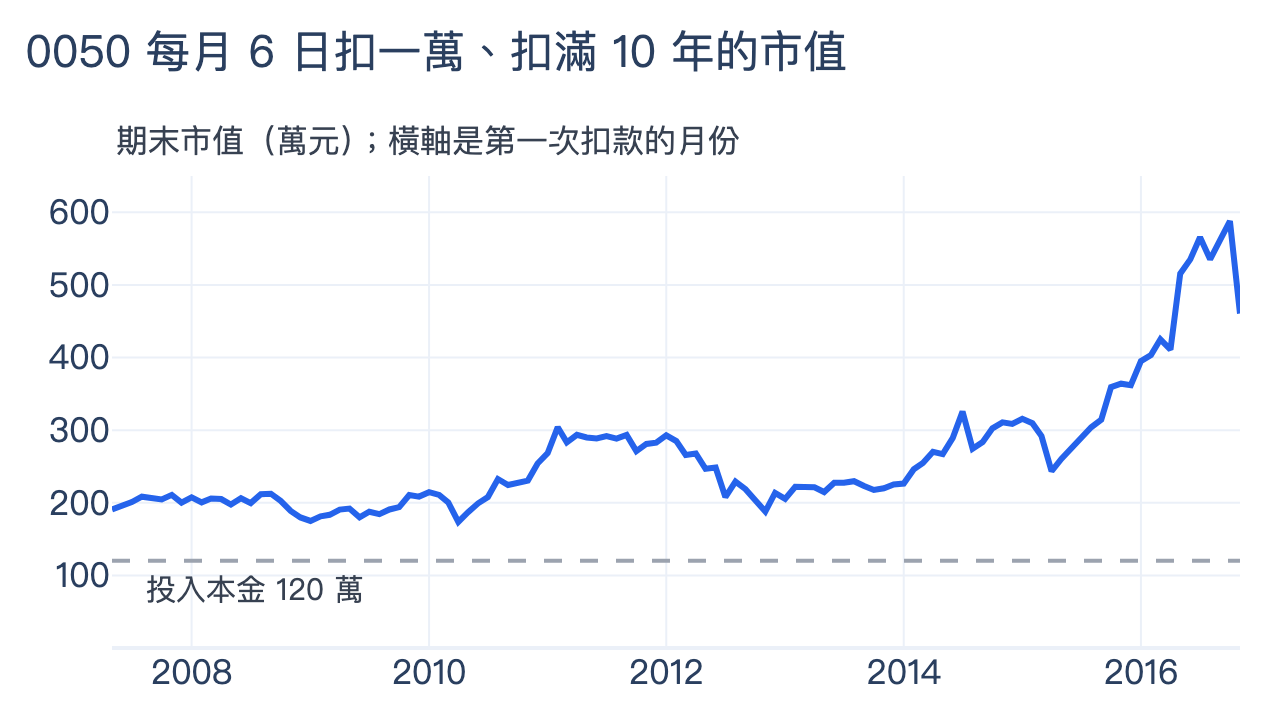
0050 定期定額:每月扣一萬,5、10、15 年後有多少
定期定額是固定每個月投入同樣金額。我們假設:
- 每月 6 日扣 1 萬元(遇休市就延到下一個交易日),用當天收盤價買 0050。
- 手續費 0.1425%、無條件捨去、最低 1 元,從 1 萬元裡扣,所以每次實際買進 9,986 元的 0050。按金額買零股,配息照還原價再投入。
- 從 2007 年 5 月起的任一個月開始扣,扣滿 5、10、15 年(60、120、180 次),在第 61、121、181 次的扣款日用收盤價計算市值,不賣出。
- 用內部報酬率(XIRR)把每一筆扣款的日期算進去,換成「平均每年幾 %」。
| 扣款期間 | 起點 |
本金 | 期末 |
內部 |
期末 |
|---|---|---|---|---|---|
| 5 |
2007-05~2021-11,175 個 | 60 萬 | 61.0 萬/79.8 萬/187.7 萬 | 0.7%/11.3%/47.5% | 0 個 |
| 10 |
2007-05~2016-11,115 個 | 120 萬 | 173.6 萬/227.5 萬/587.8 萬 | 7.2%/12.3%/29.9% | 0 個 |
| 15 |
2007-05~2011-11, |
180 萬 | 364.5 萬/548.8 萬/1,283.7 萬 | 8.8%/13.7%/23.3% | 0 個 |
0050 定期定額扣 5、10、15 年,在這段期間沒有一個起點的期末市值低於本金。但最差的 5 年只是打平:2007 年 6 月開始扣,扣到 2012 年 6 月,60 萬變 61.0 萬,內部報酬率 0.7%,這 5 年遇到了金融海嘯和歐債危機。扣 10 年最差的是 2010 年 4 月開始,120 萬變 173.6 萬。
最好的起點都集中在最近:扣 10 年最好的是 2016 年 10 月開始,扣到 2026 年 10 月 6 日變 587.8 萬;晚一個月從 2016 年 11 月開始,扣到 2026 年 11 月 6 日只有 460.5 萬,因為 0050 在這一個月裡跌了兩成。同樣扣了 120 次,結算日不同就差了 127 萬,期末市值很受最後那段行情影響。
如果從 2007 年 5 月一路扣到 2026 年 11 月 6 日,總共 235 次、本金 235 萬,在 11 月 13 日的市值是 1,842.8 萬,內部報酬率 18.3%。
要試算不同的每月金額、年數與報酬率,可以用複利計算機。這裡的定期定額,是每個月有一筆新的錢就買進;如果是手上已經有一筆錢、在考慮要不要分批買,那是另一個問題,可以看單筆投入與定期定額的逐月實測。想找定期定額可以買哪些台股,可以看存股推薦 2026。
定期定額幾號扣款最好
券商的定期定額常見 6、16、26 日三個扣款日,也有券商讓你選 1 到 28 號任一天。我們把 0050、006208、00878、00646 每一檔都跑 28 條:每月固定在 d 日扣 1 萬,其餘條件跟上一節相同,扣款月份從上市後第一個完整月到 2026 年 10 月,市值算到 2026 年 11 月 13 日,以每月 1 日扣款當基準比內部報酬率。
| 標的 | 扣款月份 | 次數 | 1 |
1~ |
最高的一天 |
|---|---|---|---|---|---|
| 0050 | 2007-05~2026-10 | 234 | 18.28% | 18.28%~18.39% | 26 日,多 0.11 個百分點 |
| 006208 | 2012-08~2026-10 | 171 | 22.48% | 22.48%~22.55% | 28 日,多 0.08 個百分點 |
| 00878 | 2020-08~2026-10 | 75 | 25.41% | 25.37%~25.50% | 20 日,多 0.10 個百分點 |
| 00646 | 2016-01~2026-10 | 130 | 15.36% | 15.34%~15.42% | 24 日,多 0.06 個百分點 |
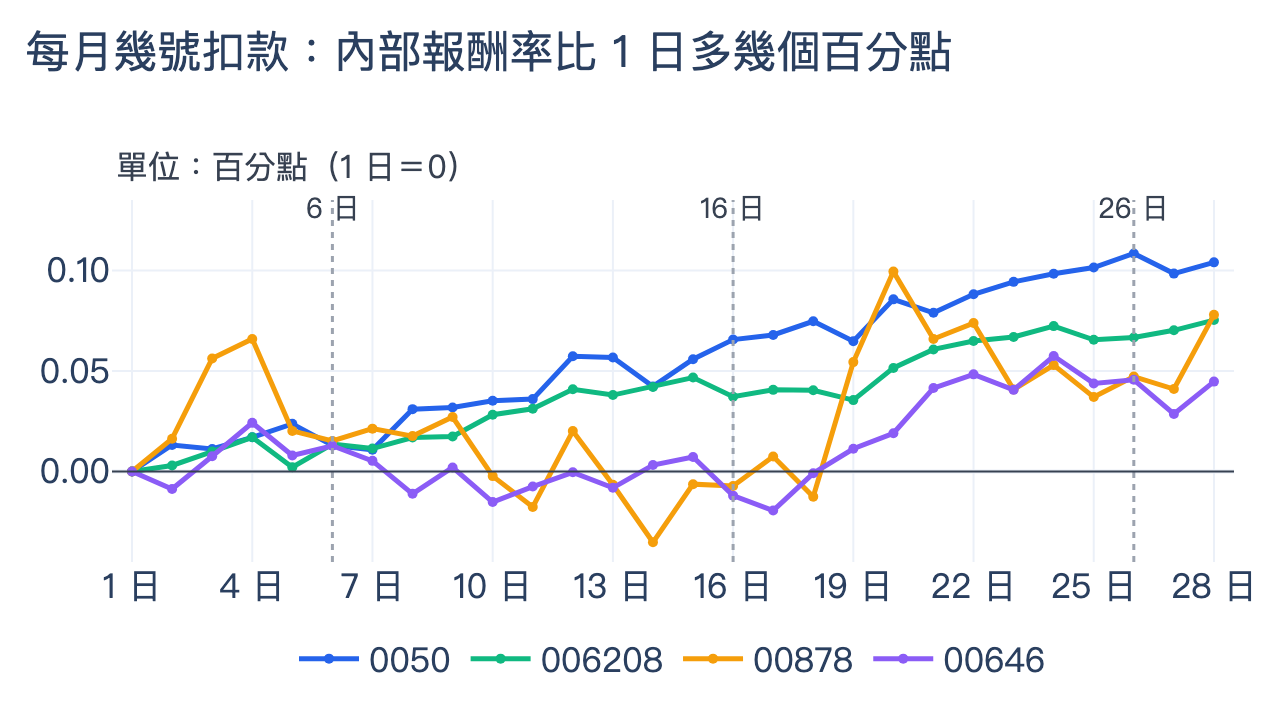
差距非常小。0050 扣了 234 個月、本金 234 萬,1 日扣款最後是 1,842.8 萬,市值最高的一天是 12 日,多 3.7 萬,約 0.2%。
但圖上有一個方向:每月 20 日以後扣款,四檔的內部報酬率大多高於 1 日。這跟學術研究的「月初效應」方向一致:Ariel(1987)用 1963~1981 年的美股資料,發現從前一個月最後一個交易日到月初這半個月,報酬明顯高於後半個月;McConnell 與 Xu(2008)用 1926~2005 年的美股資料,發現長期報酬幾乎都出現在月底最後一天到月初前三天,35 個國家裡有 31 個也有這個現象。照這個說法,月底前幾天買進,剛好買在月初上漲之前;1 日扣款則是在上漲的中間才買。不過這只是方向相符:兩篇研究用的是美股與其他國家的指數,我們沒有檢驗 0050 的月初效應;而且 0050 的 2~4 日、006208 的 3 日、00878 的 2 日、00646 的 4 日也過了下面的驗證,月初效應並不會預期這幾天比 1 日好。
三項驗證:哪些扣款日過關
判斷條件在看結果之前就寫定(列在 research.py 開頭),之後沒有改。「d 日比 1 日好」三項都要成立:
- 相鄰扣款日一起贏: d 和前後各一天(2 日用 2~4 日,28 日用 26~28 日),在全期、前半段、後半段共 9 組裡,至少 7 組內部報酬率高於 1 日。
- 前後兩段都贏: 扣款月份對半切,兩段各自從頭扣,d 日在兩段都高於 1 日。
- 含手續費: 全部都已扣手續費;最低手續費從 1 元改成 20 元再算一次全期,d 日仍高於 1 日。
| 標的 | 三項 |
1 |
|---|---|---|
| 0050 | 2~ |
無 |
| 006208 | 3 |
無 |
| 00878 | 2 |
無 |
| 00646 | 4 |
無 |
我們事先規定,同一天要在 4 檔裡至少 3 檔過關,才寫它「歷史上比較好」。符合的是 21、22、23、24、27、28 日,都是在 0050、006208、00646 過關,00878 沒過。00878 只有 6 年多的資料,前後兩段各 3 年左右,比較難穩定。券商常見的三天:6 日只有 00646 過關,16 日四檔都沒過,26 日在 0050、00646 過關,006208 的前後兩段沒有都贏。
這些過關的差距,換成內部報酬率,24 日比 1 日多 0050 0.10、006208 0.07、00646 0.06 個百分點。另外看每月一個起點、扣滿 5 年的滾動結果(不列入過關條件),24 日贏 1 日的起點比例是 0050 86.9%、006208 78.6%、00646 94.4%、00878 50.0%。
換成期末市值,月初扣反而比較多
內部報酬率會把每一筆錢投入的時間算進去。如果只比「同樣的月份、同樣的金額,最後有多少錢」,結果在四檔裡有三檔是反過來的:
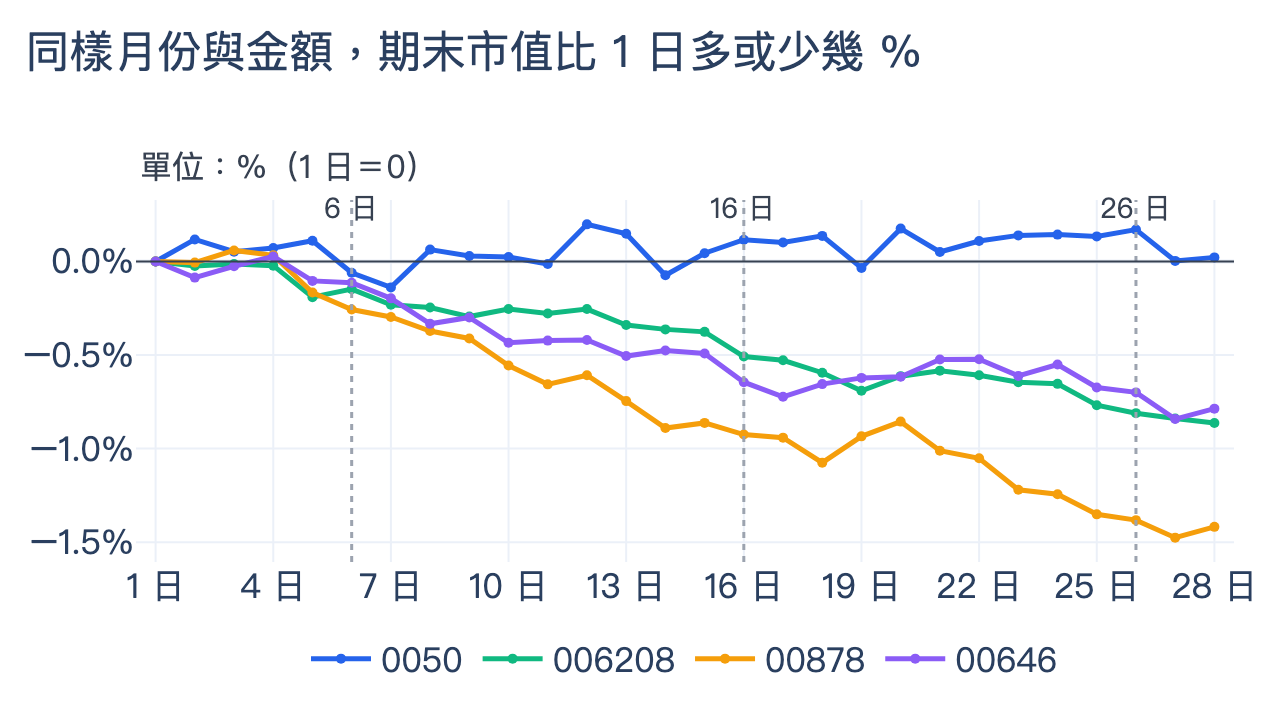
| 扣款日 | 0050 | 006208 | 00878 | 00646 |
|---|---|---|---|---|
| 6 |
+0.01 點/-0.06% | +0.01 點/-0.15% | +0.02 點/-0.26% | +0.01 點/-0.11% |
| 16 |
+0.07 點/+0.12% | +0.04 點/-0.51% | -0.01 點/-0.92% | -0.01 點/-0.65% |
| 24 |
+0.10 點/+0.14% | +0.07 點/-0.65% | +0.05 點/-1.24% | +0.06 點/-0.55% |
| 26 |
+0.11 點/+0.17% | +0.07 點/-0.81% | +0.05 點/-1.38% | +0.05 點/-0.70% |
「點」是百分點。期末市值的差別,只看同一個月裡 d 日的價格比 1 日高還是低:價格比較高,同樣 1 萬元買到的股數就比較少。006208、00878、00646 在這段期間,月底的價格平均比同一個月的 1 日高,所以月底扣款的股數比較少;0050 兩者差不多,期末市值也差不多。內部報酬率另外把投入的時間算進去:26 日扣款的錢比 1 日晚了大約 25 天進場,同樣的期末市值,投入時間越短,算出來的報酬率越高。兩種看法方向相反,原因就在這裡。
所以「幾號扣款最好」的答案,取決於錢什麼時候已經在帳戶裡。1~28 日之間,期末市值最多差 0050 約 0.3%、00878 約 1.5%,都比持有期間長短、起點落在哪一年的影響小得多。
程式碼
下面這段用 finlab 算 0050 近 10 年的含息年化報酬率,以及從 2016 年 10 月開始每月 6 日扣 1 萬、扣滿 10 年的市值與內部報酬率,可以直接複製執行:
顯示程式碼
import math

import finlab
import pandas as pd
from finlab import data
from scipy.optimize import brentq

finlab.login()  # finlab 會引導你登入
data.truncate_end = "2026-11-13"

price = data.get("etl:adj_close")["0050"].dropna()  # 含息還原價
days = price.index

# 近 10 年年化報酬率
end = days[-1]
start = price.loc[:end - pd.DateOffset(years=10)].index[-1]
cagr = (price[end] / price[start]) ** (365.25 / (end - start).days) - 1
print("近 10 年年化", round(cagr, 4))


# 每月 6 日扣 1 萬,休市順延到下一個交易日
def debit_day(month, day=6):
    target = pd.Timestamp(year=month.year, month=month.month, day=day)
    return days[days.searchsorted(target)]


n = 120  # 扣款次數
months = pd.period_range("2016-10", periods=n + 1, freq="M")
buy_days = [debit_day(m) for m in months[:-1]]
value_day = debit_day(months[-1])  # 扣滿 n 次後的下一個扣款日

# 手續費 0.1425% 無條件捨去、最低 1 元,從 1 萬元裡扣
fee = max(1, math.floor(10_000 * 0.001425))
shares = sum((10_000 - fee) / price[day] for day in buy_days)
value = shares * price[value_day]


def xirr(dates, flows):
    years = [(d - dates[0]).days / 365 for d in dates]
    return brentq(lambda r: sum(f / (1 + r) ** y for f, y in zip(flows, years)), -0.99, 10)


irr = xirr(buy_days + [value_day], [-10_000] * n + [value])
print("投入", 10_000 * n, "期末市值", round(value), "內部報酬率", round(irr, 4))
資料截至 2026-11-13 時,印出近 10 年年化 0.2309,投入 1200000、期末市值 5878397、內部報酬率 0.2988,就是上一節扣 10 年最好的起點。把 day=6 改成 1~28 的其他日期也能執行;要公平比較不同扣款日,把 value_day 固定成同一天(例如 days[-1]),research.py 的扣款日比較就是這樣算的。把 "0050" 換成 "006208" 就能算富邦台50。較晚上市的 ETF,例如 00878,資料不到 10 年:近 10 年年化那段要把 years=10 改成 5,定期定額要把 "2016-10" 改成上市以後的月份,扣款次數 n 也跟著縮短。完整的 research.py 包含歷年報酬、持有 N 年分布、9 檔對照、三種扣款年數與 4 檔 28 個扣款日的三項驗證。
回測方法與限制
| 項目 | 做法 |
|---|---|
| 資料 | 台股用 etl:adj_close 含息還原價;0050 不含息用 price:收盤價,2025-06-18 分割前的價格除以 4。QQQ、VT 用 us_fund_price:adj_close(含息、美元)。資料截至 2026-11-13,00662 到 2026-11-10 |
| 期間 | 每檔只用自己的資料起點以後;0050 從 2007-04-23 開始,沒有用外部資料補 2003~2007 年 |
| 成交價 | 都用 |
| 成本 | 年化報酬與持有 N 年未計成本(買賣一次約 0.39%:手續費兩邊各 0.1425%、ETF 證交稅 0.1%);定期定額每次扣 0.1425% 手續費,最低 1 元,另跑最低 20 元;期末只算市值,沒有扣賣出成本 |
| 稅 | 未計股利所得稅與二代健保補充保費;含息價格假設配息全額再投入 |
| 零股 | 定期定額按金額換算股數,沒有處理零股的最小單位與成交價差 |
| 前視 | 買點 |
| 樣本 | 全段樣本內。持有 N 年與滾動起點彼此重疊,比例描述的是這段歷史,不是獨立的機率 |
這份結果能說什麼
- 0050 含息年化報酬率,近 10 年 23.1%、2007 年 4 月以來 14.1%。近年的數字比長期高很多,終點選在哪一天也會讓近 5 年的數字差好幾個百分點。
- 在 2007 到 2026 年這段期間,任一天買進持有滿 10 年都沒有虧錢;持有 1 年則有約四分之一的買進日虧錢。
- 每月一萬定期定額 0050,扣 5、10、15 年都沒有一個起點期末低於本金,但最差的 5 年只是打平。
- 扣款日的差距在 0.11 個百分點以內。內部報酬率看,月底前幾天在 3 檔過了事先寫好的三項驗證;期末市值看,晚扣等於晚進場,三檔反而比較少。這是 2007 年以後的歷史結果,月初效應之後是否持續,沒有辦法事先知道。
常見問題 FAQ
0050 年化報酬率是多少?
含息計算,近 5 年 27.6%、近 10 年 23.1%、近 15 年 18.3%,2007 年 4 月 23 日到 2026 年 11 月 13 日是 14.1%。不含息分別是 24.0%、19.3%、14.9%、10.5%。數字會隨終點日期變動,0050 個股頁有每天更新的價格與配息。
0050 含息和不含息差多少?
2007 年 4 月以來,年化差 3.6 個百分點:含息 14.1%,不含息 10.5%。看每一年,差距在 1.5~5.1 個百分點之間,例如 2024 年含息 48.6%、不含息 44.5%。
0050 定期定額一萬,10 年後有多少?
每月 6 日扣一萬、扣滿 10 年(本金 120 萬),2007 年 5 月到 2016 年 11 月開始的 115 個起點,期末市值最差 173.6 萬、中位數 227.5 萬、最好 587.8 萬。最近一個起點是 2016 年 11 月開始,扣到 2026 年 11 月 6 日是 460.5 萬。
0050 定期定額會虧錢嗎?
扣 5、10、15 年,在 2007 到 2026 年都沒有一個起點期末低於本金;最差是 2007 年 6 月開始扣 5 年,60 萬只變 61.0 萬。扣款期間比較短,或者剛好在大跌後的低點結算,就可能低於本金。
定期定額幾號扣款最好?
差距很小。0050 每月 1~28 日扣款,內部報酬率在 18.28%~18.39% 之間。內部報酬率看,21~24 日與 27、28 日在 0050、006208、00646 都過了三項驗證;但同樣的月份與金額比期末市值,006208、00878、00646 在 21~28 日扣款,都比 1 日少 0.5%~1.5%。
定期定額 6 號、16 號、26 號哪個好?
這三天之間的差距都在 0.1 個百分點左右。26 日的內部報酬率在 0050 高 0.11 個百分點,但 006208、00878、00646 的期末市值比 1 日少 0.7%~1.4%;6 日和 1 日幾乎一樣。
可以自己重跑嗎?
可以。透過 AI 輔助安裝流程裝好 FinLab,下載 research.py 直接執行,或到 FinLab Studio 用對話改成其他 ETF 或扣款日。想了解回測怎麼做,可以看回測入門與量化交易總覽;星期幾買進的比較在星期幾買股票最好,用市場訊號調整 0050 買點的研究在融資維持率擇時 0050。
下載資源
| 檔案 | 內容 |
|---|---|
| research.py | 完整研究:歷年報酬、近 N 年與全期年化、持有 N 年分布、9 檔對照、定期定額 5/10/15 年、4 檔 28 個扣款日與三項驗證 |
| data.csv | 0050 歷年報酬、每個起點的定期定額期末市值與內部報酬率、4 檔每個扣款日在全期與前後半段的內部報酬率 |
| metrics.json | 本文 |
投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。本文所有回測均為全段樣本內結果。文中提到的 ETF 與個股只用來說明研究結果,不是買賣建議,也不建議特定的扣款日;稅務請依個人情況諮詢專業人士。
最後更新:2026-11|回測區間:2007-04~2026-11|基準:0050 含息還原價|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始