執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現這篇文章的美股低波動擇時策略與三項驗證,請讀:https://finlab.finance/setup?relatedUrl=/blog/us-low-volatility-strategy
提到低波動投資,多數人想到的是「少賺一點,換晚上睡得好」。這份美股回測給出不同的答案。2016 年 5 月到 2026 年 10 月,用 QQQ 的趨勢與動能判斷市場是否處於平穩的進攻狀態,只在那段時間持有一檔 2 倍槓桿指數 ETF,其餘時間換到防守型 ETF,結果年化報酬 29.3%、最大回撤 -22.2%;同期買進持有含息 QQQ 是年化 20.7%、最大回撤 -35.1%。這個結果也通過了後段的三項驗證:鄰近的 9 組參數裡有 8 組日夏普勝過 QQQ,回測期間切成前後兩半各自勝出,每筆買賣加收 0.1% 成本後依然勝出。
真正有意思的是它為什麼有效。這個擇時濾網並不會預測下跌:在防守狀態的日子,QQQ 之後的平均報酬仍是正的,拉長到 21 個交易日看甚至略高於進攻狀態。它預測的是波動:防守日 QQQ 隔日的年化波動是 32.0%,進攻日只有 18.2%。每日重置的槓桿 ETF,耗損大致隨波動的平方放大,所以避開高波動期,正是讓 2 倍槓桿能夠複利、不被磨損掉的關鍵。
這是 FinLab 十支美股策略之一,十支策略共用同一套槓桿 ETF 執行方式,美股量化交易策略總覽有完整比較;以 finlab 回測報告的夏普比率(扣除 2% 無風險利率,十支策略互相比較時用的口徑)排序,本策略落在十支裡的後半段。如果你要找的是台股的低波動選股,請看台股低波動選股 18 年實測;本篇談的是美股、用 ETF 擇時實現的低波動版本。
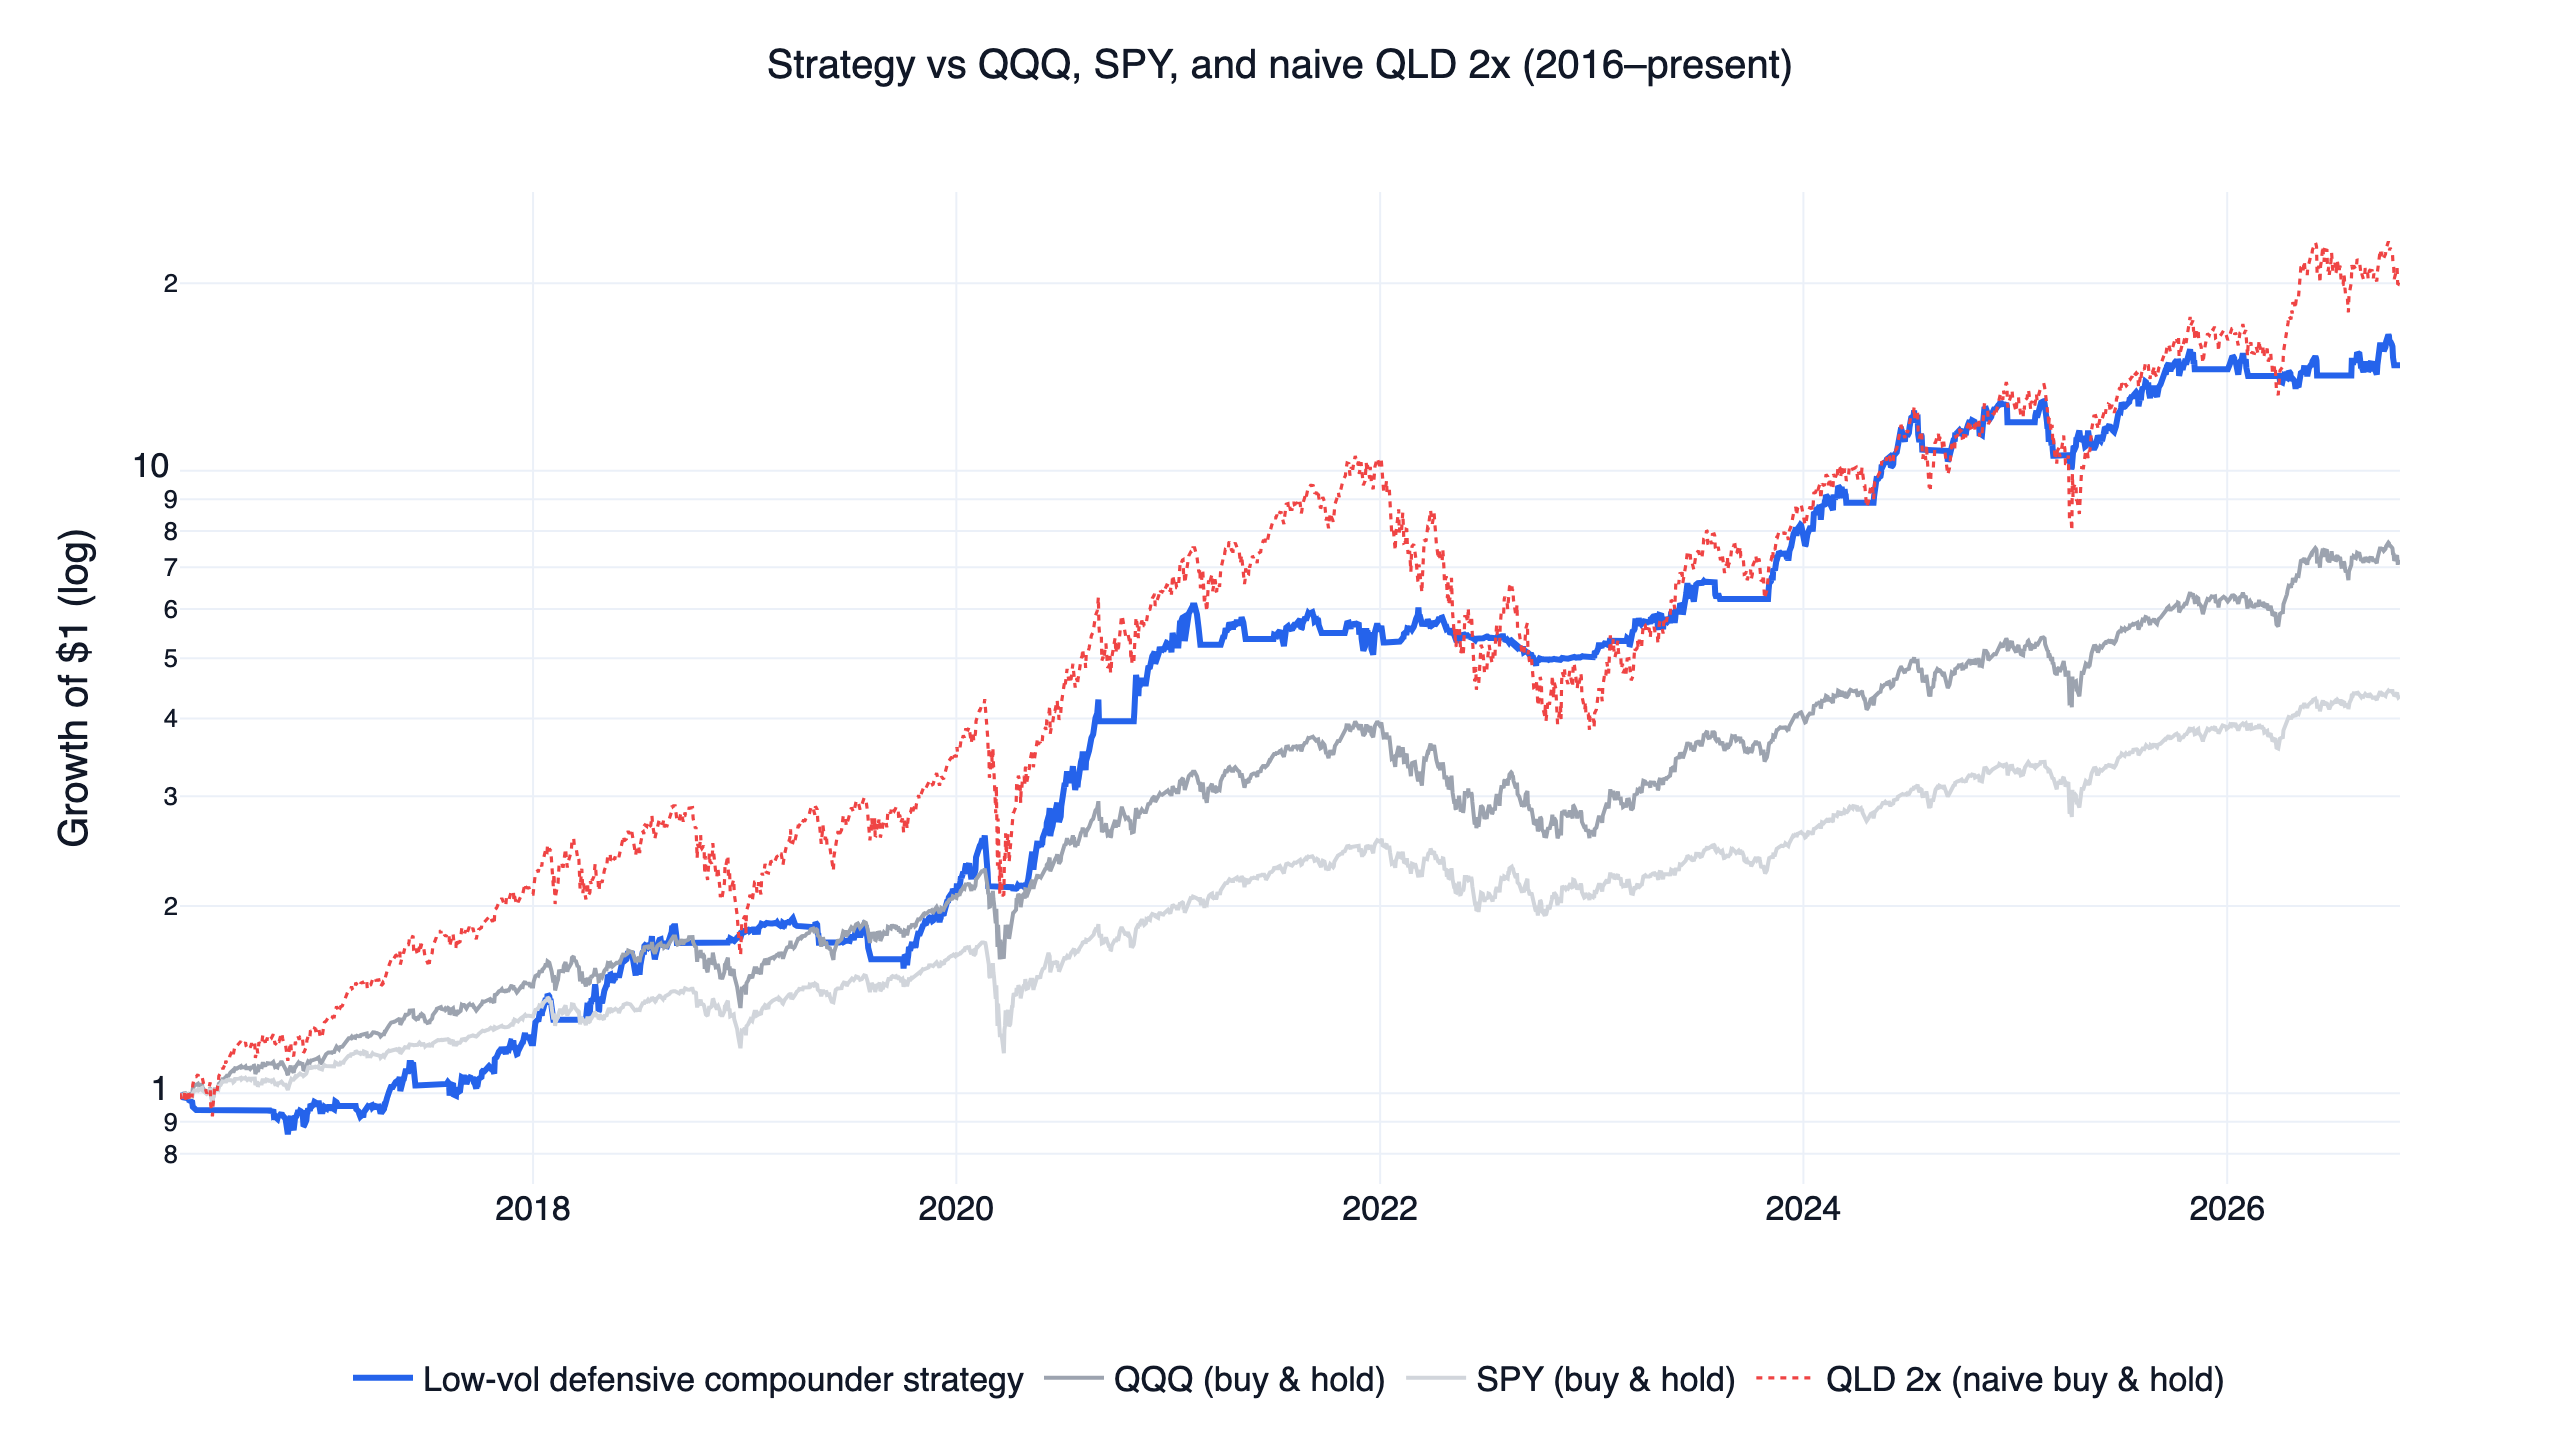
關鍵數字:策略 vs QQQ、SPY 與單純持有槓桿 ETF
| 指標 | 本策略 | QQQ(買進持有) | SPY(買進持有) | QLD 2 倍(單純持有) | TQQQ 3 倍(單純持有) |
|---|---|---|---|---|---|
| 年化報酬(CAGR) | 29.3% | 20.7% | 15.1% | 33.3% | 40.6% |
| 月夏普比率(不扣無風險利率) | 1.32 | 1.09 | 1.01 | 0.93 | 0.87 |
| 月索提諾比率 | 3.45 | 1.75 | 1.45 | 1.54 | 1.46 |
| 最大回撤 | -22.2% | -35.1% | -33.7% | -63.7% | -81.7% |
| 年化波動 | 21.4% | 22.0% | 17.5% | 44.0% | 65.2% |
| 期初 1 美元的期末價值 | 14.8 | 7.2 | 4.4 | 20.4 | 35.5 |
先看 QLD 那一欄,那才是公平的比較對象。同樣持有 2 倍 ETF、完全不擇時,年化報酬 33.3%,反而比策略的 29.3% 高;單看報酬,什麼都不做的人贏了。擇時濾網換來的是風險那幾列:最大回撤從 -63.7% 降到 -22.2%,年化波動不到一半,月夏普從 0.93 提高到 1.32。1 美元在策略裡長成約 14.8 美元,單純持有 QLD 則約 20.4 美元,而上圖也看得出 QLD 是怎麼走到那裡的:中途經歷了好幾次資產腰斬。
所有基準都用含息還原價(total return)、同一段期間計算;槓桿 ETF 的價格本身已內含每日重置的耗損與管理費。
低波動異常:學術研究怎麼說
本策略倚靠的是資產定價裡最頑強的發現之一:風險與報酬並不如教科書說的成正比。Ang、Hodrick、Xing 與 Zhang(2006) 發現波動最高的股票,未來報酬反而異常地低。Baker、Bradley 與 Wurgler(2011) 指出低波動異常延續了數十年,部分原因是以指數為績效基準的機構法人無法去套利它。Frazzini 與 Pedersen(2014) 把同一件事整理成「押注低貝他」(betting against beta):不能或不願加槓桿的投資人,會為高波動資產付出過高的價格,因此持有較平穩的資產再加上槓桿,長期會比直接追逐高波動資產多拿到一份溢酬。
最後這個說法就是本策略的設計:對大盤指數只加中等程度(2 倍)的槓桿,而且只在持有槓桿成本低的平穩時期加。所謂「防守型複利」,靠的是避開深度虧損的算術:回撤 -22% 只要上漲 28% 就能回本,QLD 的 -64% 則需要上漲 175%。
訊號分析:擇時濾網到底預測了什麼
這是 ETF 擇時策略,底下沒有選股池,所以沒有個股十分位報酬或 Rank IC 可以看;想看有個股層級因子驗證的同系列策略,可以參考美股動能策略研究。這裡要先交代一件事:這個想法的最初版本確實是選股,從美股挑出一籃子低波動的防守型績優股,但在最初的研究中就明顯沒有通過本系列的篩選門檻(該版本這次沒有重跑)。所以本文的數字並非來自個股低波動選股;正式版本把「防守」的概念改用「依市場狀態開關的指數槓桿」來實現。對應的檢驗方式,是把訊號拆開,量它到底預測了什麼。
訊號本身刻意保持簡單:進攻狀態(risk-on)= QQQ 收盤價高於 200 日均線,且過去 126 個交易日(約半年)報酬為正,每天計算、每月交易。整段回測期間有 76.6% 的交易日處於進攻狀態(2,719 天中的 2,082 天)。關鍵證據是 QQQ 在兩種狀態「之後」的表現:
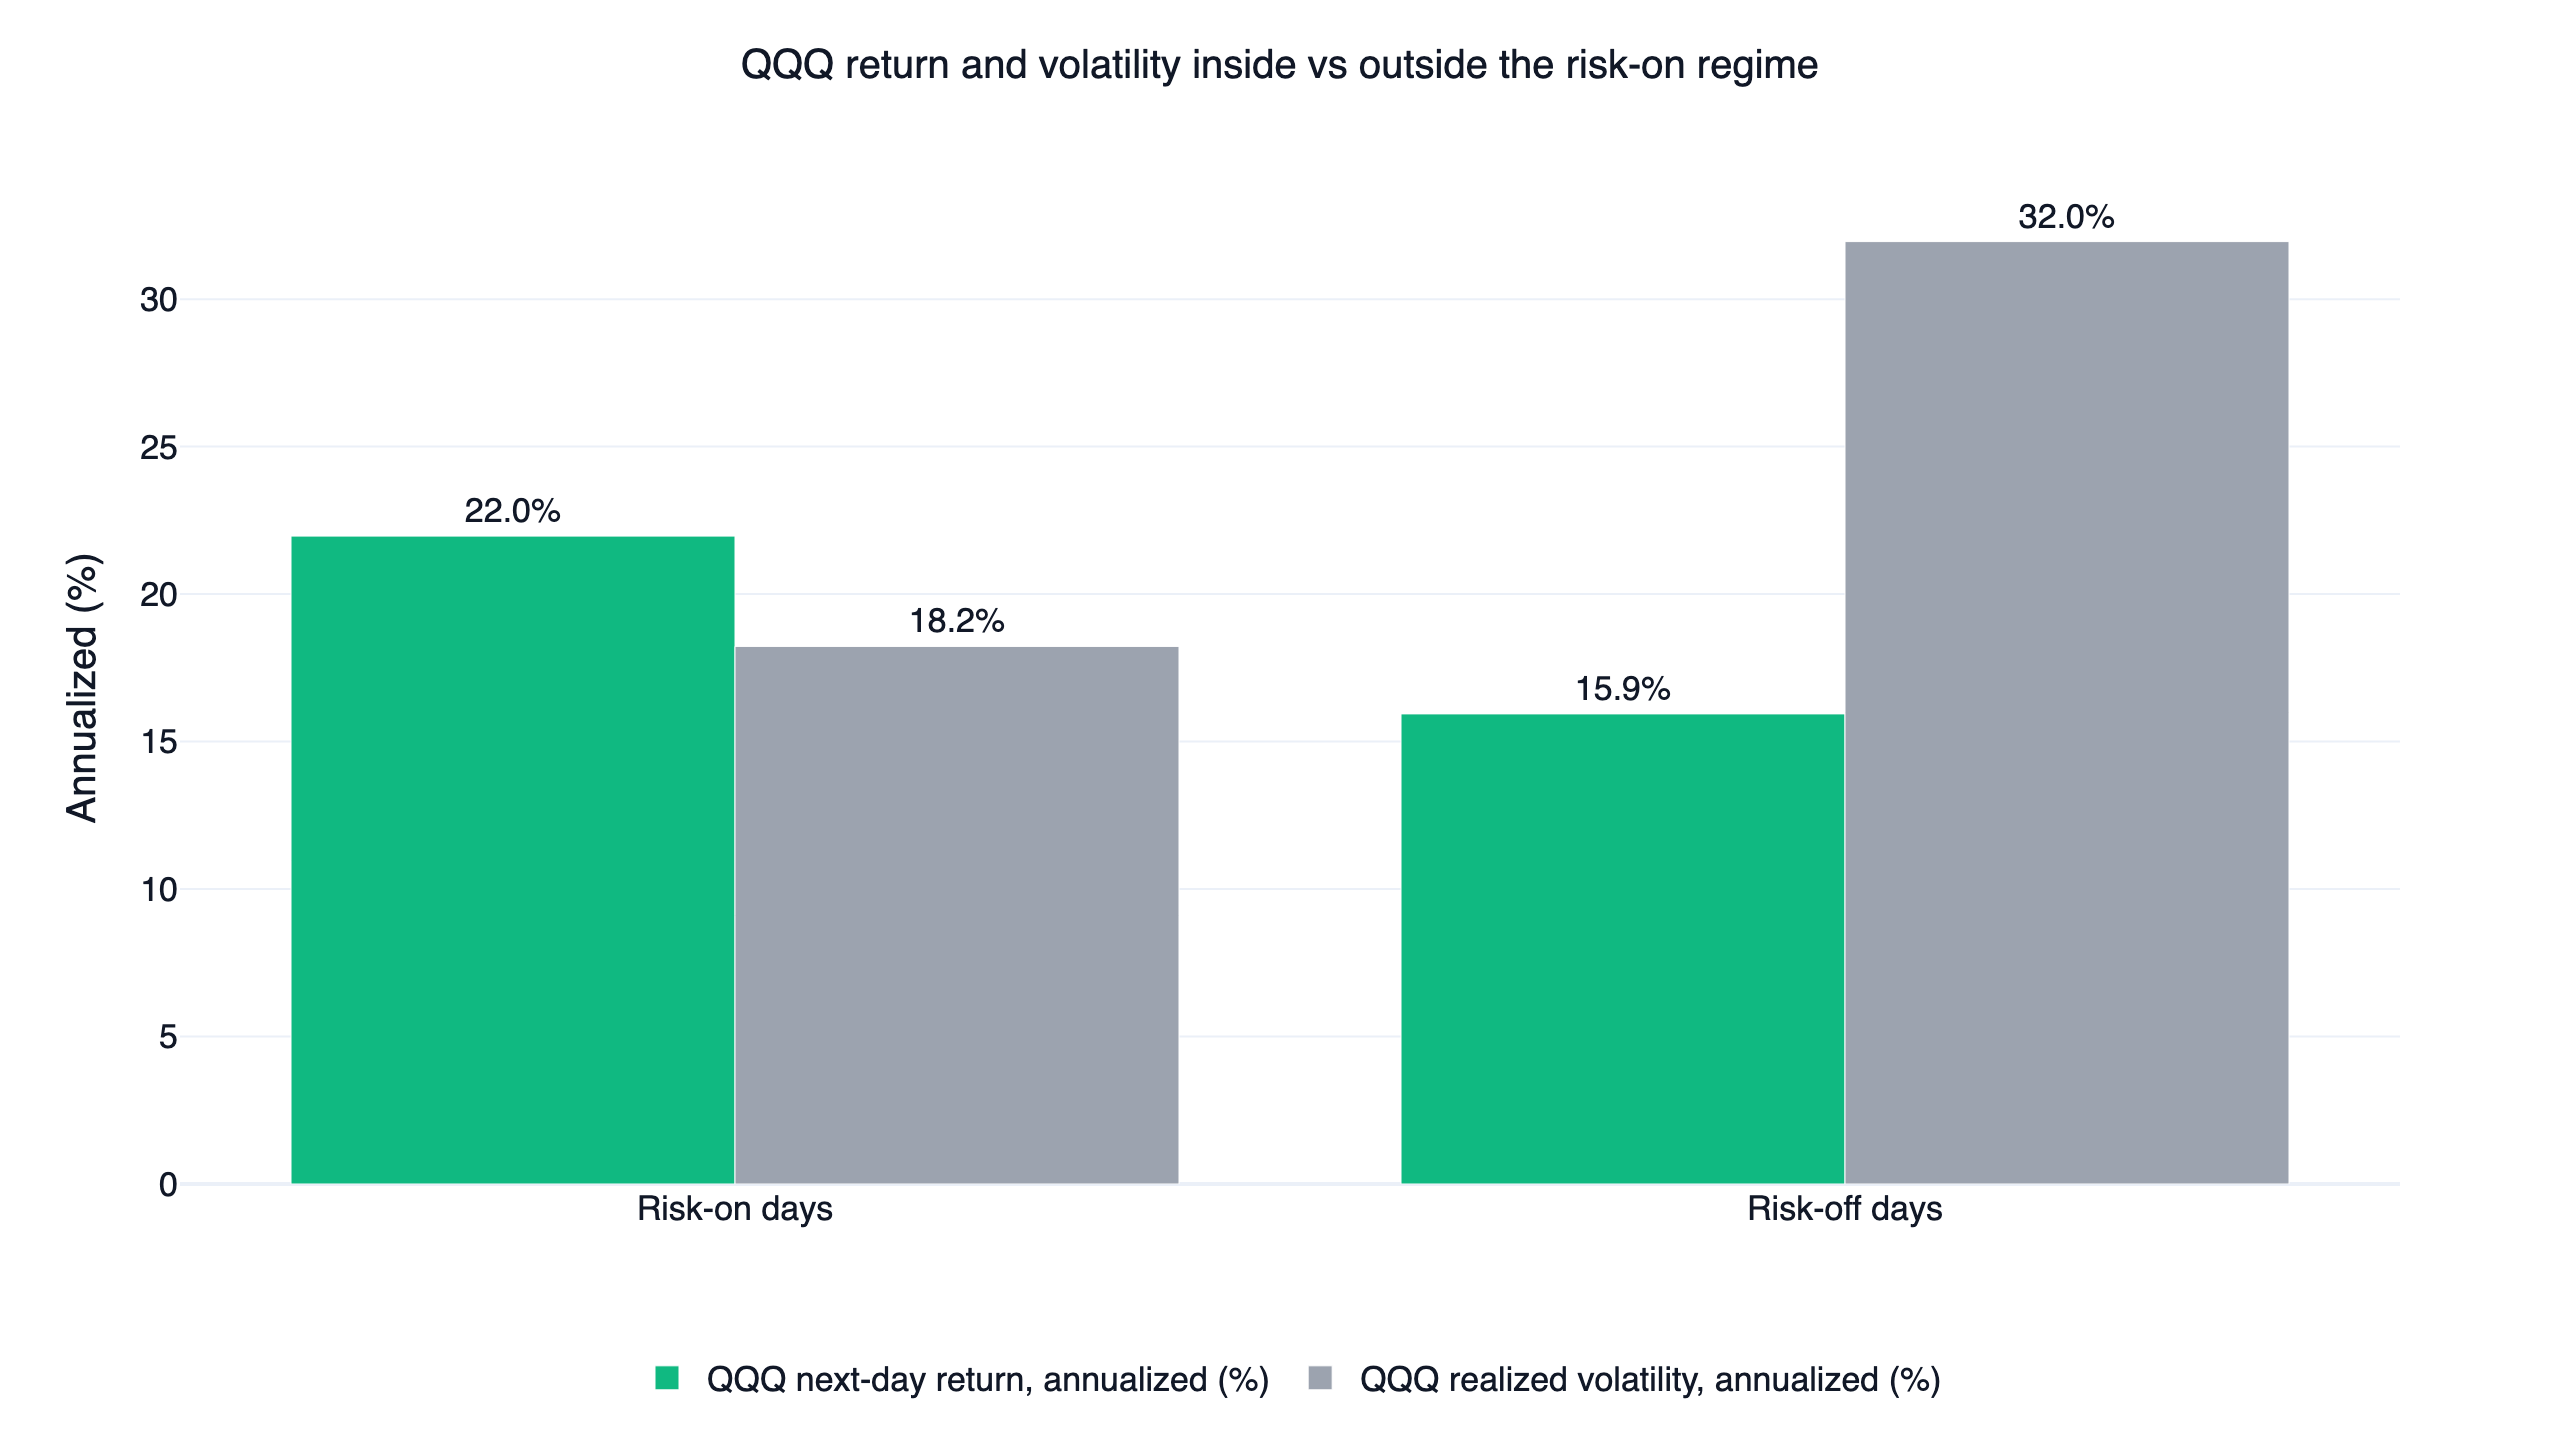
| 依訊號分組 | 進攻日 | 防守日 |
|---|---|---|
| 佔交易日比例 | 76.6% | 23.4% |
| QQQ 隔日報酬(年化) | 22.0% | 15.9% |
| QQQ 隔日波動(年化) | 18.2% | 32.0% |
| QQQ 隔日上漲機率 | 57.6% | 52.0% |
| QQQ 未來 21 日平均報酬 | 1.74% | 1.79% |
報酬這幾列拼不出「崩盤預警」。防守日之後 QQQ 的隔日報酬年化仍有 15.9%,拉長到 21 個交易日,防守日之後的平均報酬(1.79%)甚至略高於進攻日(1.74%)。把這個濾網當成預測崩盤的工具,是誤讀。真正拉開差距的是波動那一列:防守日年化 32.0%、進攻日 18.2%,相差將近 14 個百分點;用 63 日已實現波動的平均值來看也一樣(28.0% 對 18.1%)。
一個能預測波動、卻不太改變預期報酬的訊號,正是 Moreira 與 Muir(2017) 所說「波動管理投資組合」的原料:近期波動高時降低曝險,同一組資產就能得到更高的風險調整後報酬。本策略是這個想法的粗略兩段式版本,再加上槓桿。
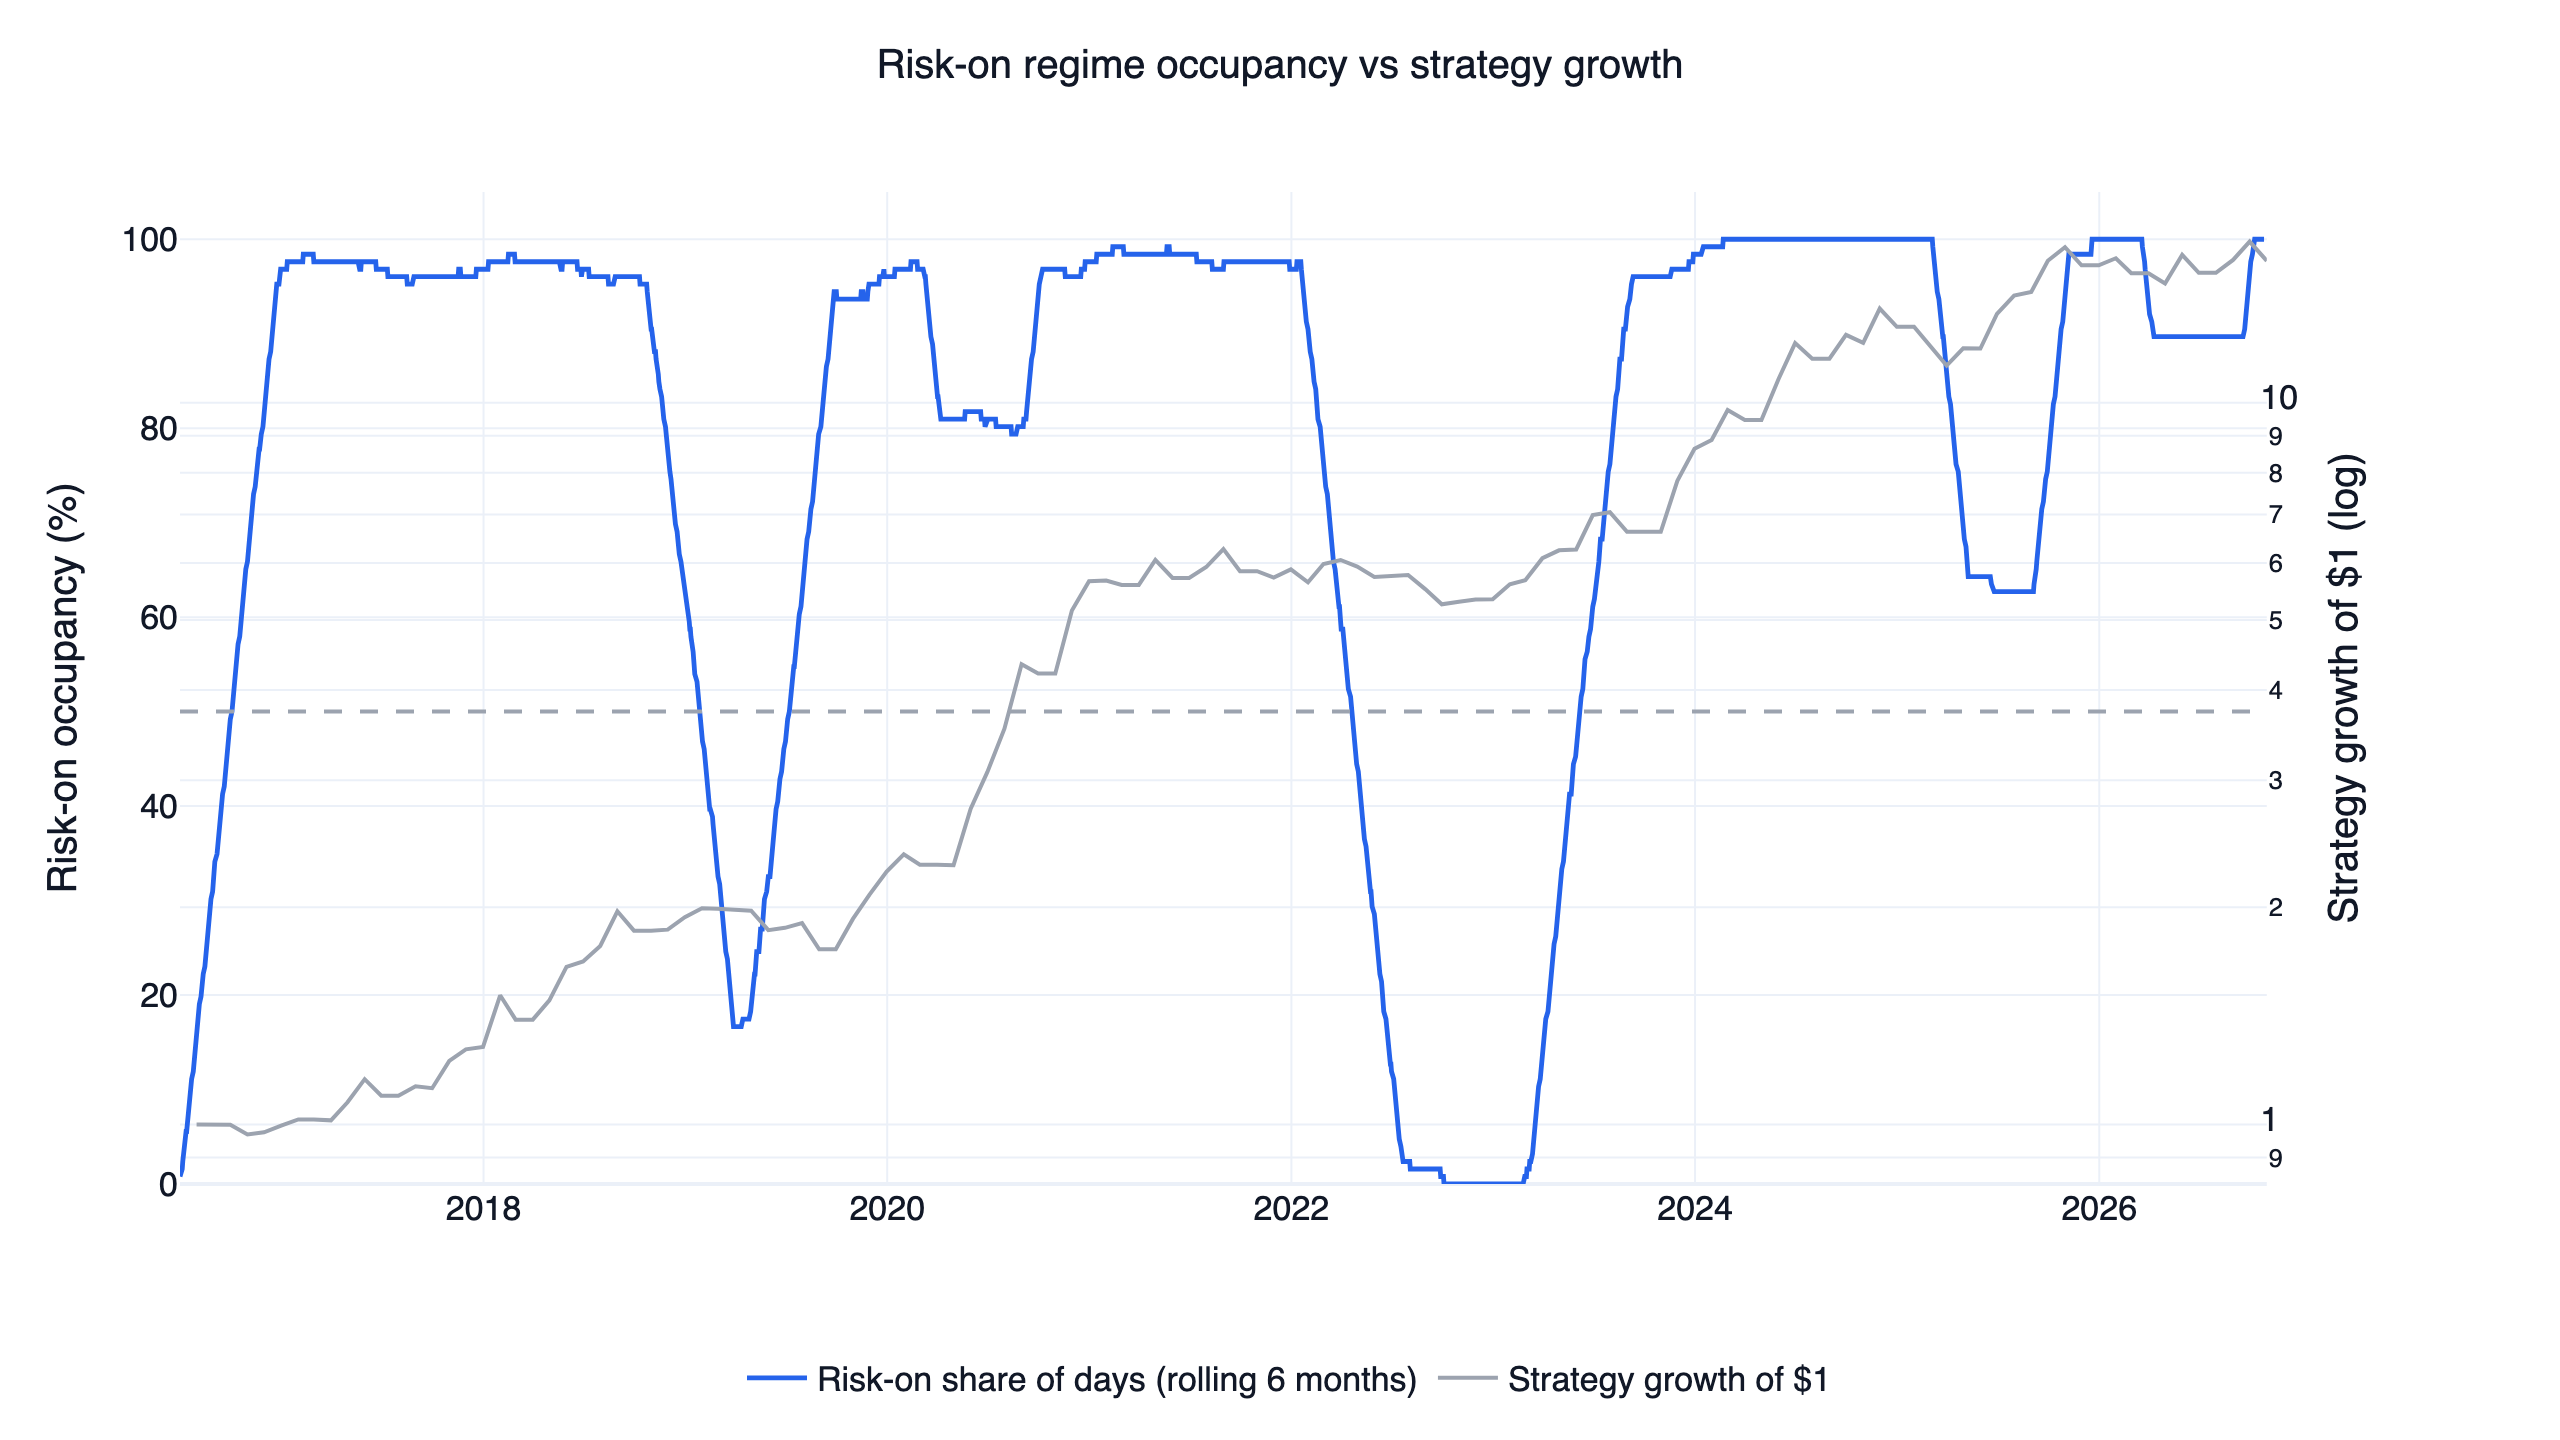
從時間序列看會更具體。滾動 6 個月的進攻日佔比,在 2019 年跌破 20%,2022 年底到 2023 年初掉到 0,2025 年降到約 63%;這幾段期間,策略的權益曲線大多橫盤或小幅下滑,沒有跟著指數一路往下。2020 年新冠崩盤在這個 6 個月指標上反而不明顯(佔比仍在 80% 左右),因為崩跌與反彈都在幾個月內完成:
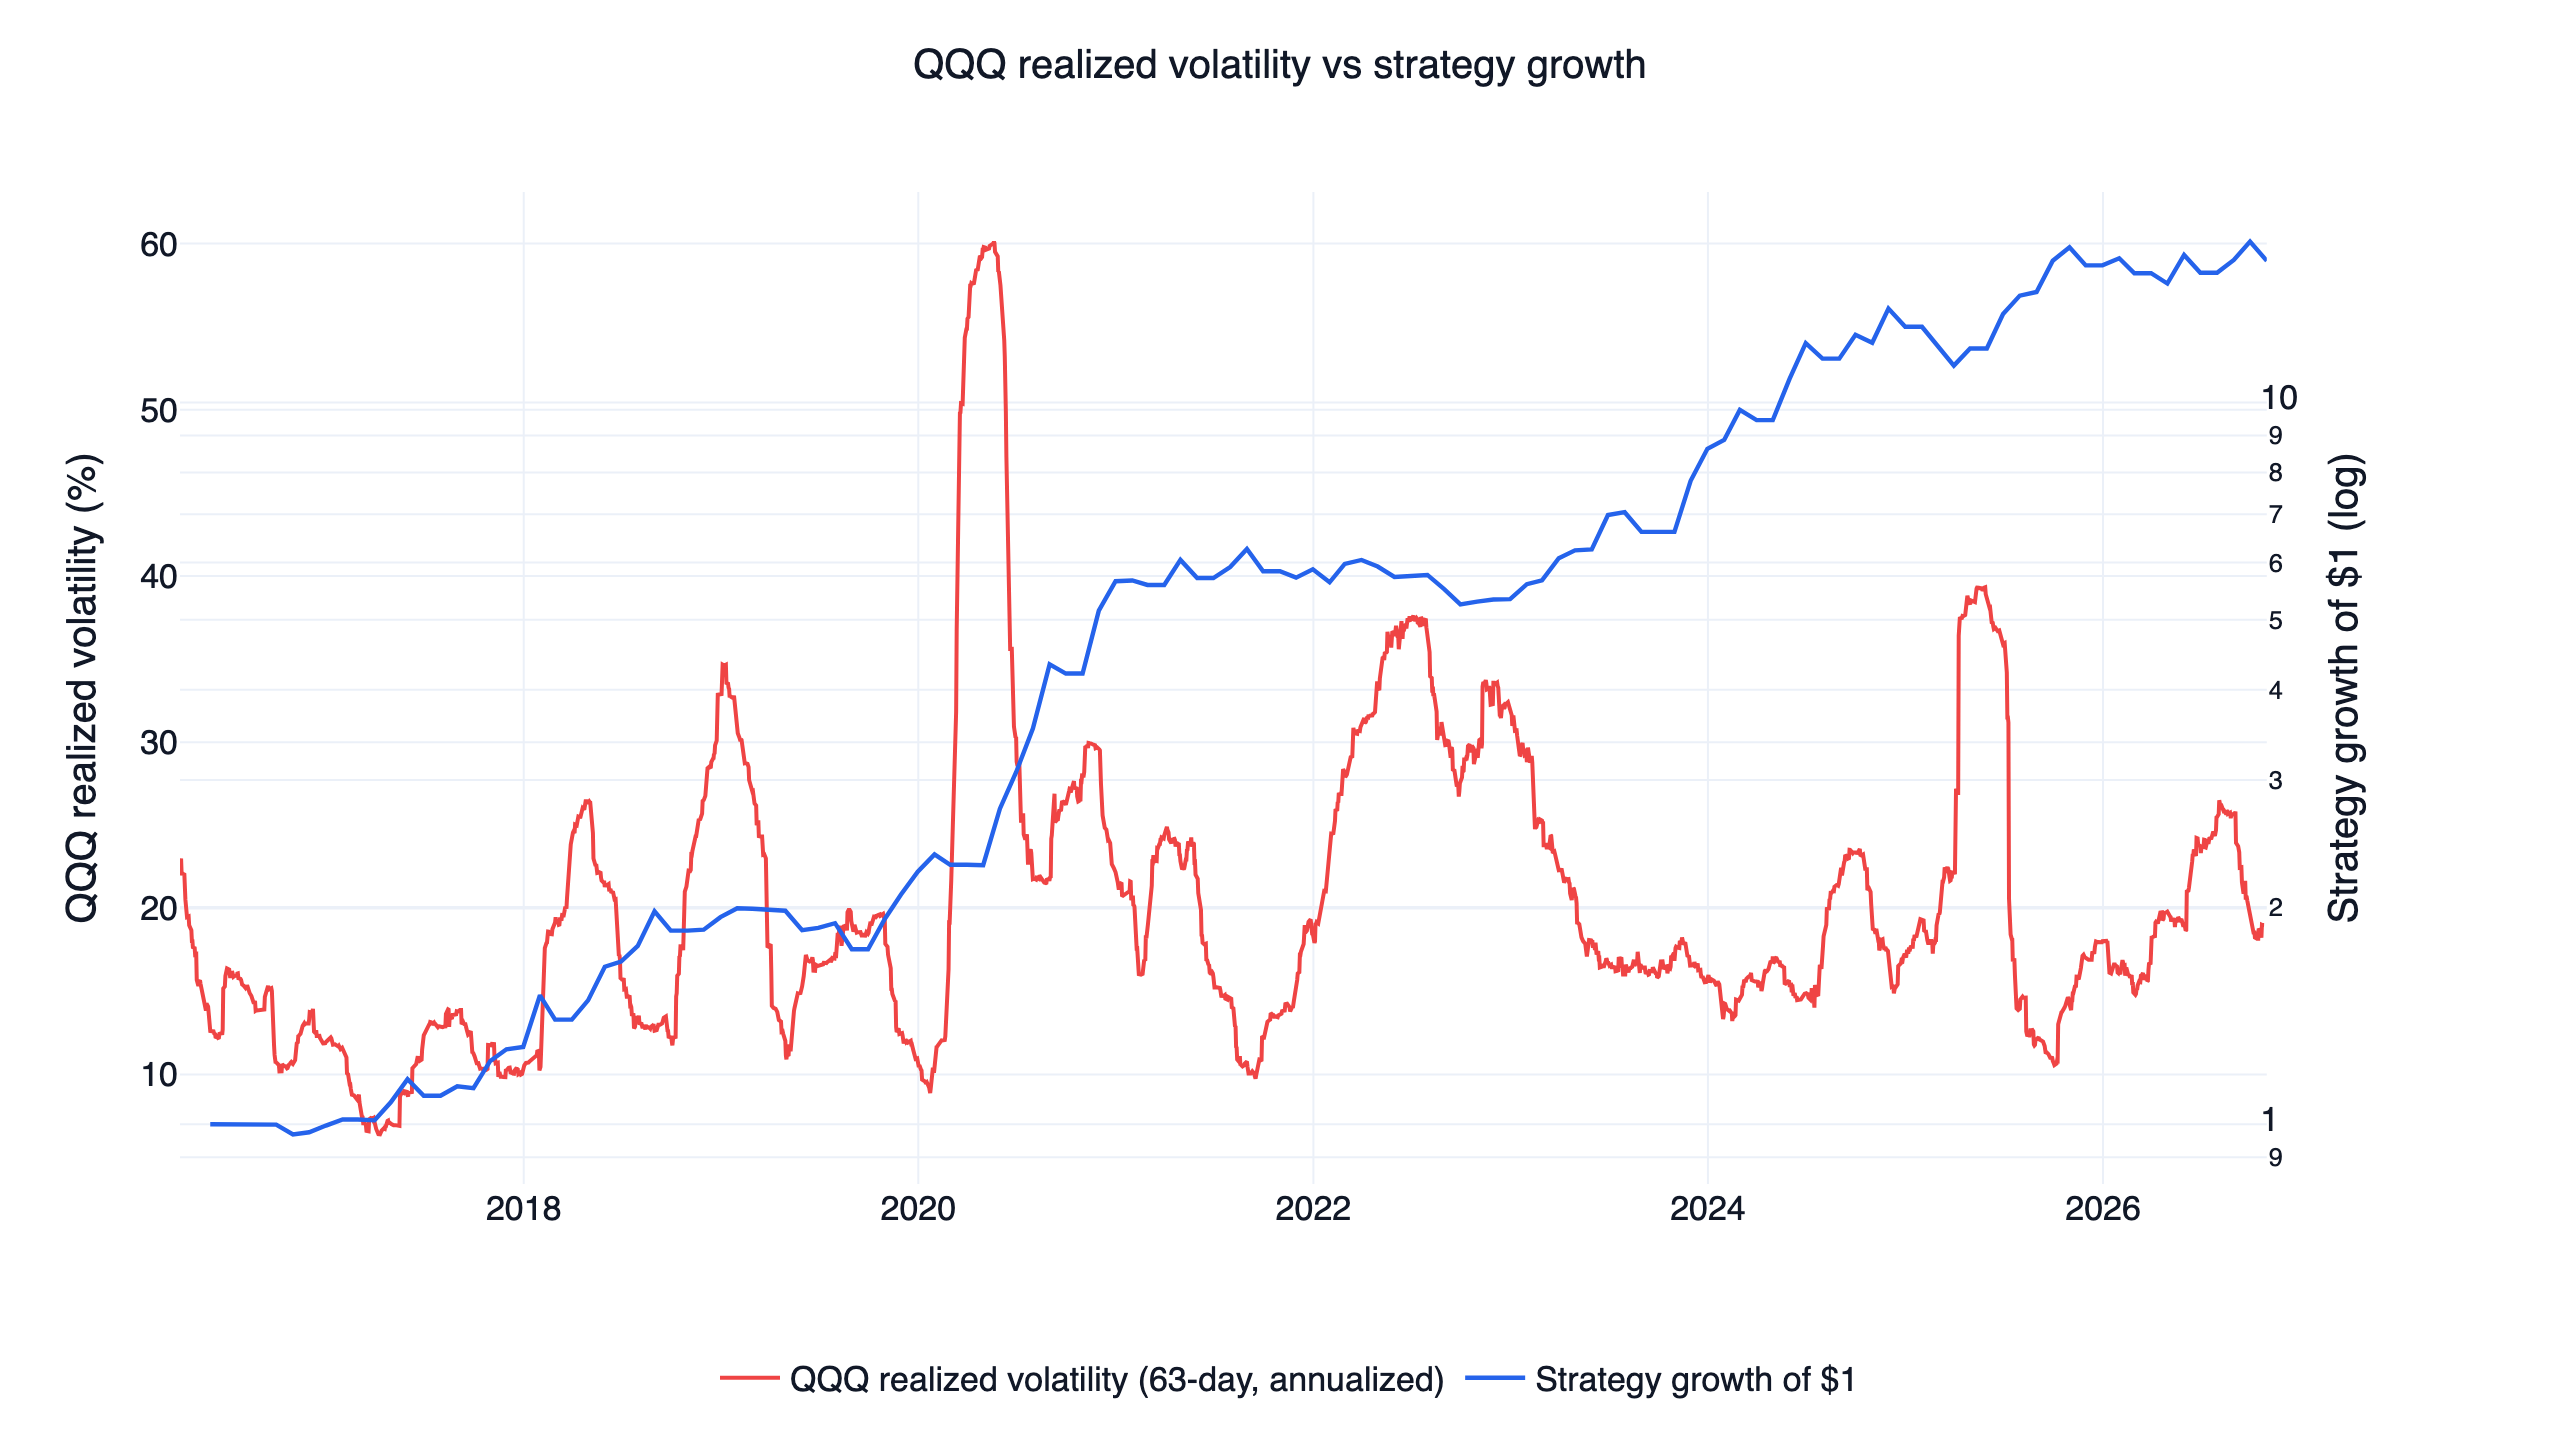
改用已實現波動疊圖,也能從另一面看到同樣的對應:策略曲線走平的時段,和 2018 年底、2020 年、2022 年的波動高峰重疊,也就是濾網在槓桿部位最容易被波動耗損的時候讓開。2025 年 4 月那次波動高峰是例外:下跌開始時訊號仍是進攻狀態,策略在濾網轉向之前就已經吃到虧損(細節見後面的崩盤段落):
為什麼波動是槓桿 ETF 的天敵
每日重置的槓桿 ETF 放大的是「每一天」的報酬,長期結果取決於路徑。路徑成本隨變異數增加:在劇烈震盪的盤整市,即使指數最後回到原點,每天的乘法也會把淨值慢慢磨掉。這個耗損大致與「槓桿倍數的平方 × 變異數」成正比,所以 18% 與 32% 兩種波動環境的差距,對 2 倍基金的影響遠大於對不加槓桿的指數。
同一段期間三種槓桿倍數的買進持有紀錄,把這個取捨畫得很清楚:
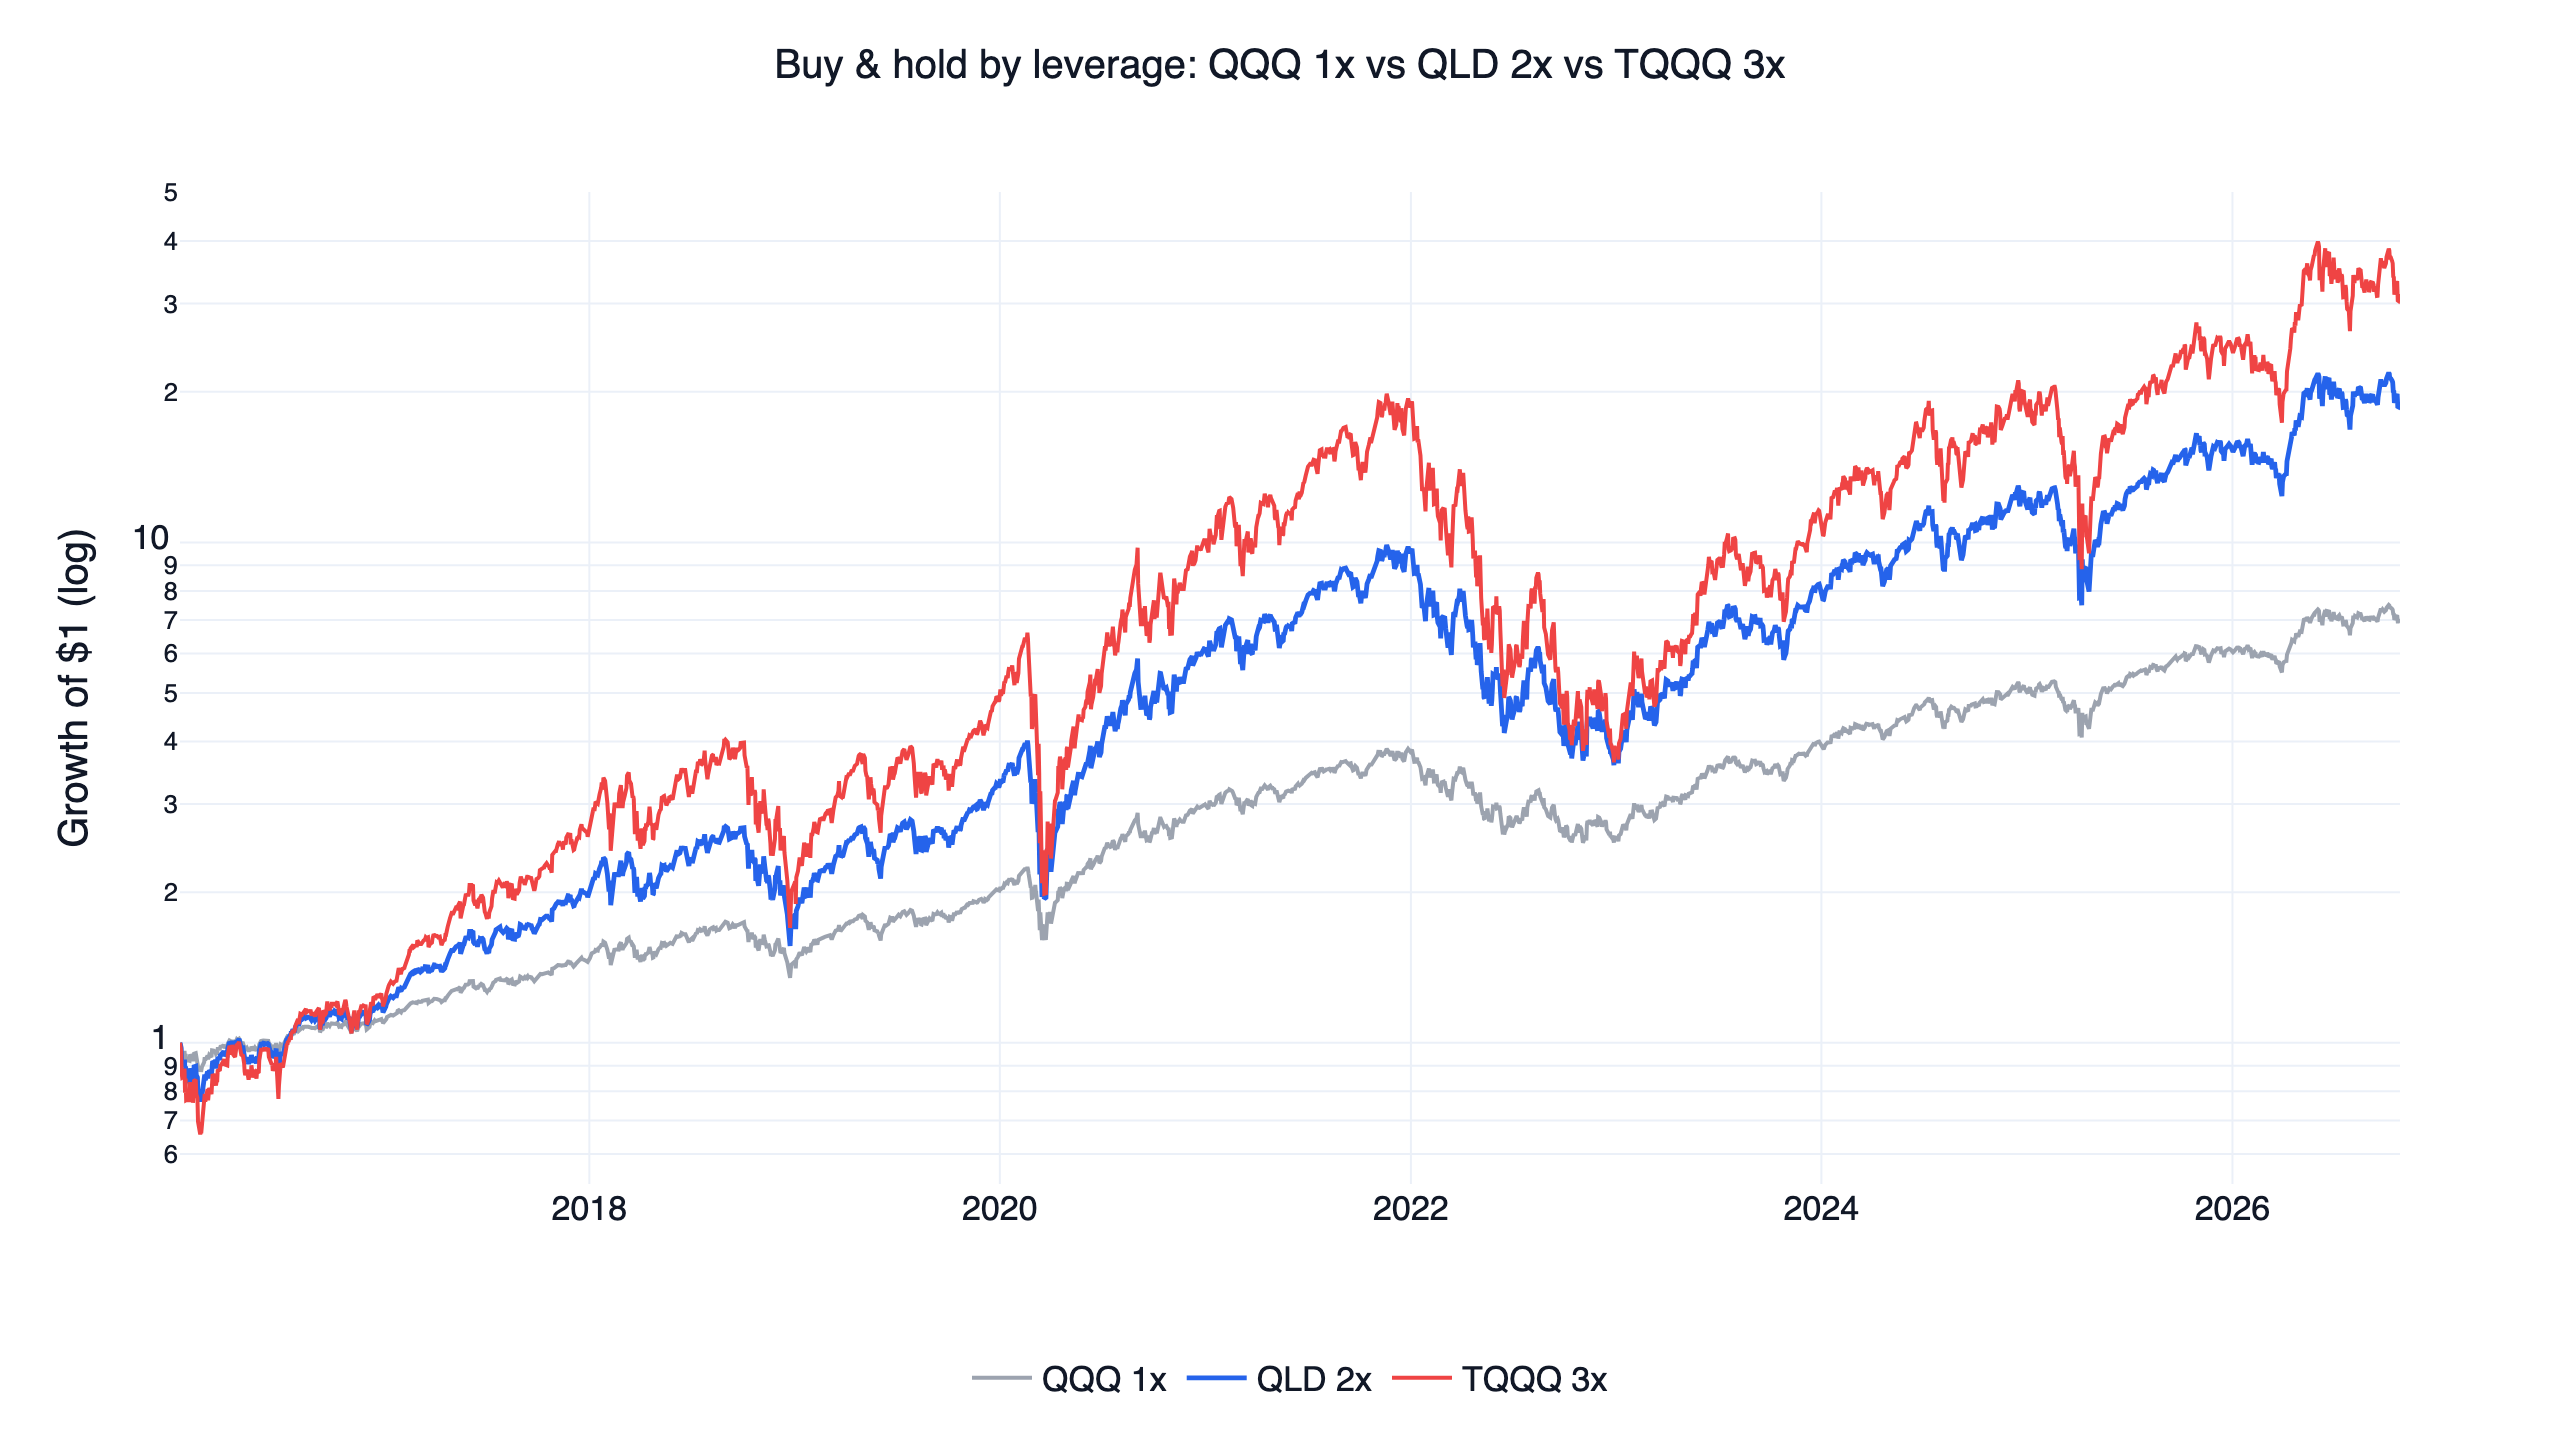
TQQQ 的 3 倍複利拿到三者中最高的年化報酬(40.6%),也承受了 -81.7% 的回撤,花了好幾年才回到前高;QLD 的 2 倍是年化 33.3%、回撤 -63.7%。選 2 倍而不選 3 倍,是在這條曲線上刻意挑的位置:槓桿夠大,能明顯跑贏指數;又不至於大到讓濾網犯錯時的殘餘損失無法承受。槓桿倍數與回撤控制如何互相取捨,另一篇用隨機漫步模擬 3,000 次的研究可以對照:用 MDD 動態調整槓桿。
策略規則與 Python 程式碼
規則只有四條:
- 判斷市場狀態:QQQ 高於 200 日均線且 126 日報酬為正,就是進攻狀態,否則是防守狀態。
- 進攻時:在 QLD(2 倍那斯達克 100)與 SSO(2 倍標普 500)中,持有「189 日報酬減 21 日報酬」較高的那一檔。
- 防守時:在 IEF(7 至 10 年期美國公債)、GLD(黃金)、SHY(1 至 3 年期美國公債)中,持有「63 日報酬減 21 日報酬」最高的那一檔。
- 執行:每月收盤換倉,任何時候只持有一檔 ETF,持有部位設 6% 盤中觸價停損。
下面這段程式碼與可下載的 strategy.py 邏輯相同,可以整段貼給 AI,或在 Python 裡執行:
顯示程式碼
import finlab
from finlab import data
from finlab.backtest import sim
from finlab.dataframe import FinlabDataFrame

finlab.login()  # finlab 會自動引導登入

data.set_market("us_fund")
close = data.get("us_fund_price:adj_close")[["QQQ", "QLD", "SSO", "IEF", "GLD", "SHY"]]

# 1. 市場狀態:QQQ 高於 200 日均線,且 126 日報酬為正,就是進攻狀態
qqq_trend = close["QQQ"] > close["QQQ"].rolling(200, min_periods=100).mean()
qqq_momentum = close["QQQ"] / close["QQQ"].shift(126) - 1
risk_on = qqq_trend & (qqq_momentum > 0)

# 2. 進攻部位:QLD、SSO 中「189 日減 21 日報酬」較高的一檔
risk_score = FinlabDataFrame(
    close[["QLD", "SSO"]].pct_change(189) - close[["QLD", "SSO"]].pct_change(21)
)
risky = risk_score.is_largest(1) & risk_on.to_frame().reindex(risk_score.index).iloc[:, 0]

# 3. 防守部位:IEF、GLD、SHY 中「63 日減 21 日報酬」最高的一檔
defensive_score = FinlabDataFrame(
    close[["IEF", "GLD", "SHY"]].pct_change(63) - close[["IEF", "GLD", "SHY"]].pct_change(21)
)
risk_off = (~risk_on).to_frame().reindex(defensive_score.index).iloc[:, 0]
defensive = defensive_score.is_largest(1) & risk_off

# 4. 合併兩邊:同一時間只會有一檔 ETF 被選中
position = (
    risky.reindex(close.index).fillna(False).astype(float)
    .join(defensive.reindex(close.index).fillna(False).astype(float), how="outer")
    .fillna(0)
    .T.groupby(level=0).max().T
)
position = position.loc["2016-01-01":]

# 5. 每月收盤換倉、只持有一檔、6% 盤中觸價停損
report = sim(
    position,
    resample="M",
    position_limit=1,
    stop_loss=0.06,
    touched_exit=True,
    trade_at_price="close",
)
report.display()
整個策略只用 us_fund_price:adj_close,也就是 FinLab 的美股 ETF 含息還原價;策略與 QQQ、SPY 基準都用同一份資料,配息在比較的兩邊處理方式一致。
在所有月度換倉點中,策略有 55.9% 持有 QLD、16.5% 持有 SSO、11.8% 持有 GLD、6.3% 持有 SHY、3.9% 持有 IEF,其餘 5.5% 是停損出場後的現金。換句話說,它略多於一半的時間是一檔 2 倍那斯達克基金,其餘時間持有防守資產或空手。
崩盤期間的表現
防守型複利的說法成不成立,要看壞日子。下面三段涵蓋了這段期間裡不同速度的下跌:
| 事件 | 本策略 | QQQ | QLD 2 倍 | TQQQ 3 倍 |
|---|---|---|---|---|
| 2018 年第四季修正 | -6.1% | -22.7% | -42.0% | -57.5% |
| 2020 年新冠崩盤 | -17.9% | -28.6% | -51.7% | -69.9% |
| 2022 年空頭 | -19.3% | -34.8% | -63.1% | -81.0% |
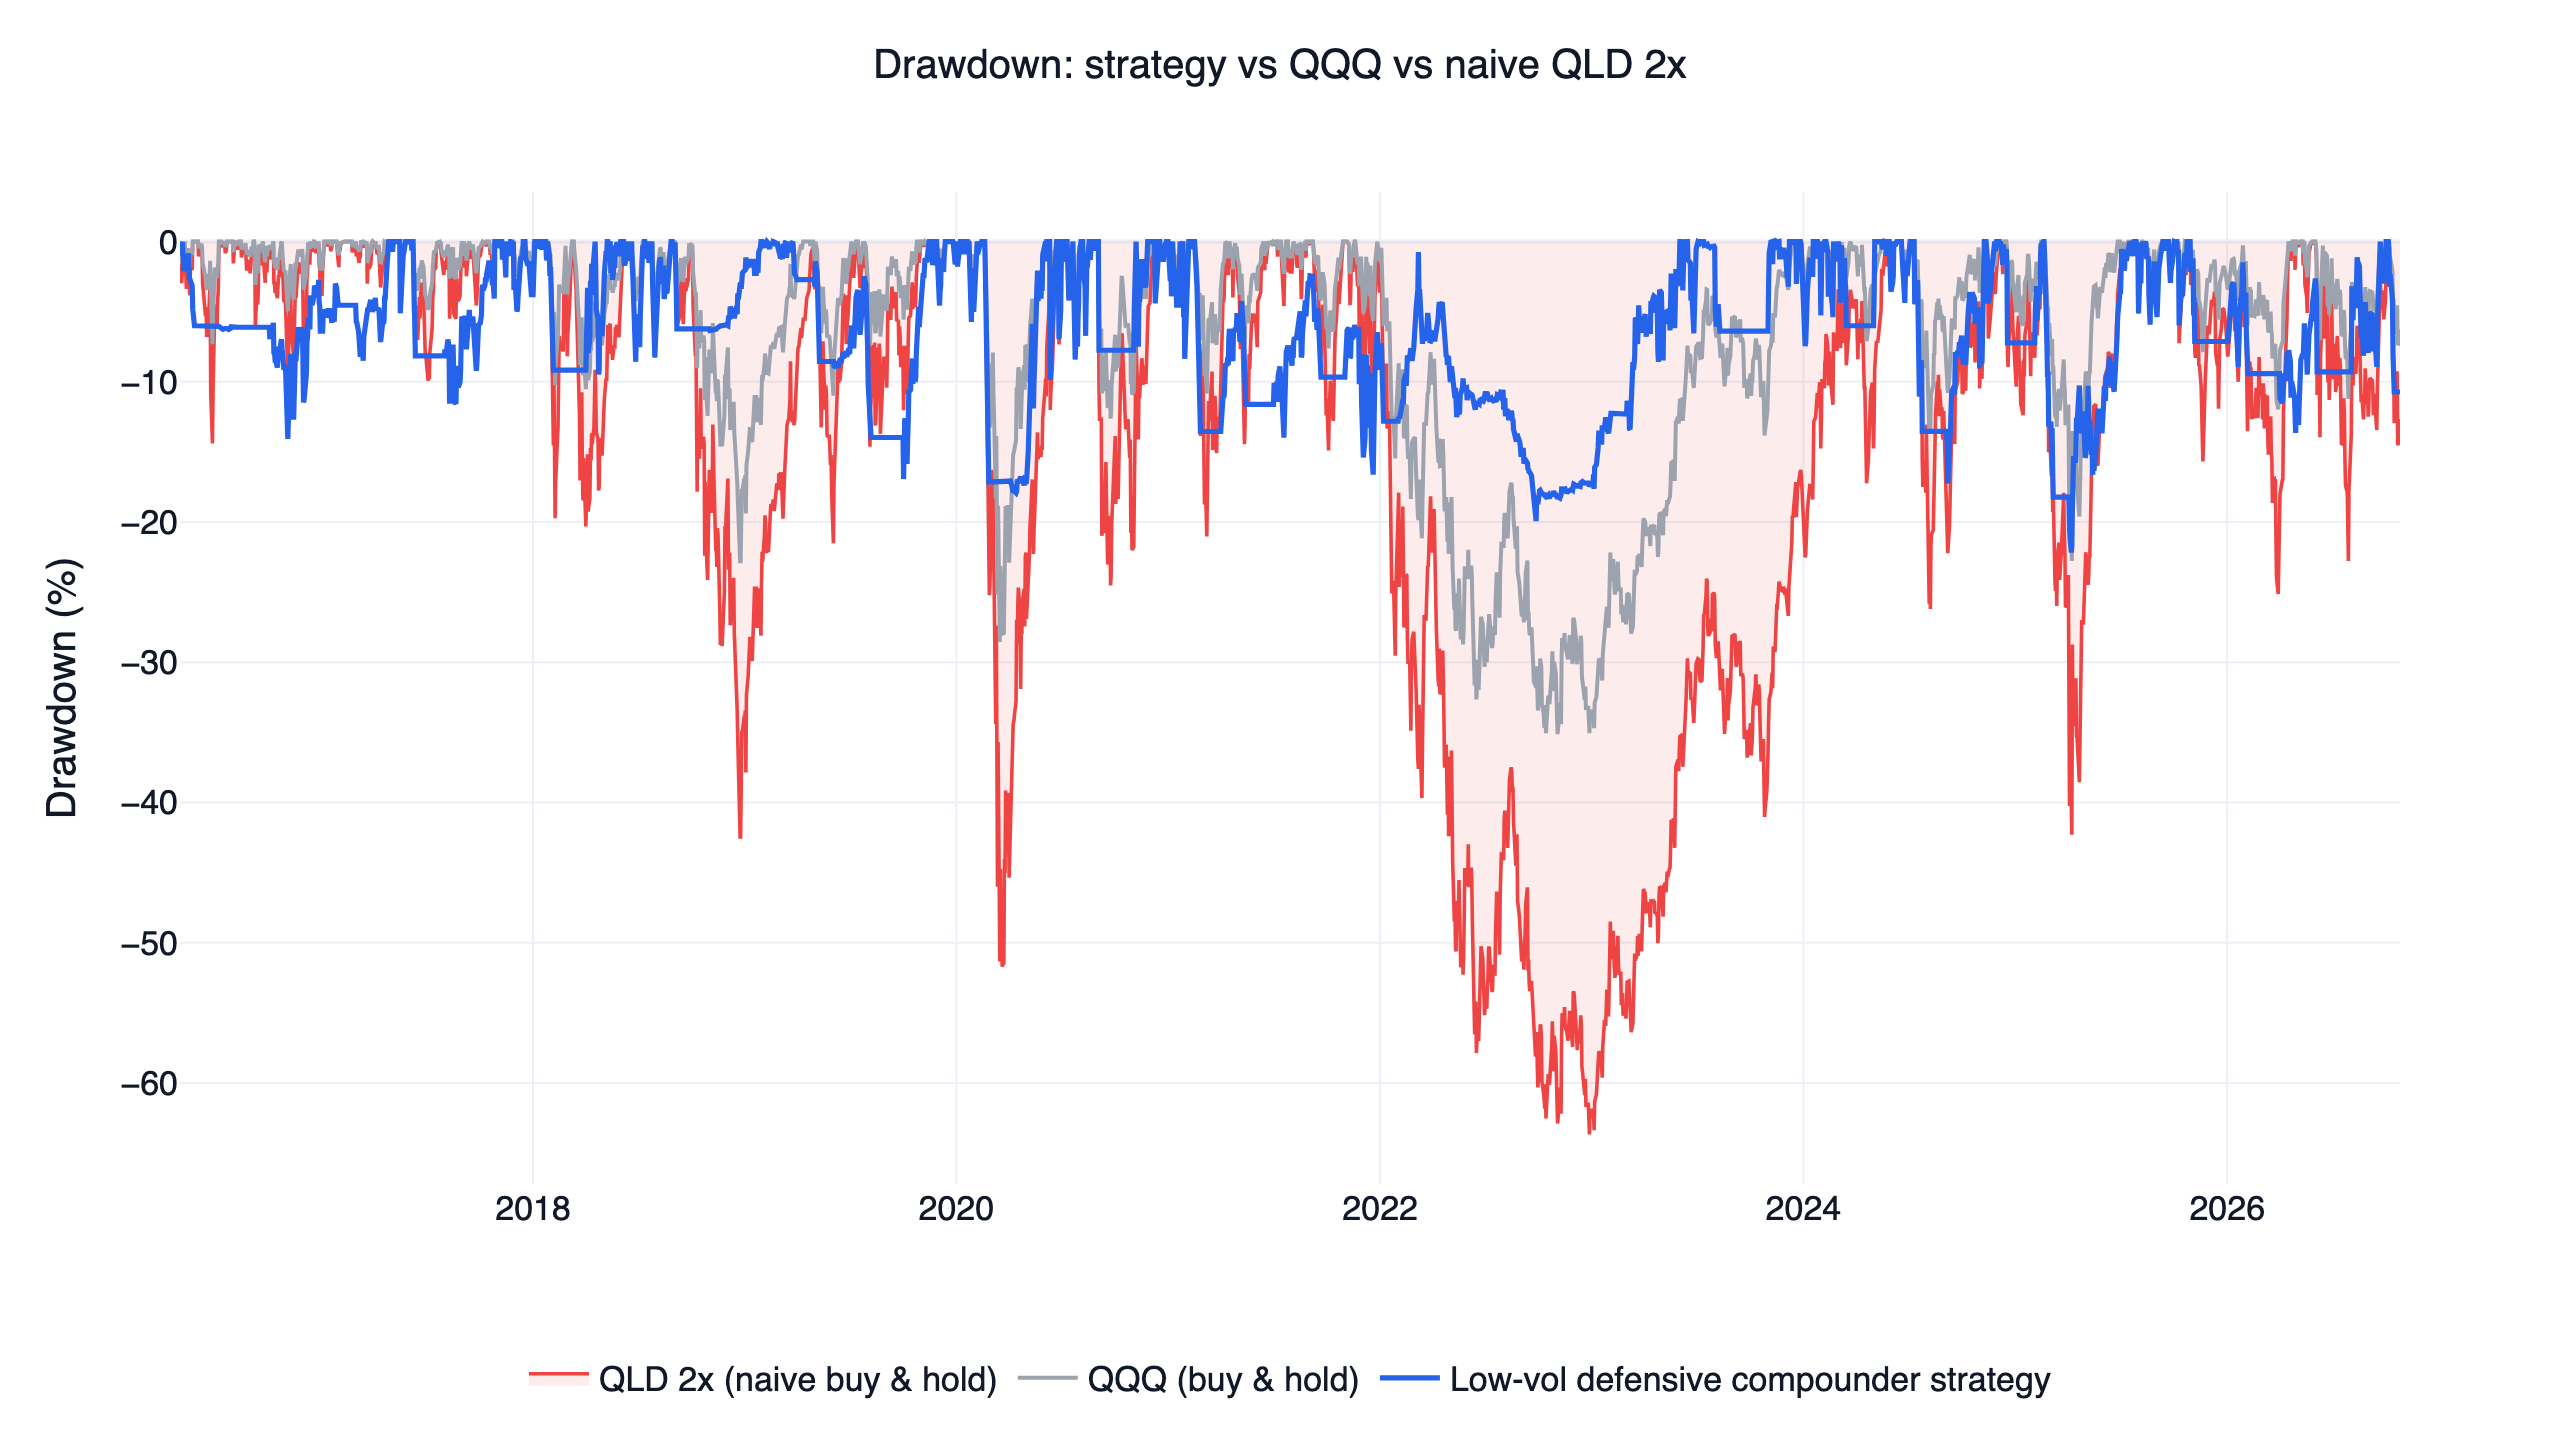
2018 年第四季是最乾淨的一次:9 月初 6% 停損就把策略從 QLD 帶出場,之後空手度過 10 月的跌勢,11、12 月改持 SHY 與黃金,全段只跌 6.1%,同期 QQQ 跌 22.7%。
2022 年的慢速空頭比較複雜。股票這一側,濾網做到了它該做的事:1 月第一週策略就在 QLD 上停損出場,之後整年都沒有再持有槓桿股票部位。虧損來自防守那一側:黃金在 3 到 5 月吐回年初的部分漲幅,中期公債 IEF 在 8、9 月隨著利率上升跌了約 8%,全年回撤因此仍達 -19.3%。這比 QQQ 的 -34.8%、單純持有 2 倍 ETF 的 -63.1% 好得多,但也提醒一件事:防守狀態不等於零風險。
2020 年與 2025 年則暴露了弱點。2020 年 QQQ 在幾週內跌了 28.6%,速度快過 200 日均線能反應的範圍,策略在濾網與停損生效前跌了 17.9%。整段期間最深的 -22.2% 回撤發生在 2025 年 2 月到 4 月的賣壓,這一次策略並沒有比不加槓桿的指數好(同三個月 QQQ 回撤 -22.8%,單純持有 QLD 為 -41.8%)。下跌開始時訊號仍是進攻狀態:策略 2 月底在 QLD 停損,3 月初又在 SSO 停損,接著空手,到 4 月換倉時轉入黃金,偏偏黃金在 4 月第一週也回檔。以趨勢判斷來避開波動,對慢慢轉變的行情很有效,對突發衝擊則反應不及。
互動式回測報告與樣本外測試
下面是 finlab 的互動式回測報告,可以自己檢查回撤、月報酬與每一筆交易:
參數是用 2016 至 2021 年的資料決定的,2022 年之後完全沒有再調整;這段樣本外期間包含 2022 年空頭與 2025 年的賣壓:
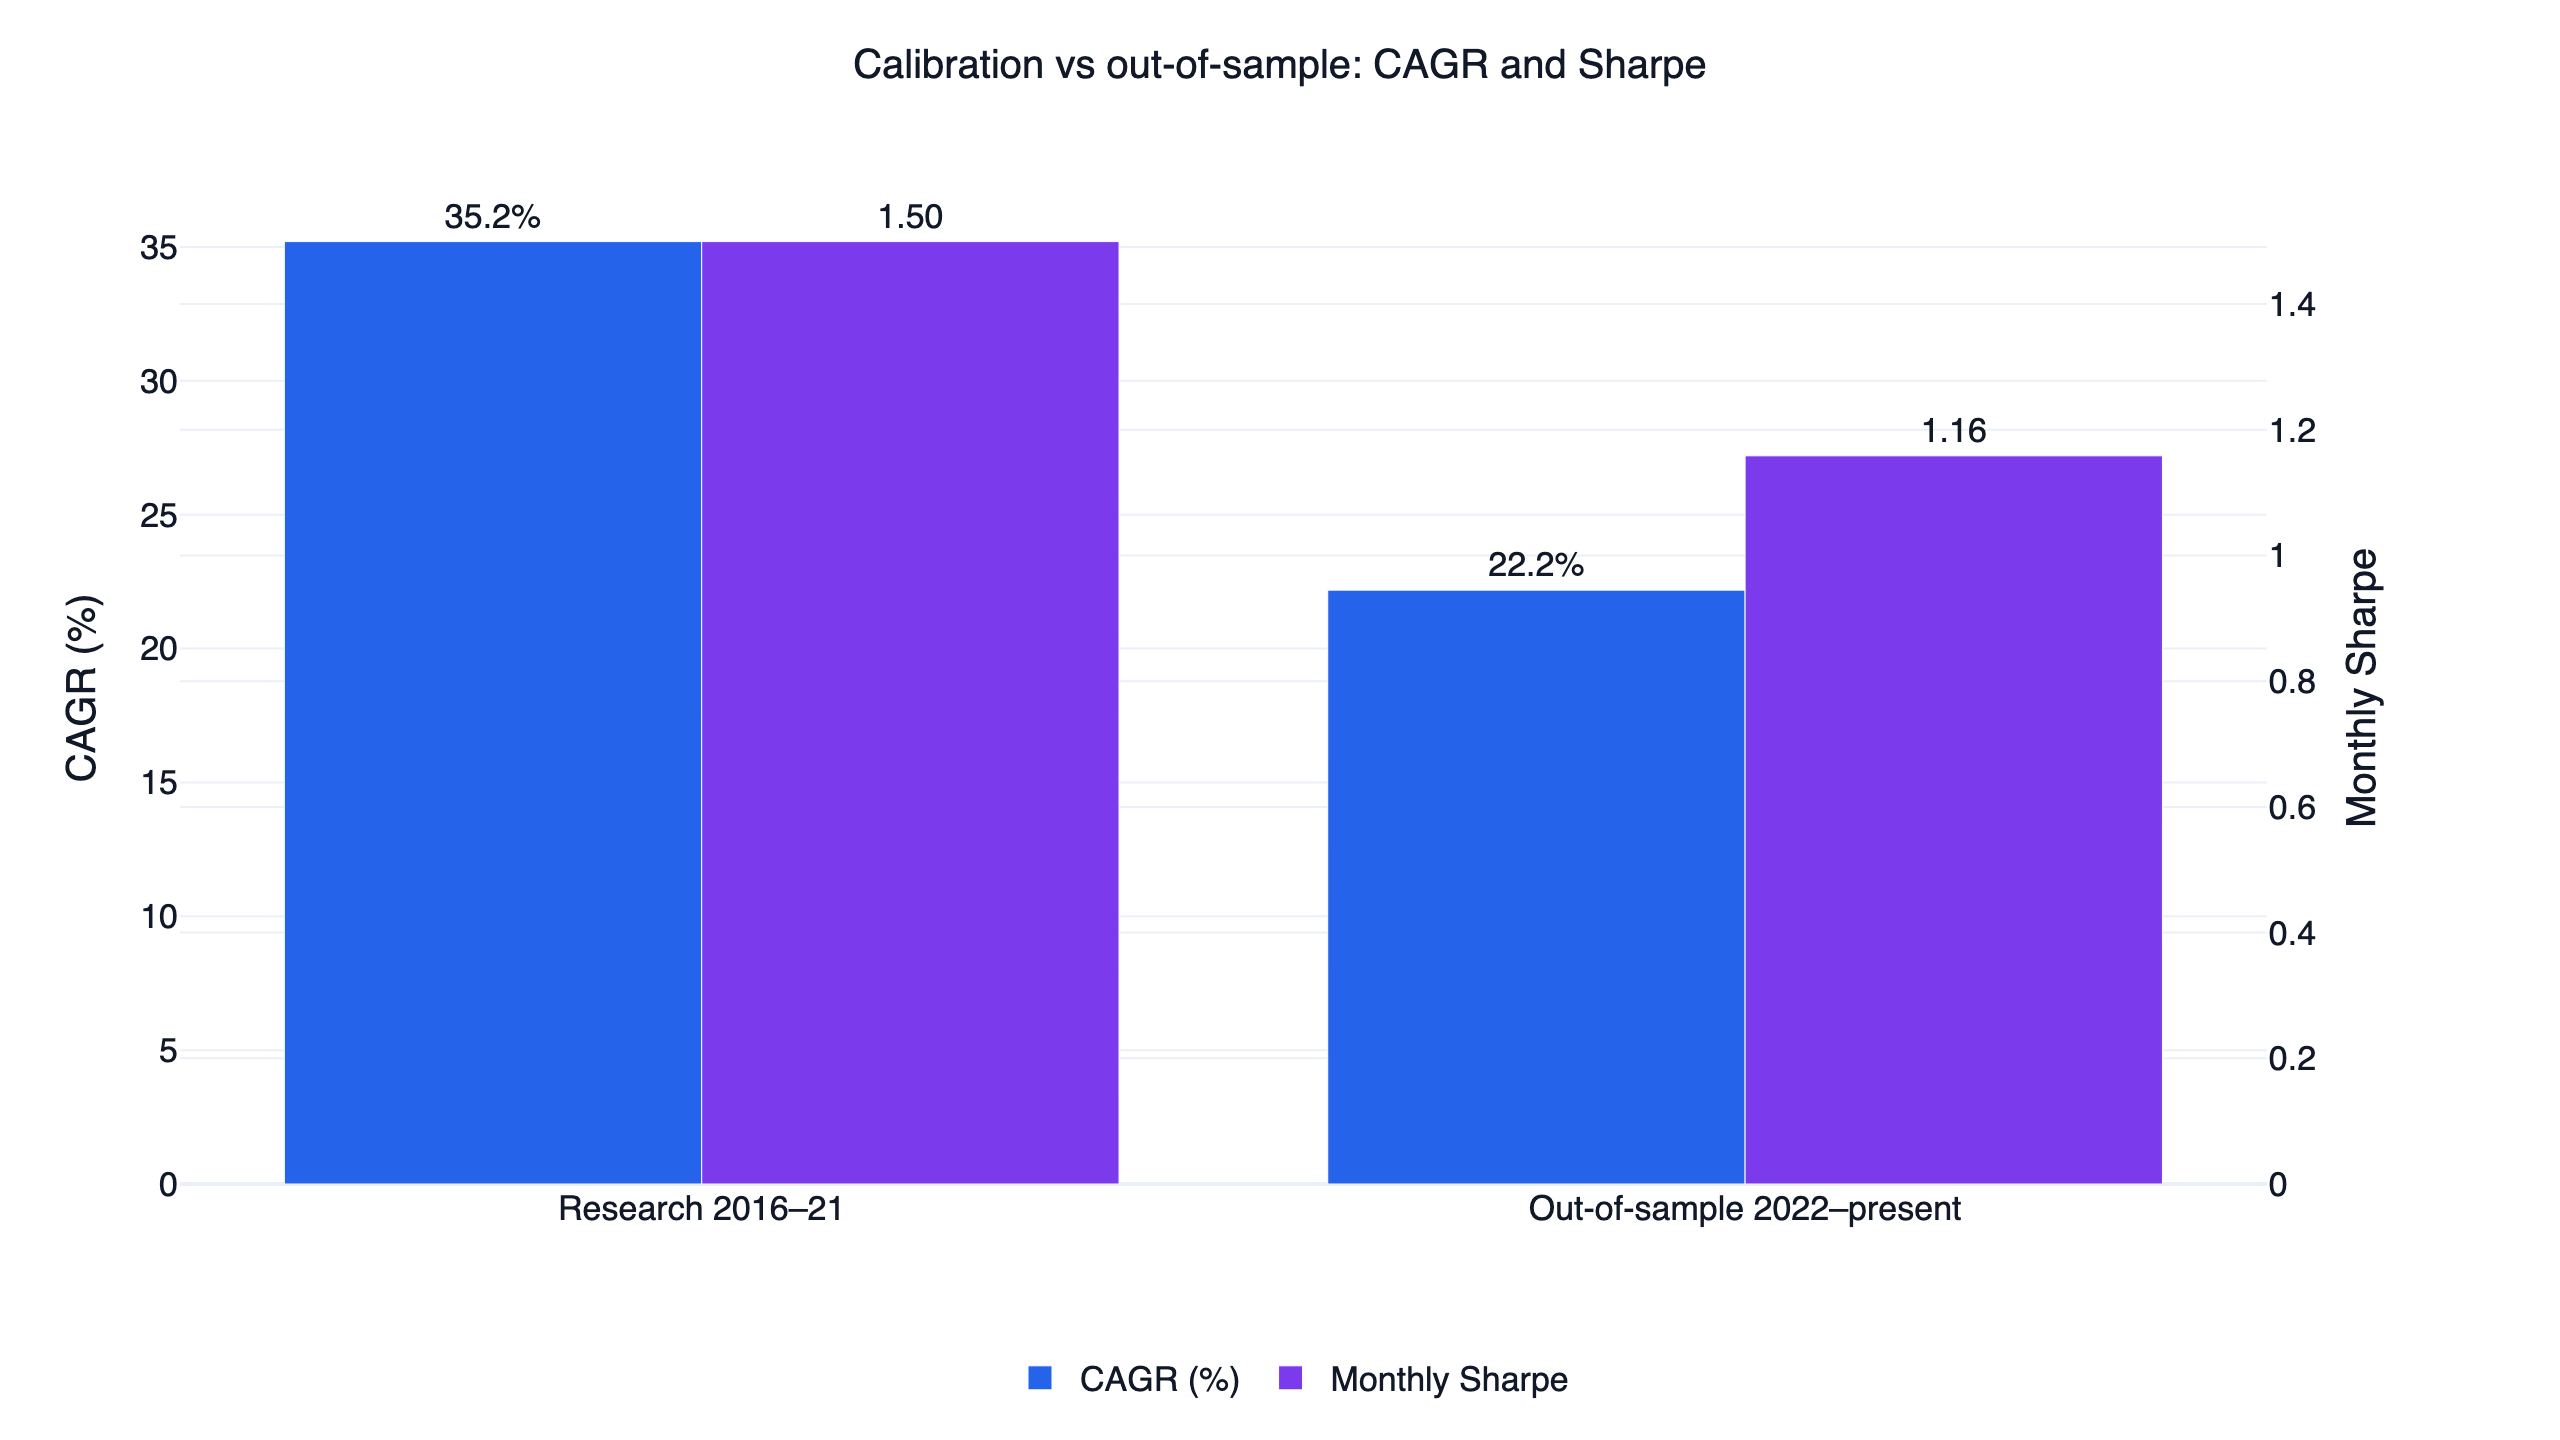
| 期間 | 年化報酬 | 月夏普 | 月索提諾 | 最大回撤 |
|---|---|---|---|---|
| 研究期(2016 至 2021) | 35.2% | 1.50 | 3.51 | -17.9% |
| 樣本外(2022 至今) | 22.2% | 1.16 | 4.00 | -22.2% |
樣本外明顯較弱:年化報酬少了 13 個百分點,月夏普從 1.50 降到 1.16,最深回撤(2025 年的 -22.2%)也比研究期任何一次都深。其中一部分是市場本身:用同一份含息曲線計算,QQQ 在 2016 至 2021 年年化 27.2%,2022 年以後只有 13.3%。換算下來,策略領先 QQQ 的幅度在研究期約 8 個百分點,樣本外約 9 個百分點。絕對數字確實退步了,但相對指數的優勢並沒有在沒看過的資料上消失。
補充一個口徑說明:本文表格裡的月夏普,策略與 QQQ、SPY、單純持有的槓桿 ETF 一律用月底報酬計算、不扣無風險利率,而且都從策略的起始日(2016-05-02)起算;在這個口徑下全期月夏普是 1.32。finlab 回測報告對同一條曲線顯示 1.23,因為它扣除了 2% 的無風險利率;本頁資料欄位裡的夏普用的是這個數字,不能拿來和本文的基準數字直接比較。
三項驗證:鄰近參數、前後兩段、交易成本
本節的「勝過 QQQ」,指日夏普比率(日報酬平均除以標準差,乘以 √252 年化,不扣無風險利率)高於同一段日期買進持有含息 QQQ。
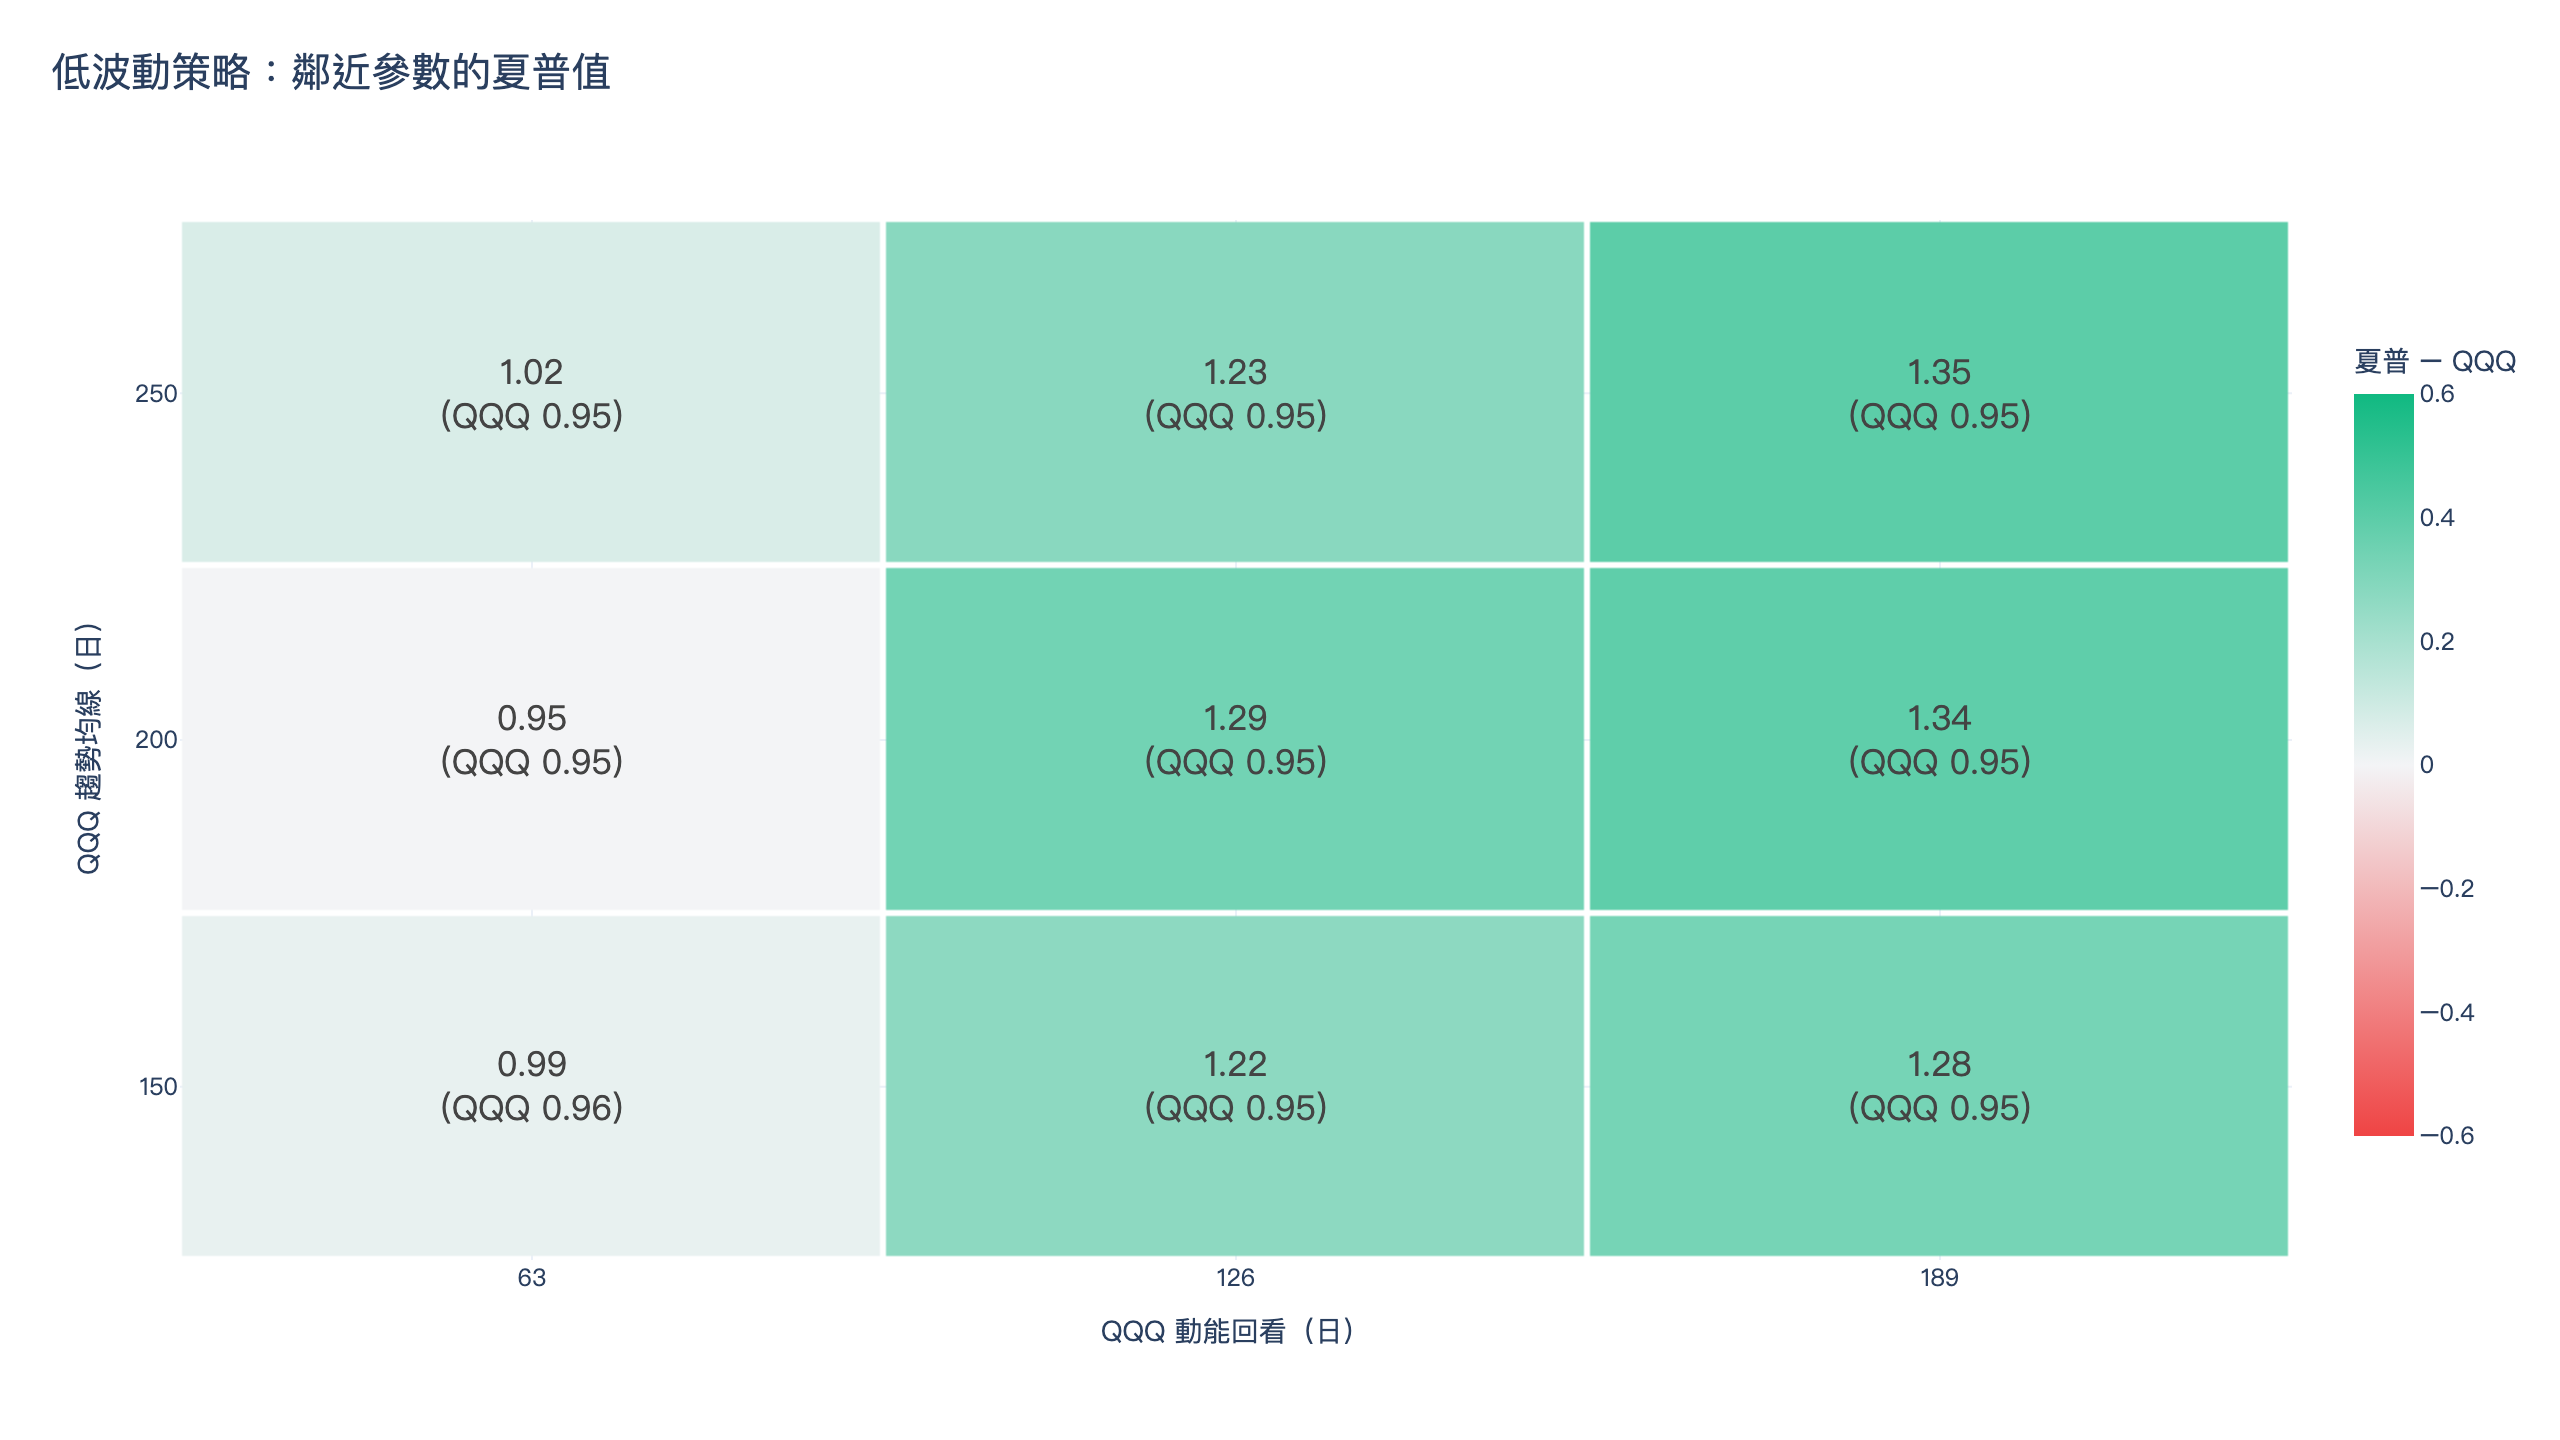
鄰近參數。 兩個決定市場狀態的參數各往前後移動一格:QQQ 趨勢均線的長度(150、200、250 日),以及 QQQ 動能的回看期間(63、126、189 個交易日,約 3、6、9 個月)。9 組裡有 8 組勝過 QQQ,門檻是 7 組。原始設定(200 日均線、126 日回看)的日夏普是 1.29,QQQ 是 0.95。唯一沒過的是 200 日均線配 63 日回看:日夏普 0.95,取到小數點後兩位與 QQQ 相同,但沒有比 QQQ 高;驗證程式只把嚴格高於 QQQ 的夏普算成勝出。熱圖也看得出優勢從哪裡來:回看期只有 3 個月時,策略與 QQQ 相當或只些微領先(0.95 到 1.02,對 0.95 到 0.96);回看 6 個月與 9 個月時則是 1.22 到 1.35。動能條件需要夠長的視窗才發揮得了作用。
前後兩段。 把回測期間依交易日數切成兩半:
| 區段 | 日期 | 策略日夏普 | QQQ 日夏普 |
|---|---|---|---|
| 前半段 | 2016-05-02 至 2021-07-08 | 1.54 | 1.20 |
| 後半段 | 2021-07-08 至 2026-10-26 | 1.01 | 0.71 |
兩段各自都勝過 QQQ。後半段的絕對水準較低,和前面樣本外的結果一致,但它領先 QQQ 的幅度(0.30)與前半段(0.34)相近。
交易成本。 finlab 美股市場預設的手續費與交易稅都是 0(對應零佣金券商),所以預設回測完全沒有成本。驗證時改成每筆買進、每筆賣出各收 0.1%(fee_ratio=0.001),代表買賣價差與滑價,策略年化報酬仍有 28.1%,日夏普 1.24,QQQ 是 0.95。這個策略每年周轉約 3.6 倍、交易的都是流動性很高的 ETF,這個程度的成本不會改變結論。
結論:三項驗證全部通過(鄰近參數 8/9、前後兩段皆勝、加計成本後仍勝)。下載 strategy.py 後執行 python strategy.py --validate,就能重現本節所有數字。
回測方法與限制
| 項目 | 本回測的設定 |
|---|---|
| 交易成本 | 預設回測採 finlab 美股設定:手續費 0、交易稅 0(零佣金券商),沒有任何交易成本。上面的成本驗證以每邊 0.1% 代表價差與滑價:年化 28.1%(原本 29.3%),日夏普 1.24,QQQ 0.95 |
| 槓桿耗損 | 已反映:QLD、SSO、TQQQ 的價格序列本身就含每日重置耗損與管理費 |
| 交易標的 | 固定 6 檔 ETF(QQQ 當訊號;QLD、SSO 為進攻部位;IEF、GLD、SHY 為防守部位)。沒有選股池,因此沒有生存者偏差或財報時點對齊的問題 |
| 周轉率 | 每年約 3.6 倍,全期 103 筆交易,屬於每月狀態切換,非每日進出(周轉率的定義與成本影響) |
| 部位規則 | 同一時間只持有一檔 ETF;6% 盤中觸價停損 |
| 樣本內外 | 2016 至 2021 年為研究期,用來決定參數;2022 年以後為樣本外;另做前後兩段驗證 |
| 資料版本 | 以 finlab 2.2.20、資料截至 2026-10-26 重跑。2026 年 6 月版之後,FinLab 修正了美股還原價(補上缺漏的配息、修正分割調整),finlab 也調整了換倉日觸發停損的成本計算方式,因此早年數字同樣有變動,變化最大的是 2022 年那段 |
| 容量 | 未估算。這幾檔 ETF 規模大、流動性高,但實際衝擊成本取決於你的資金規模 |
本系列策略的篩選門檻是風險調整指標至少 1.5。以本文表格的口徑(月報酬、不扣無風險利率)衡量,這支策略的夏普比率沒有過關:全期月夏普 1.32、樣本外月夏普 1.16,都低於門檻。同一口徑下,它是靠索提諾比率過關的:全期 3.45、樣本外 4.00,計算方式是月報酬平均除以「負報酬月份」的標準差再年化。finlab 回測報告用自己的下檔標準差公式,對同一條曲線顯示 3.16。兩個比率差距這麼大,本身就是資訊:一個會截斷虧損期的擇時策略,負報酬月份少而且淺,索提諾自然被這種右偏分布墊高。兩個數字要一起看:日常起伏和夏普 1.32 相符,下檔風險則比夏普單獨呈現的好得多。想自己換算不同報酬與波動下的夏普比率,可以用夏普比率計算器。
槓桿 ETF 的風險
這個策略大部分時間持有每日重置的 2 倍 ETF,槓桿是最可能傷到你的地方:
- 每日重置與路徑依賴:槓桿 ETF 複利的是每天的報酬,震盪盤整會侵蝕淨值,耗損隨槓桿倍數的平方放大。上面單純持有的數字(2 倍 -63.7%、3 倍 -81.7%)就是十年間毫無防護地承受這套算術的結果。
- 濾網天生反應慢:200 日均線需要好幾週的證據才會翻轉。2020 年新冠崩盤在三個月內讓策略跌了 17.9%,2025 年的賣壓在濾網轉向前造成全期最大的 -22.2% 回撤。更快的衝擊,會在停損或月度換倉反應前以完整的 2 倍曝險承受。
- 停損可能來回被洗:6% 觸價停損能迅速砍掉虧損部位,也會在急跌後立刻反彈的行情裡把策略踢成現金;持倉統計裡那 5.5% 的現金,就是這層保護的代價。實盤遇到跳空時,成交價也可能比 6% 更差。
- 防守不等於安全:2022 年的虧損來自黃金與公債,與股票無關。防守部位只是在三檔 ETF 之間輪動,利率上升時它們可能一起下跌。
- 高度集中:同一時間只持有一檔 ETF,等於單一部位、單一主題(美國大型股指數)的風險,策略內部沒有任何分散。
- 預設績效沒有成本:預設回測不扣佣金、價差與稅;每邊 0.1% 的成本會讓年化從 29.3% 降到 28.1%。你實際的成本與稅負可能不同,而且只會往不利的方向走。
量化策略共通的風險,例如過度擬合、對回測期間敏感、成本低估,可以參考量化交易的缺點與風險。
適合誰、不適合誰
適合想要指數等級的簡單、外加一層規則化風險控管的投資人:能接受槓桿 ETF 作為工具,而且重視回撤控制勝過極大化報酬(別忘了,單純持有 QLD 的年化報酬比策略高)。不適合需要最高報酬、無法承受 -22% 回撤,或是在一般市場雜訊中抱不住 2 倍商品的人。對台灣投資人來說,還要另外考慮複委託或海外券商的手續費、匯率,以及美國對外國投資人配息的預扣稅,這些都不在回測裡。
常見問題
低波動策略是什麼?和低波動選股有什麼不同? 低波動策略建立在一個學術發現上:低波動資產的風險調整後報酬,往往比高波動資產好。常見做法是在股票之間挑低波動的個股,台股的例子可以看低波動選股的台股回測;本文的版本則是在「時間」上應用:低波動時期持有槓桿指數 ETF,高波動時期退到防守資產。
QQQ 跌破 200 日均線就代表要崩盤了嗎? 不代表。防守日之後 QQQ 的隔日報酬仍是正的(年化 15.9%,進攻日為 22.0%),看未來 21 天,防守日之後的表現甚至略好。這個濾網預測的是波動(年化 32.0% 對 18.2%),而避開波動才是保護槓桿部位的關鍵。
2 倍槓桿 ETF 可以長期持有嗎?QLD 和 TQQQ 差在哪裡? 回測期間單純持有 QLD 年化 33.3%、最大回撤 -63.7%;TQQQ 年化 40.6%、最大回撤 -81.7%。報酬確實較高,但要撐過資產一度只剩約三分之一、甚至不到五分之一的過程。加上狀態濾網後,2 倍部位的最大回撤降到 -22.2%。選 2 倍不選 3 倍,是為了讓濾網犯錯時(例如 2020 年的 -17.9%、2025 年的 -22.2%)的損失還承受得住。
這個策略是不是過度擬合? 它通過了三項驗證:趨勢均線(150/200/250 日)與動能回看(63/126/189 日)的 9 組組合中,有 8 組日夏普勝過 QQQ;回測期間前後兩半各自勝過 QQQ;每邊加收 0.1% 成本後日夏普仍有 1.24,高於 QQQ 的 0.95。弱點在動能回看太短(3 個月)時,優勢幾乎消失。想進一步了解怎麼判斷一個策略是否過擬合,可以參考回測過擬合機率。
為什麼索提諾比率(3.45)比夏普比率(1.32)高這麼多? 索提諾只懲罰下檔波動。濾網截斷了虧損期,策略的負報酬月份少而淺,索提諾因此相對偏高。1.32 的夏普是比較保守的數字,兩個都列出來供參考。
多久換一次?交易成本影響大嗎? 每月換倉一次,每年周轉約 3.6 倍,全期 103 筆交易。每邊加收 0.1% 成本後,年化從 29.3% 降到 28.1%。回測報酬怎麼計算、成交價與費用怎麼設定,可以參考FinLab 回測報酬率的計算規則。
我可以自己跑這個策略嗎?
可以。透過 AI 輔助安裝流程 設定好 FinLab 後,下載下方的 strategy.py 就能執行,也可以請 AI 幫你修改參數再重跑。
下載與重現
- strategy.py:完整策略。
python strategy.py跑回測,python strategy.py --validate跑三項驗證。 - data.csv:策略、QQQ、SPY 的每日權益曲線。
最快的做法是讓 AI 代理幫你執行與修改:試試 100 日或 150 日均線、把 QLD 換成不加槓桿的 QQQ、調整停損幅度,再讓 AI 重跑回測,看每個選擇的代價。用 AI 寫回測、自動化執行的完整做法,見程式交易完整指南;量化交易的整體入門,見量化交易完整指南。
延伸閱讀
**投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。**槓桿 ETF 另有每日重置造成的波動耗損與虧損放大風險;文中所有績效均為歷史回測,不保證未來報酬,請依自身風險承受度評估。
最後更新:2026-10|回測區間:2016-05~2026-10|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始