執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重現這篇美股自由現金流策略回測,請讀:https://finlab.finance/setup?relatedUrl=/blog/us-quality-value-strategy
「買有獲利、有現金流、價格合理的好公司」是基本面投資最常聽到的建議,卻很少被逐項檢驗。這篇用 finlab 對美股做了一次完整的價值投資策略回測:把三種常見的基本面組合(品質成長、價值加品質、自由現金流與資產負債表強度)放進同一套流程,先在個股層用十分位分組、Rank IC 與多空價差檢查它們挑不挑得出贏家,再做成可交易的策略,用完全相同的執行方式比較。三種定義擺在一起看,才看得出它們在哪裡一致、在哪裡分歧,報酬到底從哪裡來。
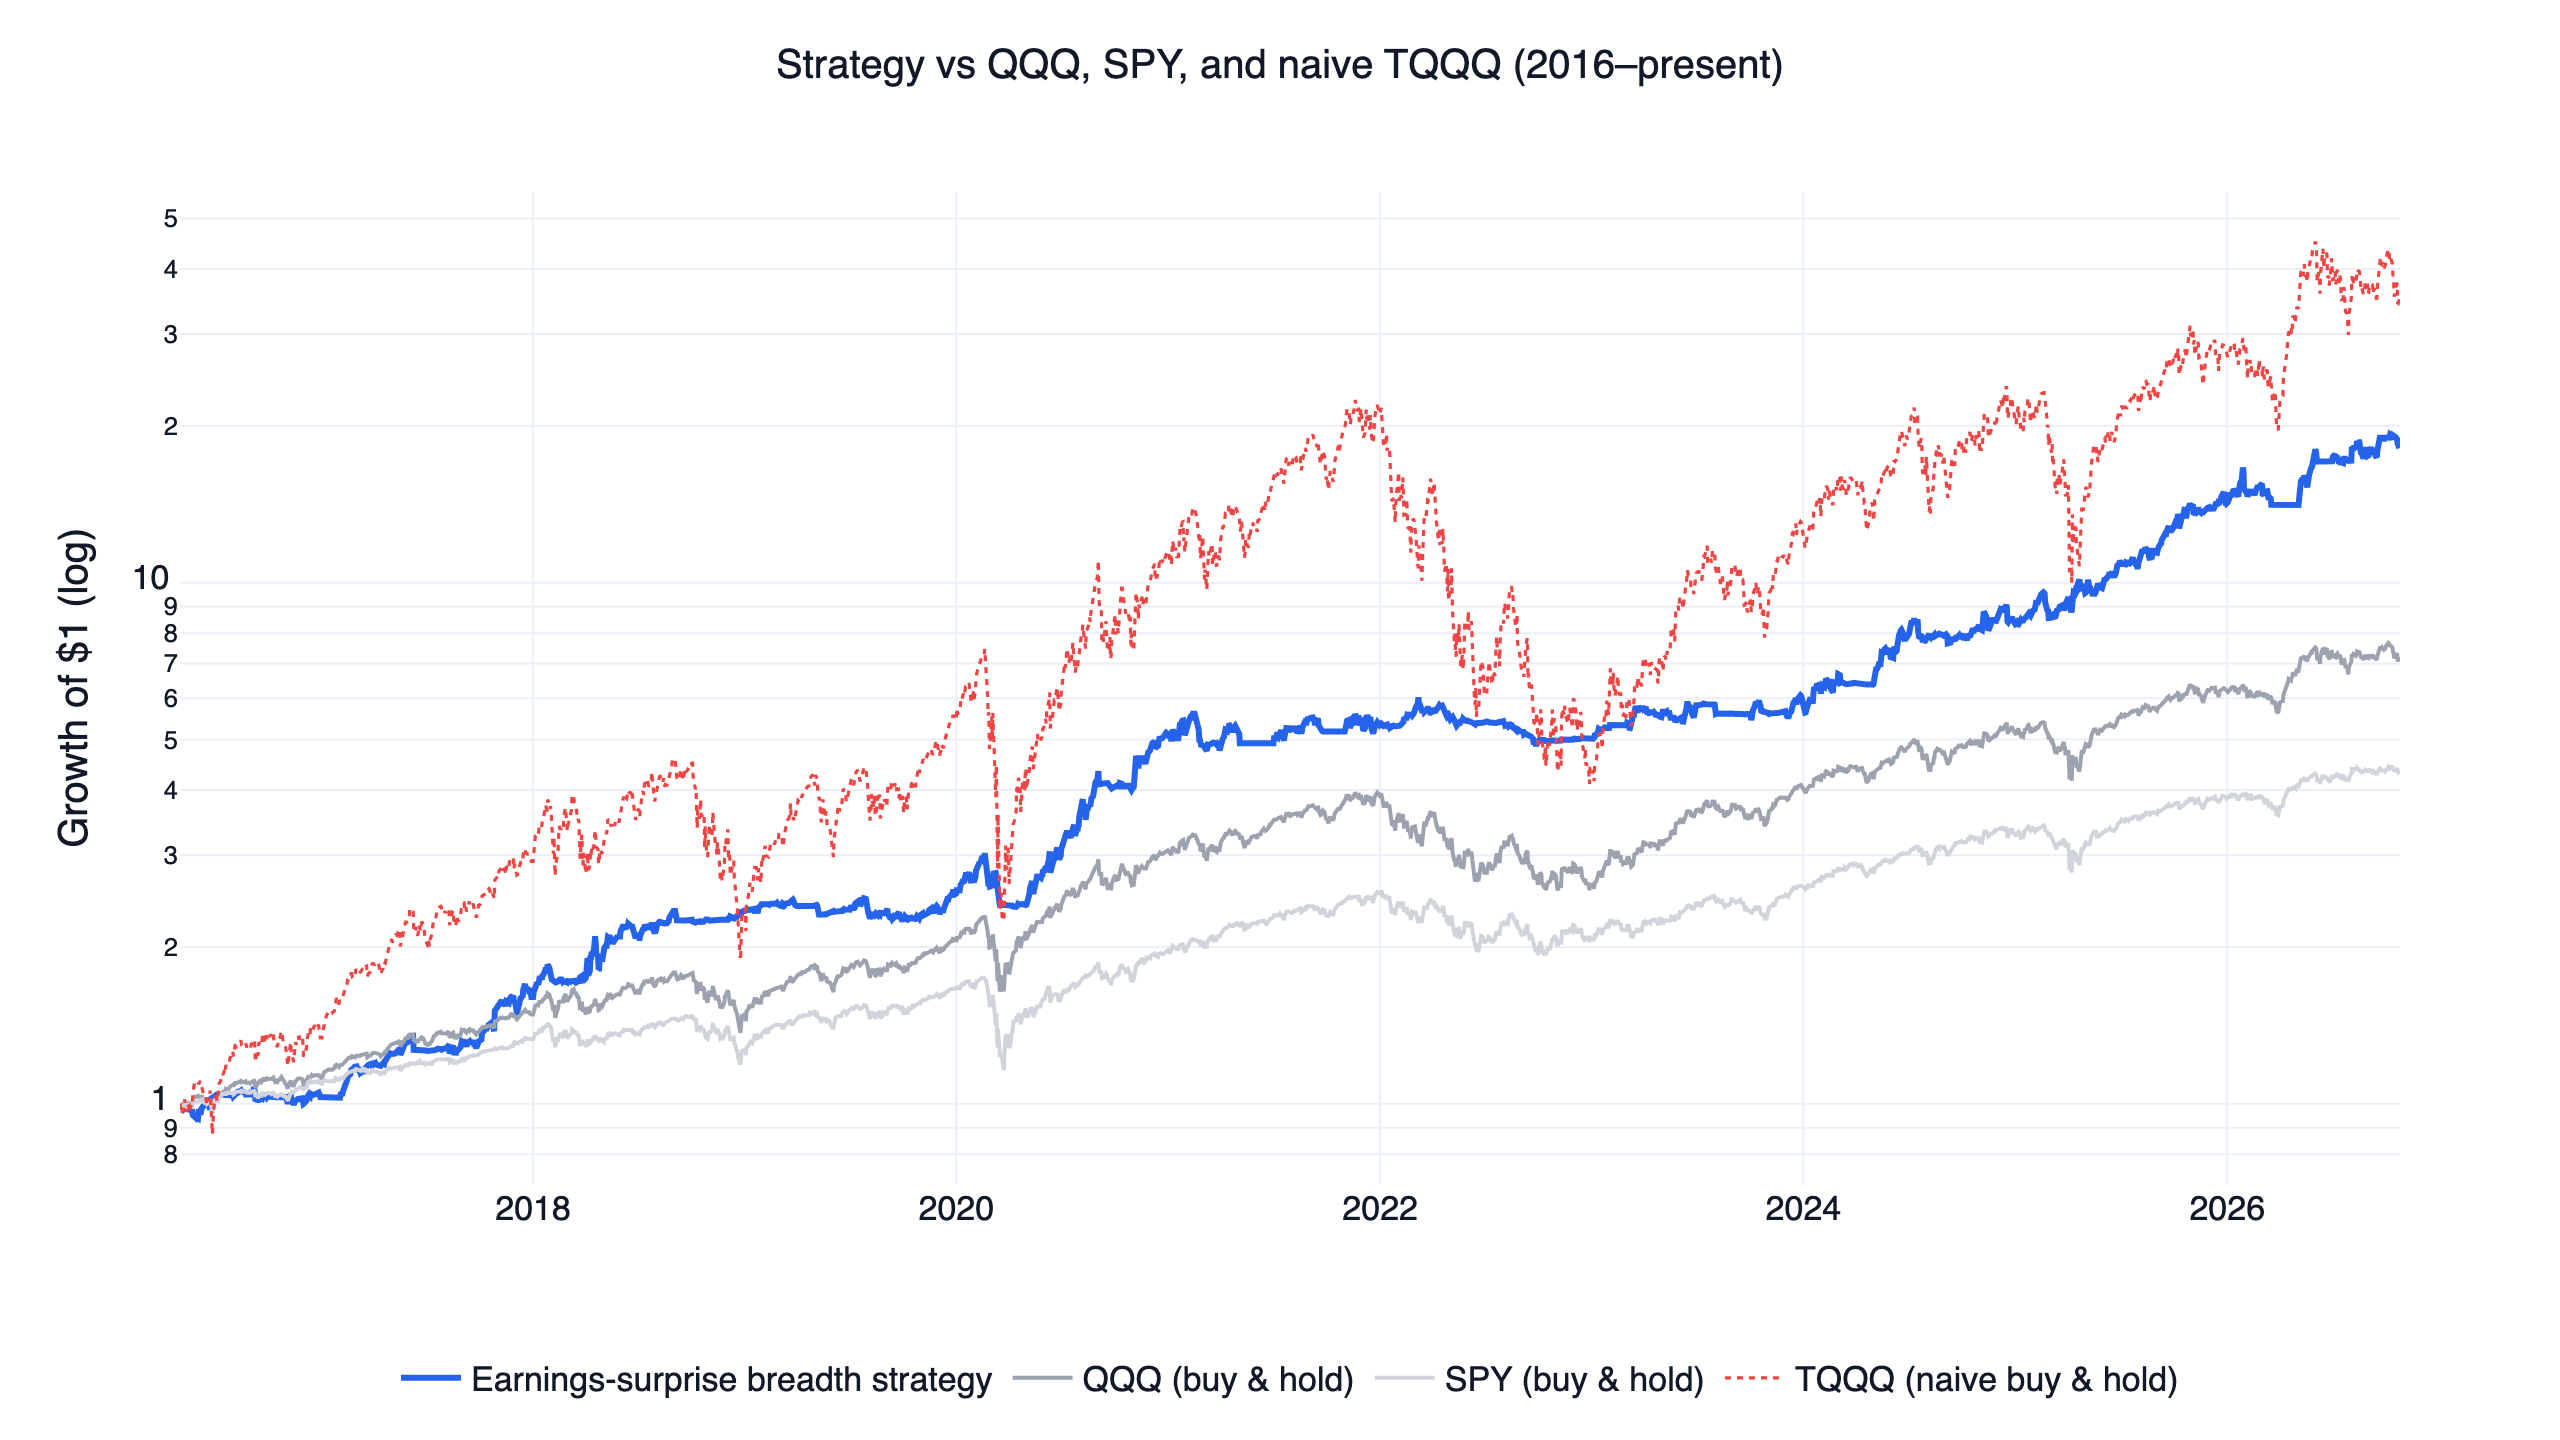
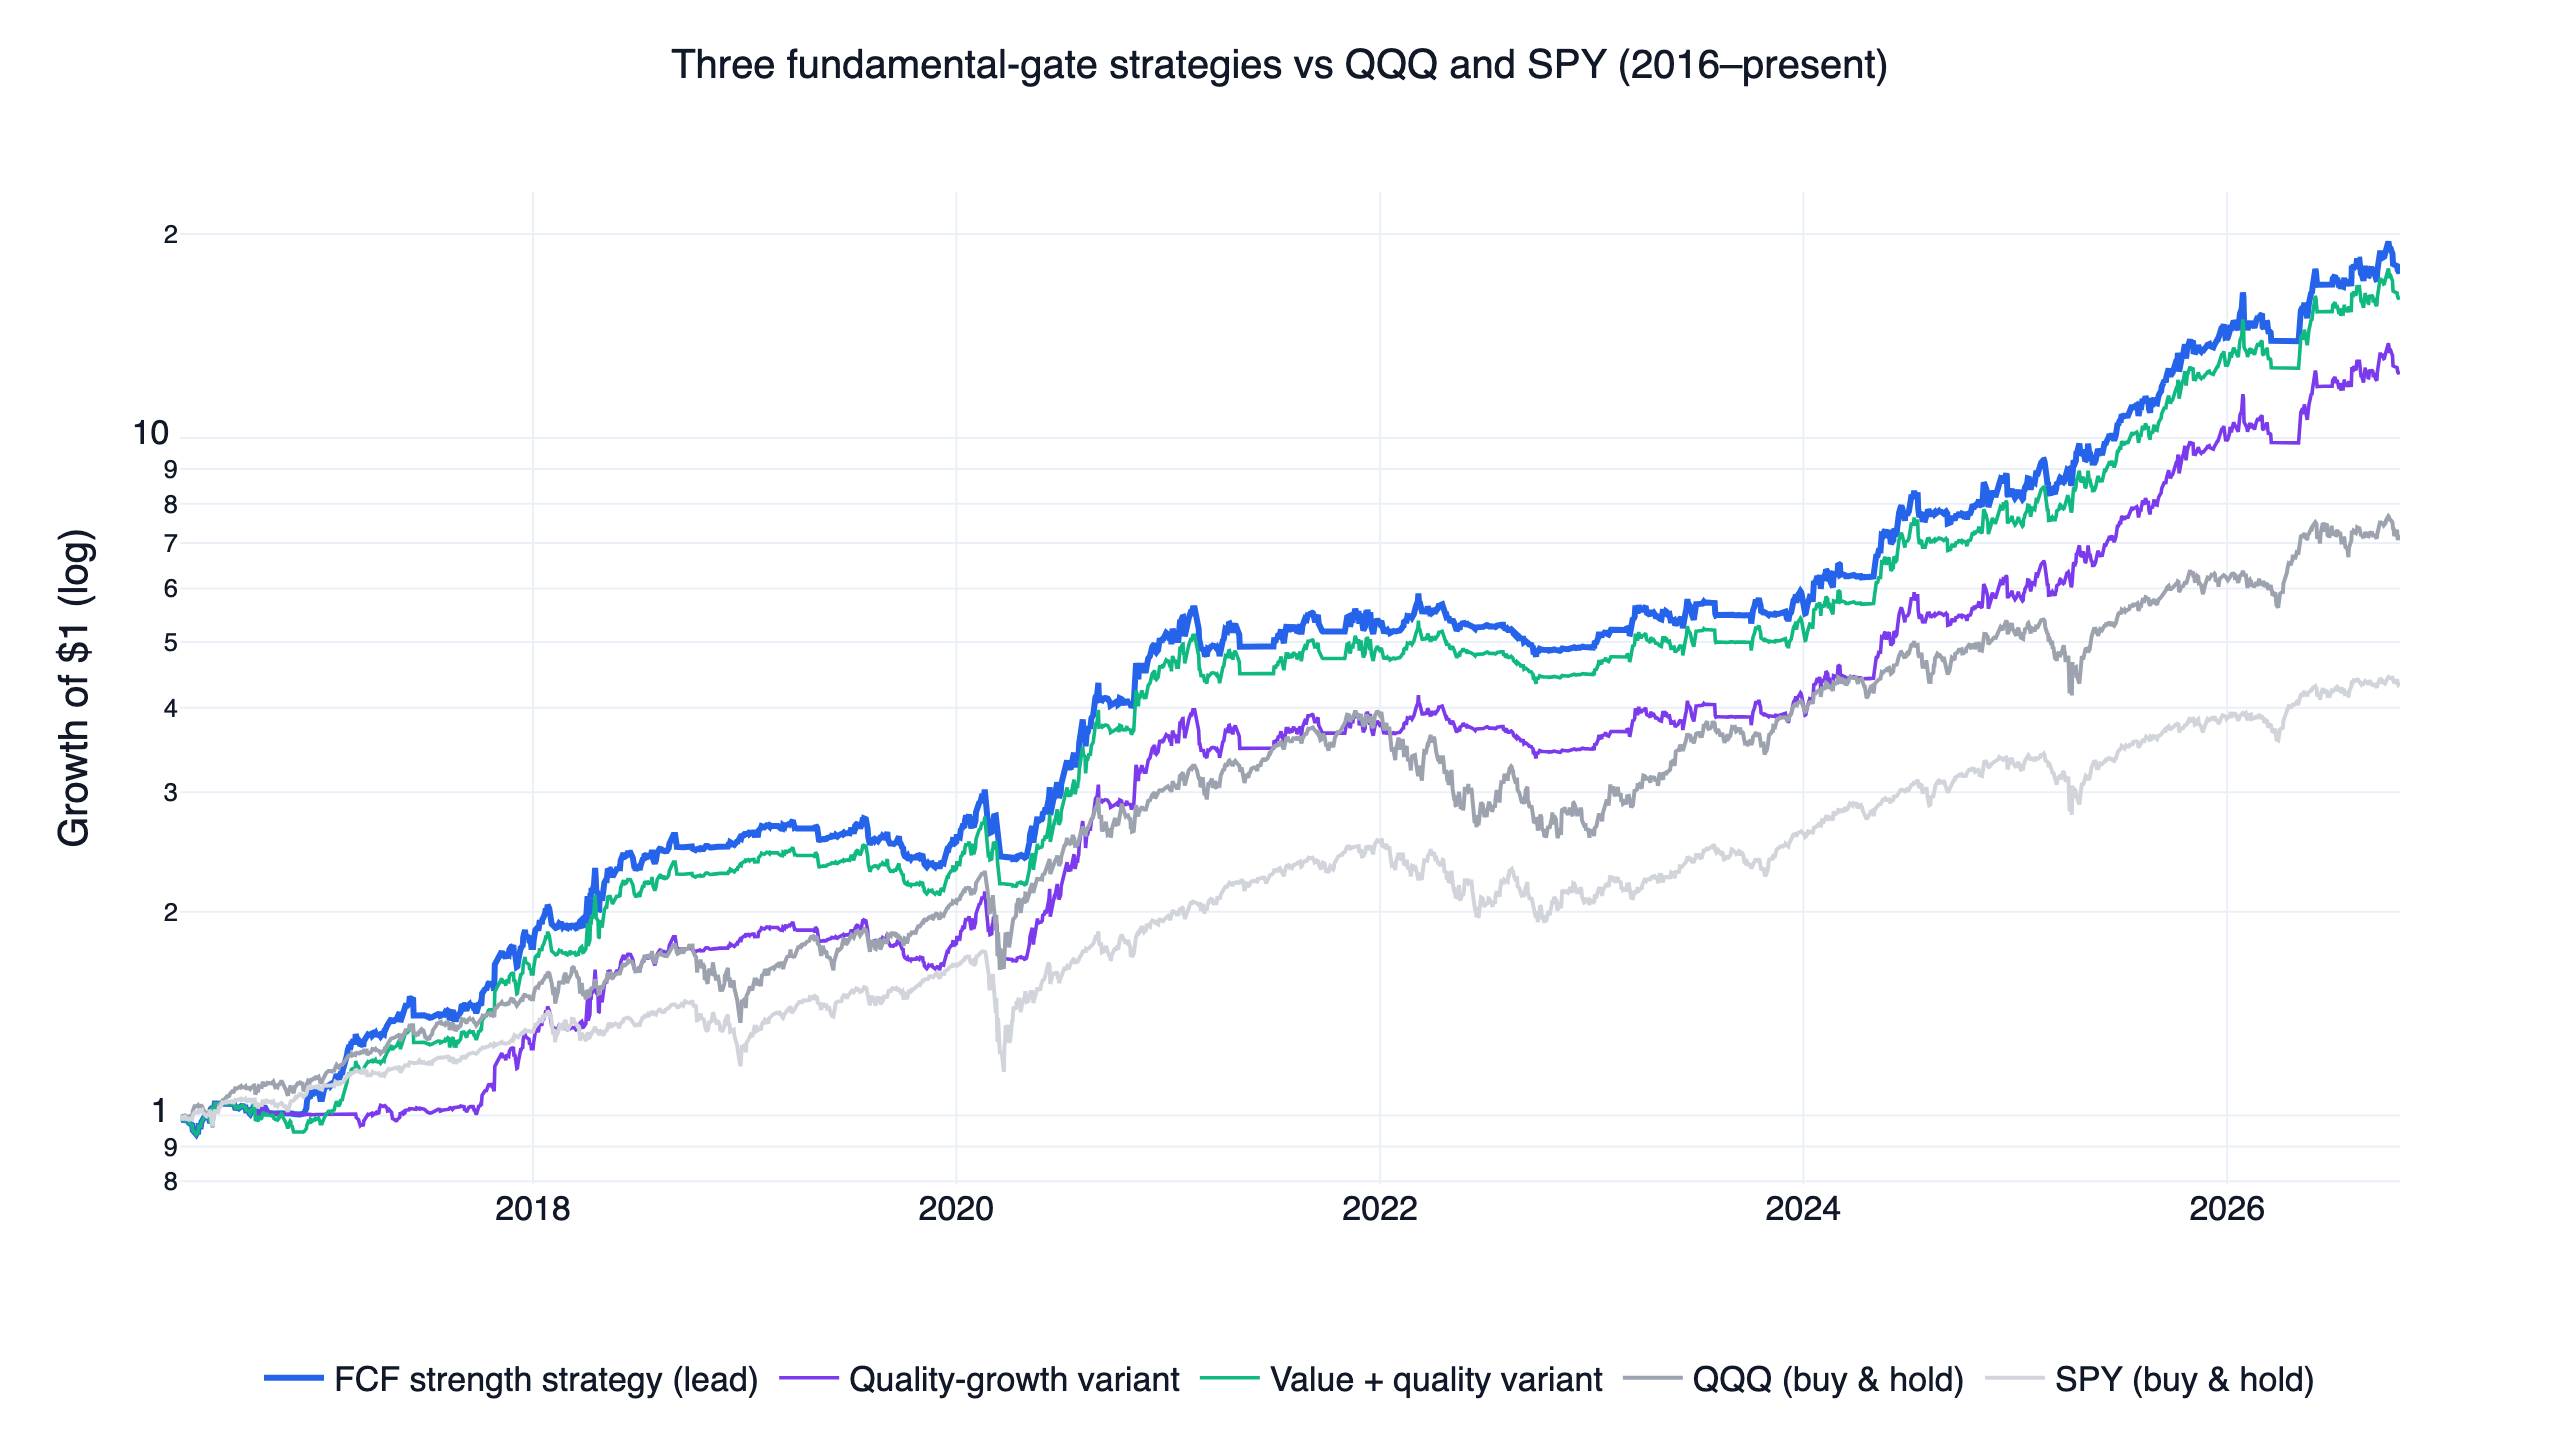
主力版本以自由現金流強度為核心,2016 年 5 月到 2026 年 10 月年化報酬 31.5%、月夏普 1.52、最大回撤 -21.1%;同期含息買進持有那斯達克 100(QQQ)是 20.7%、1.09、-35.1%。這個版本也通過了後文的三項驗證(鄰近參數、前後兩段、每筆交易扣 0.1% 成本),驗證只針對自由現金流版本執行。有一個發現會改變你讀這組數字的方式:這十年裡,這些基本面因子挑個股的能力很弱,真正量得到的效果,是把它們當成「市場廣度」訊號,決定什麼時候持有槓桿 ETF。兩件事的證據都在下面。這三套系統和另外七個美股策略共用同一個執行引擎,美股量化交易策略總覽完整說明了這個引擎,並比較全部十個策略。
關鍵數字:三種基本面策略對 QQQ 與 SPY
全期間為 2016 年 5 月至 2026 年 10 月,基準一律用含息還原價、相同日期區間。夏普與索提諾兩邊都不扣無風險利率。日夏普是後文三項驗證用來和 QQQ 比較的指標。
| 指標 | 自由現金流(主力) | 價值加品質 | 品質成長 | QQQ(買進持有) | SPY(買進持有) |
|---|---|---|---|---|---|
| 年化報酬(CAGR) | 31.5% | 30.4% | 27.2% | 20.7% | 15.1% |
| 月夏普 | 1.52 | 1.47 | 1.37 | 1.09 | 1.01 |
| 日夏普 | 1.45 | 1.40 | 1.31 | 0.95 | 0.87 |
| 月索提諾 | 4.17 | 4.09 | 3.68 | 1.75 | 1.45 |
| 最大回撤 | -21.1% | -21.1% | -21.1% | -35.1% | -33.7% |
| 年化波動 | 19.9% | 20.0% | 19.6% | 22.0% | 17.5% |
| 1 美元成長為 | 17.7 美元 | 16.1 美元 | 12.5 美元 | 7.2 美元 | 4.4 美元 |
這張表預告了整份研究的兩個特徵。第一,三個策略的最大回撤完全相同(-21.1%,發生在 2020 年 2 月到 4 月的疫情崩跌),因為它們在同樣的 8% 停損下持有同樣的槓桿 ETF,回撤是執行引擎的性質,和選股定義無關。第二,最好與最差版本的差距不大(年化 31.5% 對 27.2%),而且整段差距在 2017 年 9 月以前就已經形成,樣本外一節會說明原因。
三種「品質」與「價值」的定義
三個版本篩選同一個流動性股票池:60 日平均成交金額最高的 500 檔美股,股價高於 10 美元、日成交金額高於 1,000 萬美元(兩者都用未還原收盤價計算),每天依當時資料重新決定成分。財報為季資料,以向 SEC 申報的日期對齊,近四季合計(TTM)由滾動四季加總而成。
| 版本 | 進場條件(全部同時成立) | 廣度門檻 |
|---|---|---|
| 品質成長 | TTM 每股盈餘 > 0;營收年增 > 8%;EPS 成長 > 0;毛利率較去年同期改善;6 個月價格動能為正 | 1% |
| 價值加品質 | 盈餘殖利率為正;ROE > 10%;負債權益比 < 1.5;6 個月動能 > -10% | 5% |
| 自由現金流/資產負債表強度(主力) | TTM 自由現金流 > 0;自由現金流利潤率 > 5%;負債權益比 < 1.2;股價在 200 日均線之上 | 5% |
每個條件都有學術來源。品質成長版本依據 Novy-Marx(2013)的毛利率溢酬研究:獲利能力高的公司即使估值較貴,報酬仍高於獲利能力低的公司。價值加品質的組合沿用 Piotroski(2000)的思路,他用 F-Score 在便宜股裡依財務體質再篩一次,把真正復甦的公司和價值陷阱分開(台股的做法可參考 F-Score 九項財報指標選股);Fama & French(2015)的五因子模型也在規模與價值之外加入了獲利與投資兩個因子。自由現金流版本的根據是 Sloan(1996):有現金流支撐的盈餘,比靠應計項目堆出來的盈餘更持久,這是用自由現金流利潤率取代帳面 EPS 來衡量品質的理由。
文獻證明的是這些異常報酬曾經存在。這幾個具體條件在 2016 到 2026 年的美股挑不挑得出贏家,是另一個需要實測的問題,答案沒有策略曲線看起來那麼好看。
個股層檢驗:基本面因子挑得出贏家嗎?
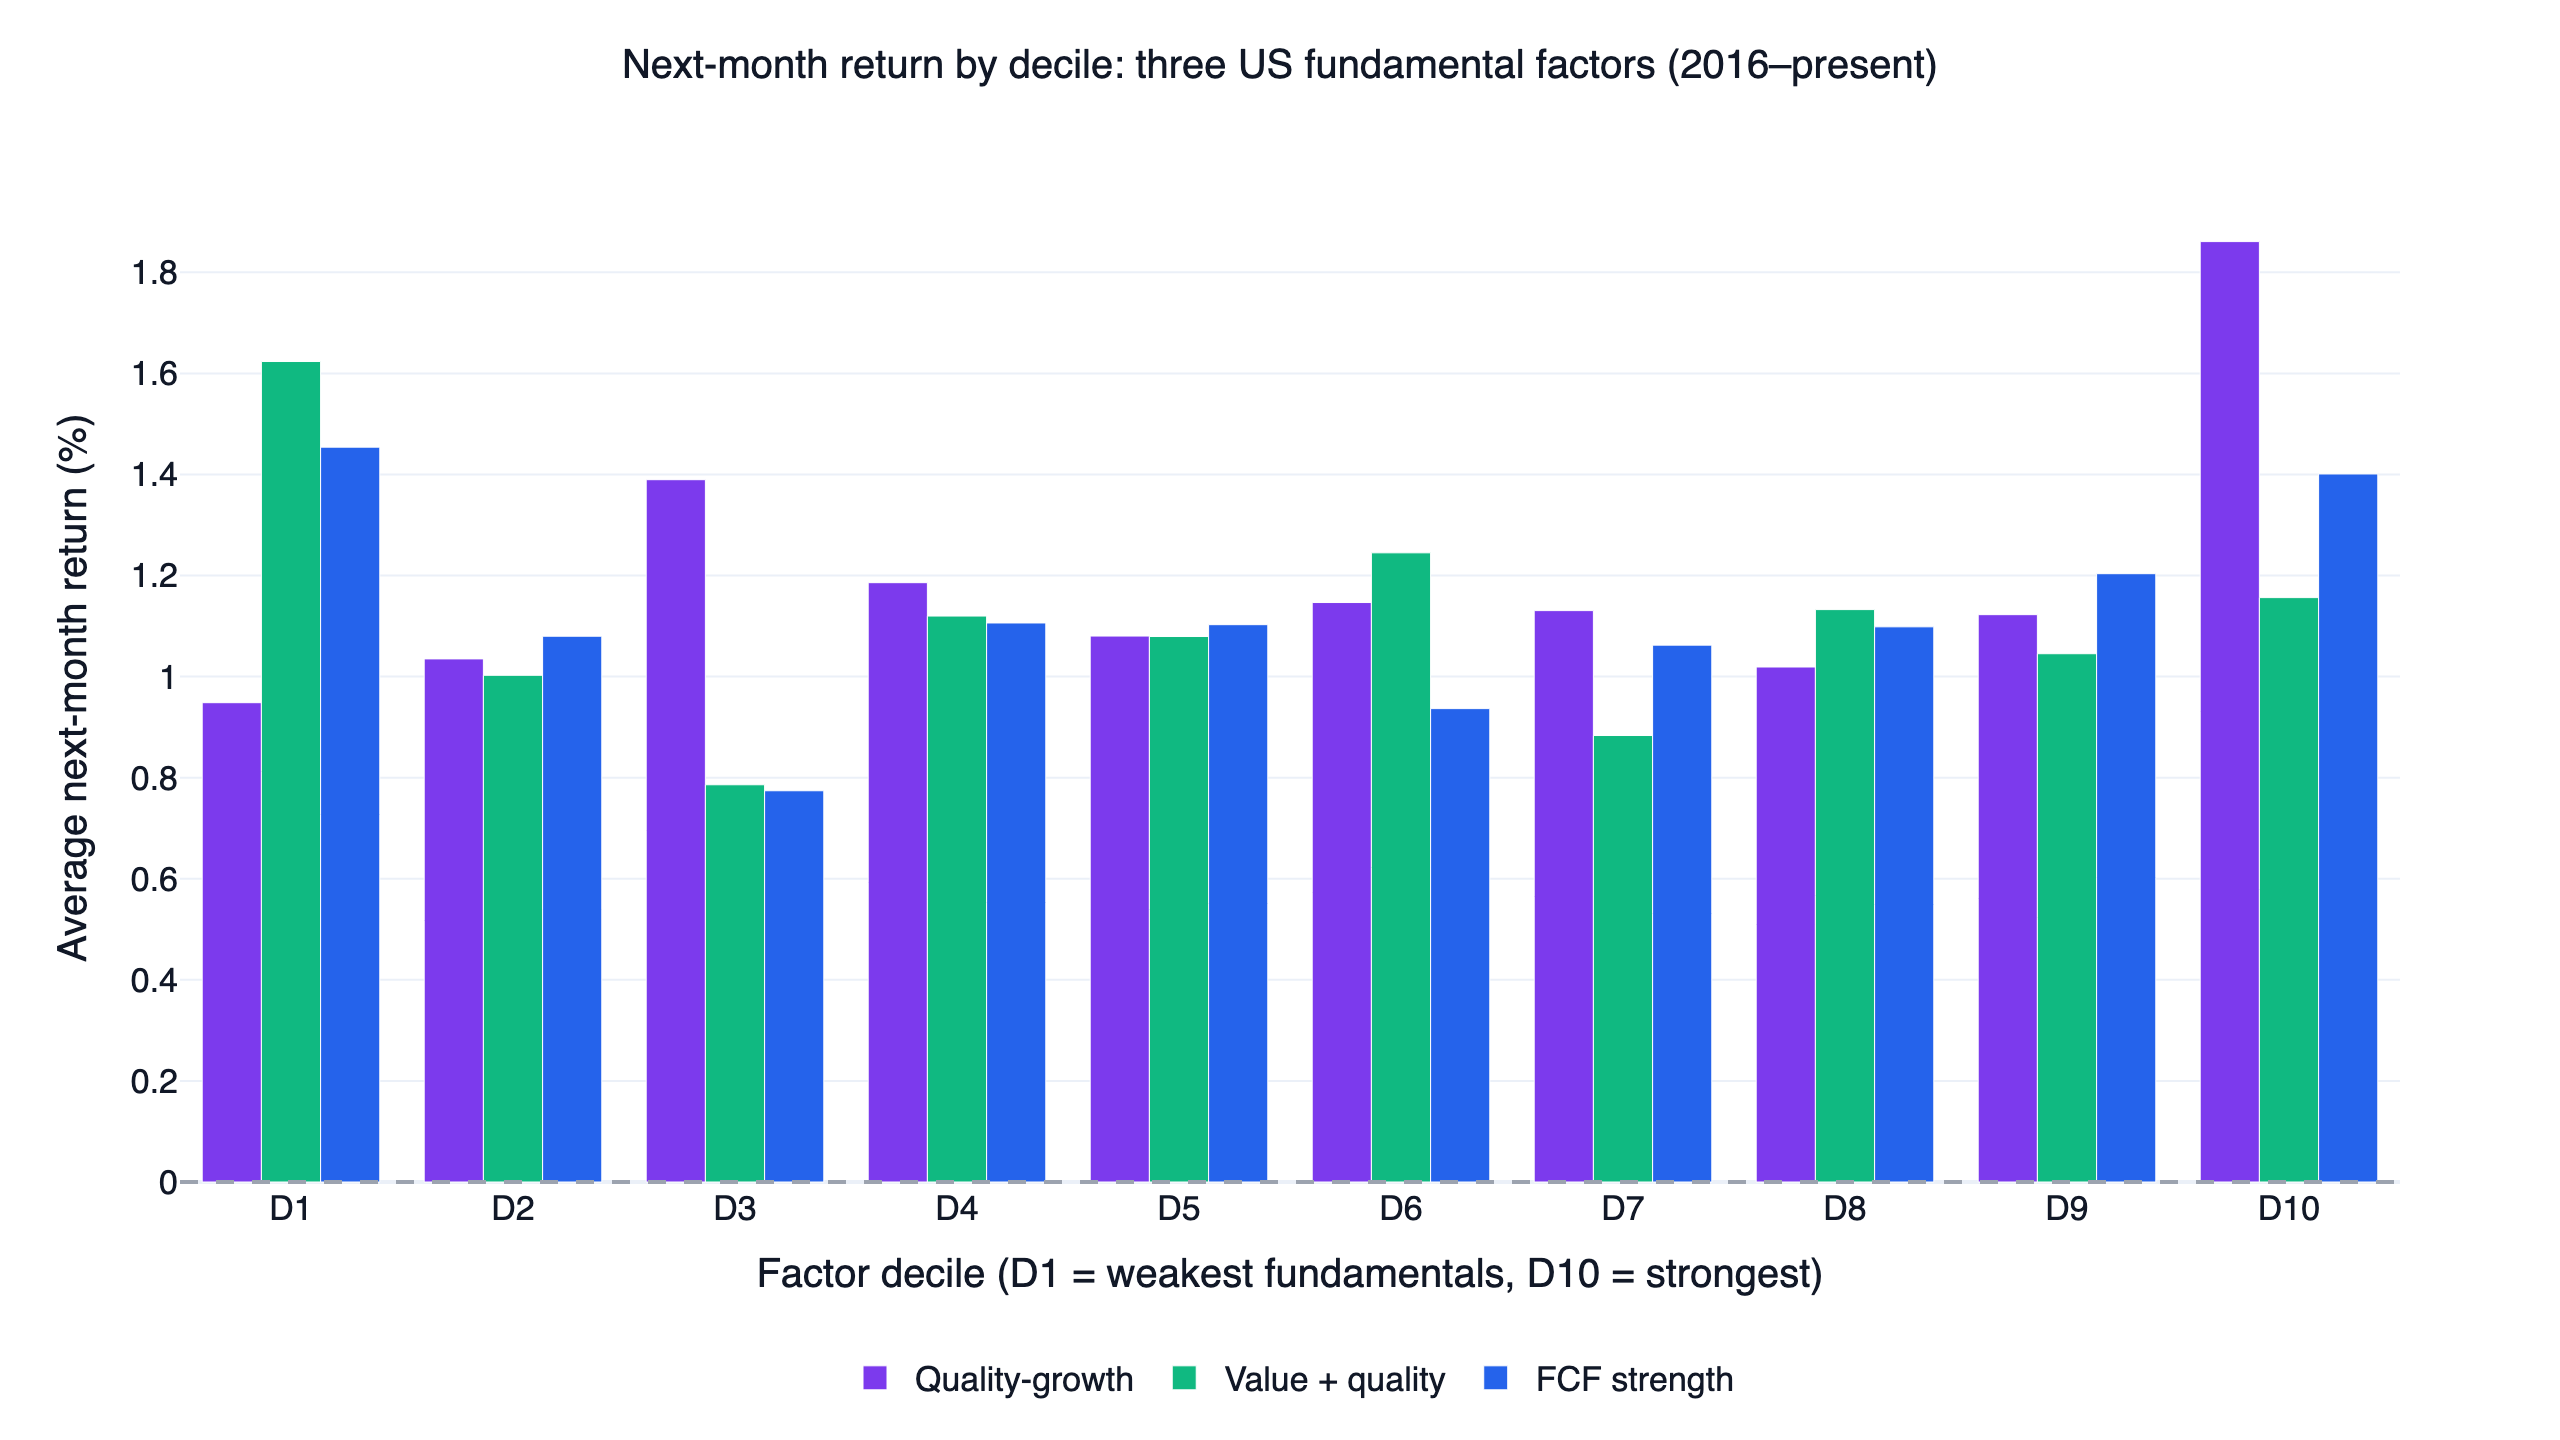
第一層驗證的做法是:每個月依各組合分數把股票池分成十組,計算「下一個月」的平均報酬。如果因子有選股能力,報酬應該從 D1(基本面最弱)一路往 D10(最強)遞增。
| 版本 | D1(最弱) | D10(最強) | 多空價差(年化) | 最強十分位勝過股票池的月份 |
|---|---|---|---|---|
| 品質成長 | 0.95%/月 | 1.86%/月 | +10.9%/年 | 55.9% |
| 價值加品質 | 1.62%/月 | 1.16%/月 | -5.6%/年 | 51.2% |
| 自由現金流 | 1.45%/月 | 1.40%/月 | -0.6%/年 | 54.5% |
只有品質成長版本表現得像因子投資教科書說的那樣:最強十分位有明顯溢酬(每月 1.86%,圖中最高的一根),多空價差約每年 11%,月勝率 55.9%。價值加品質版本在這段期間完全沒有通過:多空價差為負,而且基本面最弱的 D1(ROE、負債、盈餘殖利率條件都不合格的股票)下個月平均報酬 1.62%,是它十組裡最高的。在這個成長股主導的十年,品質差、跌深的股票反彈最猛。自由現金流版本呈現同樣的形狀,只是比較溫和:D1(1.45%)略高於 D10(1.40%),多空價差約等於零。這些數字和本研究 2026 年 6 月首次發表時相比有明顯變動,部分原因是流動性股票池不再混入小型的反向分割股(說明見回測方法一節)。
Rank IC 是本月因子值與下月報酬的橫截面排序相關係數(概念與計算方式見 IC 資訊係數台股實測),可以把每個因子濃縮成一個數字:品質成長、價值加品質、自由現金流的 1 個月平均 Rank IC 分別為 0.006、0.013、0.009,資訊比率只有 0.04 到 0.11。IC 的排名和多空價差剛好相反,因為 IC 衡量所有股票的整體排序,多空價差只比較頭尾兩組,而價值加品質出問題的地方正好是最尾端的 D1。
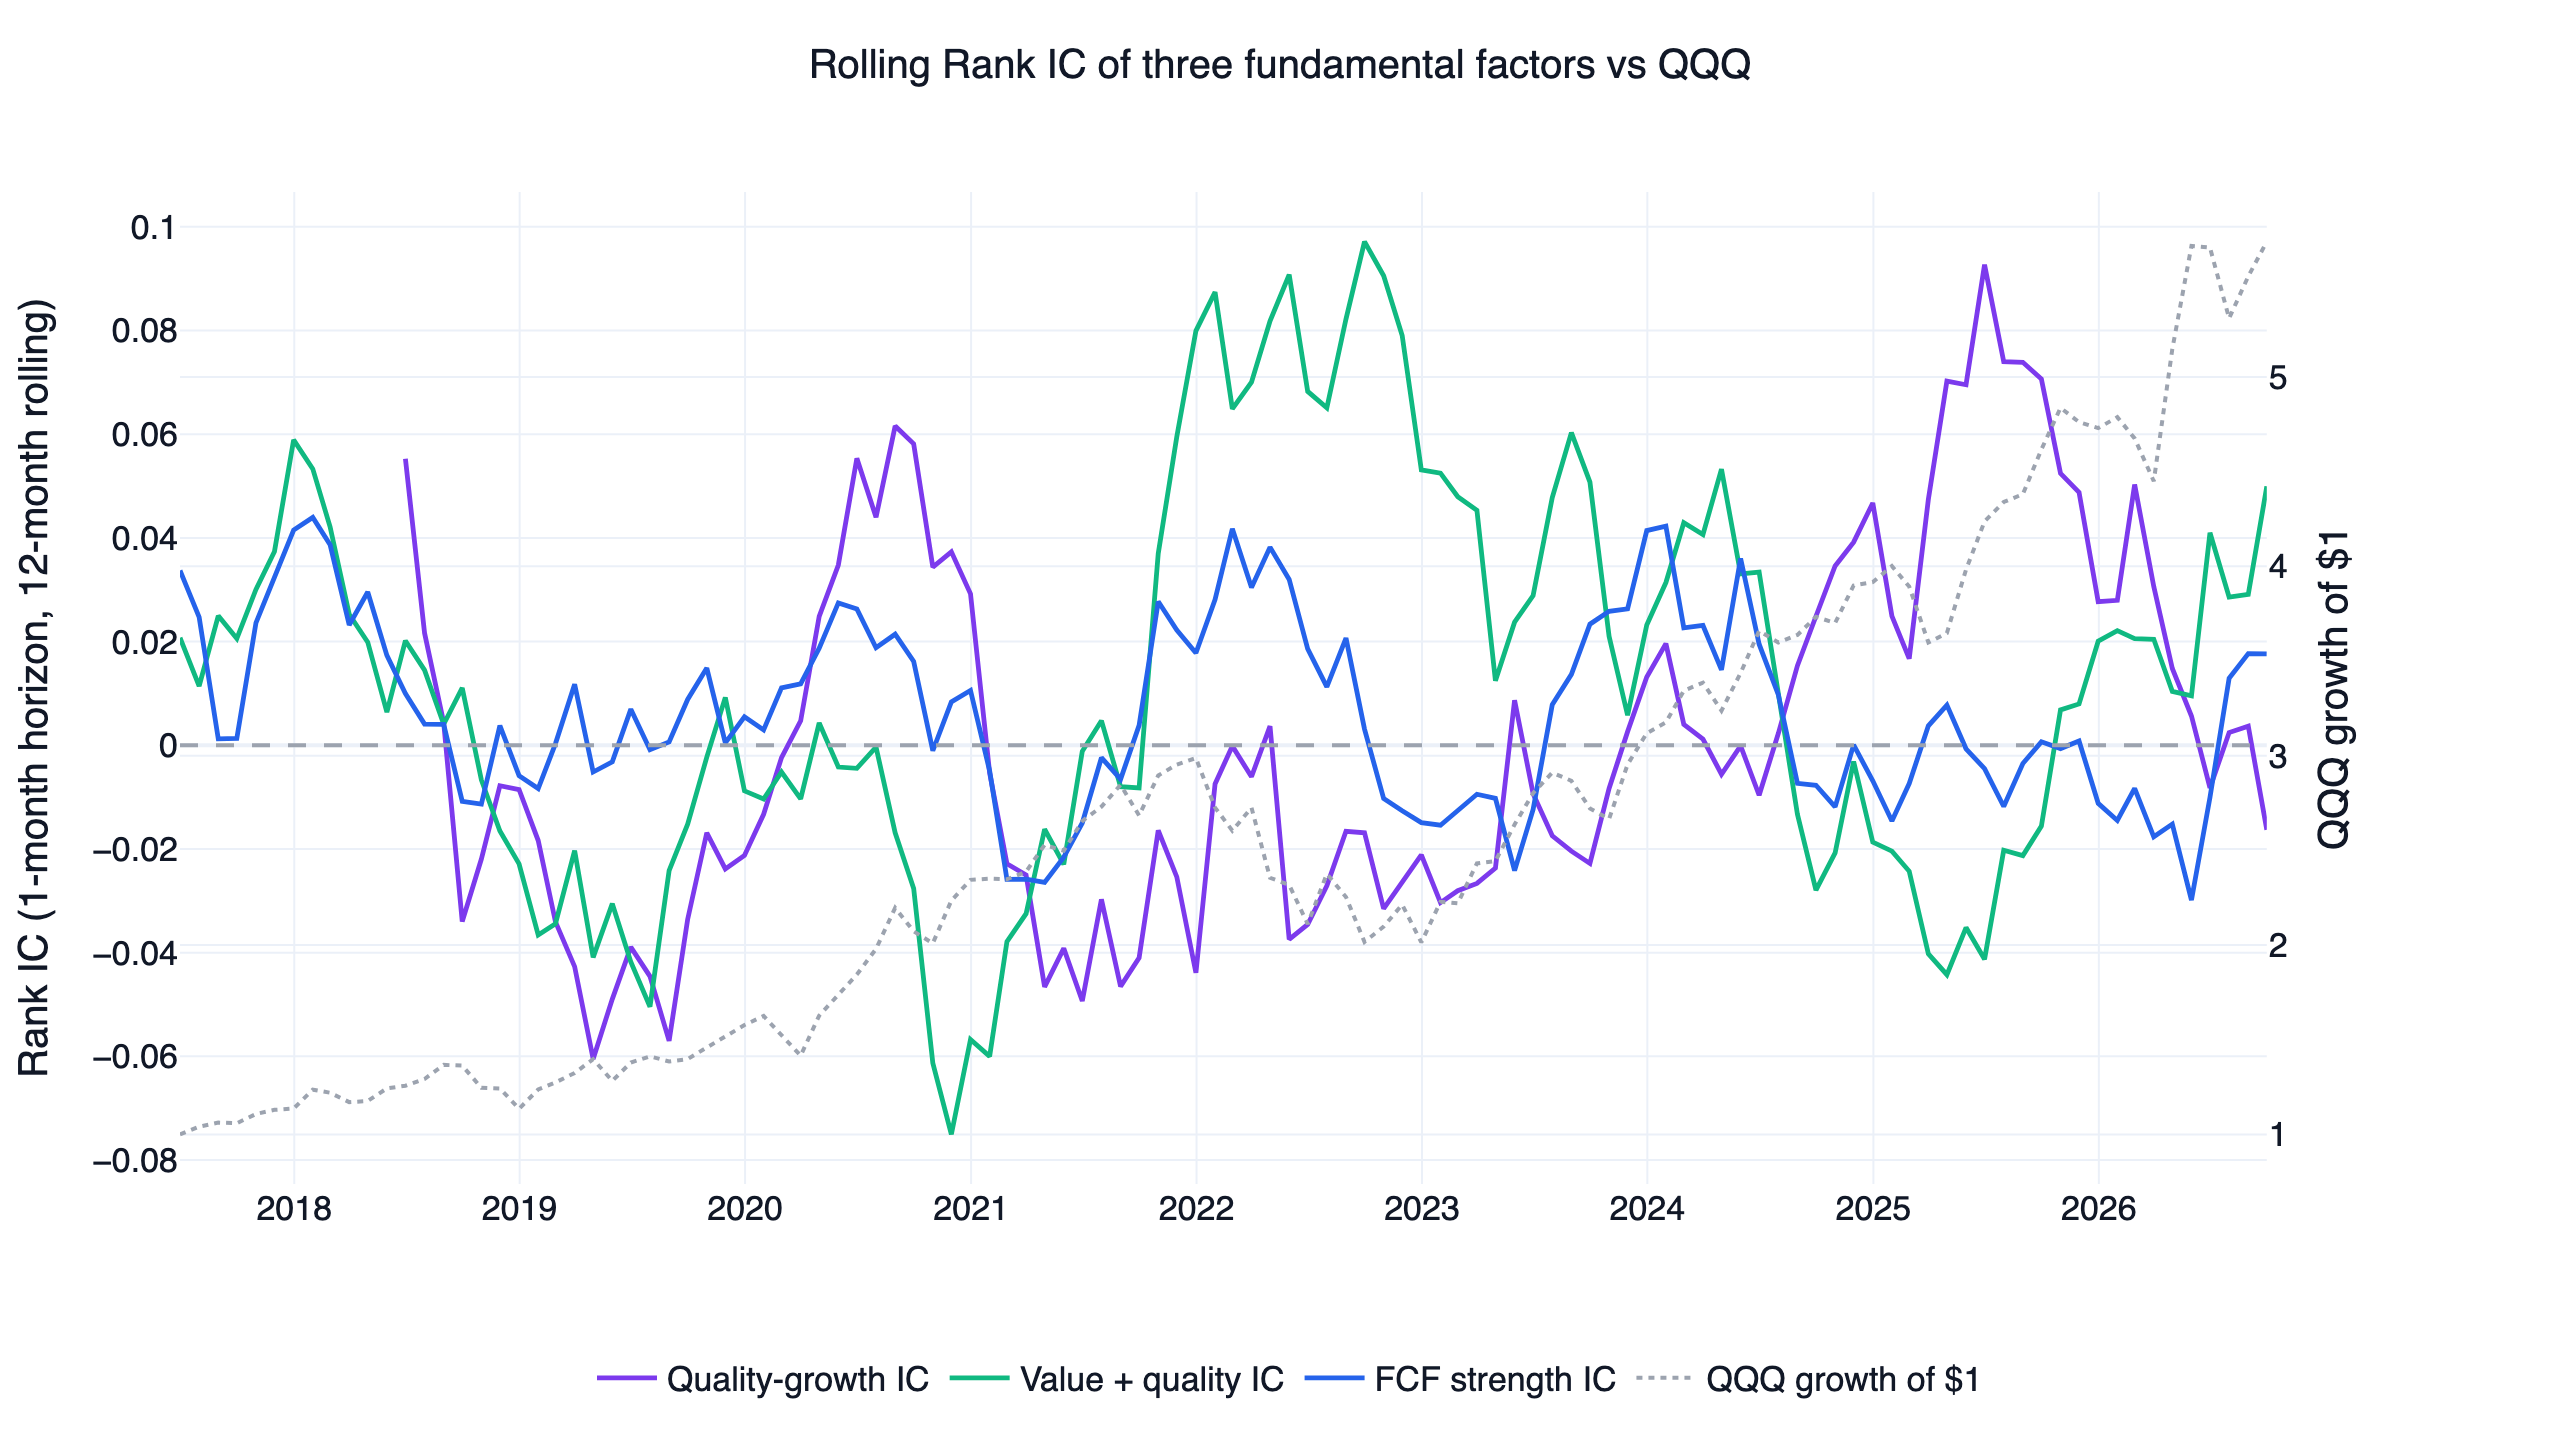
滾動 IC 數值小、有循環,而且反覆穿越零軸。價值加品質的 IC 在 2022 年空頭期間衝到接近 0.10,在 2020 年下半年與 2025 年的多頭行情中跌破零,這是防禦型因子的典型樣貌;品質成長的 IC 走勢大致相反。對照組是用同一套方法檢驗的 12-1 動能因子(見美股動能策略研究):它的 1 個月平均 IC 大小相近(0.012),但最強十分位的分離度強得多,多空價差約每年 22%。以 2016 到 2026 年的美股來看,這三個基本面組合當作橫截面選股工具都偏弱。
不加槓桿的組合測試讓這點更具體:每月等權持有各因子最強的十分位,不擇時、不加槓桿。
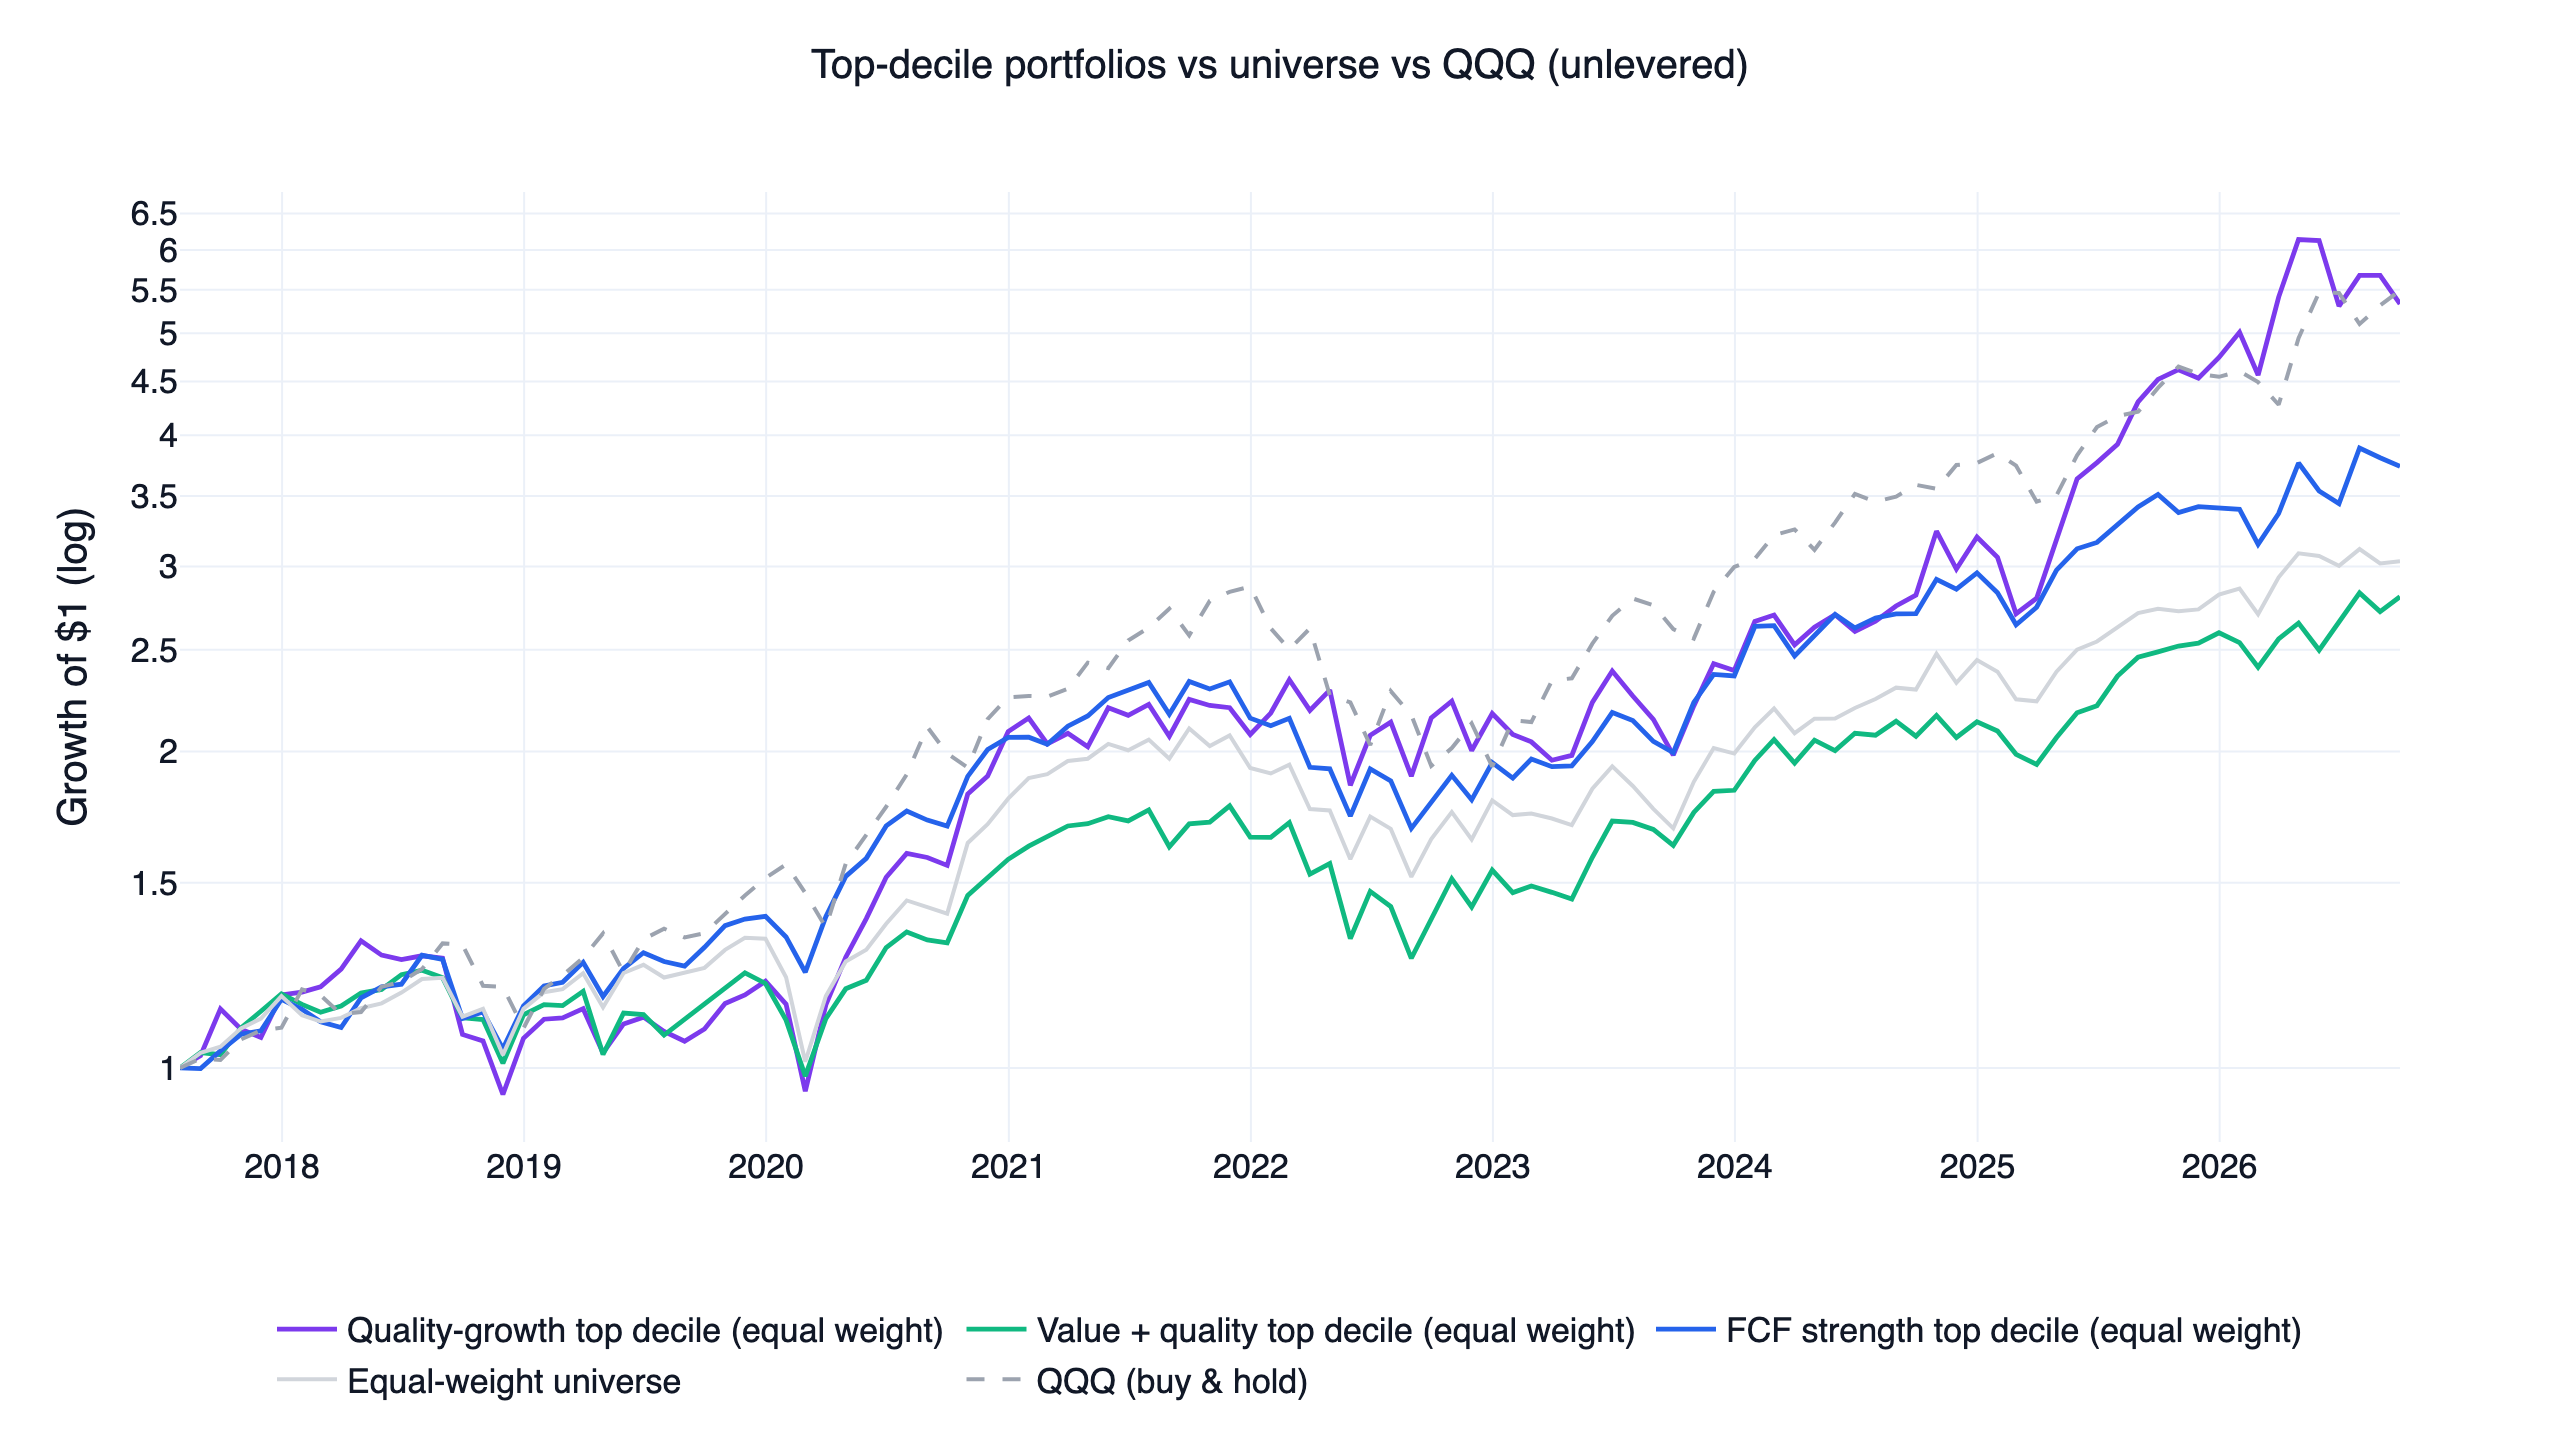
只有品質成長的最強十分位跟得上含息 QQQ,期末大致打平。自由現金流的最強十分位期末明顯落後 QQQ,但仍高於等權股票池;價值加品質的最強十分位甚至落後等權股票池。如果你的計畫是「篩出好公司或便宜股之後長抱」,這十年在三種定義中有兩種輸給指數基金,第三種只是打平。同類測試在台股的結果,可以對照自由現金流選股 13 年實測;單一價值因子移植到美股的表現,則見股價淨值比美股移植實測。
因子真正有用的地方:把市場廣度當擇時訊號
第二層換一個問題:與其在股票之間排名,改成計算「有多少」股票通過各自的條件,也就是基本面健康程度在整個市場的廣度。當流動性股票池裡有很高比例的公司在產生自由現金流、營收成長,或在穩健的資產負債表下維持上升趨勢,市場環境通常適合承擔風險;這個比例崩落時則相反。
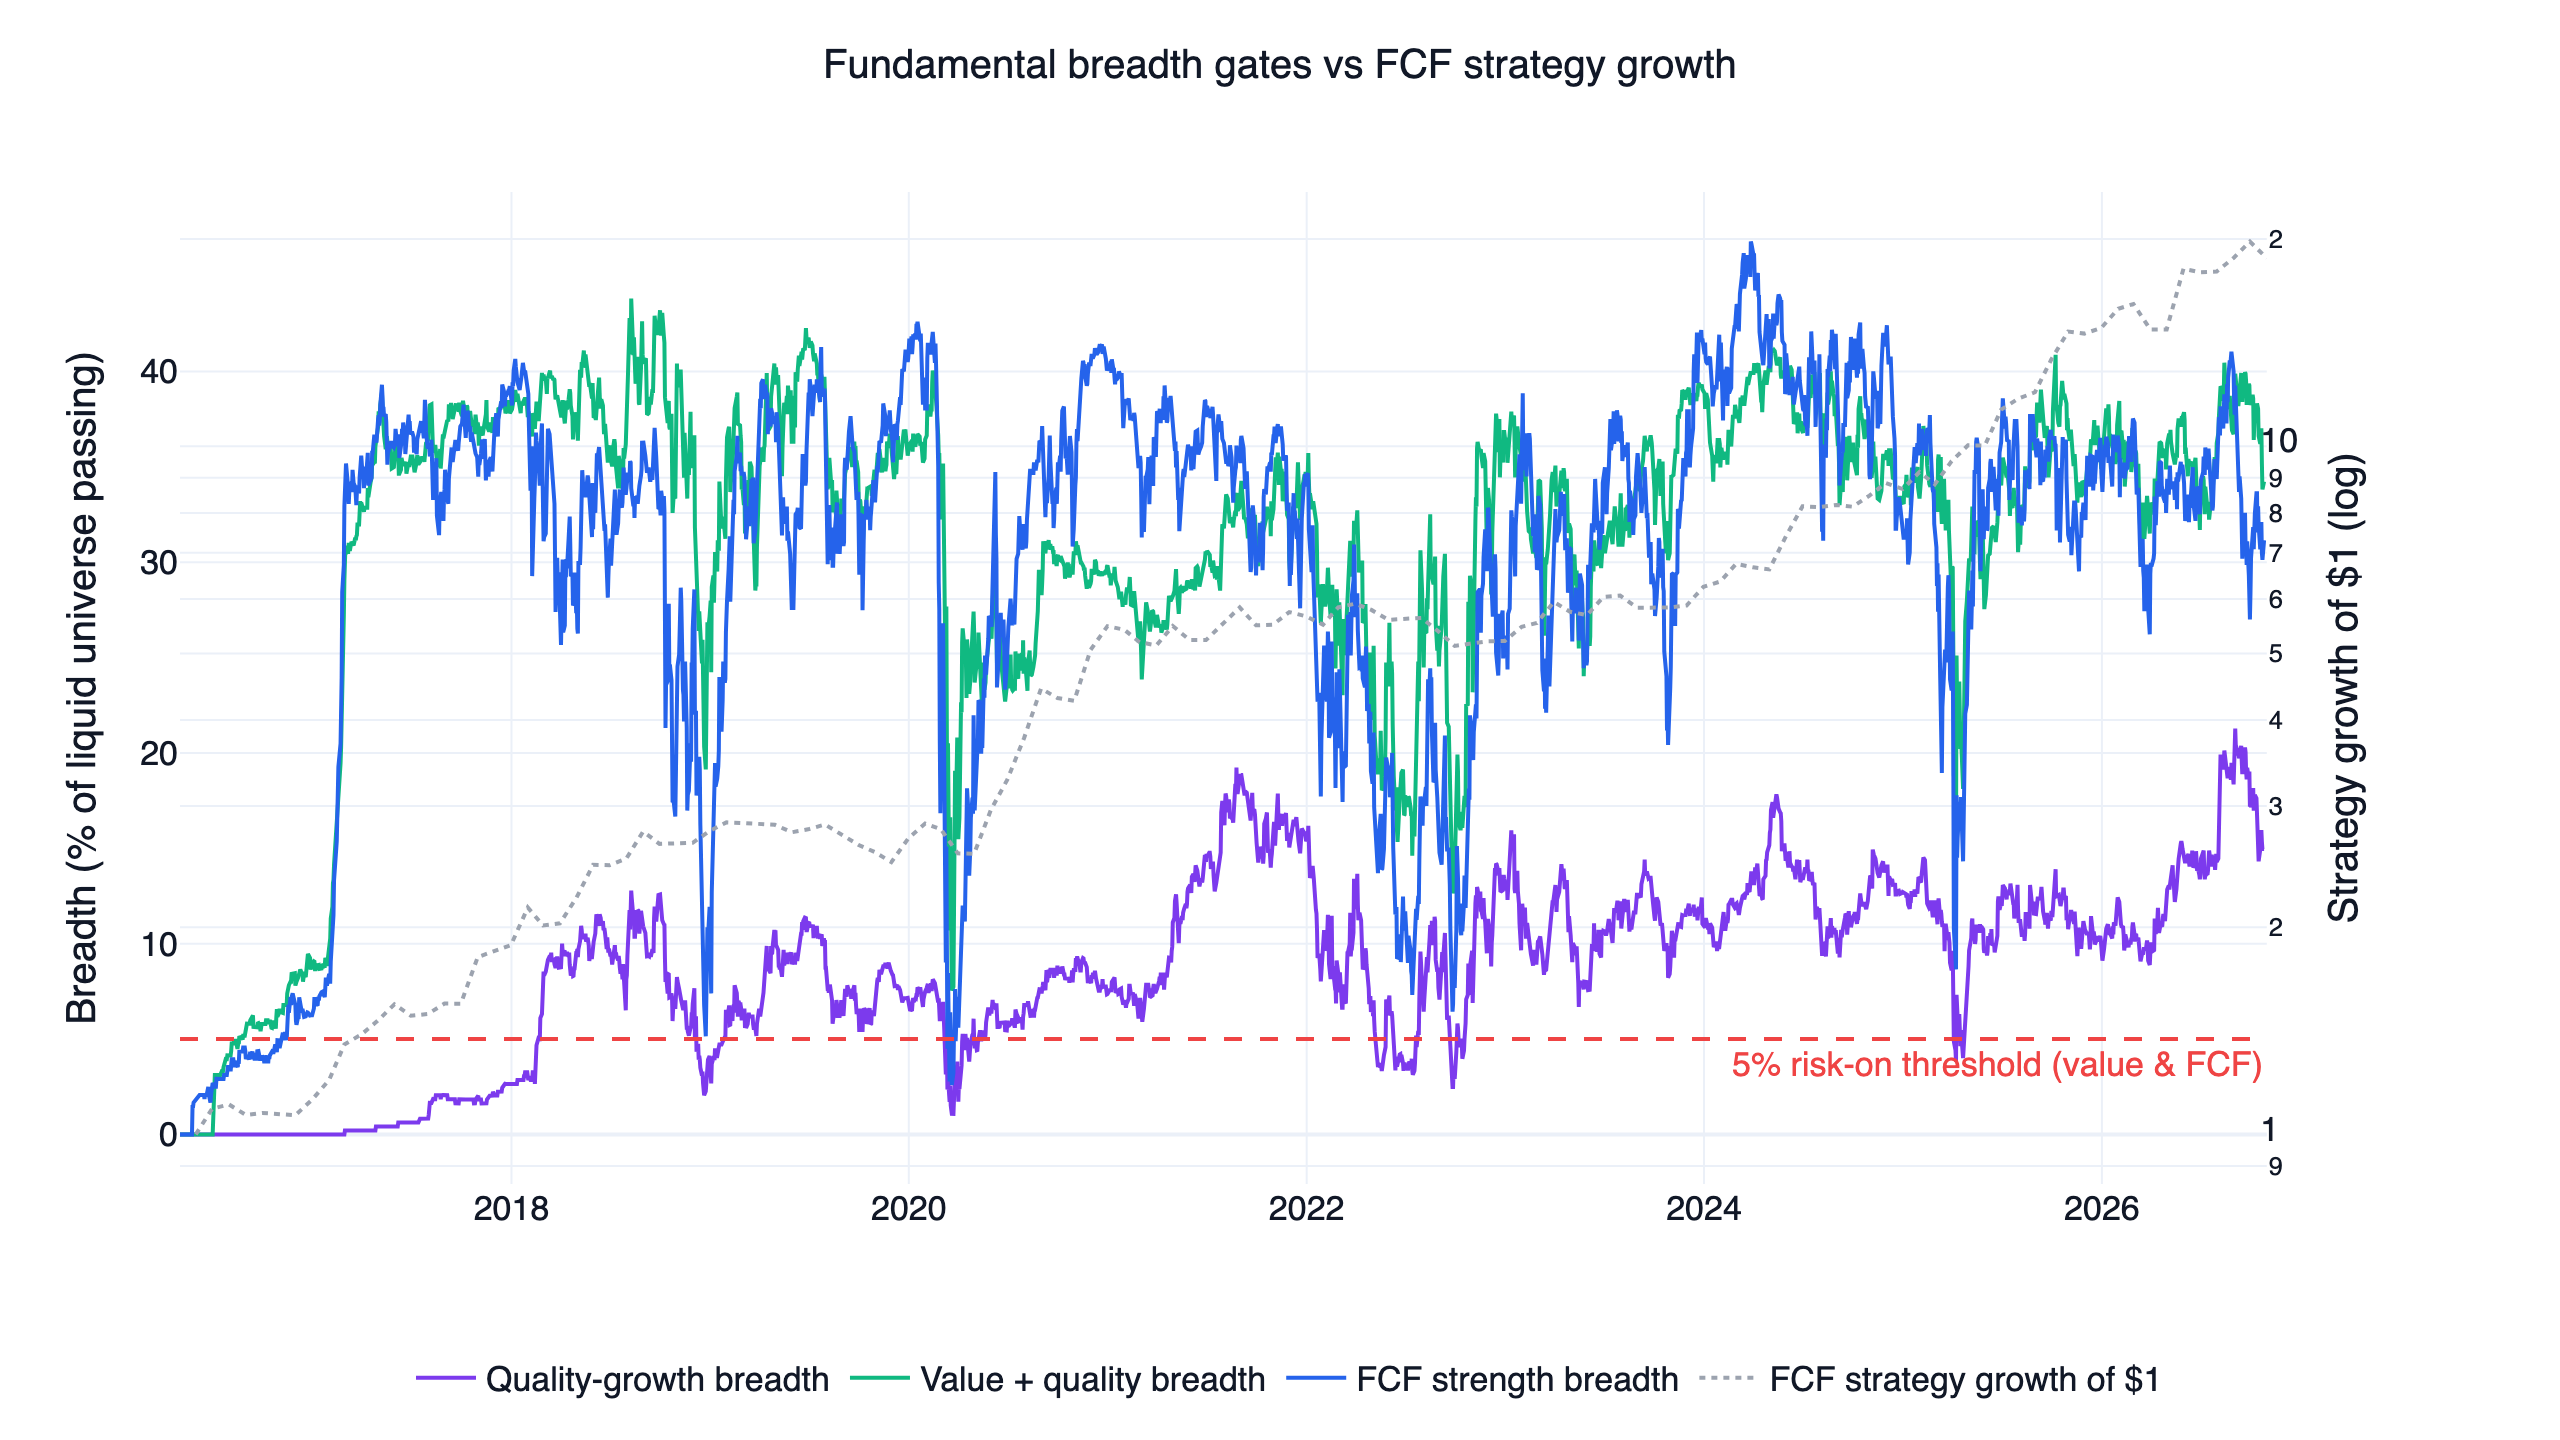
每個策略只有在廣度高於門檻,而且 QQQ 位於 200 日均線之上、6 個月動能為正時,才進入風險模式。品質成長的廣度平均 8.4%(門檻 1%),價值加品質 30.4%、自由現金流 29.5%(門檻皆為 5%),三個策略處於風險模式的天數比例分別為 55.3%、62.3%、60.7%。
三者比較的結果是整份研究最有用的發現。在個股層,三個組合幾乎沒有交集:最強十分位的平均 Jaccard 重疊率只有 8% 到 18%,持有的大多是不同股票。在市場層,三者幾乎永遠一致:三個閘門在 93.0% 的交易日處於相同狀態,價值加品質與自由現金流兩者更有 98.4% 的日子一致。三種不同的基本面健康定義,套用在大多不同的股票上,卻對市場狀態給出同一個訊號。這是下面三個策略績效如此接近的原因,也是「訊號來自廣度、選股本身貢獻有限」最有力的證據。
資料方面有一個限制:finlab 的美股財報從 2015 年第一季開始,TTM 加上年增率比較最多需要八季資料,所以 2016 年的廣度從接近零起步。價值與自由現金流的廣度在 2016 年下半年越過 5%,品質成長的廣度則到 2017 年年中前後才越過它的 1% 門檻,直到 2018 年初都還在 3% 左右或更低。這段期間策略大多持有防禦資產。這是資料涵蓋範圍造成的現象,讓早期報酬偏保守,也是三個版本唯一持有不同資產的期間。
用 finlab 寫出自由現金流策略
可交易版本用基本面廣度控制槓桿 ETF 的曝險。下面是主力自由現金流版本的核心程式碼,可以整段貼給 AI,請它解釋或改寫;完整腳本在文末下載。
顯示程式碼
import finlab
from finlab import data
from finlab.backtest import sim

finlab.login()

# 1. 流動性股票池:60 日平均成交金額前 500 大
data.set_market("us")
close = data.get("us_price:adj_close")   # 還原價:算趨勢與報酬
raw_close = data.get("us_price:close")   # 未還原價:和未調整的成交量同一口徑
volume = data.get("us_price:volume")

dollar_volume = (raw_close * volume).rolling(60, min_periods=20).mean()
universe = dollar_volume.is_largest(500) & (dollar_volume > 10_000_000) & (raw_close > 10)

# 2. 近四季自由現金流與資產負債表強度(以申報日對齊)
ocf = data.get("us_cash_flow:operating_cash_flow")
capex = data.get("us_cash_flow:capital_expenditure")
revenue = data.get("us_income_statement:revenue")
debt = data.get("us_balance_sheet:total_debt")
equity = data.get("us_balance_sheet:total_stockholders_equity")

fcf = (ocf + capex).rolling(4).sum()          # 近四季合計
fcf_margin = fcf / revenue.rolling(4).sum()
debt_to_equity = debt / equity

passes = (
    universe
    & (close > close.average(200))
    & (fcf > 0)
    & (fcf_margin > 0.05)
    & (debt_to_equity < 1.2)
)

# 3. 廣度閘門:股票池中通過條件的比例
breadth = passes.sum(axis=1) / universe.sum(axis=1)

qqq = data.get("us_fund_price:adj_close")["QQQ"]
qqq_trend = qqq > qqq.rolling(200, min_periods=100).mean()
qqq_momentum = qqq / qqq.shift(126) - 1
risk_on = (breadth > 0.05) & (qqq_trend & (qqq_momentum > 0)).reindex(breadth.index)

# 4. 執行(完整邏輯見文末 strategy.py):月再平衡、8% 停損
#    防禦月份:IEF、GLD、SHY 中最強的 1 檔,持有 100%
#    風險月份:再加進 TQQQ、TECL,回測交易紀錄顯示
#    兩檔各約 25%,防禦 ETF 留在約 50%
us_price:adj_close 是含股息與分割調整的還原價,趨勢與動能計算不會被公司行動扭曲。成交金額與 10 美元股價下限則用未還原的 us_price:close,因為成交量本身是未調整的數字,兩者要用同一個口徑。季財報資料以申報日對齊,每天的篩選只用到當時已公開的資訊(相關觀念見前視偏差)。防禦月份整個部位放在一檔防禦 ETF。風險月份裡,發佈的腳本會保留這檔防禦 ETF,再把兩檔槓桿 ETF 加在旁邊:reindex(...).fillna(False) 之後的風險訊號是 object 型別,~ 無法把它反轉,所以防禦部位一直沒有被關掉。交易紀錄因此顯示,大多數風險月份是 TQQQ、TECL 各約 25%,防禦 ETF 約 50%,槓桿曝險大約只有「持有兩檔 3 倍 ETF」這種說法的一半。本文所有數字都來自這個版本的腳本。三個版本與整個策略家族的執行層完全相同,十個美股策略的比較統一說明了它的機制與取捨。
下面是主力自由現金流策略的 finlab 互動式回測報告,可以查看回撤、每月報酬與完整交易紀錄:
樣本外:三個策略變成同一筆交易
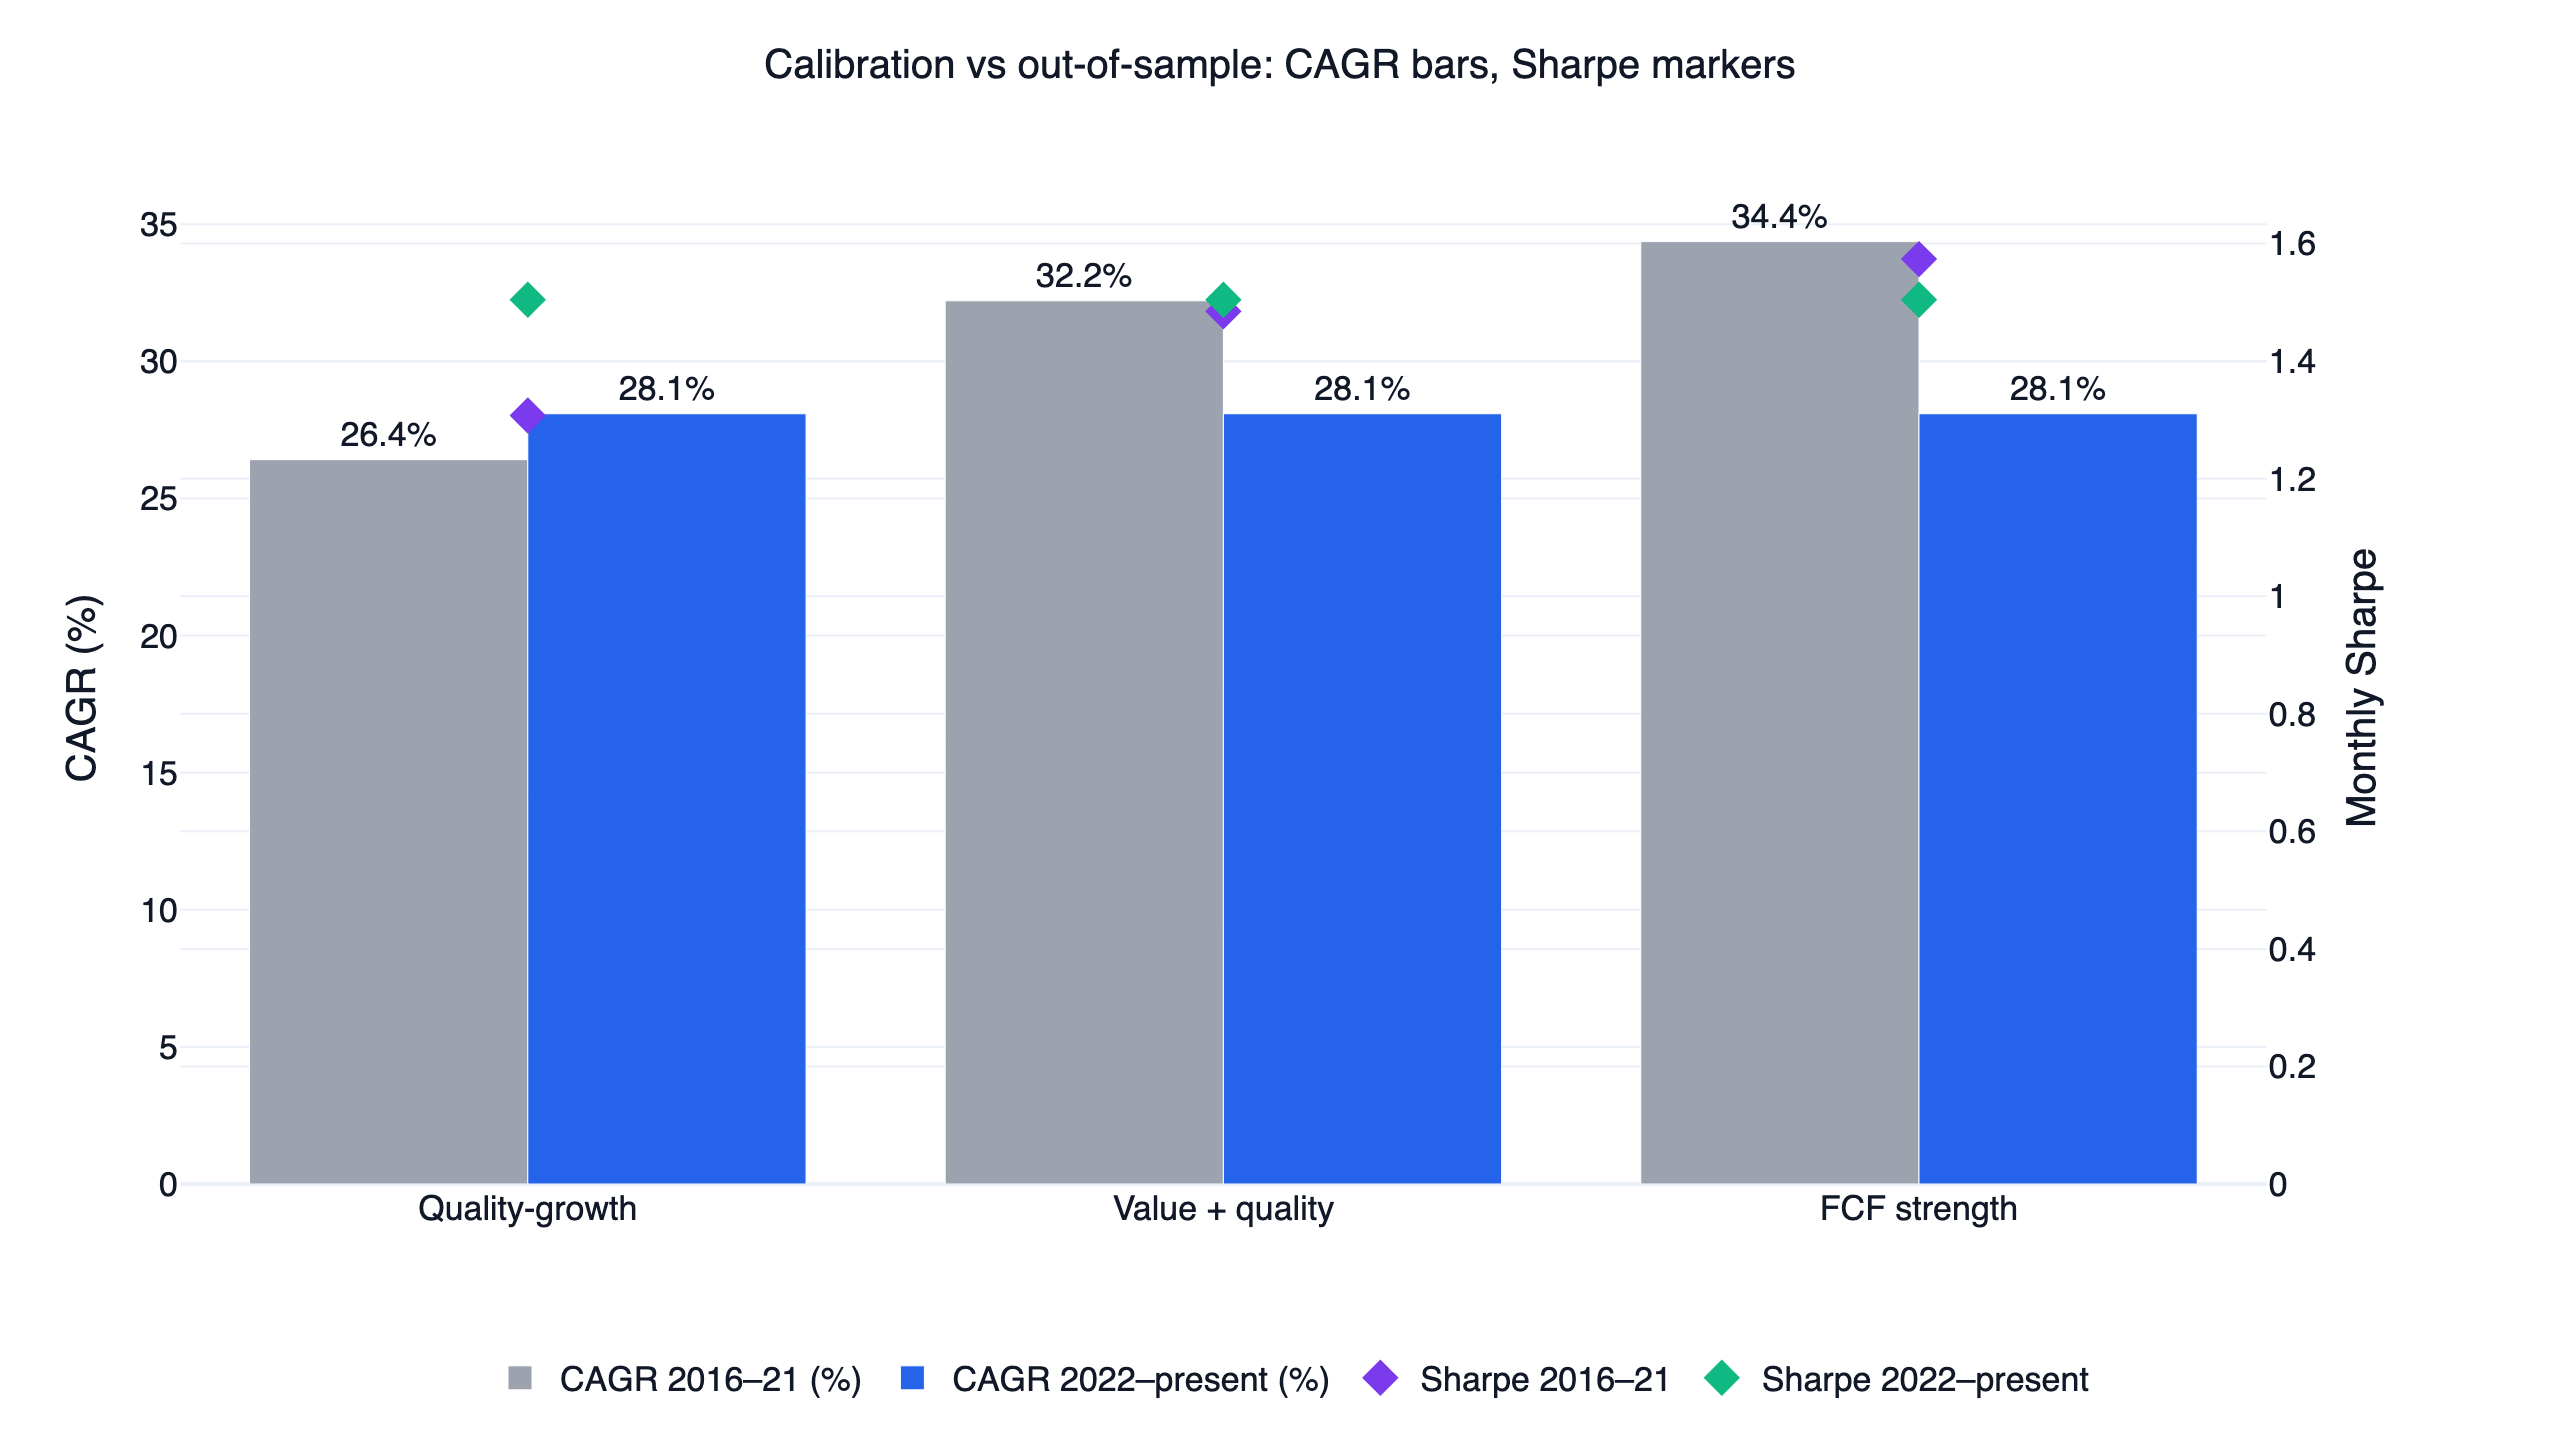
參數在 2016 到 2021 年校準,2022 年至今完全不動,這段沒看過的期間包含 2022 年的空頭市場。
| 指標 | 品質成長 | 價值加品質 | 自由現金流 | QQQ |
|---|---|---|---|---|
| 年化報酬,研究期(2016–2021) | 26.4% | 32.2% | 34.4% | 27.2% |
| 月夏普,研究期 | 1.31 | 1.48 | 1.57 | 1.53 |
| 年化報酬,樣本外(2022–) | 28.1% | 28.1% | 28.1% | 13.3% |
| 月夏普,樣本外 | 1.50 | 1.50 | 1.50 | 0.82 |
| 最大回撤,樣本外 | -19.3% | -19.3% | -19.3% | -34.8% |
樣本外三欄數字一模一樣,這正是結果本身:2022 年以後,三個版本的擇時閘門在每一個交易日都一致,所以在相同時間持有相同 ETF,統計數字完全相同。實際上重疊開始得更早:三條日報酬序列從 2017 年 9 月起完全相同(自由現金流與價值加品質從 2017 年 2 月起就相同),版本之間的所有差異,都在前 16 個月、基本面歷史還不夠長的期間形成。三者等於是同一筆交易,這也是三個版本合寫成一篇的原因。自由現金流版本在研究期的領先(年化 34.4%、月夏普 1.57,品質成長為 26.4%、1.31),完全來自這段起步期。
和 QQQ 相比,研究期有勝有負:自由現金流版本的月夏普略高於 QQQ(1.57 對 1.53),年化也勝過 QQQ 的 27.2%;價值加品質贏了年化、沒贏夏普;品質成長兩項都落後。差距主要在樣本外拉開:年化 28.1% 對 13.3%,最大回撤 -19.3% 對 -34.8%,2022 全年策略虧 7.9%,QQQ 虧 32.6%。過程並不平順,在某些大多頭年份策略大幅落後:2019 年策略 -2.5%、QQQ +39.0%,2023 年策略 +19.9%、QQQ +54.9%。這是在未見過的資料上令人鼓舞的表現,但仍然只涵蓋一個市場循環,不能當成保證。
三項驗證:鄰近參數、前後兩段、交易成本
這三項檢查只針對自由現金流版本執行,也就是可下載的 strategy.py;品質成長與價值加品質兩個版本沒有另外檢查。本節所說的「贏過 QQQ」,指在完全相同的日期區間內,策略的日夏普值(日報酬平均除以標準差,乘以 √252 年化,不扣無風險利率)高於含息買進持有 QQQ。
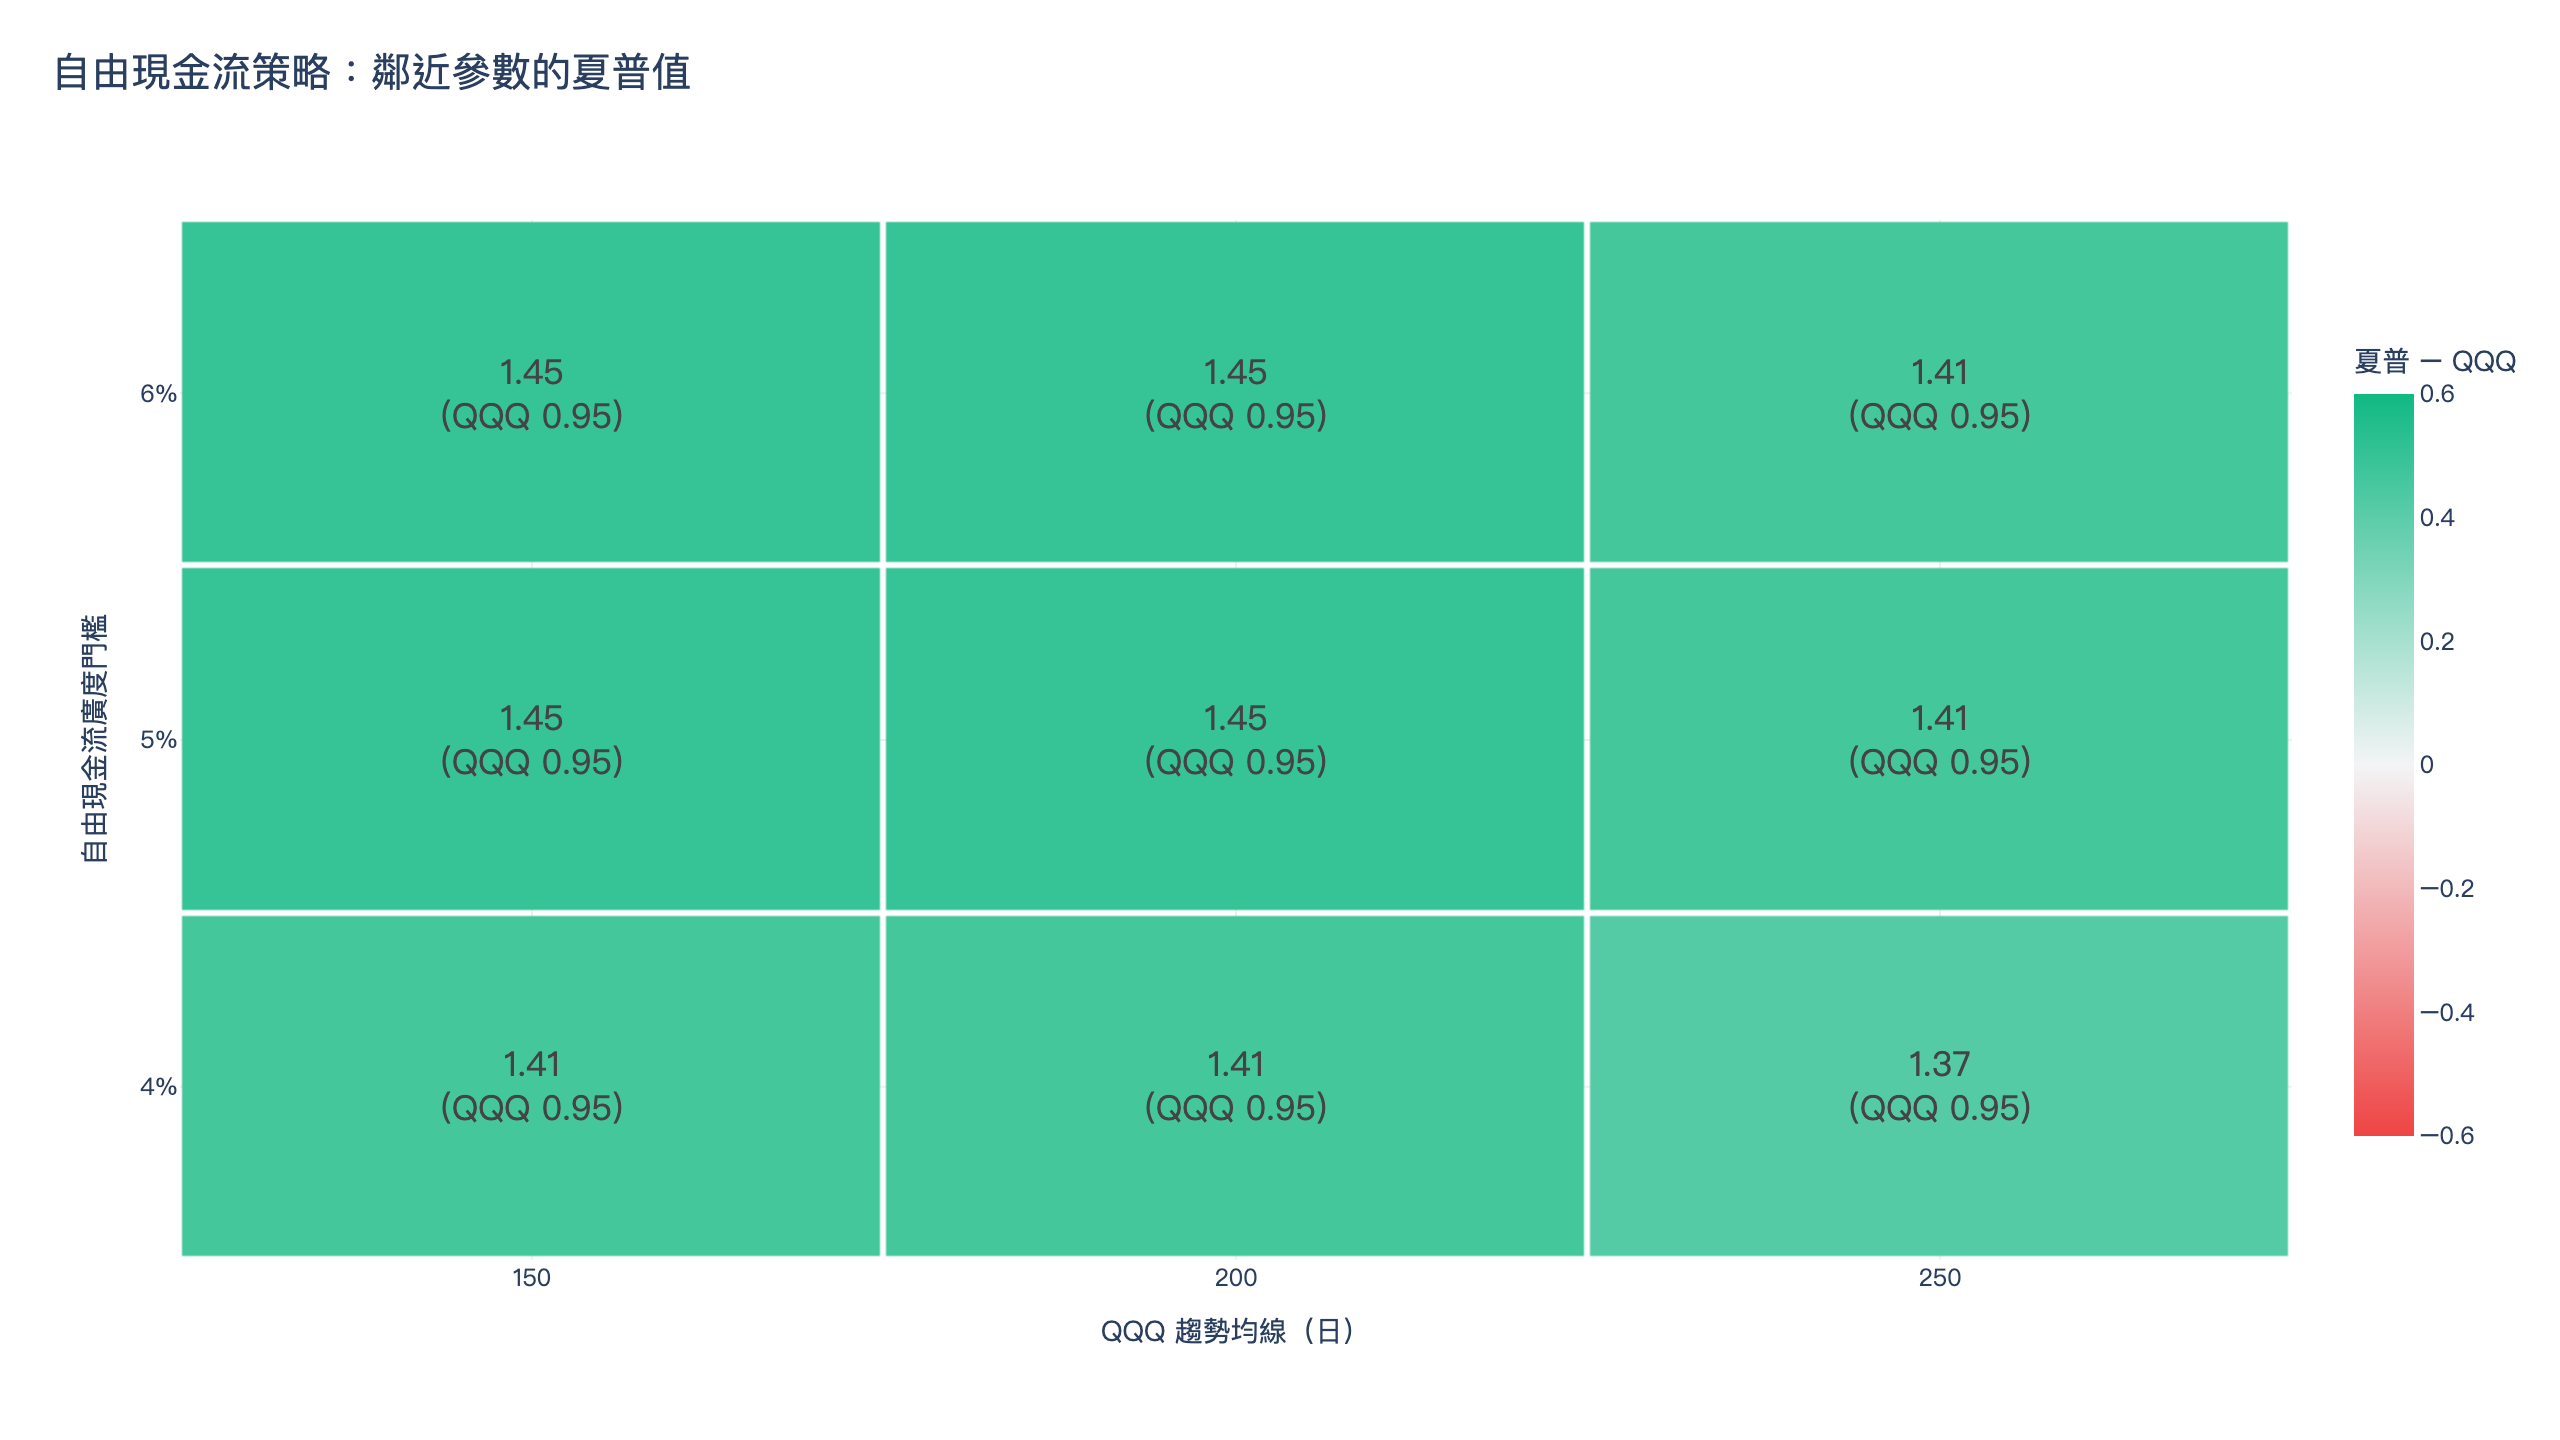
鄰近參數。 兩個擇時參數各往上下移動一格:一是自由現金流廣度門檻,也就是股票池中通過自由現金流條件的比例要超過多少才允許進入風險模式(測 4%、5%、6%,原設定 5%);二是 QQQ 趨勢均線的長度(150、200、250 日,原設定 200 日)。9 組組合全部贏過 QQQ,及格線是 7 組。日夏普介於 1.37(門檻 4%、250 日均線)到 1.45 之間,每一格的 QQQ 都是 0.95,原設定為 1.45。另外從圖上可以觀察到:這次結果中,150 日與 200 日兩欄的數字完全相同。
前後兩段。 按交易日把回測期間切成兩半:
| 區段 | 日期 | 策略日夏普 | QQQ 日夏普 |
|---|---|---|---|
| 前半段 | 2016-05-02 至 2021-07-08 | 1.62 | 1.20 |
| 後半段 | 2021-07-08 至 2026-10-26 | 1.29 | 0.71 |
兩段各自都贏過 QQQ。後半段的絕對數字較低,但領先 QQQ 的幅度(0.58)比前半段(0.42)更大。
交易成本。 finlab 美股市場預設的手續費與交易稅都是 0,對應零佣金券商,所以主要回測完全沒有扣成本。改成每筆買進與賣出各收 0.1%(fee_ratio=0.001),用來代表買賣價差與滑價,策略年化報酬從 31.5% 降到 30.0%,日夏普 1.39,仍高於 QQQ 的 0.95。
結論:自由現金流版本三項驗證全部通過(9 組鄰近參數全數贏過 QQQ、前後兩段都贏、扣成本後仍贏)。想自己重跑本節的每個數字,下載文末的腳本後執行 python strategy.py --validate。
回測方法與限制
| 項目 | 本文設定 |
|---|---|
| 交易成本 | 主要回測假設零成本:finlab 美股預設手續費 fee_ratio=0、交易稅 tax_ratio=0,對應零佣金券商。上面的成本驗證以每筆買賣各 0.1% 代替價差與滑價:年化 30.0%、日夏普 1.39,QQQ 為 0.95。 |
| 滑價 | 主要回測未計;成本驗證的單邊 0.1% 就是價差與滑價的代用值。實際衝擊取決於資金規模與成交量。 |
| 槓桿耗損 | 已反映:TQQQ、TECL 的價格序列本身就包含每日重設槓桿的耗損與管理費。 |
| 股票池與流動性 | 60 日成交金額前 500 大、股價 > 10 美元、日成交金額 > 1,000 萬美元;單日漲跌 50% 以上的股票排除一年(防範資料異常);每天只用當時可得的資料決定成分。成交金額與股價門檻用未還原收盤價(us_price:close):finlab 的美股成交量沒有做分割調整,若乘上已還原的收盤價,會把日後做反向分割的股票在分割前的成交金額放大,讓一些很小的股票擠進前 500 大。報酬仍用還原價計算。 |
| 財報時點 | 季財報以 SEC 申報日對齊;TTM 為滾動四季加總;不使用事後重編的數字。 |
| 資料涵蓋 | 美股財報從 2015 年第一季開始,2016 年的廣度從零起步(品質成長到 2018 年初都在 3% 左右或更低),早期多持有防禦資產;這也是三個版本唯一持有不同資產的期間。 |
| 周轉率 | 每年約 3.9 到 4.0 倍;十年間 244 到 261 筆交易(周轉率越高,成本假設越關鍵)。 |
| 部位規則 | 依交易紀錄(121 次月再平衡):49 個防禦月份持有一檔防禦 ETF 100%。72 個持有槓桿的月份中,65 個月是 TQQQ、TECL 各 25% 加最強防禦 ETF 50%,4 個月只持有兩檔槓桿 ETF 各 50%,3 個月是一檔槓桿 ETF 33% 配防禦 ETF 67%。有持有槓桿 ETF 的交易日佔 45%。8% 觸價停損,停損後的部位留在現金,直到下一次再平衡。 |
| 樣本內外 | 2016–2021 校準、2022 至今為樣本外,另加前後兩段驗證(自由現金流版本)。 |
| 容量 | 未估算。槓桿 ETF 流動性很深,但實際衝擊取決於你的資金規模。 |
這個策略系列的入選標準,是至少一項風險調整指標達到 1.5。以本文所有比較共用的口徑(不扣無風險利率、與基準相同日期)來看,自由現金流版本全期月夏普 1.52、月索提諾 4.17,達到門檻;樣本外月夏普 1.50,剛好落在線上。附帶說明:finlab 自己的報表統計(get_stats,也就是執行 python strategy.py 時印出的數字)會先扣掉 2% 的年化無風險利率,同一條曲線的全期月夏普因此是 1.42,這個數字不能拿來和上面不扣利率的基準數字對比。兩種數值都記錄在文末可下載的 metrics.json。想用自己的報酬序列換算夏普比率,可以用夏普比率計算工具。
槓桿 ETF 的風險
上面的報酬來自「部分時間」持有 3 倍槓桿產品,槓桿是最可能傷到你的地方:
- 每日重設與路徑依賴。 3 倍槓桿 ETF 每天重設槓桿,盤整震盪的市場即使指數最後打平,淨值也會被侵蝕。這也是三個策略都不無條件持有槓桿的原因。
- 實際最差的一次是 -21.1%,三個版本相同(2020 年 2 月到 4 月),年化波動約 20%。如果整個部位跌掉五分之一你無法承受,這個部位大小就不適合你。
- 基本面廣度變化慢。 季財報有申報延遲,廣度可能在槓桿 ETF 劇烈重新定價時仍維持高檔,也可能落後突如其來的流動性衝擊;自由現金流版本還可能在價格趨勢已經轉弱後才轉弱。QQQ 趨勢條件與 8% 停損是反應較快的煞車,但跳空跌破停損時,實盤成交可能比回測更差。
- 月再平衡擋不住月內崩跌。 月中的急跌會由部位中槓桿的那一半全額承受,直到觸發停損或下一次再平衡。回測中 141 筆槓桿 ETF 部位有 46 筆被停損出場,最差的一筆虧損 12.9%,比 8% 的停損價位更深。
- 集中度。 部位中槓桿的那一半只有兩檔 ETF,集中在美國大型成長與科技股這單一主題,無論進場時機是哪一個基本面條件決定的。
比較保守的讀法是:採用「廣度擇時」這個發現,拿掉槓桿,把廣度閘門套在不加槓桿的指數部位上。複利速度會較低,風險輪廓也溫和得多。想了解依回撤動態調整槓桿的另一種做法,可參考槓桿策略實測。
適合誰、不適合誰
適合想要規則化美股曝險、在意一個選股條件能不能通過十分位檢驗、了解槓桿 ETF、能扛過 20% 回撤,也能接受像 2019 或 2023 年那樣落後 QQQ 35 個百分點以上的投資人。不適合需要資本穩定的人、想要長抱一籃子好公司的人(上面不加槓桿的測試已經顯示那樣做的結果),以及任何時候都不想持有 3 倍槓桿產品的人。想先看其他選股方法的整體比較,可以從股票選股完整指南開始;對量化方法本身還不熟,則可先讀量化交易完整指南。
常見問題
美股價值投資策略還有效嗎?
看你怎麼用。做成廣度擇時的可交易版本,2016 到 2026 年年化 27.2% 到 31.5%,高於 QQQ 的 20.7%,最大回撤也較小(-21.1% 對 -35.1%)。單純挑股票長抱的版本則不理想:不加槓桿時,沒有任何一個最強十分位贏過 QQQ,品質成長只是打平。
自由現金流選股是什麼?跟價值投資差在哪?
自由現金流等於營業現金流減去資本支出,代表公司真正能自由運用的現金。價值投資看價格倍數(本益比、股價淨值比),自由現金流選股看盈餘有沒有現金支撐,理論依據是 Sloan 的應計項目研究。本文實測兩者在美股個股層都沒有溢酬:自由現金流的多空價差約每年 -0.6%,偏價值的組合每年 -5.6%。自由現金流選股在台股的表現,可以對照前文提到的 13 年實測。
品質因子在美股還有超額報酬嗎?
三個定義中,只有品質成長(營收成長、毛利率改善、正動能)有明顯的最強十分位溢酬,多空價差約每年 10.9%、月勝率 55.9%;但它的平均 Rank IC 只有 0.006,訊號很雜。偏防禦的品質定義(高 ROE、低負債)在這十年反而輸給基本面最弱的那一組。
為什麼三個策略 2022 年後的績效一模一樣?
三個擇時閘門在樣本外的每一天都一致,而且三條日報酬序列從 2017 年 9 月起就完全相同。三種定義在個股層幾乎不重疊(最強十分位重疊率只有 8% 到 18%),在市場廣度層卻給出同一個訊號。
這個策略是不是挑參數挑出來的?
以自由現金流版本來說,三項驗證都通過:廣度門檻與 QQQ 均線長度的 9 組鄰近組合全部贏過 QQQ,前後兩段各自贏過 QQQ,每筆交易扣 0.1% 成本後年化仍有 30.0%。另外兩個版本沒有另外檢查。這些驗證能降低「參數剛好挑對」的疑慮,但回測期間只有約十年,涵蓋的多空循環有限。
TQQQ 這類槓桿 ETF 可以長期持有嗎?
本文的策略不長期持有槓桿 ETF,只在廣度與趨勢條件同時成立的月份持有,而且只占約一半部位(TQQQ、TECL 各約 25%,另一半留在防禦 ETF),其餘月份全數放在防禦 ETF。3 倍槓桿 ETF 每天重設槓桿,盤整市會產生耗損,指數最後打平也可能虧損。本策略的最大回撤是 -21.1%,若無法承受,就不適合這個部位大小。
台灣投資人要怎麼回測美股策略?
finlab 用 data.set_market("us") 切換到美股,價格、財報(us_income_statement、us_balance_sheet、us_cash_flow)與 ETF 價格(us_fund_price)都在同一個帳號裡。環境設定可以走 AI 輔助安裝流程,讓 AI 裝好 FinLab skill 後重現本文或修改條件,各資料表的欄位對照可查美股資料庫使用指南。同一系列還有美股低波動策略與美股財報驚喜策略可以一起比較。
下載與重現
三個檔案可以重現主力策略、比較曲線與本文引用的每一個數字:
- strategy.py:完整的自由現金流/資產負債表強度策略。
python strategy.py執行回測,python strategy.py --validate執行三項驗證。 - data.csv:自由現金流策略、QQQ 與 SPY 的每日權益曲線。
- metrics.json:三個版本與兩個基準的完整指標,包含年化報酬、回撤、兩種口徑的日與月夏普/索提諾、研究期與樣本外的切分、周轉率,以及十分位、IC 等因子檢驗統計。
下一個自然的實驗,是把腳本交給你的 AI 助手換掉進場條件:把自由現金流利潤率門檻調高、拿掉趨勢條件,或把品質成長的條件配上 5% 門檻,然後先重跑十分位檢驗,再相信權益曲線。更多已回測的策略可以到策略庫瀏覽。
**投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。**槓桿 ETF 另有波動耗損與虧損放大等額外風險;文中所有績效均為歷史回測,不保證未來報酬,請依自身風險承受能力評估。
最後更新:2026-10|回測區間:2016-05~2026-10|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始