執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重跑美股 Rule of 40、神奇公式與 CANSLIM 選股並和 QQQ 含息比較,請讀:https://finlab.finance/setup?relatedUrl=/blog/us-famous-stock-screens-backtest
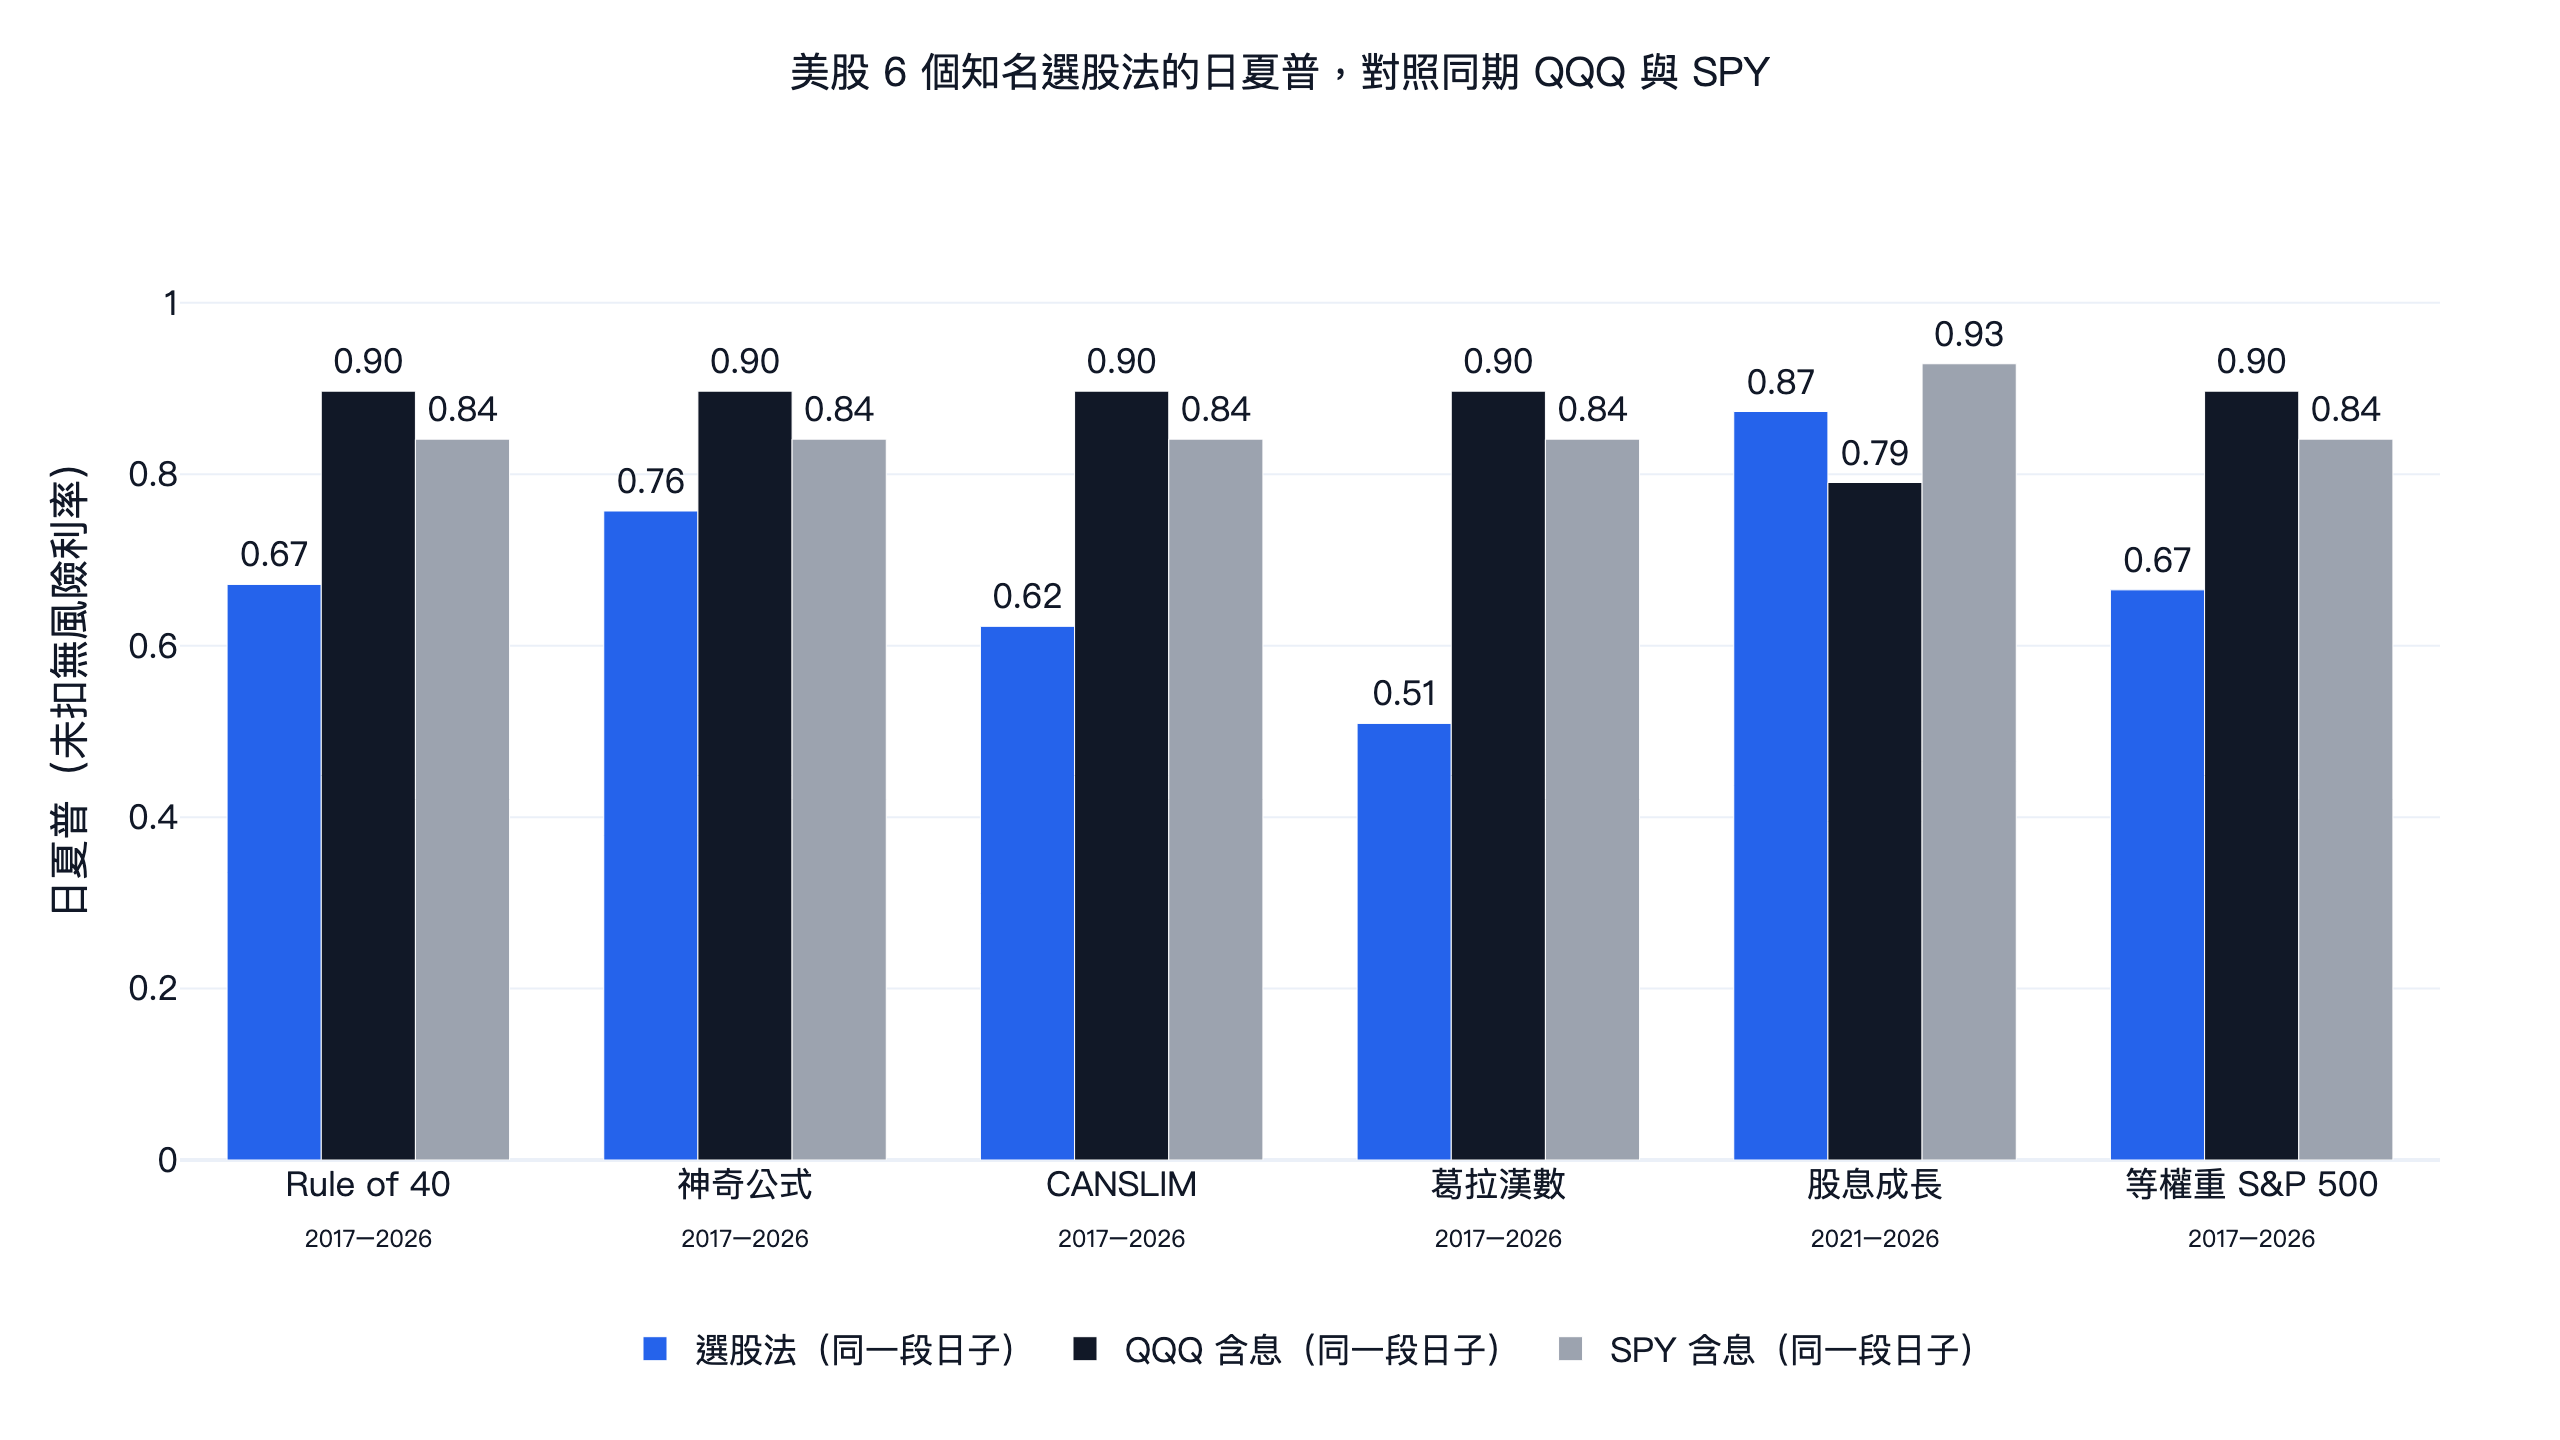
**本文把 6 個投資人叫得出名字的美股選股法搬進 finlab,用當時就拿得到的資料逐日重建:Rule of 40、葛林布雷的神奇公式、歐尼爾的 CANSLIM、葛拉漢數、股息成長,以及等權重 S&P 500。2017 年 8 月到 2026 年 10 月,前五個的風險調整後報酬全部輸給 QQQ 含息:最接近的是神奇公式,日夏普 0.76,QQQ 是 0.90;五個方法再各換鄰近參數,63 組沒有一組贏。股息成長因為配息資料從 2016 年才有,只能從 2021 年起測,這段期間三項驗證都過了,但勝出來自起算點:2020 到 2023 年的 7 個起算日裡有 4 個輸 QQQ,7 個全部輸 SPY。**所以這 6 個方法在本文都不算成立。
6 個選股法的關鍵數字
| 選股法(出處) | 回測期間 | 日夏普 | 同期 QQQ | 年化報酬 | 最大回撤 | 贏 QQQ 的參數組 | 前段/後段日夏普 |
|---|---|---|---|---|---|---|---|
| Rule of 40(Feld 2015) | 2017-08~2026-10 | 0.67 | 0.90 | 17.5% | -53.1% | 0/9 | 0.87/0.48 |
| 神奇公式(Greenblatt 2005) | 2017-08~2026-10 | 0.76 | 0.90 | 14.4% | -36.2% | 0/9 | 0.57/0.97 |
| CANSLIM(O'Neil 1988) | 2017-08~2026-10 | 0.62 | 0.90 | 10.4% | -28.1% | 0/27 | 0.49/0.77 |
| 葛拉漢數(Graham 1973) | 2017-08~2026-10 | 0.51 | 0.90 | 10.0% | -56.6% | 0/9 | 0.51/0.52 |
| 等權重 S&P 500 | 2017-08~2026-10 | 0.67 | 0.90 | 11.4% | -38.9% | 0/9 | 0.65/0.70 |
| 股息成長(連續 3 年調高股利) | 2021-01~2026-10 | 0.87 | 0.79 | 12.0% | -18.4% | 7/9 | 0.60/1.22 |
| QQQ 含息 | 2017-08~2026-10 | 0.90 | 基準 | 19.9% | -35.1% | 0.90/0.89 | |
| SPY 含息 | 2017-08~2026-10 | 0.84 | 參考 | 14.8% | -33.7% |
每個組合都從各自回測期間的第一天跑到 2026-10-27,QQQ 與 SPY 是同一段日子買進持有、股利再投入。股息成長那段期間,QQQ 的日夏普是 0.79,SPY 是 0.93。
三項驗證怎麼判
本文的「贏」只有一個意思:同一段交易日裡,日夏普高於 QQQ 含息。日夏普是每日報酬的平均除以標準差,再乘上 √252 年化,不扣無風險利率(夏普比率怎麼算)。站上的美股量化策略比較用的是月夏普,QQQ 在那個口徑下分數較高,兩邊數字不能直接比。每個選股法要三項都過才算成立,和美股 10 個學術因子回測用的是同一套標準:
- **換鄰近參數也要贏:**每個方法的兩個主要參數取原始值,再各取左右一個鄰近值,共 9 組(CANSLIM 有三個參數,27 組),七成以上要贏 QQQ。
- **前後兩段都要贏:**回測期間從中點切開(2022-03-15;股息成長是 2023-12-01),原始參數在兩段都要各自贏 QQQ。
- **含交易成本:**全部用 finlab
sim()的美股預設成本(USMarket:手續費 0、沒有交易稅,美國免佣券商的常態);原始參數改用每邊 0.1% 的成本重跑,也要贏 QQQ。
股息成長的資料起點比較晚,回測期間比其他方法短,所以三項都過之後再多做兩項檢查:同一條規則換 7 個起算日重跑,以及依配息紀錄把公司分組比較。
6 個選股法的定義與做法
財報數字都來自 FinLab 的 us_income_statement、us_balance_sheet、us_cash_flow,每個數字以 SEC 申報日為準納入,10-Q 或 10-K 公開之前不會進入任何分數(前視偏差)。公司名單保留後來被併購或下市的公司,同一家公司只留一種股份,排除 ADR、ETF 與基金。股票要股價高於 5 美元、近 60 日平均成交金額高於 500 萬美元;單日漲跌超過 50% 的股票剔除一年(多半是資料錯誤或代號重複使用)。
- **Rule of 40:**創投家 Feld (2015) 推廣的軟體公司經驗法則:營收成長率加上利潤率要達到 40%。本文用近四季營收年增率加自由現金流率,每月持有市值 20 億美元以上、分數 40% 以上的所有軟體公司(FMP 產業分類中的「Software - Application」與「Software - Infrastructure」),等權,平均 50 檔。
- 神奇公式:Greenblatt (2005) 把股票依盈餘殖利率(EBIT ÷ 企業價值)與資本報酬率(EBIT ÷ 淨營運資金加淨固定資產)各自排名,買進合計排名最好的股票。書中的大型股版本是市值前 1,000 大、排除金融與公用事業、持有 30 檔;本文照這個版本,另外排除不動產,並把書中每檔持有一年改成每季換股(每月、每年換股的結果見後文)。企業價值 = 市值 + 負債 + 特別股 + 少數股權 − 現金與短期投資。
- CANSLIM:O'Neil (1988) 的七個字母,資料做得到的部分都放進來。C:最近一季 EPS 年增 25% 以上;A:近四季 EPS 年增 25% 以上(歐尼爾要求連續三年年增 25%,財報從 2015 年起,做不到三年);N:股價在 52 週高點的 15% 以內;L:相對強度在股票池前 20%(3、6、9、12 個月報酬加權);M:SPY 在 200 日均線之上,否則空手。S(股本供給)與 I(法人認同度)沒有逐日的歷史資料,所以省略。股票池用 CANSLIM 常見的流動性門檻:股價至少 15 美元、近 50 日平均成交量至少 40 萬股。每週換股。
- 葛拉漢數:《智慧型股票投資人》修訂版中,Graham (1973) 建議防禦型投資人買進價格不超過 15 倍盈餘與 1.5 倍淨值,也就是本益比乘以股價淨值比不超過 22.5。股價低於 √(22.5 × EPS × 每股淨值) 是同一個條件。本文用市值、近四季淨利與股東權益算本益比與股價淨值比,股數變動與分割會互相抵銷;持有市值前 1,000 大的美國公司(排除金融與不動產)中所有符合條件的股票,平均 111 檔。
- **股息成長:**近 365 天的每股股利(已調整分割,並剔除超過該股平常配息 2.5 倍的特別股利)比一年前高,連續三年,範圍是市值前 500 大的美國公司。研究股利變動的 Benartzi, Michaely & Thaler (1997) 發現,調高股利多半反映的是過去的獲利,對未來獲利的預告力很弱,這也是本文要實測、不直接假設它有效的原因。
- **等權重 S&P 500:**和 S&P 500 等權指數一樣,每季把當時的 S&P 500 成分股全部調回相同權重。DeMiguel, Garlappi & Uppal (2009) 發現這種最簡單的 1/N 配置,連最佳化過的投資組合都很難打敗;本文要問的是它能不能贏 QQQ。
結果一:五個方法輸 QQQ,也輸 SPY
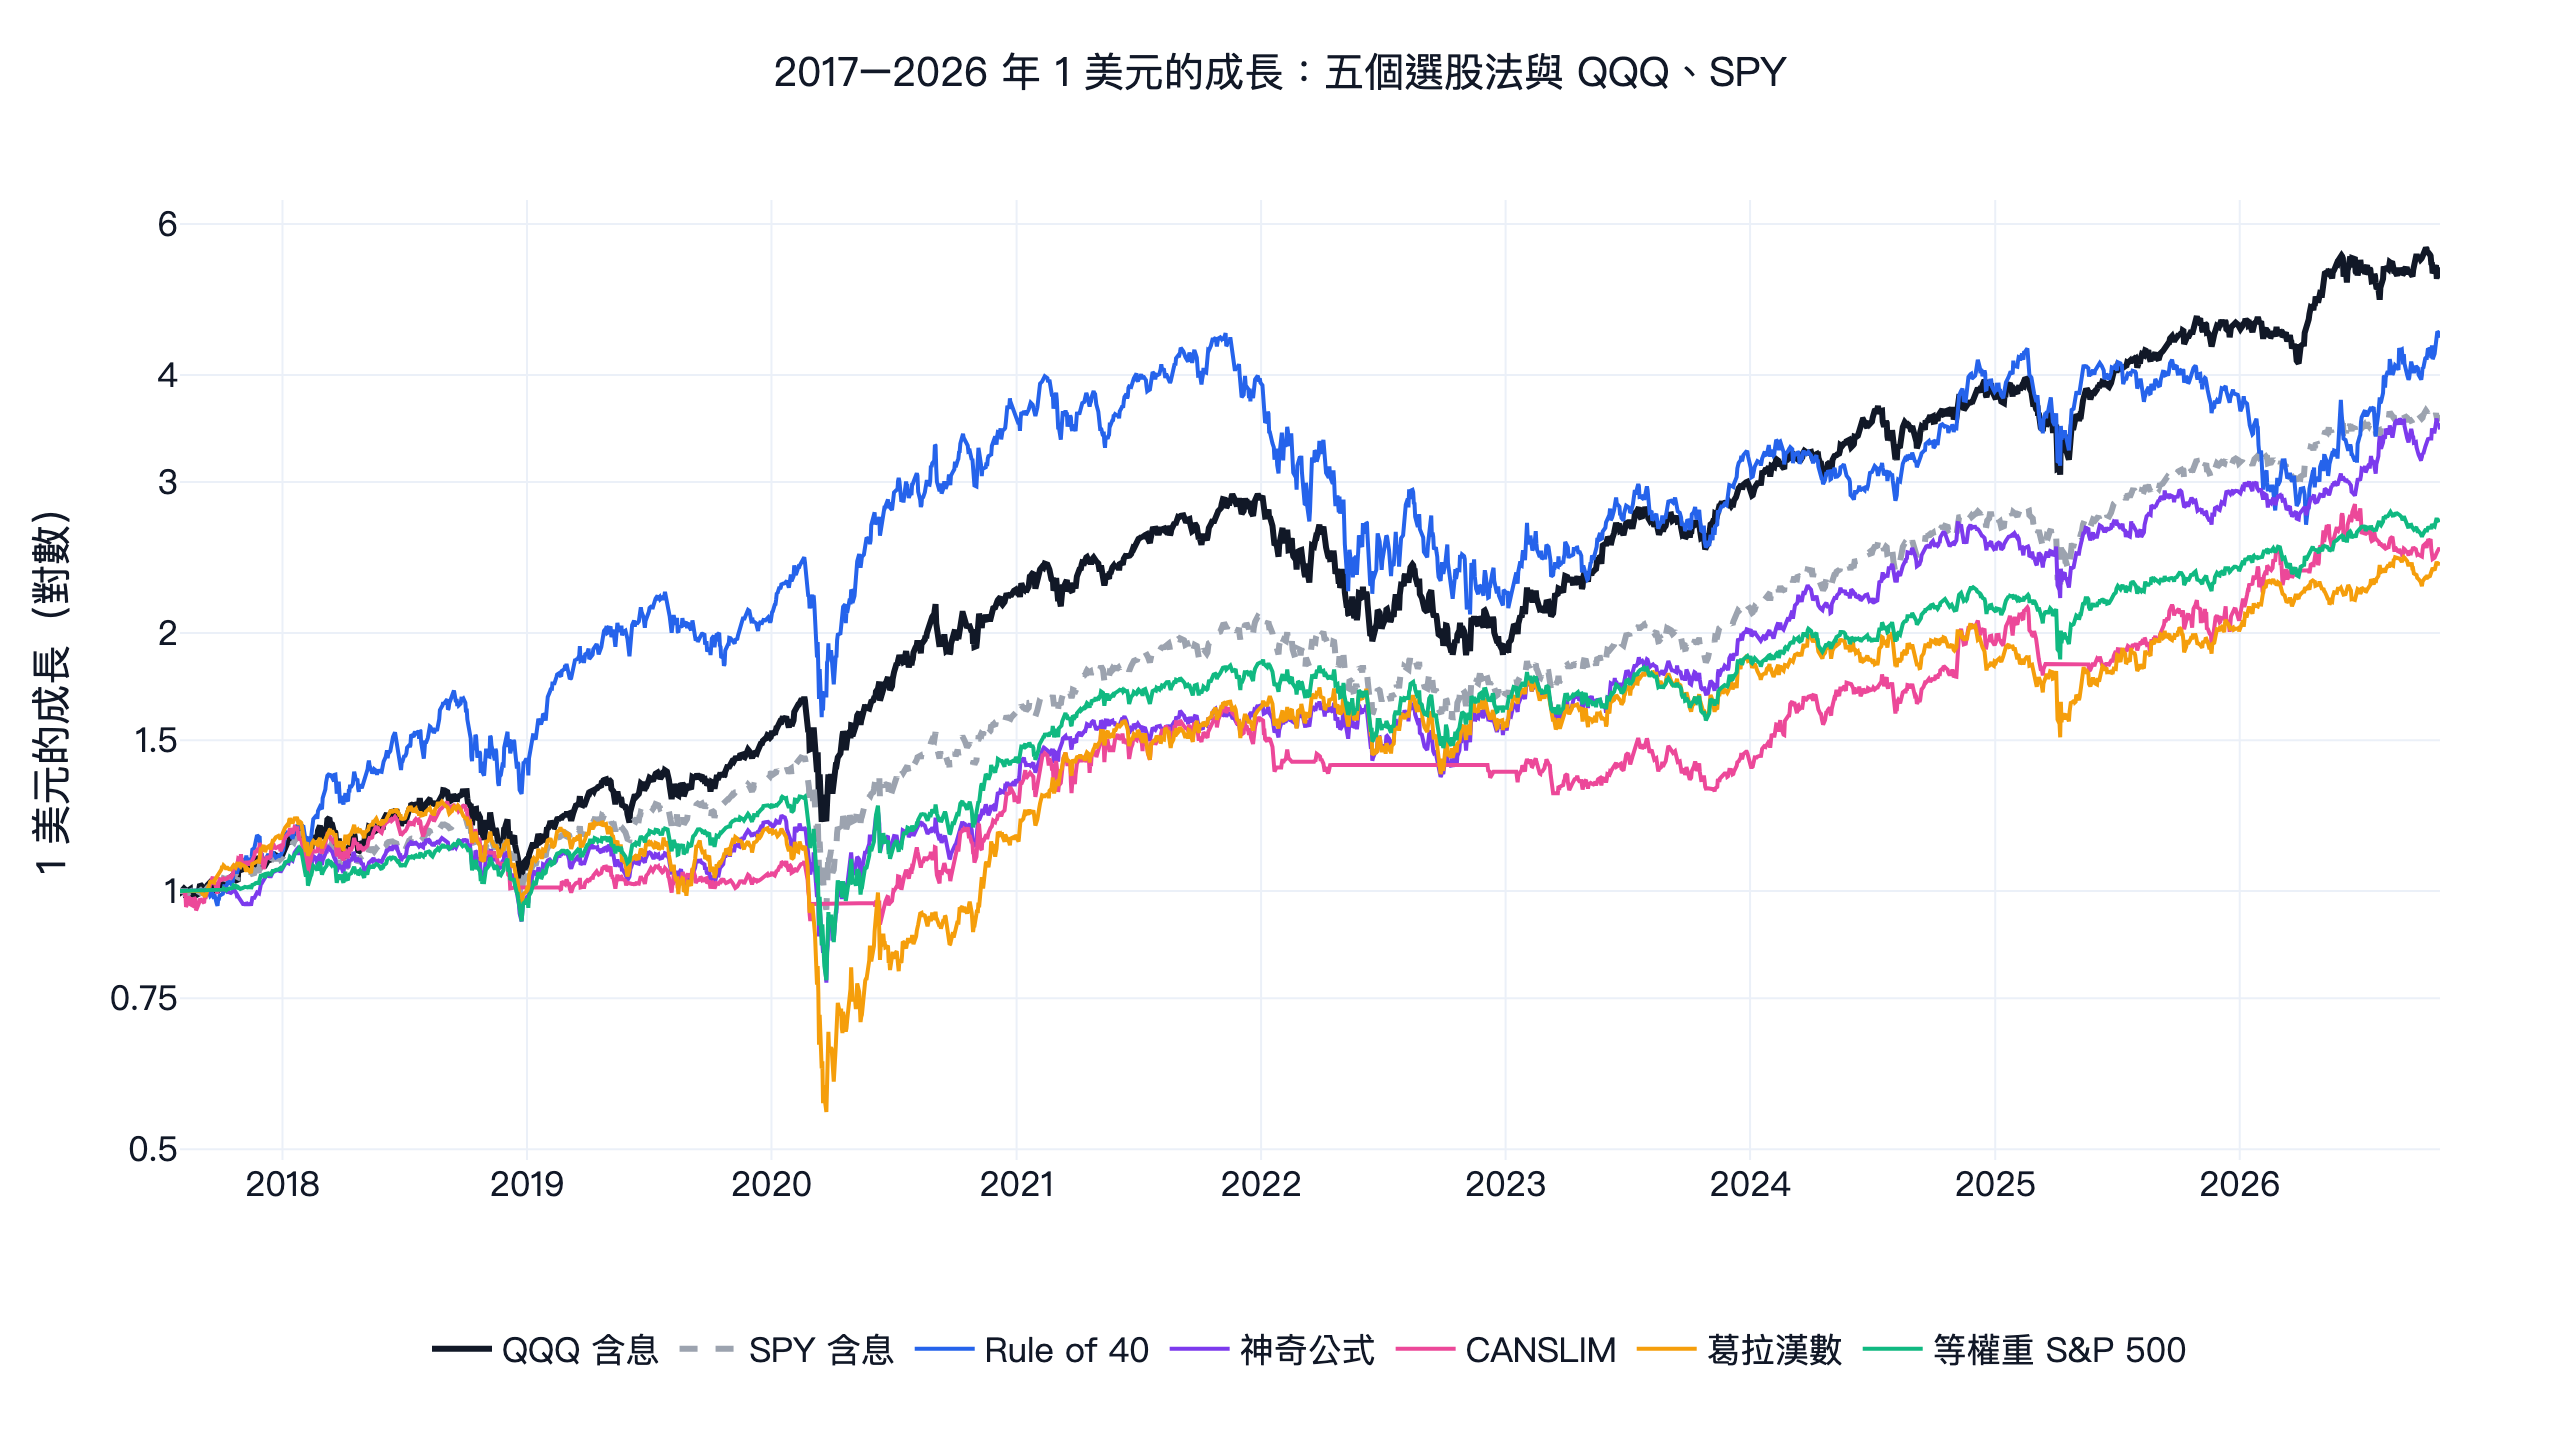
文首的圖把每個方法和同一段日子的 QQQ、SPY 放在一起。2017 到 2026 年最接近的是神奇公式的 0.76,接著是 Rule of 40 與等權重 S&P 500 的 0.67、CANSLIM 的 0.62,葛拉漢數 0.51 最低。QQQ 是 0.90,SPY 是 0.84,所以這五個方法連單純持有 S&P 500 都沒贏。
看報酬也是一樣。QQQ 年化 19.9%(年化報酬率);最接近的是 Rule of 40 的 17.5%,代價是 -53.1% 的最大回撤與 31% 的年化波動,QQQ 是 -35.1% 與 23%。其他四個方法的年化報酬落在 10.0% 到 14.4%。
結果二:五個方法換參數都贏不了 QQQ
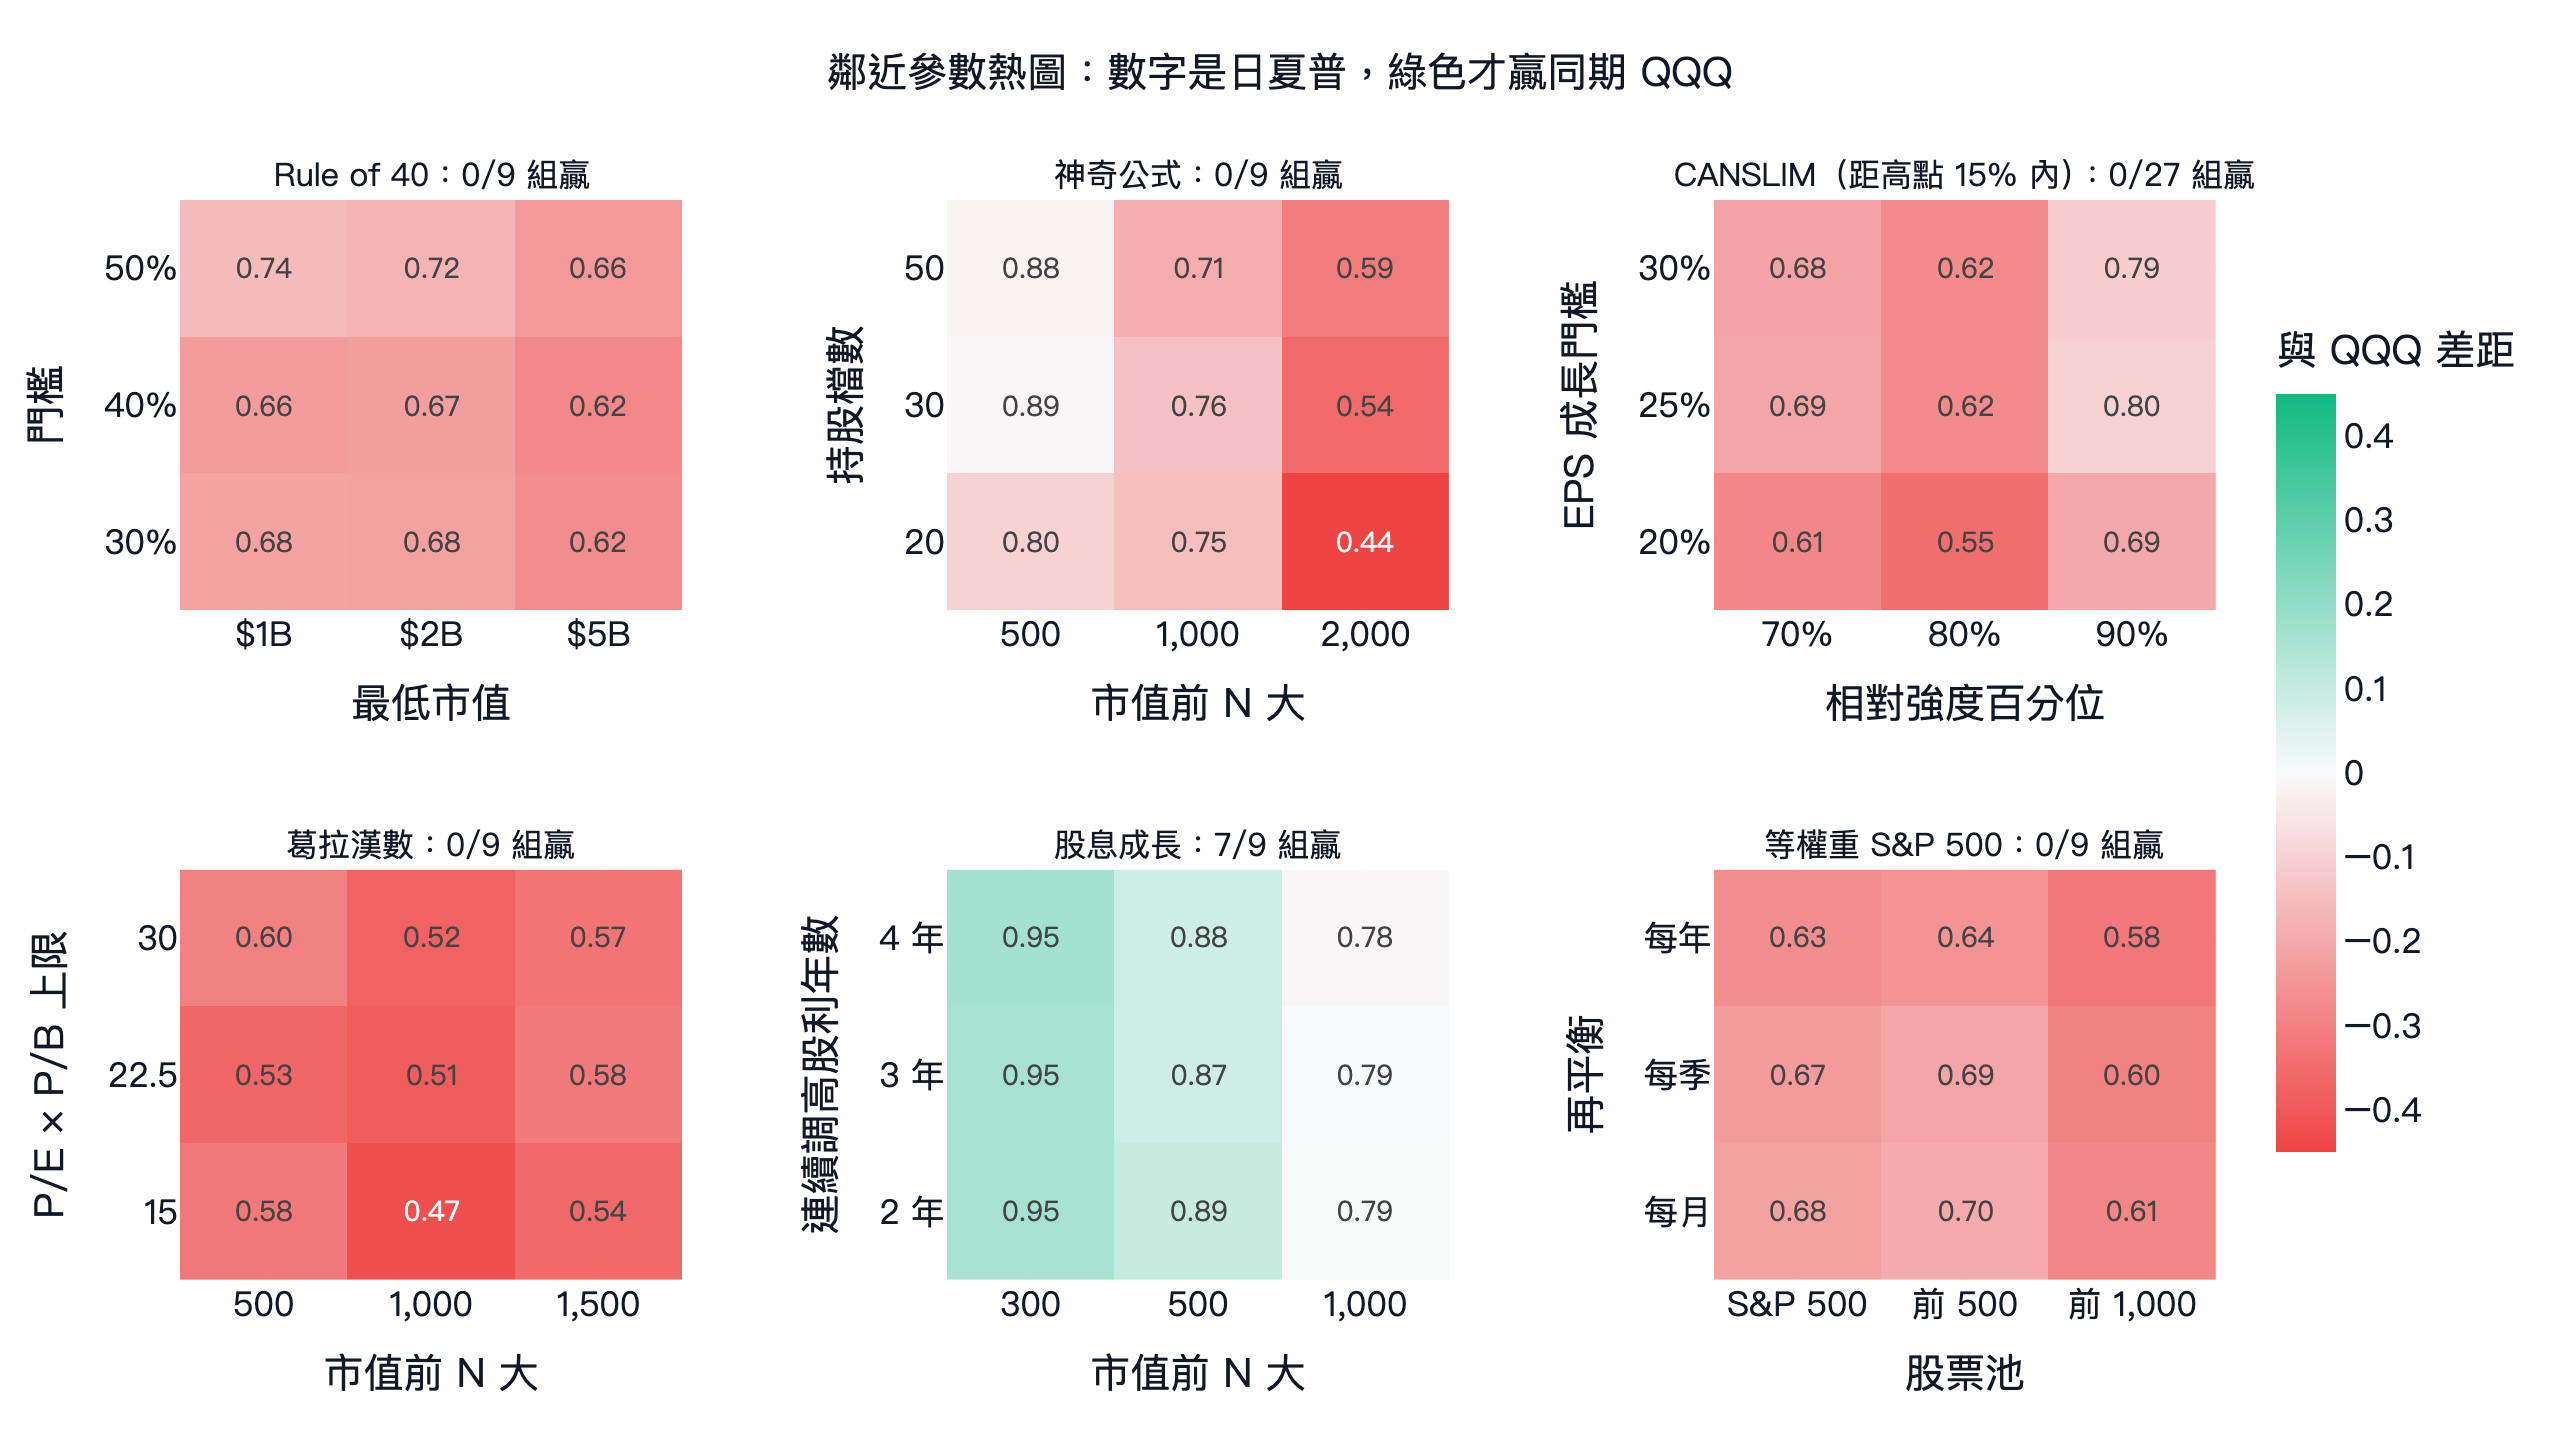
每一格是一組參數的日夏普,顏色是和同期 QQQ 的差距。五個面板全是紅色:Rule of 40、神奇公式、葛拉漢數、等權重 S&P 500 都是 0/9,CANSLIM 是 0/27(圖上是距高點 15% 內那 9 組,另外 18 組在 metrics.json)。最接近 QQQ 的單一參數是神奇公式在市值前 500 大裡持有 30 檔(0.89 對 0.90)與 50 檔(0.88);CANSLIM 最好的一組是把相對強度門檻提高到前 10%,0.80。
參數表裡看得出兩個規律。神奇公式的範圍越限縮在大公司越好:同樣持有 30 檔,前 500 大是 0.89,前 2,000 大只剩 0.54。Rule of 40 則是最嚴的 50% 門檻在每個市值下限都最好(20 億美元以上時,50% 是 0.72,40% 是 0.67)。兩者都沒有任何一組超過 QQQ。
結果三:多數方法比自己的股票池好
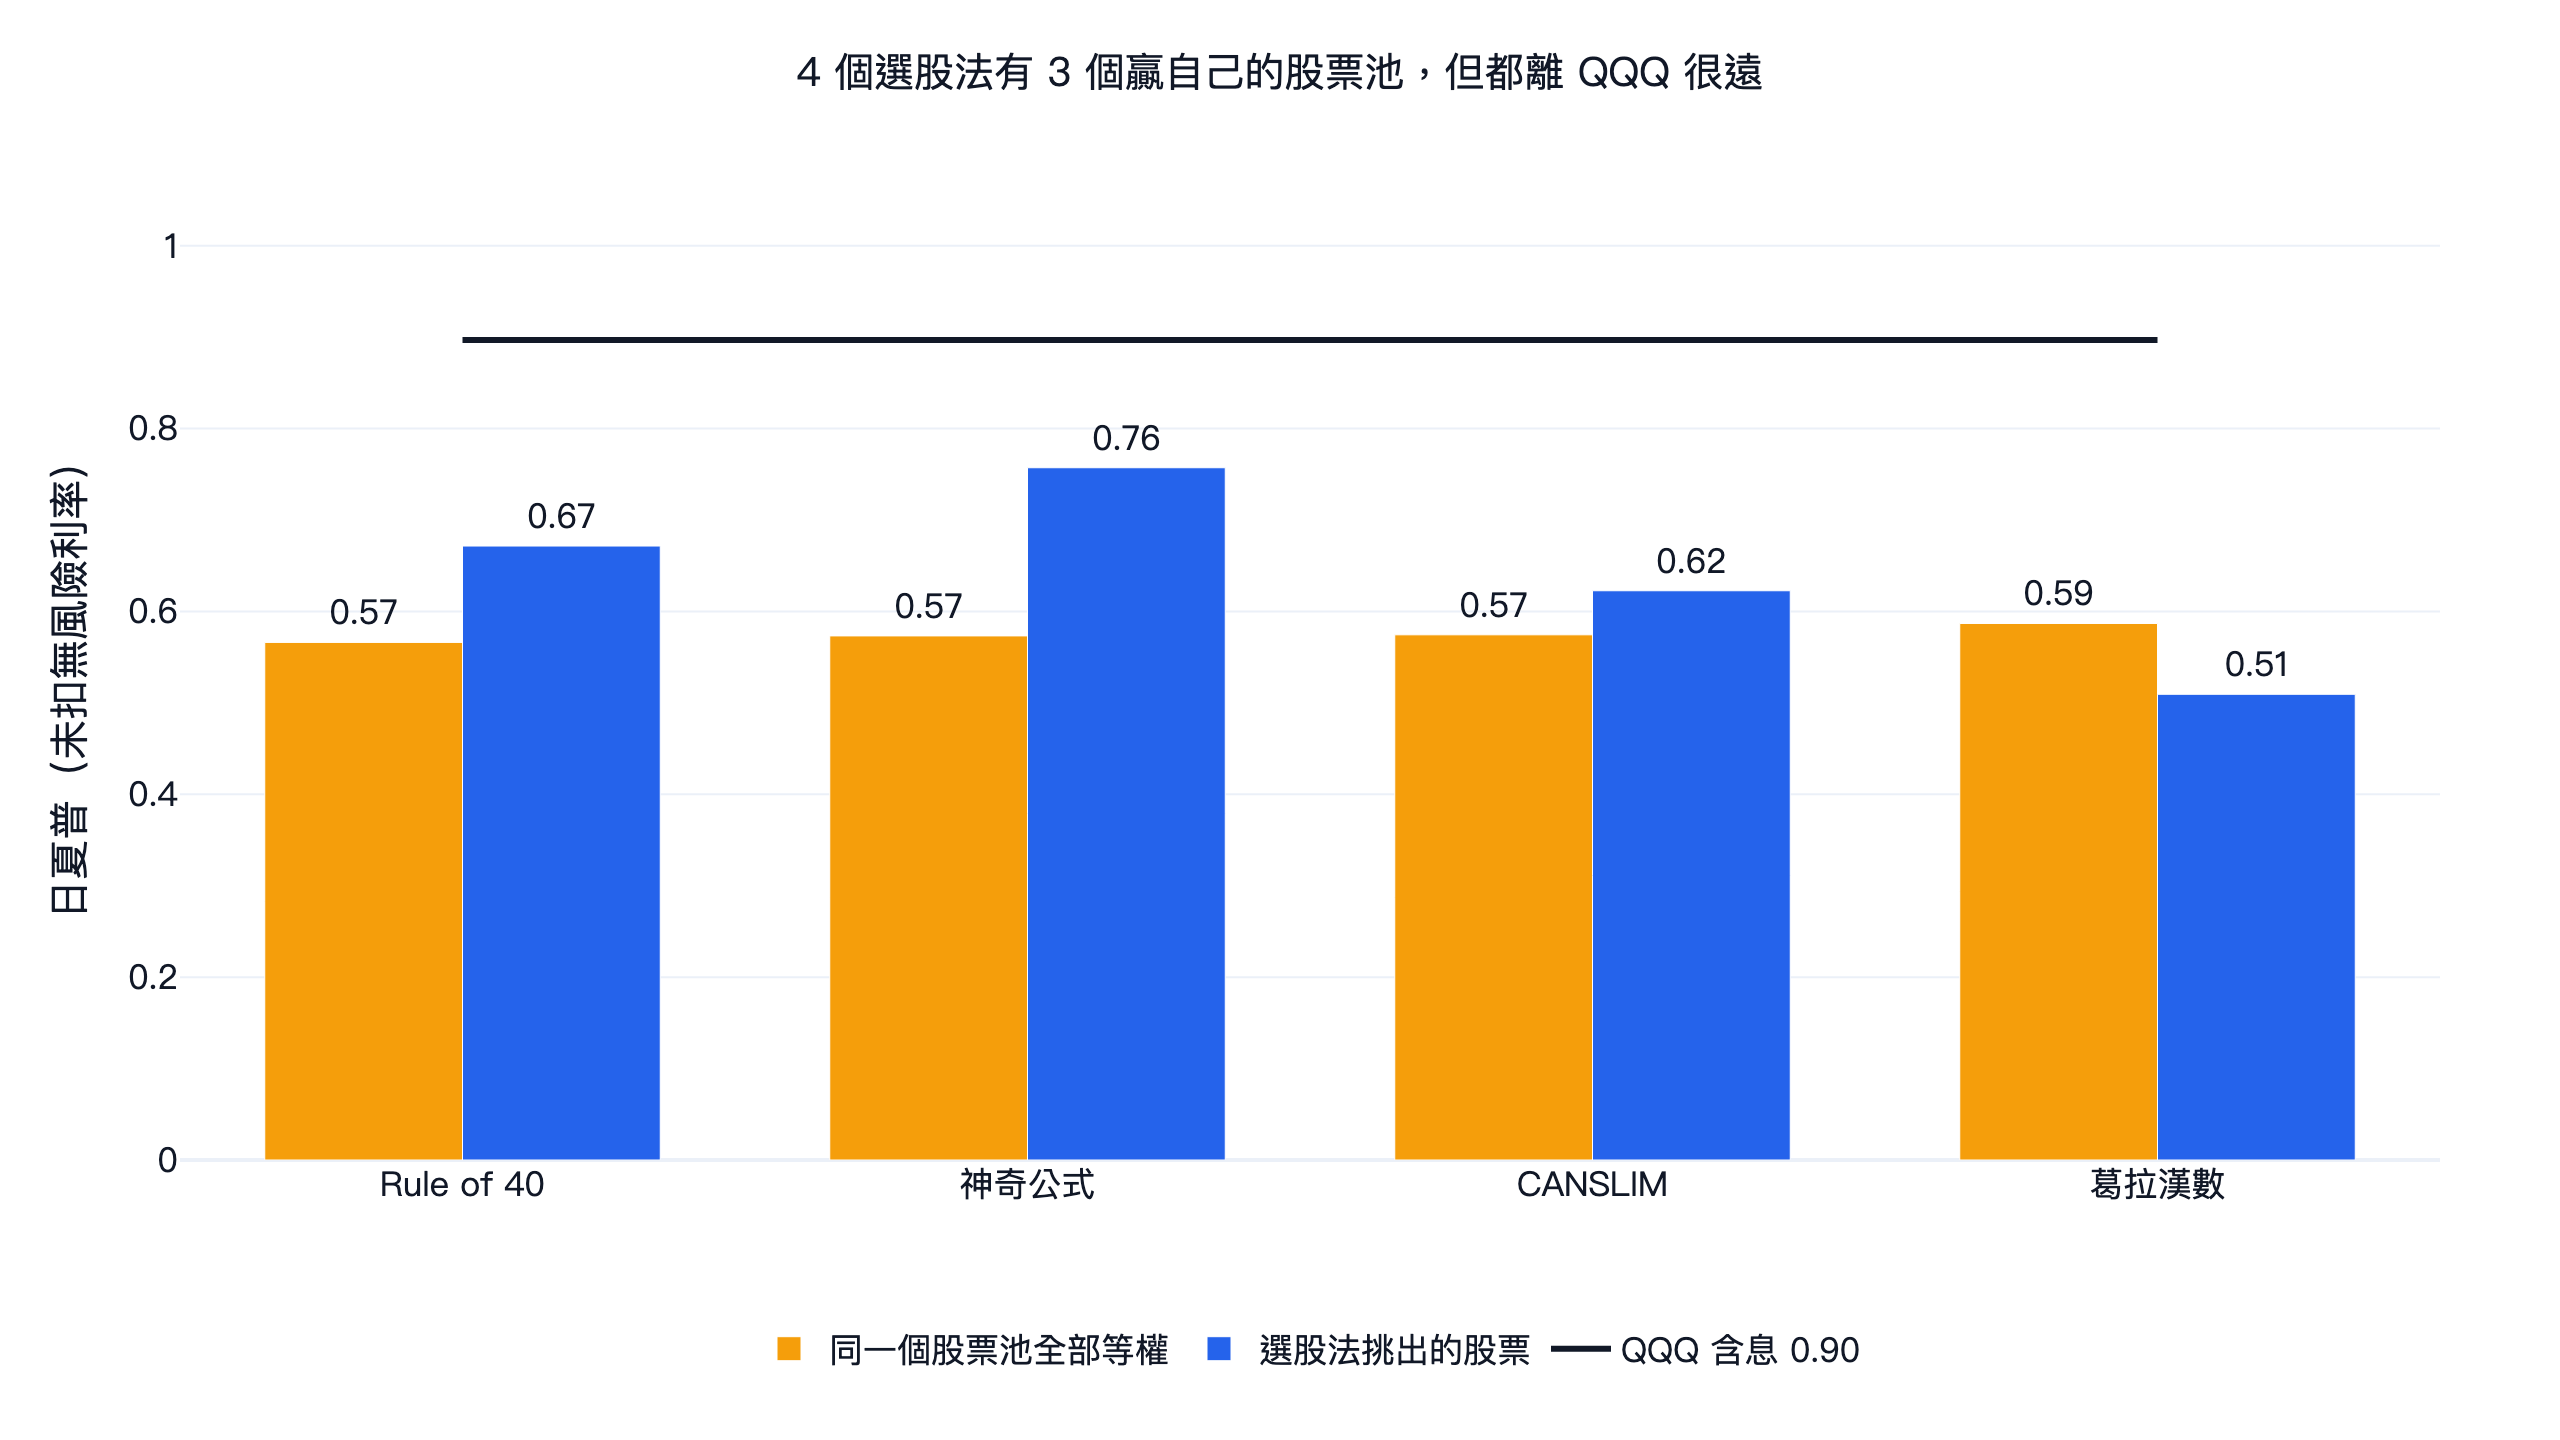
一個公平的問題是:選股法挑出來的股票,有沒有比它挑選的範圍好?全期回測、挑個股的四個方法裡,三個有。神奇公式 0.76,同一個範圍的 1,000 家公司全部等權只有 0.57;Rule of 40 是 0.67,所有 20 億美元以上的軟體公司是 0.57;CANSLIM 是 0.62,它的股票池是 0.57。葛拉漢數反過來,0.51 低於自己股票池的 0.59。它的組合偏重能源(佔 20%)與非必需消費(25%),2020 年崩盤時跌得最深:最大回撤 -56.6%,全年 -1.6%,是五個方法裡 2020 年最差的。
問題出在一般美股和 QQQ 的距離。等權重 S&P 500 這段期間的日夏普是 0.67,實際的等權 ETF RSP 也是 0.67(兩者每日報酬相關係數 0.997)。市值加權把大部分資金放在最大的科技股,這個差距比任何選股法多賺的部分都大。
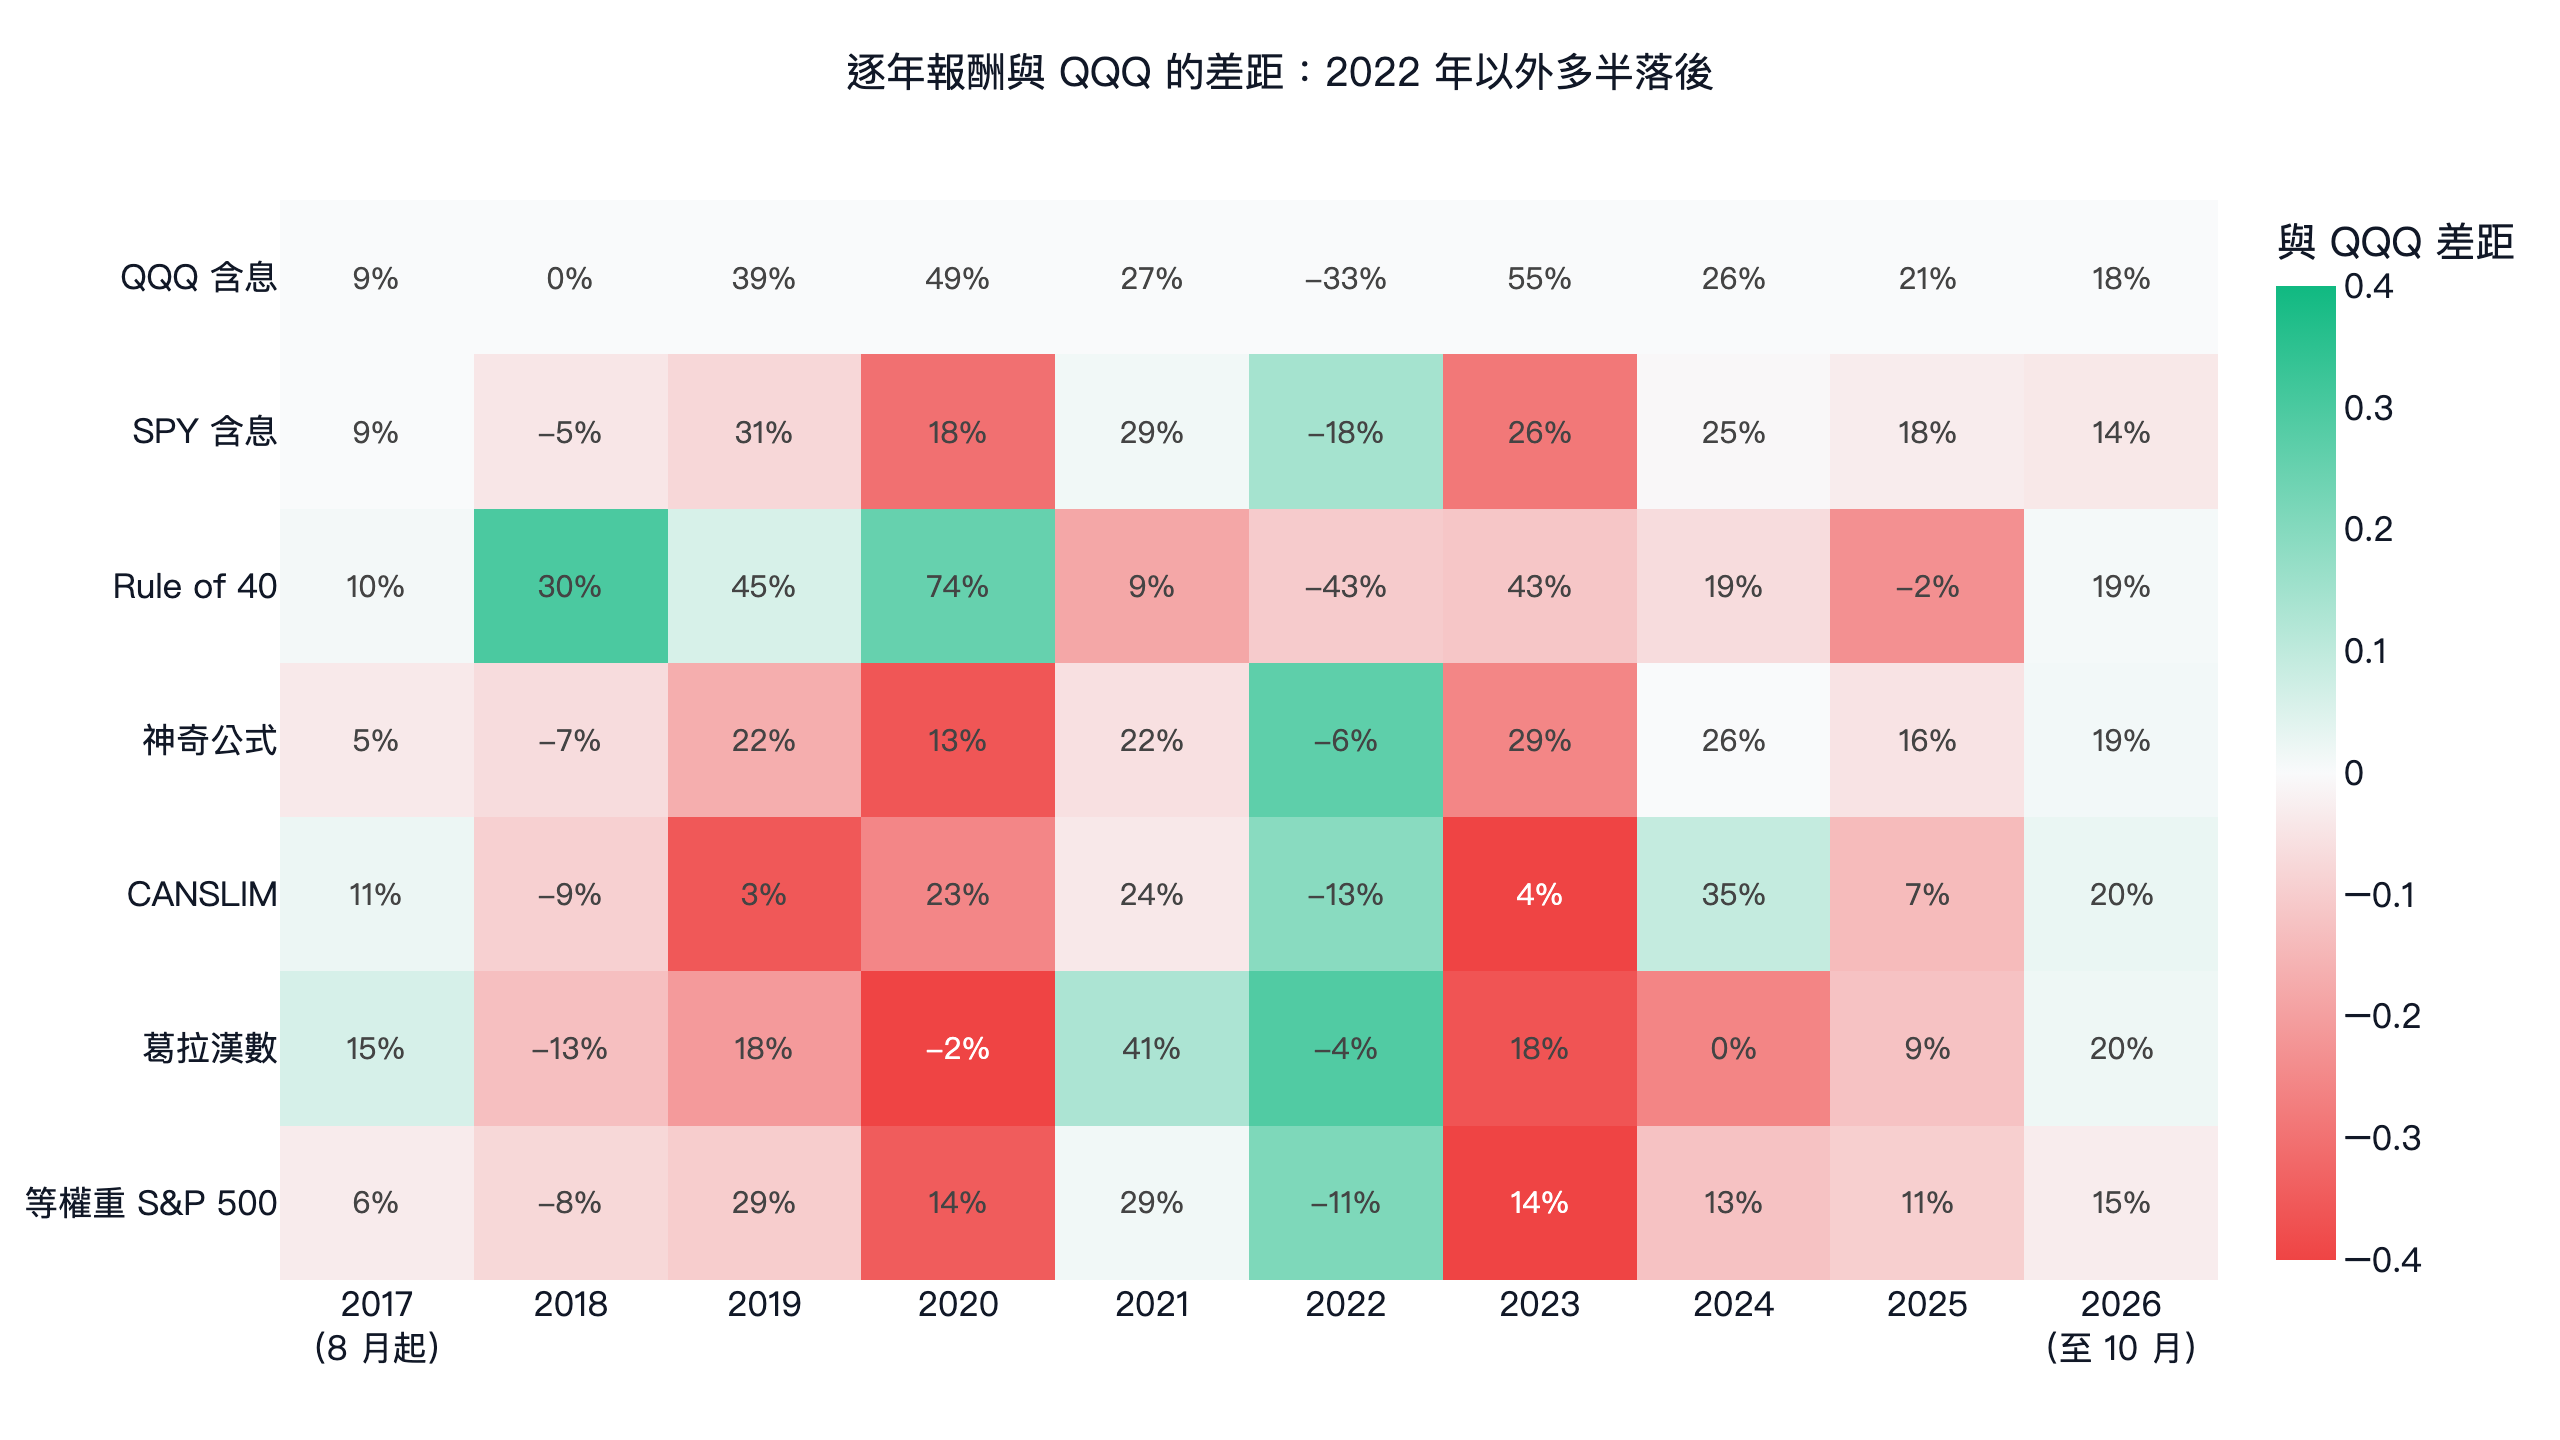
逐年報酬看得出差在哪裡。2022 年 QQQ 跌 32.6%,除了 Rule of 40 跌了 42.8%,其他方法都跌得比較少。可是 2020 與 2023 年 QQQ 漲了 48.6% 與 54.9%,神奇公式、CANSLIM、葛拉漢數、等權重 S&P 500 在這兩年的報酬只有 -1.6% 到 29.3%,2022 年那一次贏回來的補不了這個缺口。Rule of 40 剛好相反:2018 到 2020 年軟體股大漲時連年贏 QQQ,之後 2021 到 2025 年每個完整年度都輸,所以前段日夏普 0.87、後段只有 0.48。下面 1 美元成長的圖把這條路徑放在一起看:Rule of 40 的累積報酬從 2018 到 2022 年都領先 QQQ,2023 年起互有領先,2025 年 7 月之後一直落後,最後 1 美元變成 4.42 美元,QQQ 是 5.34、SPY 是 3.59;其他四個方法落在 2.41 到 3.46。
股息成長:三項驗證都過,但勝出來自起算點
FinLab 的配息資料從 2016 年 1 月開始,所以「連續 3 年調高股利」最早能在 2020 年初量到,「連續 4 年」要到 2021 年初。為了讓 9 組參數(連續 2 到 4 年調高股利、市值前 300、500、1,000 大)用同一段期間,回測從 2021-01-04 開始。這段期間原始參數平均持有約 242 檔、殖利率中位數 2.0%,三項驗證全過:日夏普 0.87 對 QQQ 的 0.79;9 組裡 7 組贏(輸的兩組都是前 1,000 大的範圍,同範圍連續 2 年那組也只贏 0.003);前後兩段都贏(0.60 對 0.48、1.22 對 1.16);每邊 0.1% 成本後還有 0.86。2022 年只跌 8.7%,同年 QQQ 跌 32.6%。
在把它當成策略之前,我們多問了兩個問題,兩個答案都是否定的。
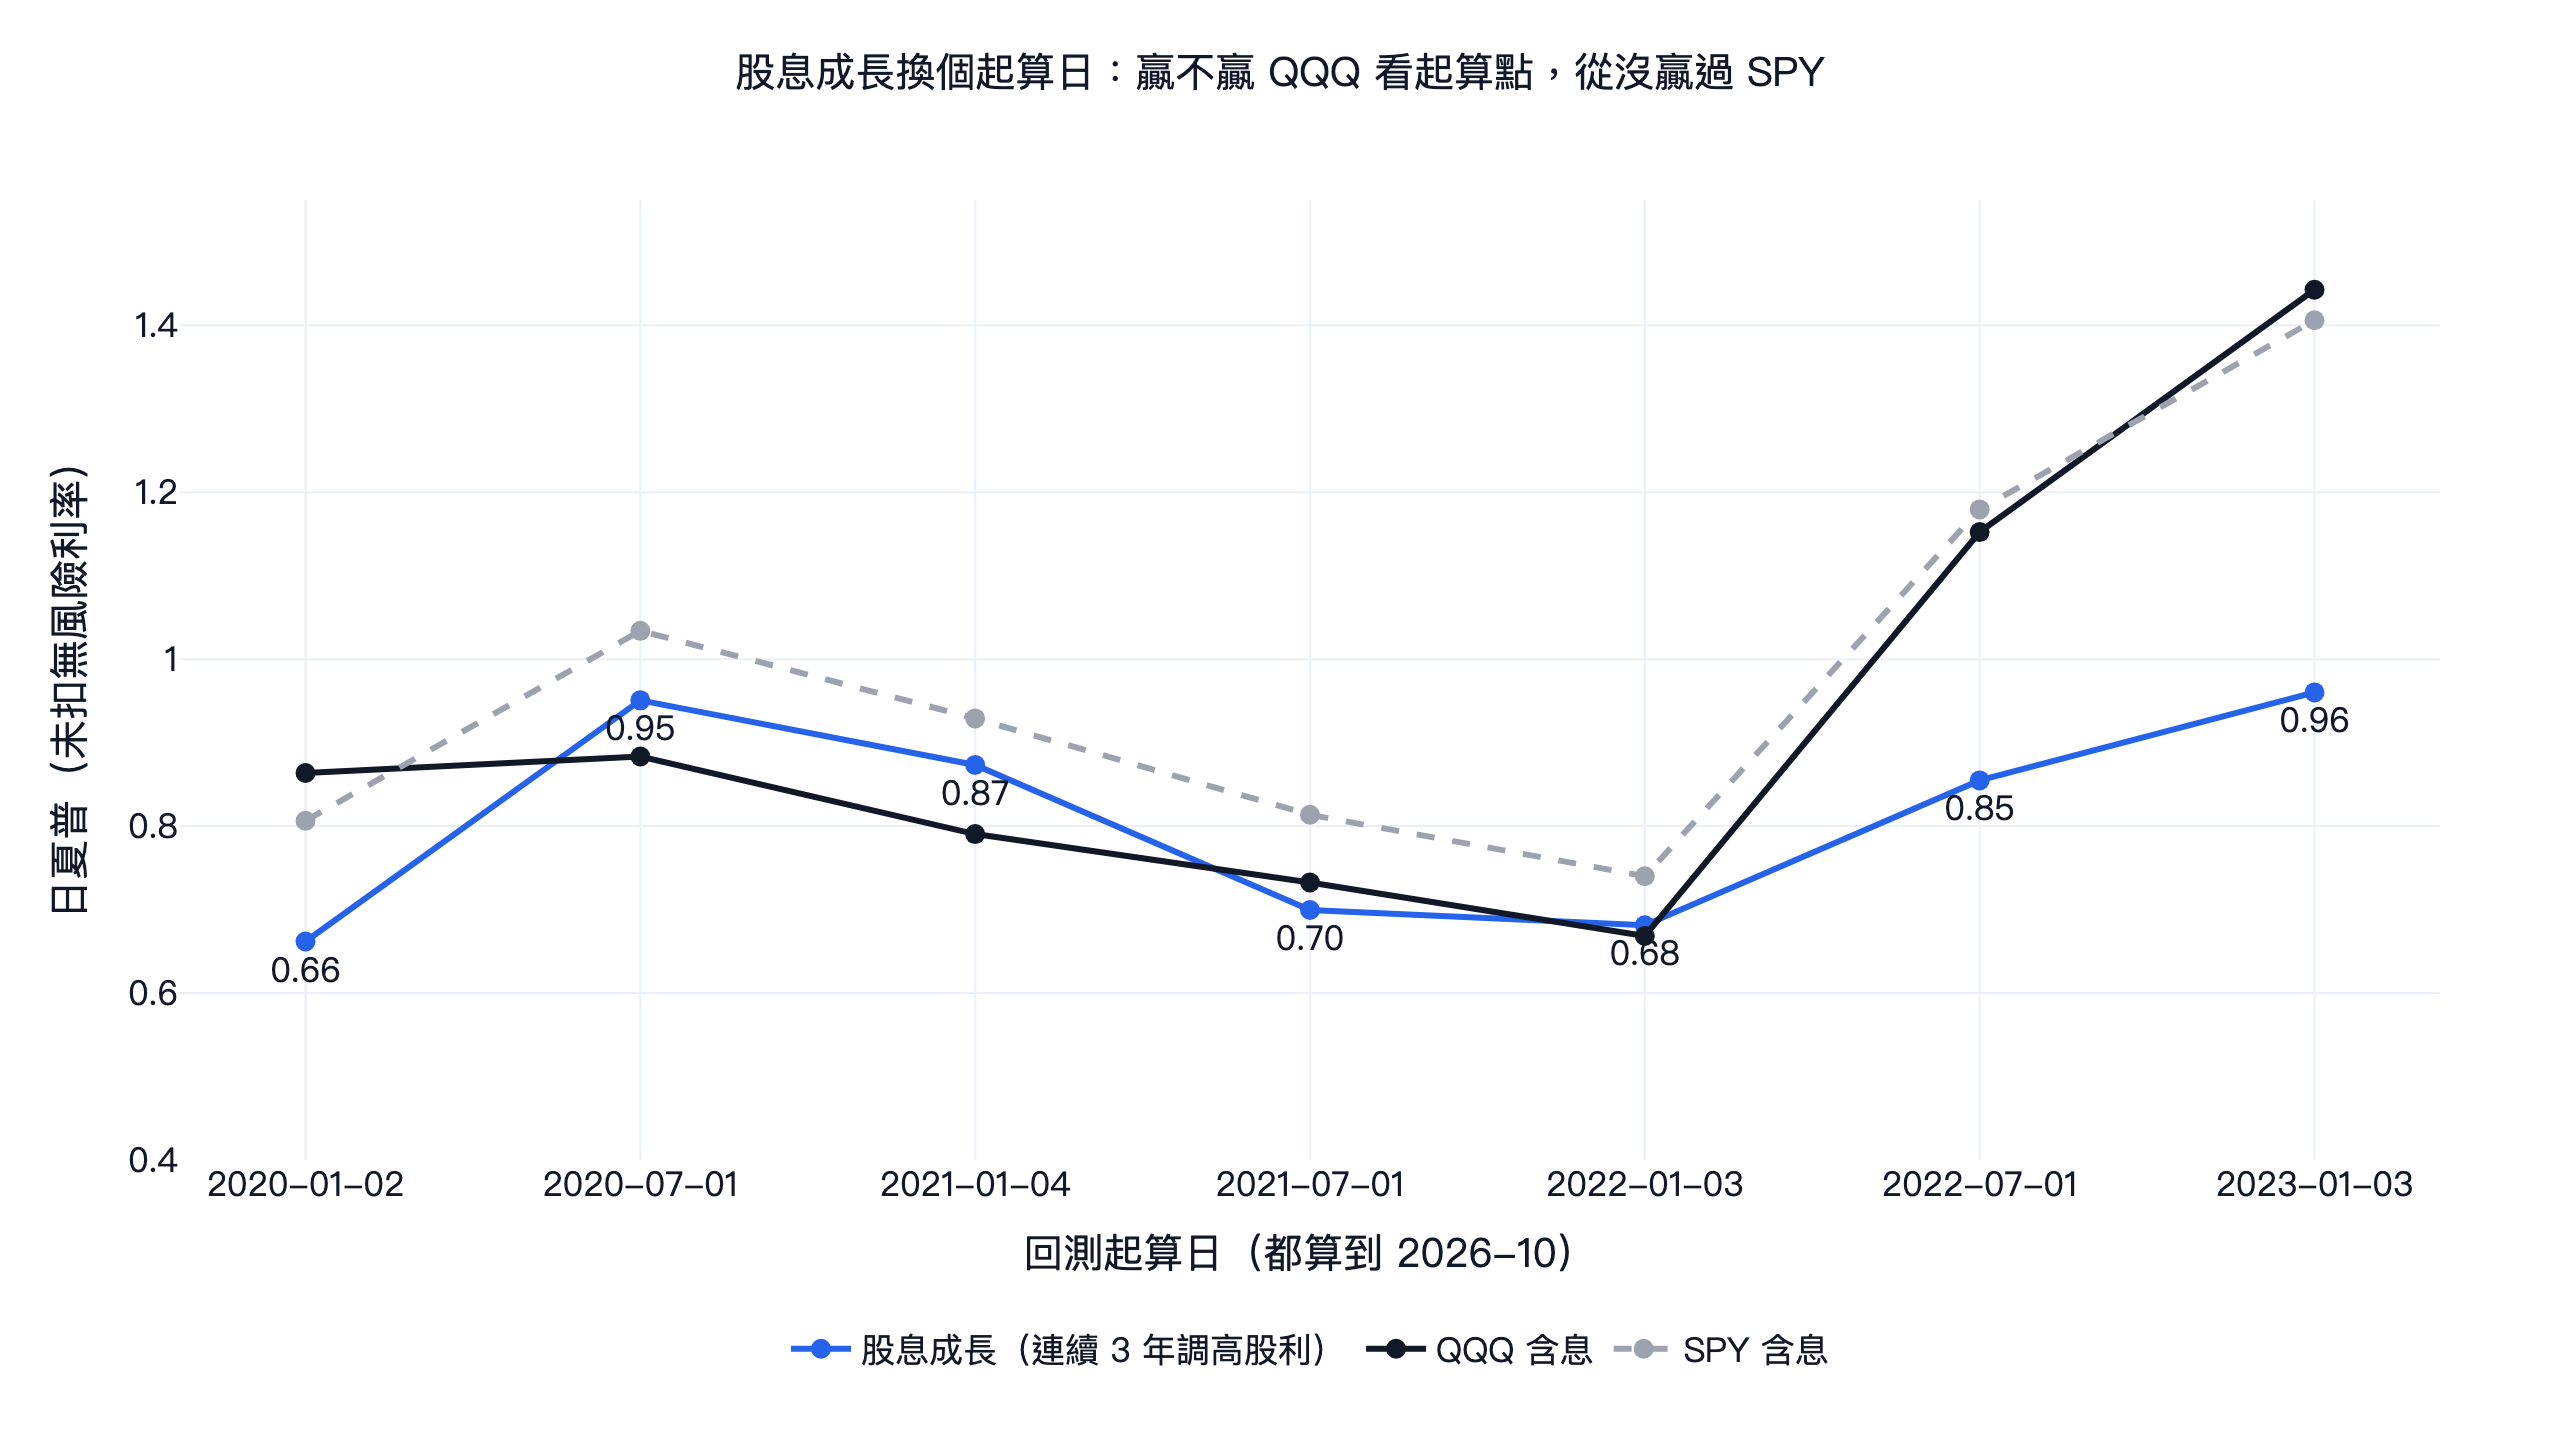
**換一個起算日,結果還在嗎?**同一條規則從 7 個起算日各跑一次,2020 年 1 月到 2023 年 1 月每半年一個。贏 QQQ 的只有三個起點(2020 年 7 月、2021 年 1 月,以及只贏 0.01 的 2022 年 1 月),另外四個都輸:從 2020 年 1 月起算是 0.66 對 0.86,從 2023 年 1 月起算是 0.96 對 1.44。從 2021 年起算,等於把 2022 年空頭放在一段短期間的前面,剛好是 QQQ 最難看的位置。SPY 在 7 個起算日全部高於股息成長選股;2021 到 2026 年我們看的 5 檔股息 ETF 裡也有 4 檔比較高:Vanguard 股息成長 ETF(VIG)0.90、Schwab 美國股息 ETF(SCHD)0.93、WisdomTree 美國品質股息成長 ETF(DGRW)0.98、iShares 核心股息成長 ETF(DGRO)1.00,只有 SPDR 標普高股息 ETF(SDY)是 0.77。拉長到 2017 到 2026 年,VIG、SCHD、DGRO 只有 0.80 到 0.83,都低於 QQQ 的 0.90。改用能更早開始測的較短紀錄也一樣輸:調高股利 1 年從 2018 年起算是 0.65 對 0.87,連續 2 年從 2019 年起算是 0.74 對 0.97。
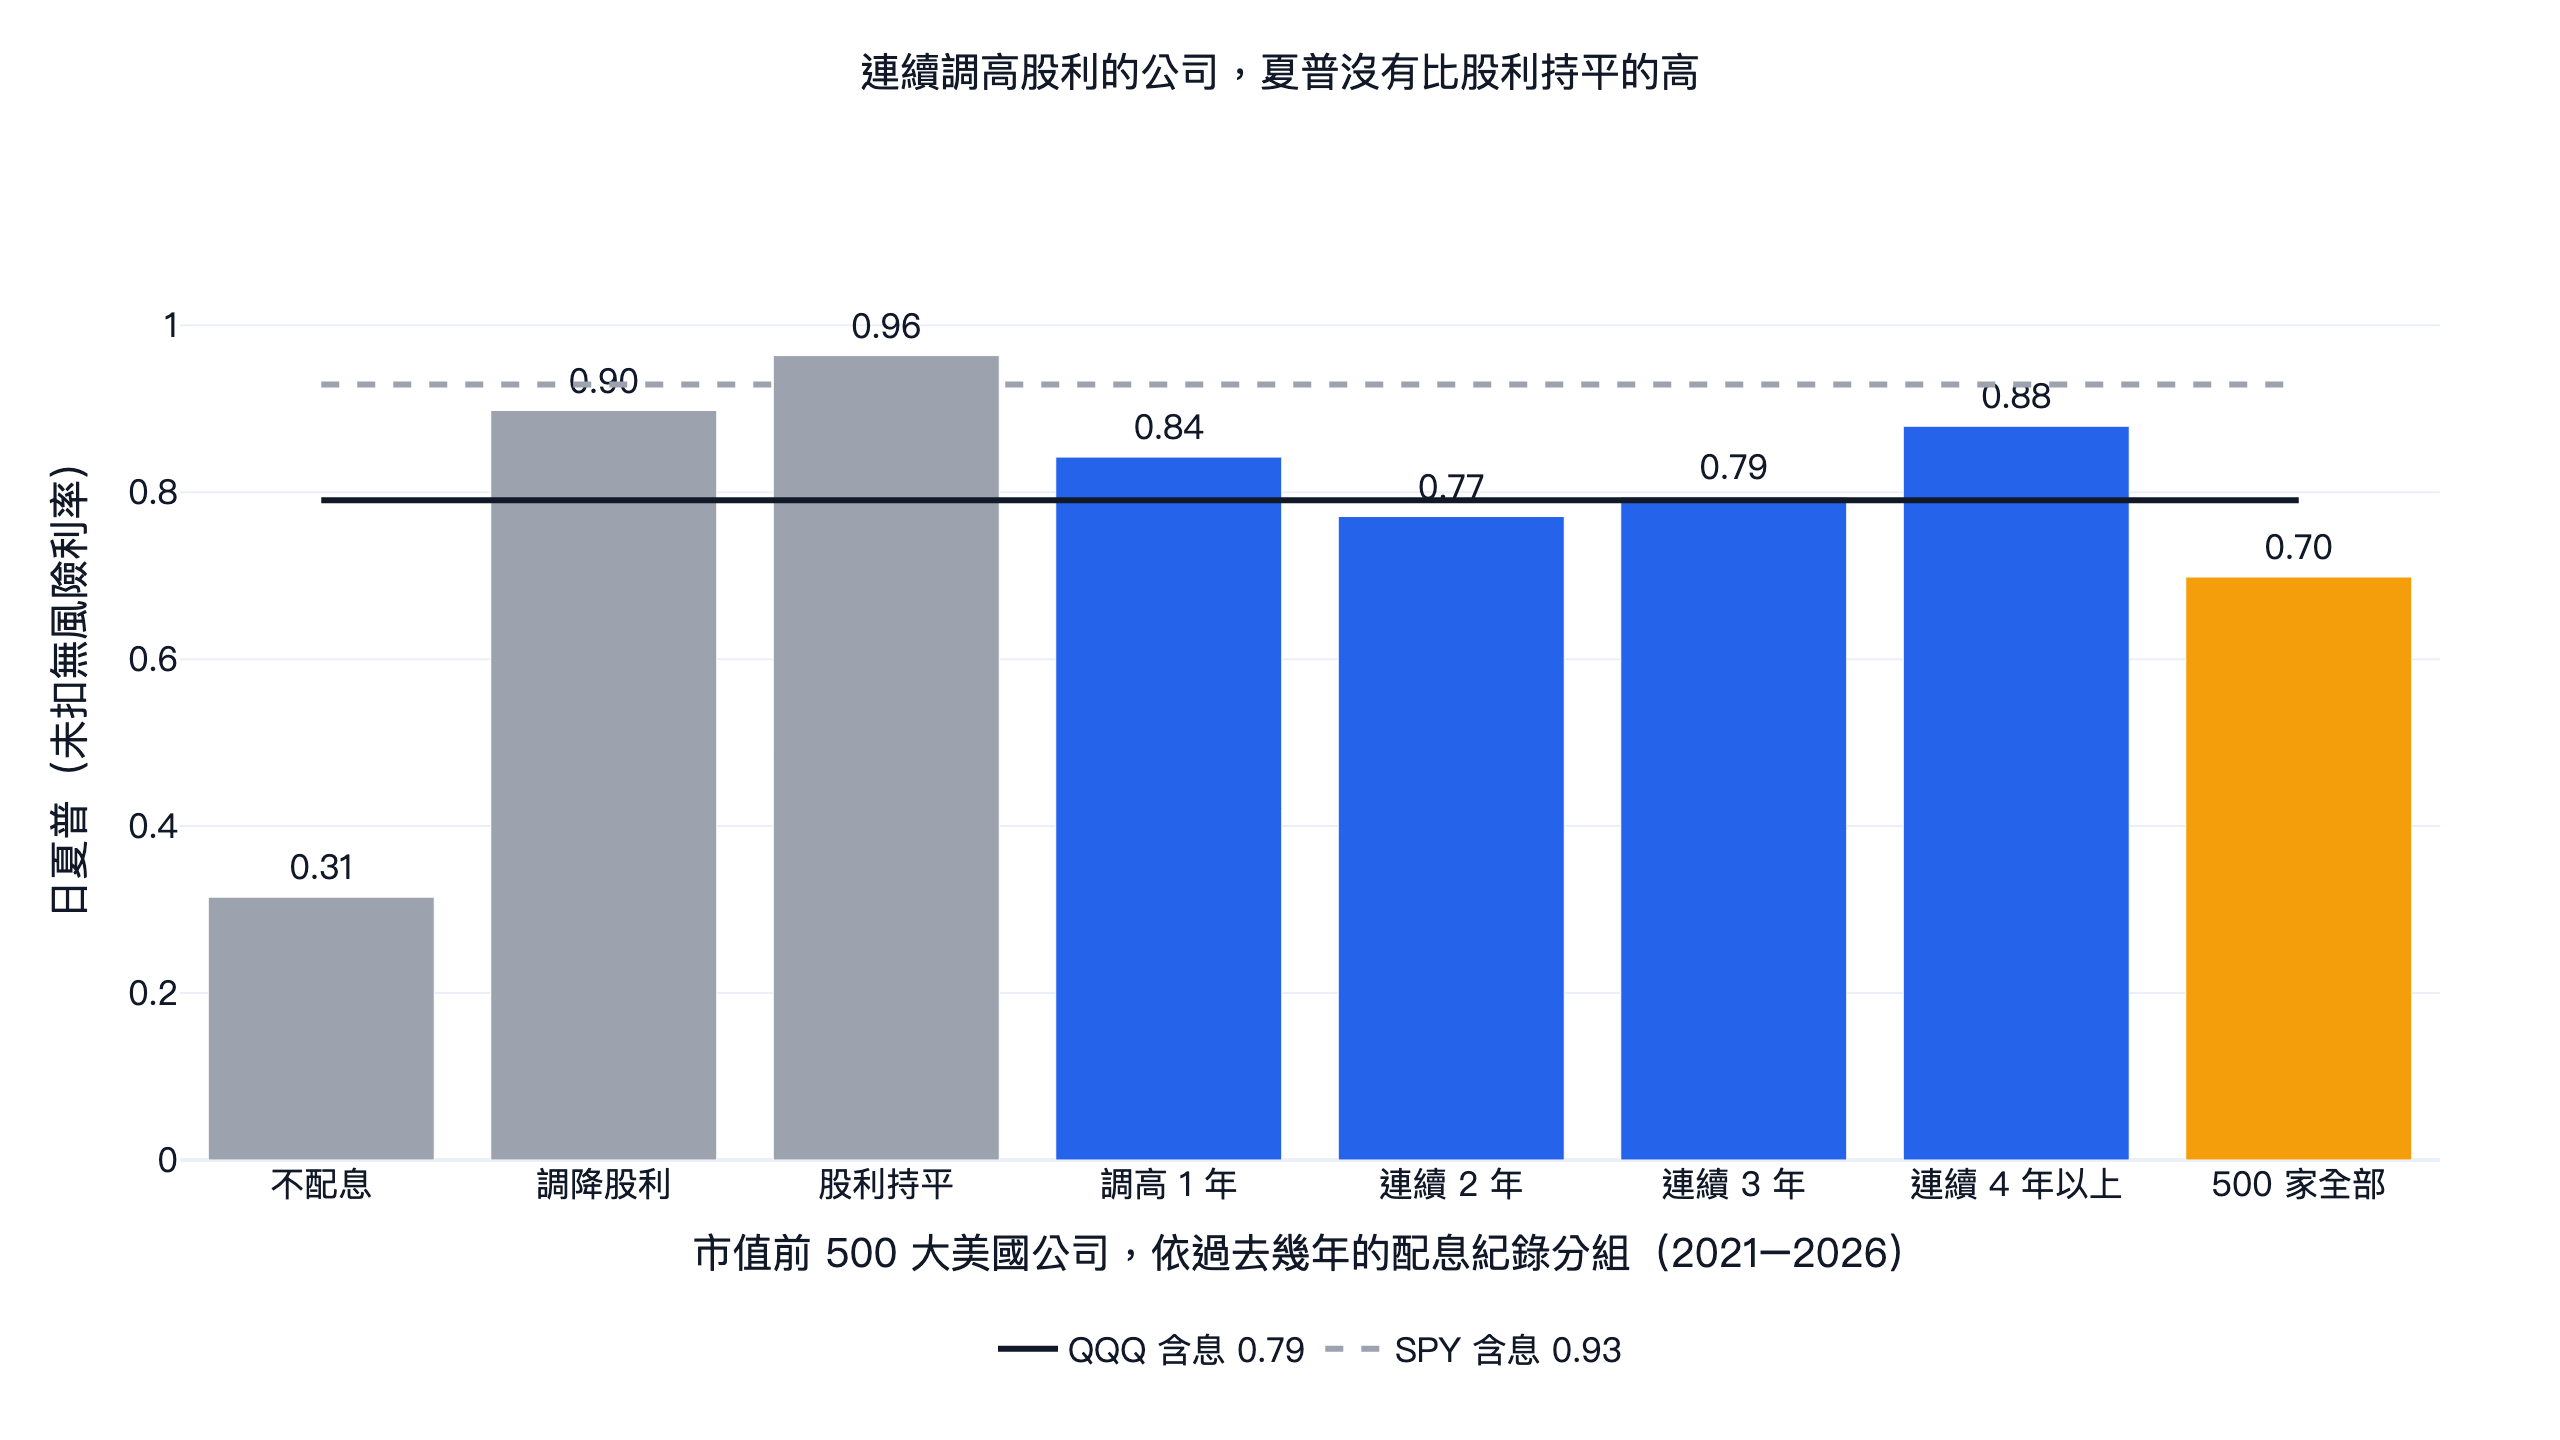
**真正有用的是「調高股利」嗎?**在同樣的 500 家公司裡,依配息紀錄分組,2021 到 2026 年各組等權持有。不配息的公司只有 0.31,把 500 家整體拉低到 0.70。有配息的每一組都比這個高,但調高股利的公司不是最好的:股利持平的公司 0.96、調降股利的 0.90,連續調高 1、2、3 年與 4 年以上的分別是 0.84、0.77、0.79、0.88。4 年以上這組佔了選股結果的大部分,分數也和選股本身差不多;其他幾組平均只有 22 到 35 檔。這段期間拉開差距的是有沒有配息,年年調高股利沒有再加分。
所以這條規則在資料允許的唯一一段期間過了三項驗證,但領先幅度取決於從哪天開始算,而 SPY 與多數股息 ETF 不用這個篩選,同期表現就更好。本文不把它算成成立的策略。
各方法的補充觀察
**Rule of 40:**這個方法等於押注軟體股持續受青睞。表現最好的是 2018 到 2020 年,最差的是 2022 年(-42.8%)與 2025 年(QQQ 漲 20.8% 時它是 -2.4%)。年周轉率約 0.85 倍(周轉率),成本影響很小(每邊 0.1% 後是 0.66)。
**神奇公式:**權重最大的是醫療保健(27%),其次是科技(19%)。改成每月換股(0.72)或每年換股(0.65)都沒有比每季(0.76)好。後段贏 QQQ(0.97 對 0.89),前段只有 0.57。
**CANSLIM:**組合有 18% 的週數完全空手,大多來自大盤條件(SPY 有 17% 的交易日在 200 日均線之下),最大回撤因此只有 -28.1%;拿掉大盤條件後回撤變成 -40.7%,日夏普 0.58。它一年周轉約 10 次,是 6 個方法裡最高的,所以每邊 0.1% 的成本就把日夏普從 0.62 壓到 0.52、年化報酬從 10.4% 降到 8.2%。加上歐尼爾的 8% 停損幾乎沒有差別(0.63)。
**葛拉漢數:**葛拉漢的防禦型條件還包括十年獲利穩定與二十年配息紀錄,財報從 2015 年開始無法檢查,所以本文只測估值條件。把上限收緊或放寬到 15、30,或把範圍改成前 500、前 1,500 大,日夏普都落在 0.47 到 0.60。
**等權重 S&P 500:**每月、每季、每年再平衡分別是 0.68、0.67、0.63。把官方成分股換成市值前 500 或前 1,000 大,結論也不變。
程式碼
Rule of 40 的核心只要幾個步驟:用近四季財報算分數,留下市值 20 億美元以上的軟體公司,再把每月組合和 QQQ 比較。
顯示程式碼
import finlab
from finlab import data
from finlab.backtest import sim

finlab.login()  # finlab 會自動引導登入
data.set_market("us")

# 1. 近四季營收與自由現金流(以 SEC 申報日對齊)
revenue = data.get("us_income_statement:revenue").rolling(4).sum()
free_cash_flow = data.get("us_cash_flow:free_cash_flow").rolling(4).sum()

# 2. Rule of 40 分數 = 營收年增率 + 自由現金流率
revenue_growth = revenue / revenue.shift(4) - 1
fcf_margin = free_cash_flow / revenue
rule_of_40 = revenue_growth + fcf_margin

# 3. 市值至少 20 億美元、股價高於 5 美元的軟體公司
profile = data.get("us_company_profile")
is_software = profile["industry"].isin(["Software - Application", "Software - Infrastructure"])
software = profile.loc[is_software & (profile["security_type"] == "common_stock"), "stock_id"]
large = (data.get("etl:us_market_value") >= 2e9) & (data.get("us_price:close") > 5)

# 4. 分數 40% 以上的軟體股全部持有,等權,每月換股
position = (rule_of_40 >= 0.40) & large
position = position[position.columns.intersection(software)]
report = sim(position.loc["2017-08-01":], resample="M", upload=False)

# 5. 和同一段日子的 QQQ 含息比較日夏普
equity = report.creturn
qqq = data.get("us_fund_price:adj_close")["QQQ"].reindex(equity.index).ffill()
for name, curve in [("Rule of 40", equity), ("QQQ", qqq)]:
    daily = curve.pct_change().dropna()
    print(name, round(daily.mean() / daily.std() * 252 ** 0.5, 2))
資料到 2026-10-27 時,這段會印出 0.64 與 0.89。它的淨值從第一次月底換股(2017-09-01)才開始算,所以 QQQ 在這裡是 0.89、表格裡是 0.90。完整的 research.py 從 2017-08-01 起算,另外加上 500 萬美元成交金額門檻、單日 ±50% 剔除與同公司只留一種股份,Rule of 40 就是表格裡的 0.67;其他五個方法也都在裡面,加上 --grid 與 --extras 可以重現本文所有熱圖、前後段、成本與股息測試。
用 AI 跑這份研究
上面的程式不用自己寫。在 Claude Code、Codex 或 Gemini CLI 安裝 FinLab skill 只要一行:
顯示程式碼
npx skills add https://github.com/koreal6803/finlab-ai --skill finlab接著用中文提問,例如「用市值前 500 大的美國公司跑葛林布雷神奇公式,和 QQQ 比較」或「葛拉漢數選股把金融股加回來,再看前後兩段」。各工具的安裝步驟在 AI 助理設定頁,AI 輔助安裝流程會連上你的 FinLab 帳號,同樣的研究也可以直接在瀏覽器的 FinLab Studio 執行。
回測方法與限制
| 項目 | 做法 |
|---|---|
| 回測期間 | 五個方法是 2017-08-01 到 2026-10-27,第一個有一年財報與股價的月份。股息成長是 2021-01-04 到 2026-10-27,第一天量得到連續 4 年調高股利的紀錄。 |
| 股票池 | FinLab 美股公司資料中的普通股,包含後來下市的公司;同公司只留一種股份;不含 ADR、ETF 與基金。股價高於 5 美元、近 60 日平均成交金額高於 500 萬美元、過去一年沒有單日 ±50% 的走勢。等權重 S&P 500 只用官方成分股,不另加門檻。神奇公式、葛拉漢數與股息成長只用總部在美國的公司,讓財報與股價使用同一種貨幣。 |
| 前視偏差 | 財報以 SEC 申報日為準納入;市值、S&P 500 成分股與配息都是當時的資料。產業、類股與證券類型標記來自目前的公司資料,這對排除類股與 Rule of 40 的軟體名單是小幅的前視;公司資料每天更新,之後重跑 research.py,日夏普可能差 0.01 到 0.02。 |
| 權重 | 等權,沒有另設單檔上限。Rule of 40、葛拉漢數與股息成長持有所有符合條件的股票,檔數會變動;神奇公式固定 30 檔;CANSLIM 持有所有符合條件的股票,SPY 跌破 200 日均線時空手。 |
| 換股頻率 | 每月(Rule of 40、葛拉漢數、股息成長)、每季(神奇公式、等權重)、每週(CANSLIM),隔天收盤價成交。 |
| 交易成本 | finlab USMarket 預設:手續費 0、交易稅 0。原始參數另以每邊 0.1% 成本重跑。未模擬滑價。 |
| 周轉率 | 單邊、每年:Rule of 40 0.85、股息成長 1.1、神奇公式 1.2、葛拉漢數 2.5、CANSLIM 約 10。 |
| 基準 | QQQ 含息買進持有、不計成本;SPY 與 RSP 作為參考。日夏普不扣無風險利率。 |
| 樣本 | 全部是約九年的全段樣本內結果(股息成長不到六年)。前後兩段只是穩定度檢查,本文未做樣本外驗證,也未估算策略容量。 |
這個結果代表什麼、不代表什麼
它代表的是:2017 到 2026 年,把這 6 個方法當成只做多的美股組合,在我們試過的每一組鄰近參數下,風險調整後都不如持有 QQQ;唯一例外是股息成長在一段很短的期間贏了,而那段期間 SPY 也贏。它不代表這些方法沒用。葛林布雷與歐尼爾的成績來自大盤還沒由少數市值上兆美元科技股主導的年代,而且多數方法確實挑到比自己股票池好的股票。這也和整體研究一致:McLean & Pontiff (2016) 發現 97 個學術論文發表過的選股訊號,發表之後報酬少了 58%。
對想拿真錢跑這些方法的人,實際的解讀範圍比較窄:面對 QQQ 這麼集中的指數,方法有名氣不夠,某一段期間表現好也不夠。站上三項驗證都過的美股策略,例如美股動能策略與品質價值策略,是用個股訊號決定什麼時候持有槓桿 Nasdaq ETF,選出的個股本身不直接買進,也因此多了槓桿風險。學術版的價值與品質因子在同一份資料上的結果,可以看美股因子投資入門;台股讀者如果想看本益比、股價淨值比在台股的表現,可以看 PE、PB、PEG 台股回測。
常見問題 FAQ
神奇公式在美股還有效嗎?
以 2017 到 2026 年對 QQQ 來看沒有。市值前 1,000 大公司持有 30 檔,日夏普 0.76 對 0.90,9 組鄰近參數沒有一組贏;最接近的是前 500 大持有 30 檔,0.89。它倒是贏了自己股票池全部等權的 0.57。
Rule of 40 能預測股價嗎?
在市值 20 億美元以上的軟體公司裡,符合 Rule of 40 的股票日夏普 0.67,全部軟體公司是 0.57,所以有一點幫助。但它沒贏 QQQ,而且 2022 年跌了 42.8%。
CANSLIM 選股法回測結果如何?
當成機械式選股、少了歐尼爾的線型判斷與法人持股資料時,結果是 0.62 對 0.90,27 組參數沒有一組贏 QQQ。它的大盤條件讓最大回撤只有 -28.1%,是全期回測的五個方法裡最低的,也低於 QQQ 的 -35.1%。
葛拉漢數怎麼算?
√(22.5 × 每股盈餘 × 每股淨值)。股價低於葛拉漢數,等同本益比乘股價淨值比低於 22.5,也就是葛拉漢說的 15 倍盈餘乘 1.5 倍淨值。持有所有低於這條線的美國大型公司,日夏普 0.51,是 6 個方法裡最低的。
美股股息成長股會贏大盤嗎?
2021 到 2026 年,連續 3 年調高股利的選股贏了 QQQ(0.87 對 0.79),但沒贏 SPY(0.93),而且 7 個起算日裡有 4 個輸 QQQ。這段期間股利持平的公司反而比調高股利的公司好。台股高股息 ETF 的類似問題,可以看 0056、00878、00919 實測。
S&P 500 等權重比市值加權好嗎?
2017 到 2026 年不是。等權重 S&P 500 日夏普 0.67、年化 11.4%,SPY 是 0.84 與 14.8%;它和等權 ETF RSP 的走勢幾乎一模一樣。
為什麼用 QQQ 當基準,不用 S&P 500?
QQQ 是 FinLab 所有美股策略共用的基準,站上的結果才能互相比較。總表與主要圖表都附了 SPY,6 個方法在各自的回測期間全部輸 SPY。
可以自己重跑嗎?
可以。透過 AI 輔助安裝流程裝好 FinLab skill,下載下面的 research.py,執行 python research.py --grid --extras。
延伸閱讀
- 選股方法完整指南:基本面、技術面、籌碼面選股的做法與工具總覽。
- 美股 10 個學術因子回測:價值、獲利能力、低波動等論文因子,同一套三項驗證,同樣全輸 QQQ。
- 美股日曆效應回測:聖誕行情、五窮六絕等擇時規則對 QQQ 的結果。
- 美股回測教學:從安裝到第一個美股回測的完整流程。
下載資源
| 檔案 | 內容 |
|---|---|
| research.py | 完整研究:6 個方法、鄰近參數、前後兩段、成本重跑與股息測試 |
| data.csv | 6 個方法原始參數,加上 QQQ、SPY、RSP 的每日淨值 |
| metrics.json | 本文引用的全部統計,包含 72 組參數的結果 |
**投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。**本文所有回測均為全段樣本內結果;前後兩段只是穩定度檢查,未經樣本外驗證。
最後更新:2026-10|回測區間:2017-08~2026-10(股息成長 2021-01~2026-10)|基準:QQQ 含息|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始