執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,拆解 TQQQ 每年的波動耗損與費用,請讀:https://finlab.finance/setup?relatedUrl=/blog/leveraged-etf-decay
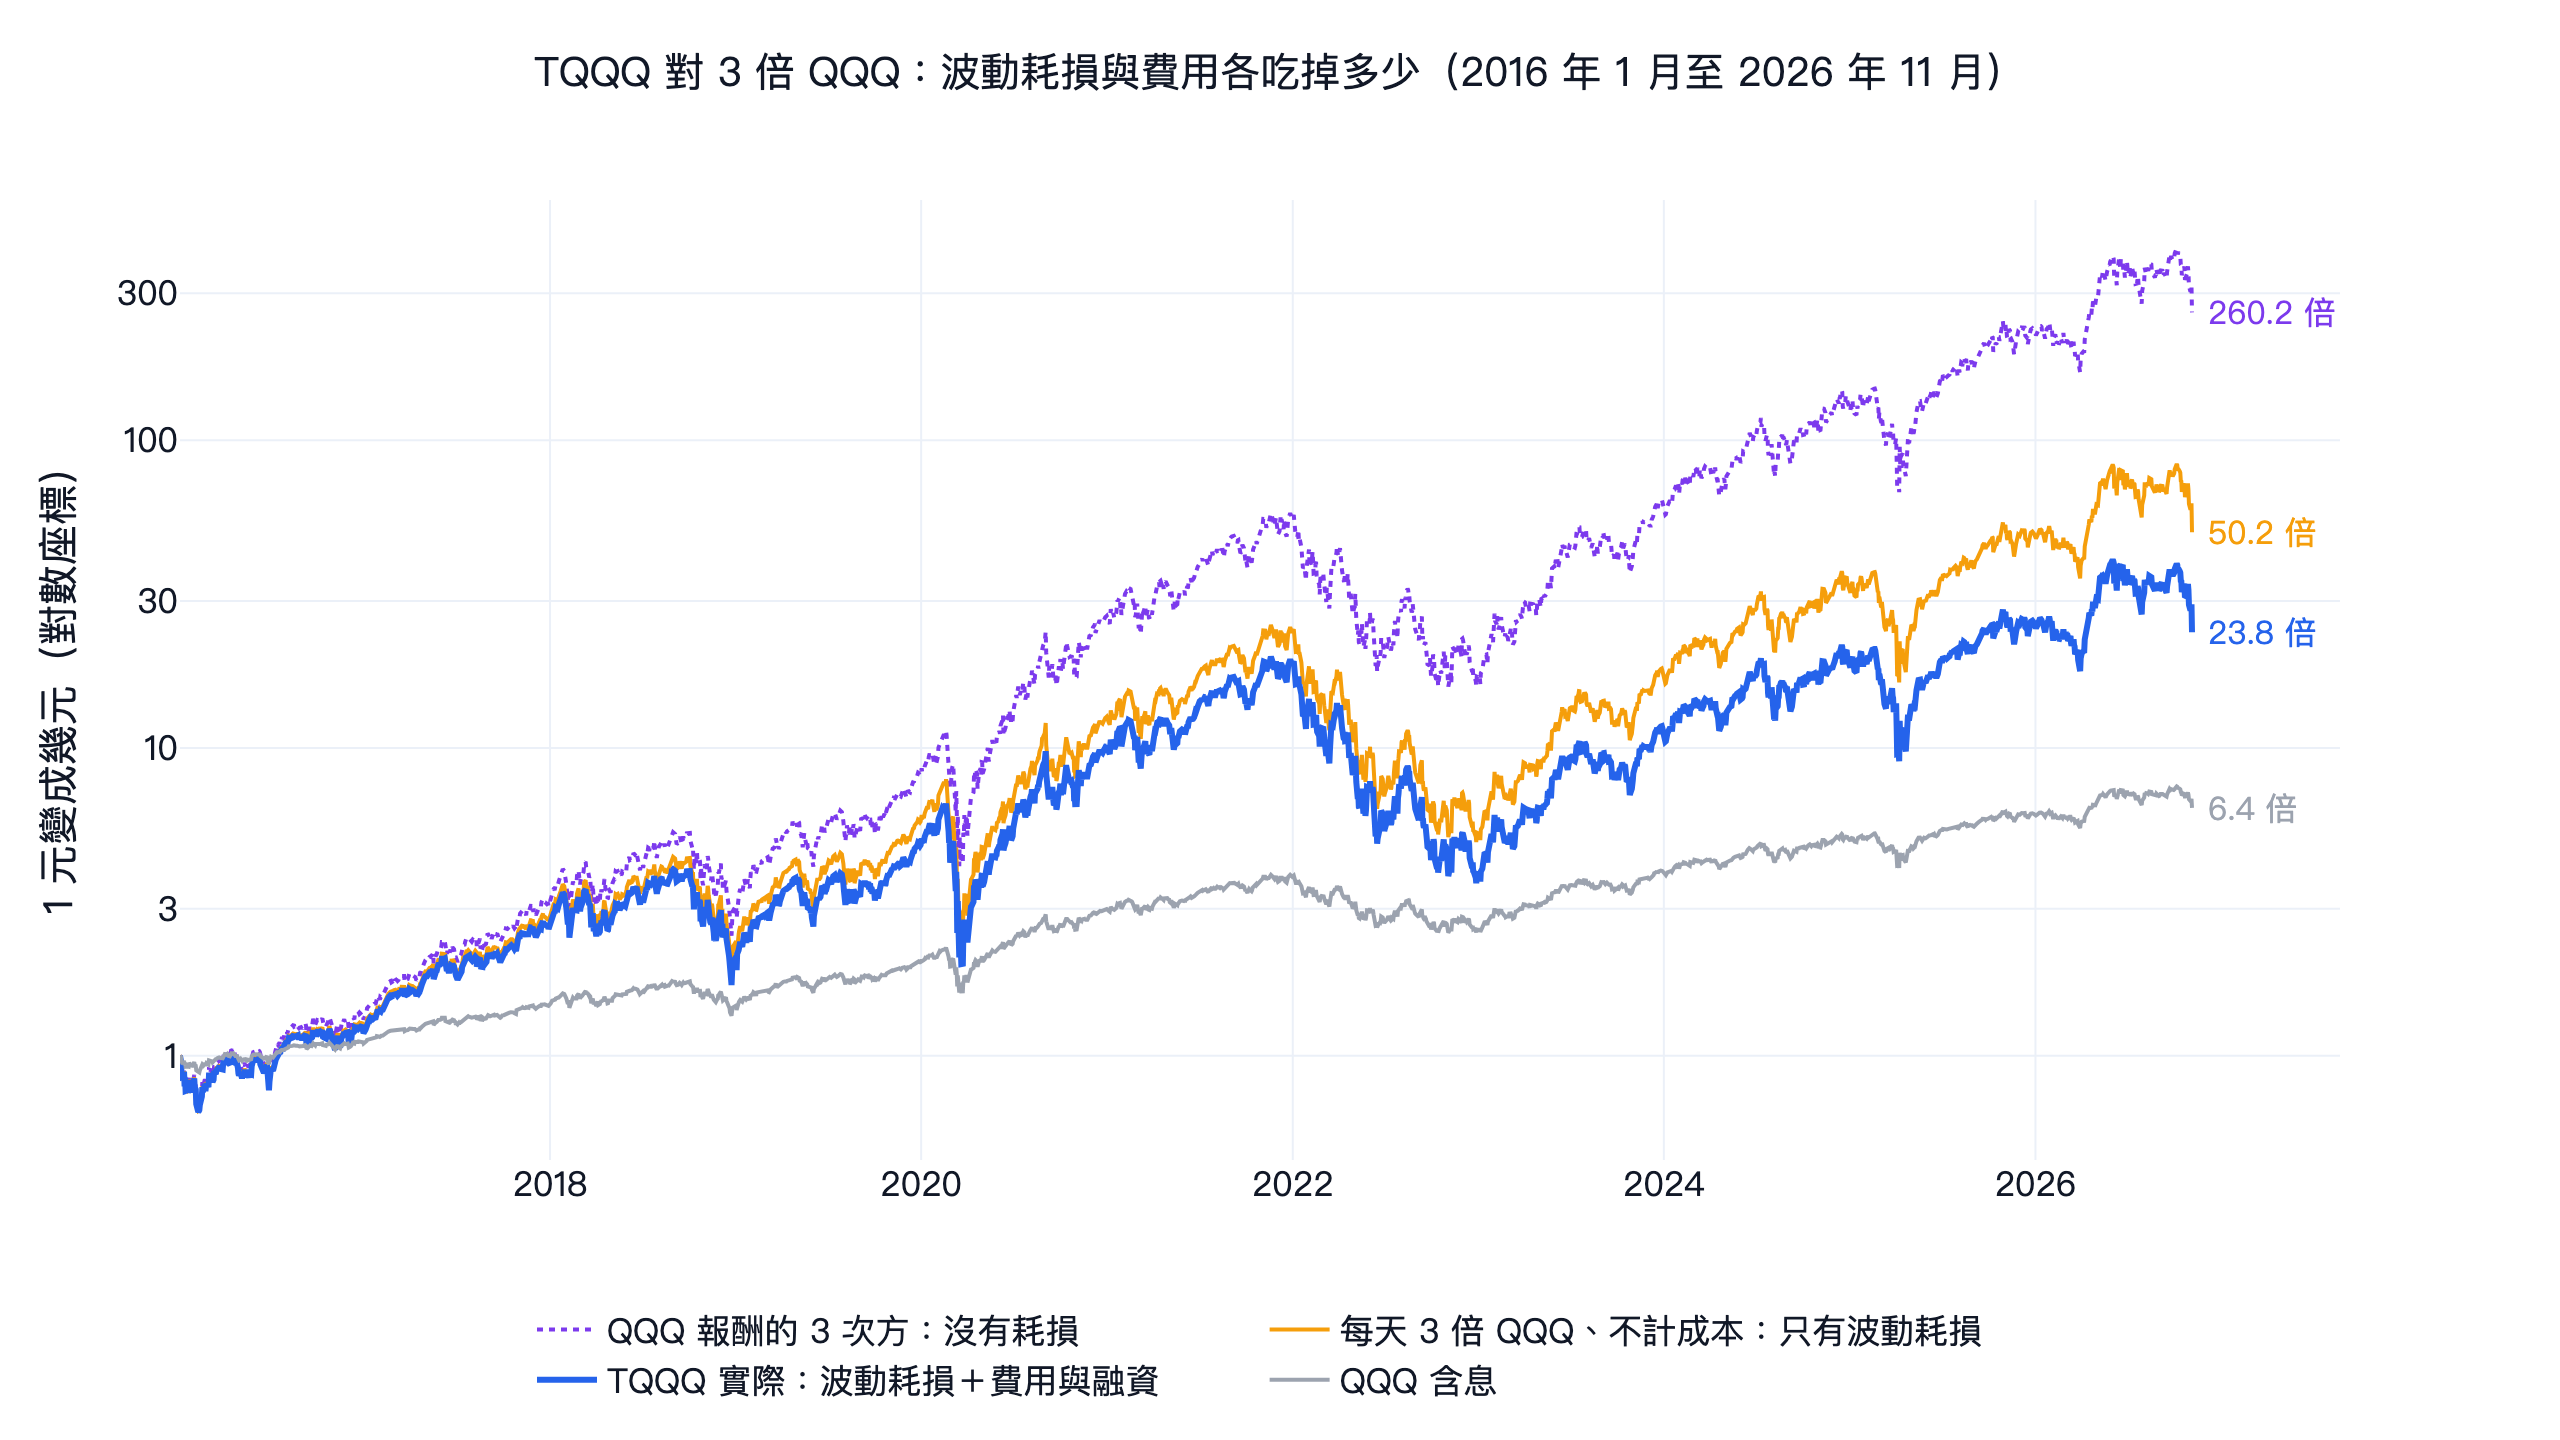
槓桿 ETF 的耗損有兩個來源,大小可以分開量。本文用 finlab 拆解 14 檔美股槓桿 ETF 從 2016 年 1 月到 2026 年 11 月的報酬:TQQQ 每年的對數報酬比「3 倍 QQQ」少 22.1 個百分點,其中 15.2 來自每日重設造成的波動耗損,6.9 來自費用與融資。換成年化報酬來看:QQQ 含息年化 18.7%;如果 TQQQ 真的給你 QQQ 的 3 倍(報酬取 3 次方),年化會是 67.2%;只扣波動耗損剩 43.6%;TQQQ 實際是 34.0%。波動耗損幾乎完全照公式走,602 個季度的實際值和公式平均只差 0.13 個百分點;費用與融資則跟著利率走,2023、2024 年短期國庫券報酬約 5% 時,TQQQ 一年的費用與融資項放大到 12% 到 13%。
耗損也集中在少數日子:前一天收盤時 QQQ 近 20 日波動高於 25% 的交易日只占 22.5%,卻貢獻了 TQQQ 52.7% 的波動耗損。常見的對策是「波動高就換回原型 ETF」,本文測了 TQQQ、QLD、UPRO、SOXL 與 00631L 五組,沒有一組通過驗證。TQQQ 版的日夏普 0.97 高於 QQQ 含息的 0.90,前後兩段、扣成本、拿掉最好的一年也都還贏,但 9 組鄰近參數只有 4 組贏;最接近的 QLD 版有 6 組,差一組。
槓桿 ETF 耗損的關鍵數字
| 槓桿 ETF | 倍數與標的 | 標的年化波動 | 波動項(每年) | 費用與融資項(每年) | 合計(每年) | ETF 年化報酬 | 標的年化報酬 |
|---|---|---|---|---|---|---|---|
| SSO | 2 倍 SPY | 17.7% | -3.2 | -3.9 | -7.0 | 22.2% | 14.5% |
| QLD | 2 倍 QQQ | 22.3% | -5.0 | -3.8 | -8.8 | 29.0% | 18.7% |
| TMF | 3 倍 TLT | 14.6% | -6.4 | -6.4 | -12.9 | -14.1% | -0.8% |
| CURE | 3 倍 XLV | 16.7% | -8.5 | -7.0 | -15.5 | 17.5% | 11.1% |
| UDOW | 3 倍 DIA | 17.3% | -9.3 | -6.8 | -16.1 | 22.5% | 12.9% |
| UPRO | 3 倍 SPY | 17.7% | -9.6 | -7.0 | -16.6 | 27.2% | 14.5% |
| EDC | 3 倍 EEM | 21.0% | -13.7 | -7.2 | -20.9 | 2.6% | 8.1% |
| TQQQ | 3 倍 QQQ | 22.3% | -15.2 | -6.9 | -22.1 | 34.0% | 18.7% |
| SQQQ | -3 倍 QQQ | 22.3% | -30.1 | +7.4 | -22.7 | -52.4% | 18.7% |
| TNA | 3 倍 IWM | 22.7% | -16.0 | -7.1 | -23.1 | 5.9% | 10.1% |
| TECL | 3 倍 XLK | 24.7% | -18.6 | -7.2 | -25.8 | 40.4% | 22.0% |
| YINN | 3 倍 FXI | 27.3% | -22.2 | -7.2 | -29.4 | -19.5% | 2.6% |
| LABU | 3 倍 XBI | 32.6% | -32.3 | -8.0 | -40.3 | -16.6% | 7.7% |
| SOXL | 3 倍 SOXX | 34.5% | -36.7 | -8.0 | -44.7 | 35.2% | 28.3% |
期間是 2016-01-04 到 2026-11-05,共 10.8 年,價格都用含息還原價。中間三欄是每年的對數報酬差距(百分點):ETF 的對數報酬 = 倍數 × 標的的對數報酬 + 波動項 + 費用與融資項。對數報酬可以直接相加,所以波動項加費用與融資項就是合計(四捨五入後可能差 0.1)。表格依合計排序,標的波動越大,往下排得越後面。
槓桿 ETF 為什麼會耗損:兩個來源
第一個來源是每日重設。槓桿 ETF 保證的是「單日」報酬的倍數,每天收盤都把曝險調回 2 倍或 3 倍。舉一個簡單的例子:標的第一天漲 10%、第二天跌 10%,兩天下來是 1.10 × 0.90 = 0.99,跌 1%;每天 3 倍的產品是 1.30 × 0.70 = 0.91,跌 9%,比「3 倍的 -1%」多跌 6 個百分點。Cheng 與 Madhavan(2009)推導了這種每日再平衡讓長期報酬帶有路徑依賴;Avellaneda 與 Zhang(2010)把它寫成公式:槓桿 ETF 的對數報酬,約等於倍數 k 乘上標的的對數報酬,再減去 k(k−1)/2 乘上期間內日報酬的平方和(也就是累積的變異數)。上面的例子代進去:3 × 2 ÷ 2 × (0.1² + 0.1²) = 0.06,和多跌的 6 個百分點相當(精確的對數差距是 0.064)。英文常稱為 volatility decay、volatility drag 或 beta slippage,指的都是這一項。
第二個來源是費用與融資。3 倍 ETF 每 1 元淨值要持有 3 元的曝險,多出來的 2 元透過交換契約或期貨取得,等於付出 2 倍的短期利率加上利差,再加上經理費。所以短期利率每高 1 個百分點,3 倍 ETF 一年的成本理論上多約 2 個百分點,2 倍 ETF 多約 1 個百分點。反向 ETF 正好相反:-3 倍 ETF 的淨值與放空部位的資金都能收利息,利率越高,這一項反而越有利。
本文的費用與融資項是扣掉波動項之後剩下的全部差距,除了經理費與融資成本,也包括交換契約利差、標的配息的處理方式,以及 ETF 收盤價相對淨值的折溢價。
怎麼拆:同一段 QQQ 走勢,三種算法
開頭的圖把同一段 QQQ 走勢算成三條線,最上面那條虛線是「QQQ 報酬的 3 次方」:每一天的對數報酬都剛好是 QQQ 的 3 倍,沒有任何耗損。十年下來 1 元變成 260.2 元。中間那條是「每天 3 倍 QQQ、不計成本」:照槓桿 ETF 的規則每天重設,但不扣任何費用,1 元變成 50.2 元,和上一條的差距就是波動項。最下面的實線是 TQQQ 實際的含息淨值,1 元變成 23.8 元,和中間那條的差距是費用與融資項。同一段期間 QQQ 含息是 6.4 元。
為什麼用「3 次方」當參考,而不是大家常說的「QQQ 報酬 × 3」?因為簡單報酬乘 3 本身就不是沒有耗損的樣子。QQQ 一年漲 R,3 次方是 (1+R)³ − 1,比 3R 多出 R²(3+R),R 最低只到 -100%,所以這一項不會是負的。QQQ 一年漲 54.9% 的 2023 年,3 倍是 164.6%,3 次方是 271.3%。所以有些年份 TQQQ「漲超過 3 倍」,並不代表那一年沒有耗損;下面的逐年表會看到,2023 年 TQQQ 漲了 198.3%,波動項與費用項加起來仍然吃掉 21.9 個百分點。
所有的拆解都在每個日曆年、每一季分別算一次:用期初、期末的價格算出 ETF 與標的的期間報酬,再用標的每天的報酬乘上 k、逐日連乘,得到「每日重設、不計成本」的理想報酬。
先核對 14 檔的價格
拆解要成立,槓桿 ETF 每天的報酬必須真的接近標的的 k 倍。我們拿每一檔的日報酬和「k × 標的日報酬」比對:主表 14 檔的相關係數都在 0.9975 以上,3 倍產品的實際倍數(迴歸斜率)在 2.94 到 2.99 之間,SQQQ 是 -2.96。例如 TQQQ 的相關係數 0.9989、斜率 2.96,2,726 個交易日裡只有 1 天和 3 倍 QQQ 差超過 2 個百分點。
有兩檔沒有放進主表。TYD(3 倍 7–10 年美債)對 3 倍 IEF 的相關係數只有 0.9093,35 天差距超過 2 個百分點,成交量小、收盤價常偏離淨值。00631L(元大台灣 50 正 2)對 2 倍 0050 只有 0.9746,原因是它主要用台指期貨建立曝險,走勢比較接近加權指數,下面另外用一節說明。
結果一:波動項照公式走,差別在 k(k−1)/2
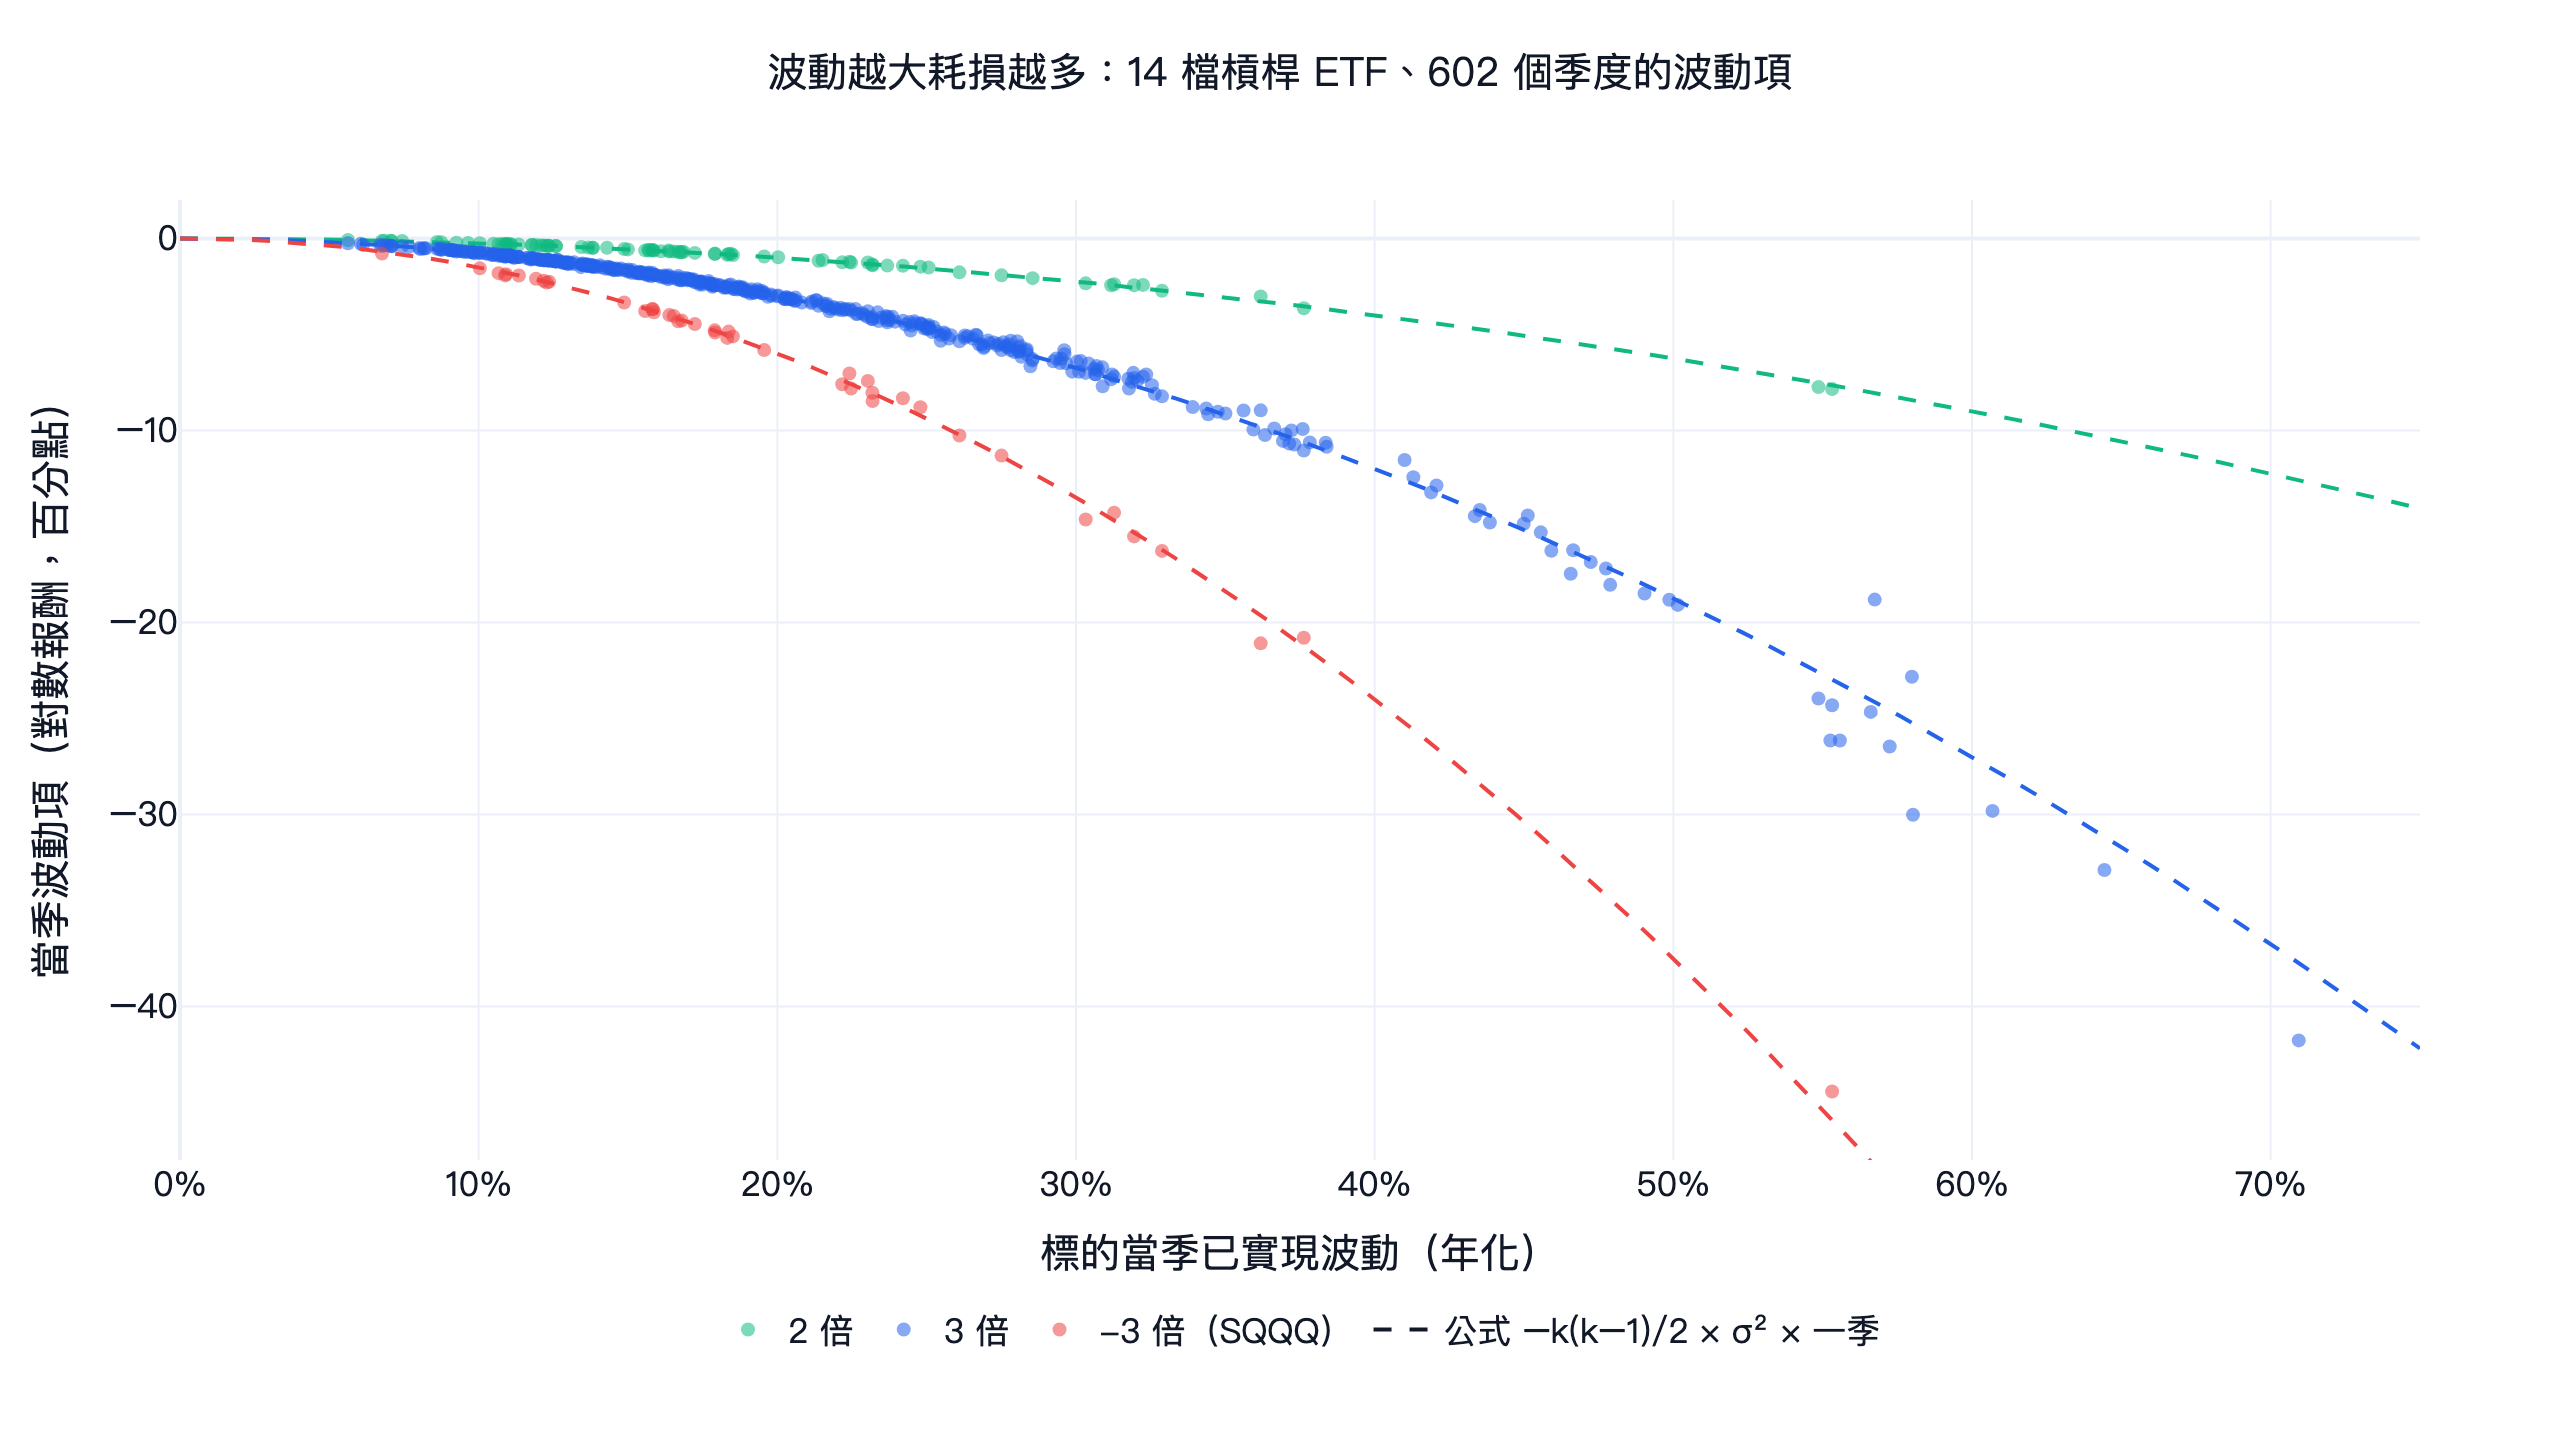
上圖每一點是一檔 ETF 的一個季度,橫軸是標的當季的已實現波動(年化),縱軸是當季的波動項,虛線是公式 −k(k−1)/2 × σ² × 一季。三組點幾乎都落在自己的虛線上:602 個季度裡,實際波動項和公式的平均差距只有 0.13 個百分點,95.7% 的季度差距在 0.5 個百分點以內。差距最大的是 2020 年第一季的 SOXL,實際 -41.8 個百分點、公式 -36.6,那一季半導體指數的年化波動高達 70.9%,單日大漲大跌時公式省略的高階項才明顯。
公式裡決定耗損速度的是 k(k−1)/2:2 倍是 1,3 倍是 3,-3 倍是 6。同樣是 QQQ,QLD 每年的波動項 -5.0,TQQQ 是 -15.2,SQQQ 是 -30.1,剛好約為 1 比 3 比 6。另一個變數是標的的波動:同樣是 3 倍,標普 500 的 UPRO 每年 -9.6,半導體的 SOXL 是 -36.7,因為 SOXX 的波動(34.5%)約是 SPY(17.7%)的兩倍,平方之後就是四倍。
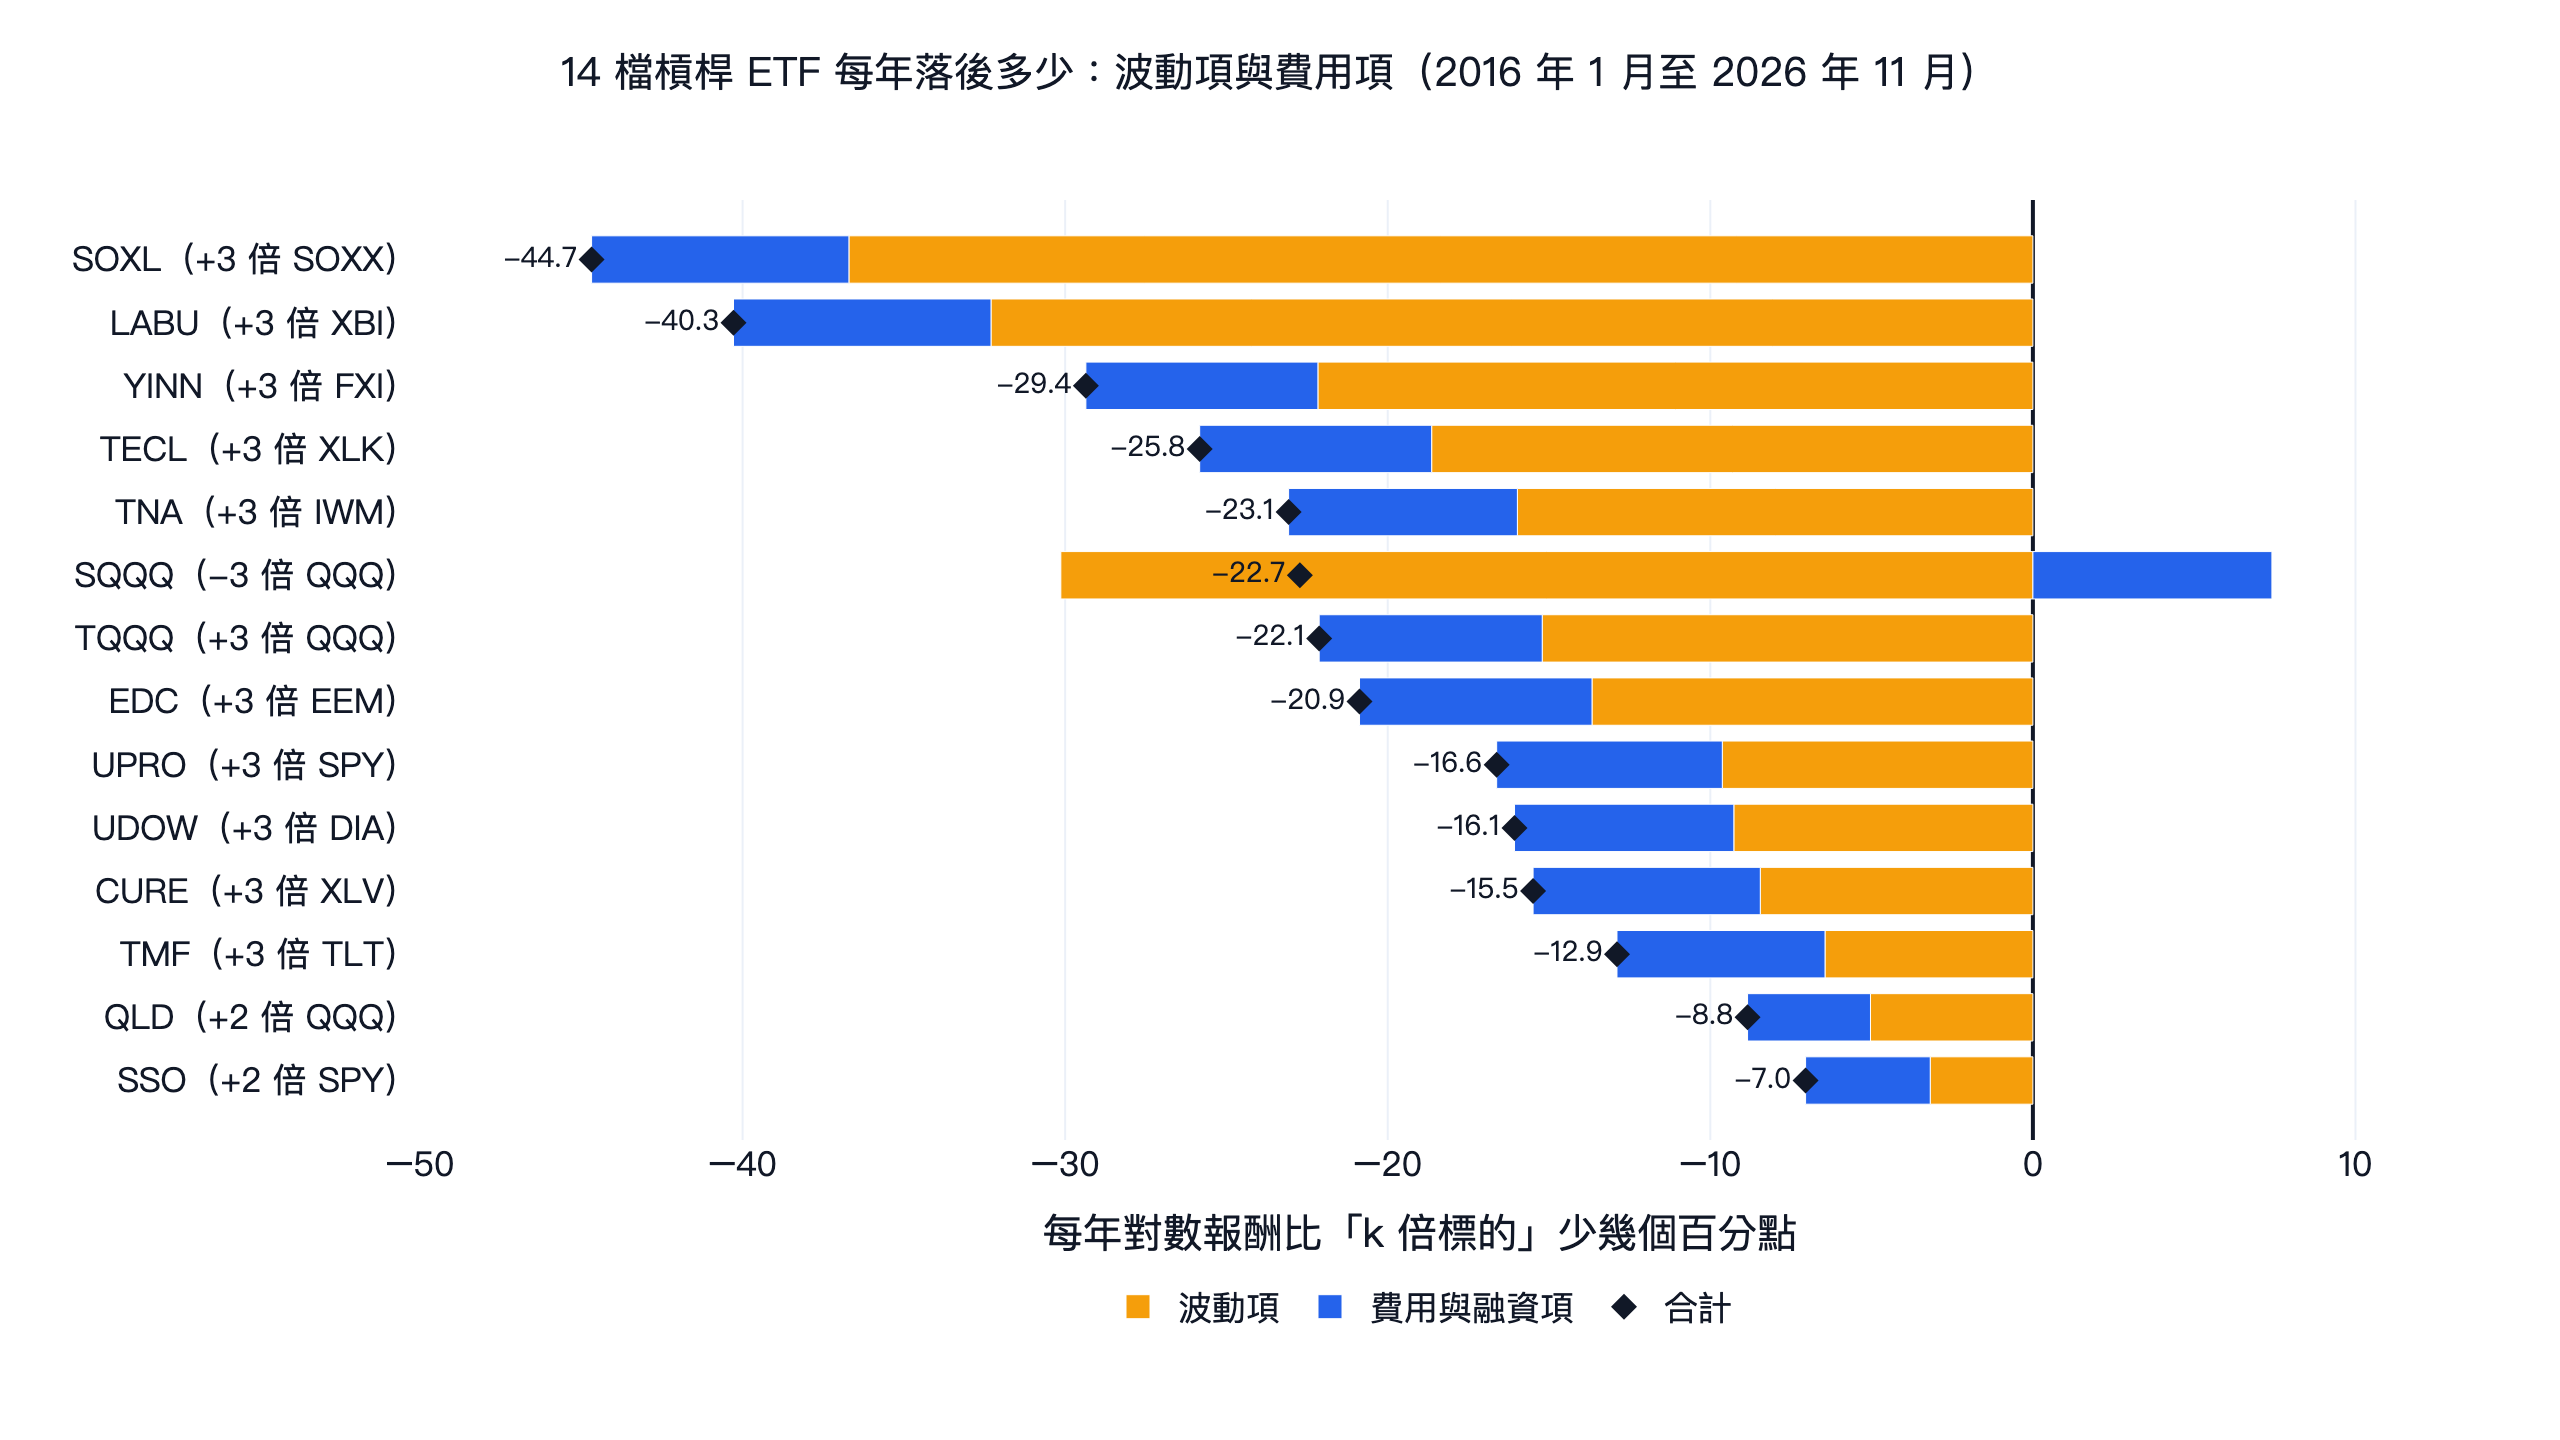
上圖把開頭表格的兩項畫成長條:橘色是波動項,藍色是費用與融資項。3 倍產品的藍色長條長度都差不多(每年 6.4 到 8.0 個百分點),差別幾乎全在橘色;SQQQ 是唯一藍色往右、對它有利的一檔。
所以「槓桿 ETF 會耗損多少」最主要看兩件事:倍數,以及標的的波動。波動是平方進去的,標的波動加倍,耗損變成四倍。
結果二:費用與融資項跟著利率走
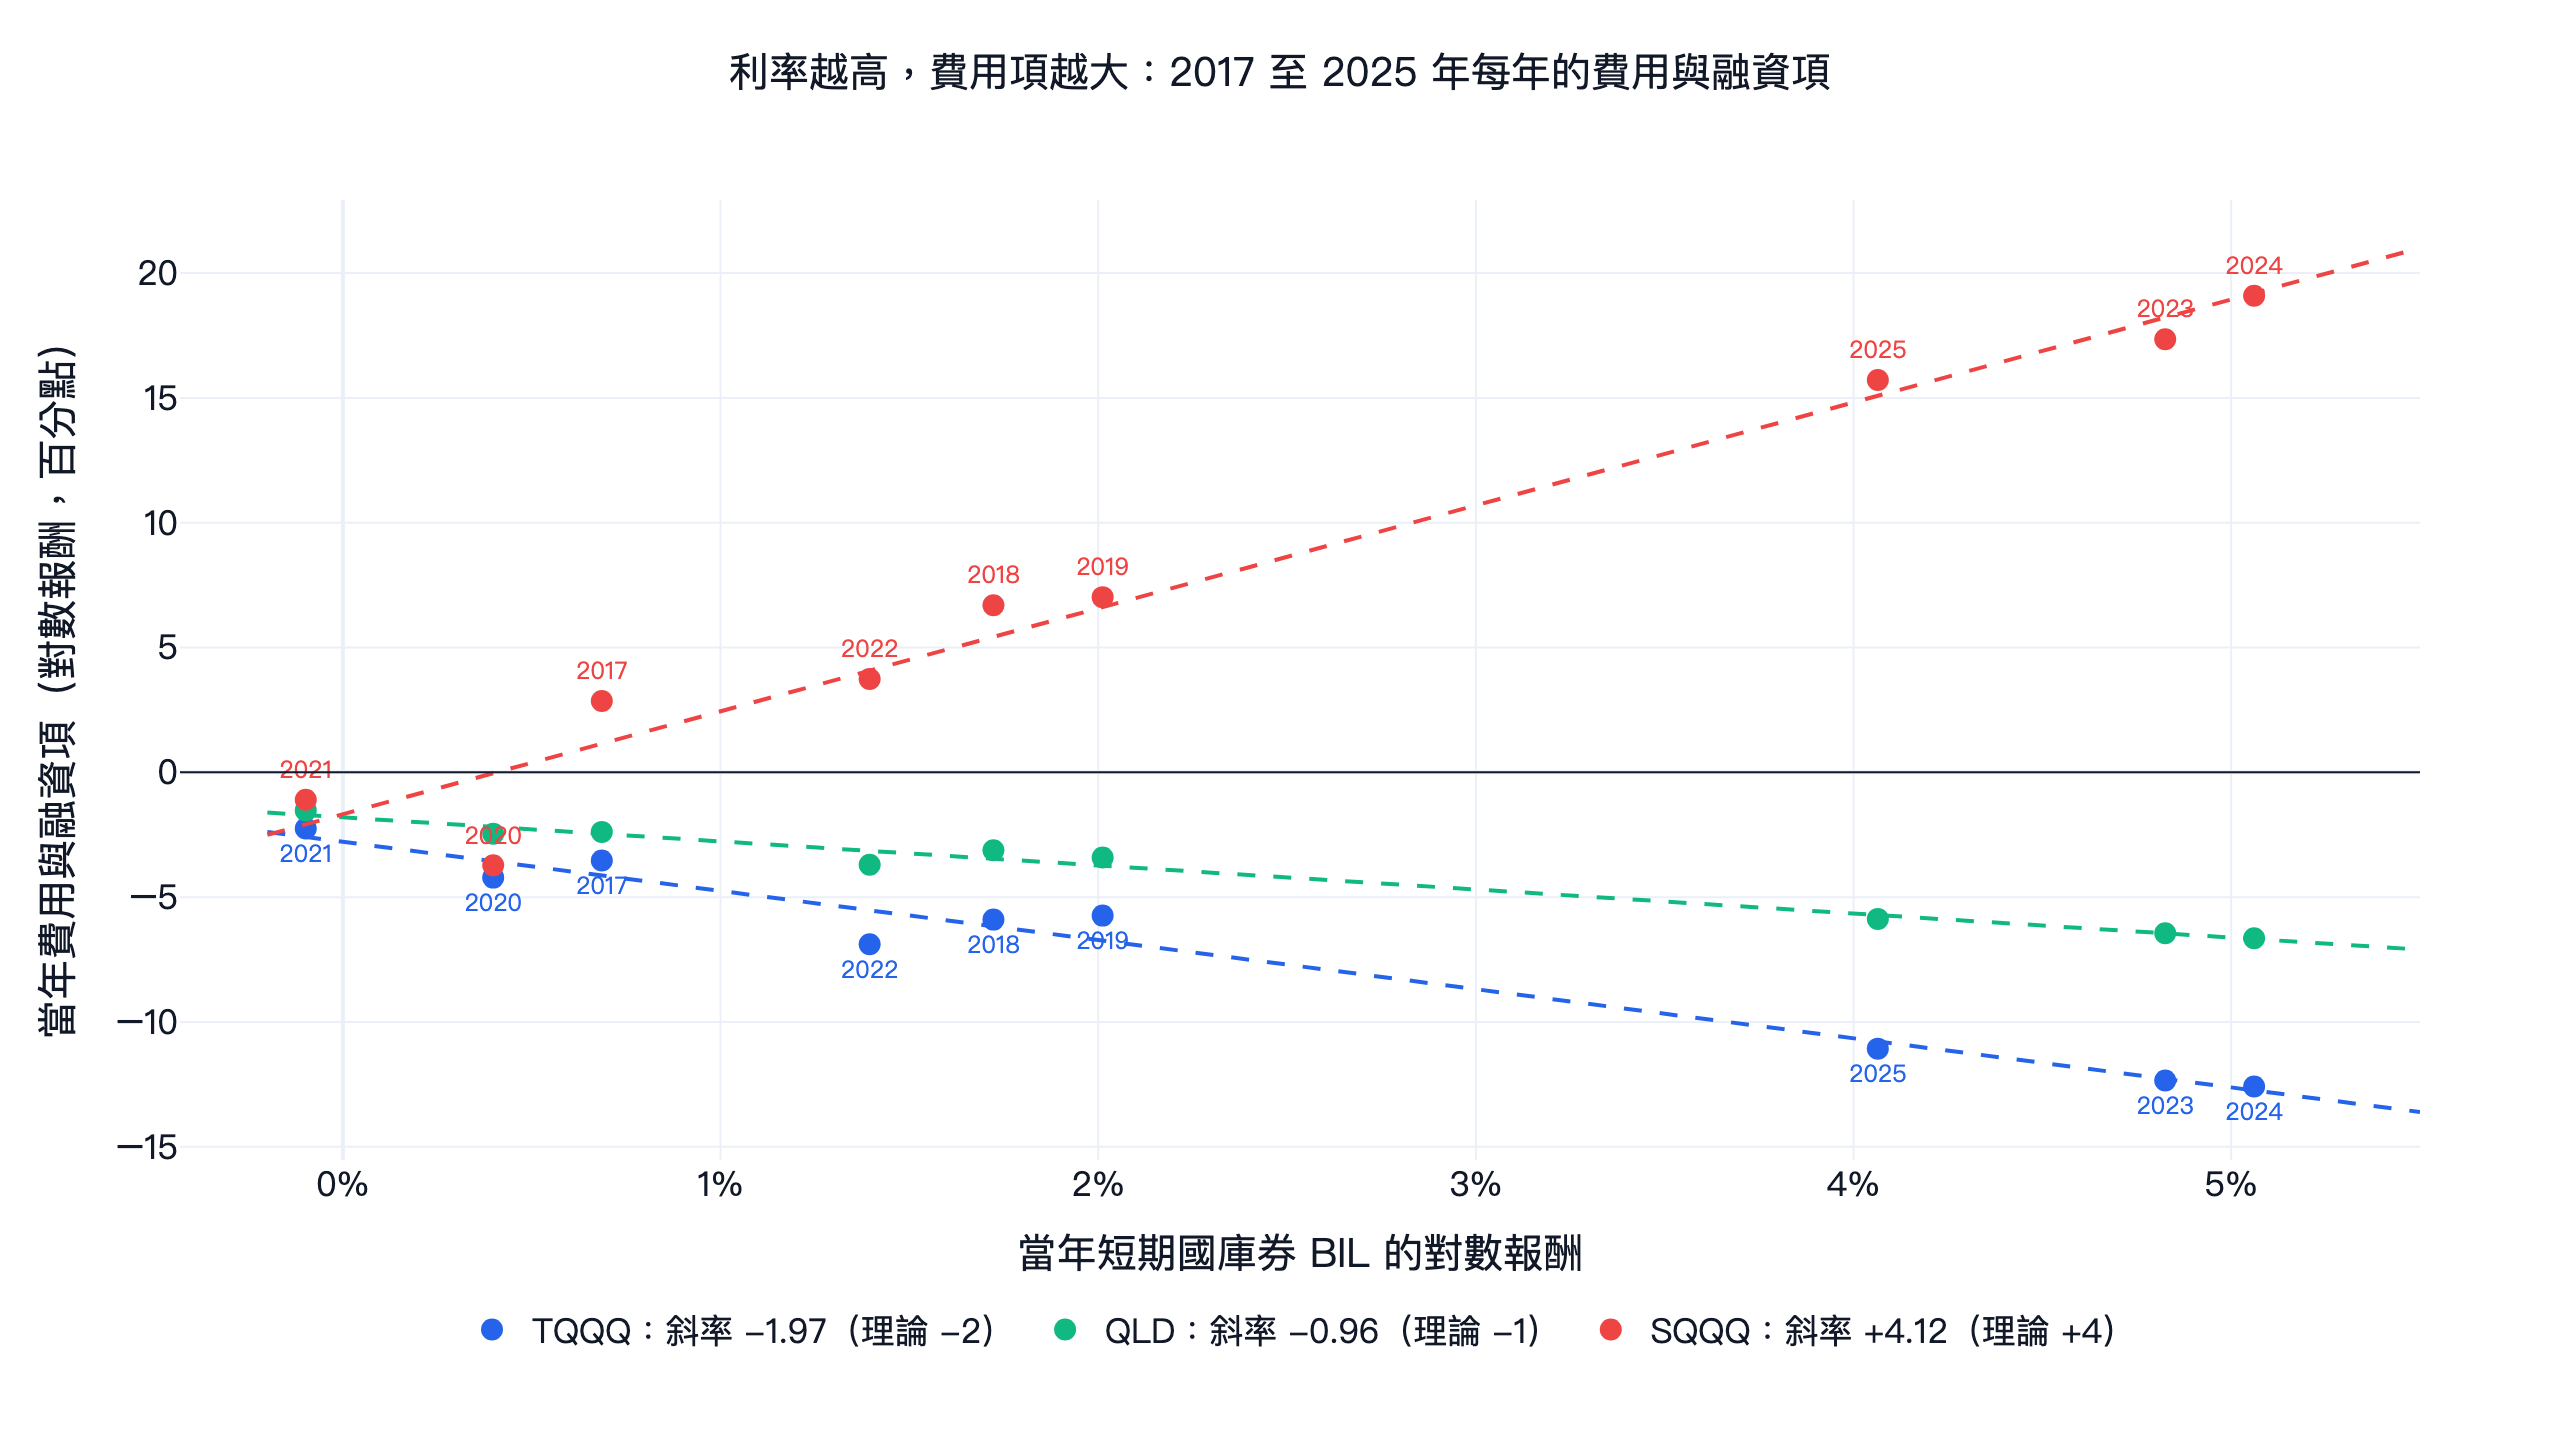
上圖每一點是一個完整年度,橫軸是當年短期國庫券 ETF(BIL)的對數報酬,代表短期利率。TQQQ 的費用與融資項,2021 年利率接近 0% 時是 -2.3%,2023、2024 年利率約 5% 時是 -12.3% 與 -12.6%。用 2017 到 2025 年 9 個年度做迴歸,TQQQ 的斜率是 -1.97(理論值 -2),截距 -2.8%,代表利率為 0 時一年仍有約 2.8% 的費用與其他差距;QLD 斜率 -0.96(理論值 -1)。主表其他 3 倍產品的斜率落在 -1.67 到 -2.67,2 倍產品是 -0.96 與 -0.97,都接近理論值。
SQQQ 的斜率是 +4.12(理論值 +4):利率越高,它的費用與融資項越正,2023 年是 +17.4%、2024 年 +19.1%。但 SQQQ 的波動項係數是 6,十年平均每年 -30.1,收的利息遠遠補不回來,2016-01 到 2026-11 共跌了 99.97%。
這一項對長期持有的影響不小。2016 到 2021 年利率低,TQQQ 每年的費用與融資項在 -2.3% 到 -5.9% 之間;2023 到 2025 年利率在 4% 到 5%,這一項每年都在 -11% 以上;2026 年到 11 月 5 日是 -7.9%。舊的回測如果多半落在低利率年代,拿來推估現在持有槓桿 ETF 的成本會低估。
結果三:TQQQ 逐年,哪一年贏過 3 倍、哪一年輸
| 年度 | QQQ | QQQ × 3 | QQQ 的 3 次方 | TQQQ | 波動項 | 費用與融資項 | QQQ 年化波動 |
|---|---|---|---|---|---|---|---|
| 2016 | 9.4% | 28.2% | 31.0% | 18.3% | -7.8 | -2.4 | 16.1% |
| 2017 | 32.7% | 98.0% | 133.5% | 118.1% | -3.3 | -3.5 | 10.3% |
| 2018 | -0.1% | -0.3% | -0.3% | -19.8% | -15.8 | -5.9 | 22.9% |
| 2019 | 39.0% | 116.9% | 168.3% | 133.9% | -8.0 | -5.7 | 16.2% |
| 2020 | 48.6% | 145.9% | 228.3% | 110.1% | -40.4 | -4.2 | 35.6% |
| 2021 | 27.4% | 82.3% | 106.9% | 83.0% | -10.0 | -2.3 | 18.2% |
| 2022 | -32.6% | -97.7% | -69.4% | -79.1% | -31.3 | -6.9 | 32.1% |
| 2023 | 54.9% | 164.6% | 271.3% | 198.3% | -9.6 | -12.3 | 17.9% |
| 2024 | 25.6% | 76.7% | 98.0% | 58.2% | -9.8 | -12.6 | 18.0% |
| 2025 | 20.8% | 62.3% | 76.1% | 34.4% | -16.0 | -11.1 | 23.6% |
| 2026 | 5.7% | 17.1% | 18.0% | -3.7% | -12.5 | -7.9 | 21.9% |
2016 年從 1 月 4 日收盤起算,2026 年只到 11 月 5 日。波動項與費用與融資項是對數報酬的百分點。
- TQQQ 漲超過 QQQ × 3 的有 5 年:2017、2019、2021、2022、2023。這些年份要嘛波動低(2017 年 QQQ 波動只有 10.3%,波動項只有 -3.3),要嘛趨勢很強,3 次方帶來的複利多過耗損。2022 年 TQQQ 跌 79.1%,看起來比「-97.7%」好,但和沒有耗損的 3 次方 -69.4% 相比,還是多跌了快 10 個百分點。
- 波動大的年份耗損最重:2020 年 QQQ 漲 48.6%、波動 35.6%,波動項 -40.4;TQQQ 漲 110.1%,遠低於 3 倍的 145.9%。2018 年 QQQ 全年只跌 0.1%,TQQQ 跌了 19.8%。
- 2023 年起費用項變成主角:2023 到 2025 年 QQQ 波動不到 24%,波動項每年 -9.6 到 -16.0;費用與融資項同期每年 -11.1 到 -12.6,兩項差不多大。
- 2026 年到 11 月 5 日:QQQ 漲 5.7%,TQQQ 反而跌 3.7%。其中 11 月 5 日一天 QQQ 跌 6.5%、TQQQ 跌 18.9%,前一天收盤時 TQQQ 今年還漲 18.8%。半導體更極端:SOXX 今年漲 31.6%、年化波動 51.3%,SOXL 卻跌 2.9%,波動項一項就是 -70.5 個百分點;11 月 5 日 SOXX 單日跌 12.1%、SOXL 跌 38.7%,前一天 SOXL 今年還漲 58.5%。
耗損集中在高波動的日子
把 2016-04-04 到 2026-11-05(和下面的開關測試同一段日子)的每個交易日,依「前一天收盤時 QQQ 近 20 日的年化波動」分成兩組:高於 25% 的日子占 22.5%,換算約 2.4 年;其餘約 8.2 年。高波動那 2.4 年貢獻了 TQQQ 52.7% 的波動耗損(每天的波動項是 ln(1+3r) − 3ln(1+r),r 是 QQQ 當天的報酬)。
| 日子 | 占交易日 | QQQ 對數報酬(每年) | TQQQ 對數報酬(每年) | QQQ × 3 | QQQ 日夏普 | TQQQ 日夏普 |
|---|---|---|---|---|---|---|
| QQQ 20 日波動 ≤25% | 77.5% | 18.1% | 38.2% | 54.3% | 1.13 | 1.00 |
| QQQ 20 日波動 >25% | 22.5% | 15.1% | 2.1% | 45.3% | 0.61 | 0.53 |
高波動的日子裡,QQQ 一年仍有 15.1% 的對數報酬,TQQQ 卻只剩 2.1%。這張表就是「波動高就換回原型 ETF」這個想法的來源:如果能在高波動時持有 QQQ、平靜時持有 TQQQ,就能保留大部分的槓桿報酬,又避開一半以上的耗損。Cooper(2010)用這個思路設計槓桿 ETF 的波動管理規則:波動比報酬容易預測,波動高時降低槓桿。Moreira 與 Muir(2017)則發現,依前一段時間的變異數反向調整股票部位,夏普值會提高。不過上表是「事後」把日子分組;下一節要測的是,用當時看得到的波動訊號換倉,能不能真的做到。
波動開關:5 個設計怎麼定義、怎麼判
規則只有一條:每天收盤算標的近 N 個交易日的已實現波動(日報酬標準差 × √252),高於門檻就持有標的的 1 倍 ETF,不高於門檻就持有槓桿 ETF;訊號一變,下一個交易日以收盤價換倉,不持有現金。
| 設計 | 槓桿 ETF/換回的標的 | 原始參數 | 鄰近 9 組參數 | 基準 |
|---|---|---|---|---|
| TQQQ 開關 | TQQQ/QQQ | 20 日、25% | 10/20/40 日 × 20%/25%/30% | QQQ 含息 |
| QLD 開關 | QLD/QQQ | 20 日、25% | 同上 | QQQ 含息 |
| UPRO 開關 | UPRO/SPY | 20 日、20% | 10/20/40 日 × 15%/20%/25% | QQQ 含息 |
| SOXL 開關 | SOXL/SOXX | 20 日、35% | 10/20/40 日 × 30%/35%/40% | QQQ 含息 |
| 00631L 開關 | 00631L/0050 | 20 日、20% | 10/20/40 日 × 15%/20%/25% | 0050 含息 |
門檻取各指數長期的波動水準附近:那斯達克 100 約 25%、標普 500 約 20%、費城半導體約 35%、台灣 50 約 20%。美股從 2016-04-01 起算(最長的 40 日波動要先有資料),台股從 2015-01-05 起算,都到 2026-11-05。規則、參數與通過條件都在看任何結果之前定好,之後沒有改過。
本文的「贏」只有一個意思:同一段交易日裡,日夏普值高於基準的含息買進持有。日夏普=日報酬平均 ÷ 日報酬標準差 × √252,不扣無風險利率。一個設計要五關都過才算成立:
- 換鄰近參數也要贏:9 組參數至少 7 組贏。
- 前後兩段都要贏:回測期間在中點切開(美股 2021-07-20,台股 2020-12-04),原始參數兩段各自要贏。
- 含交易成本也要贏:finlab 美股預設的手續費與交易稅都是 0,這一關另外在每次買進、賣出各扣 0.1%,代表買賣價差與滑價。台股每次回測都已經用
sim()預設的手續費 0.1425% 與交易稅 0.3%。 - 要贏同樣平均權重的固定組合:例如 TQQQ 開關有 77% 的日子持有 TQQQ,就拿「77% TQQQ + 23% QQQ、每月再平衡」比較,確認贏的是換倉時機,而不只是平均槓桿。
- 拿掉最好的一年也要贏:把策略報酬最高的那個日曆年從策略與基準同時拿掉,剩下的日子仍要贏。
波動開關結果:沒有一個設計五關全過
| 設計 | 年化報酬 | 日夏普 | 最大回撤 | 9 組贏基準 | 前段/後段日夏普 | 每邊扣 0.1% | 固定組合日夏普 | 拿掉最好一年 | 結果 |
|---|---|---|---|---|---|---|---|---|---|
| TQQQ 開關 | 42.1% | 0.97 | -57.5% | 4/9 | 1.22/0.74 | 0.95 | 0.82 | 0.81 對 0.76 | 沒過(只輸鄰近參數) |
| QLD 開關 | 31.2% | 0.96 | -46.8% | 6/9 | 1.23/0.71 | 0.93 | 0.84 | 0.80 對 0.76 | 沒過(只輸鄰近參數) |
| UPRO 開關 | 28.4% | 0.86 | -46.1% | 0/9 | 1.14/0.60 | 0.83 | 0.74 | 0.75 對 0.85 | 沒過 |
| SOXL 開關 | 60.1% | 1.02 | -72.5% | 5/9 | 1.168/0.86 | 0.99 | 0.84 | 0.92 對 0.76 | 沒過 |
| 00631L 開關 | 21.9% | 0.83 | -47.6% | 0/9 | 0.71/0.93 | — | 0.98 | 0.71 對 0.96 | 沒過 |
| QQQ 含息 | 19.1% | 0.90 | -35.1% | 基準 | 1.175/0.62 | — | — | — | 基準 |
| TQQQ 長期持有 | 35.3% | 0.79 | -81.7% | 參考 | — | — | — | — | 參考 |
| QLD 長期持有 | 29.7% | 0.81 | -63.7% | 參考 | — | — | — | — | 參考 |
| SOXL 長期持有 | 35.5% | 0.82 | -90.5% | 參考 | — | — | — | — | 參考 |
| 0050 含息 | 19.6% | 1.03 | -34.0% | 00631L 的基準 | 0.89/1.16 | — | — | — | 基準 |
| 00631L 長期持有 | 33.3% | 0.97 | -55.1% | 參考 | — | — | — | — | 參考 |
美股各列從 2016-04-01 起算,台股兩列與 00631L 開關從 2015-01-05 起算,都到 2026-11-05。「拿掉最好一年」是策略對基準;TQQQ、QLD、SOXL 開關最好的一年都是 2023 年,UPRO 是 2021 年,00631L 是 2019 年。00631L 開關的成本已經含在主回測裡,所以「每邊扣 0.1%」那欄不另算。
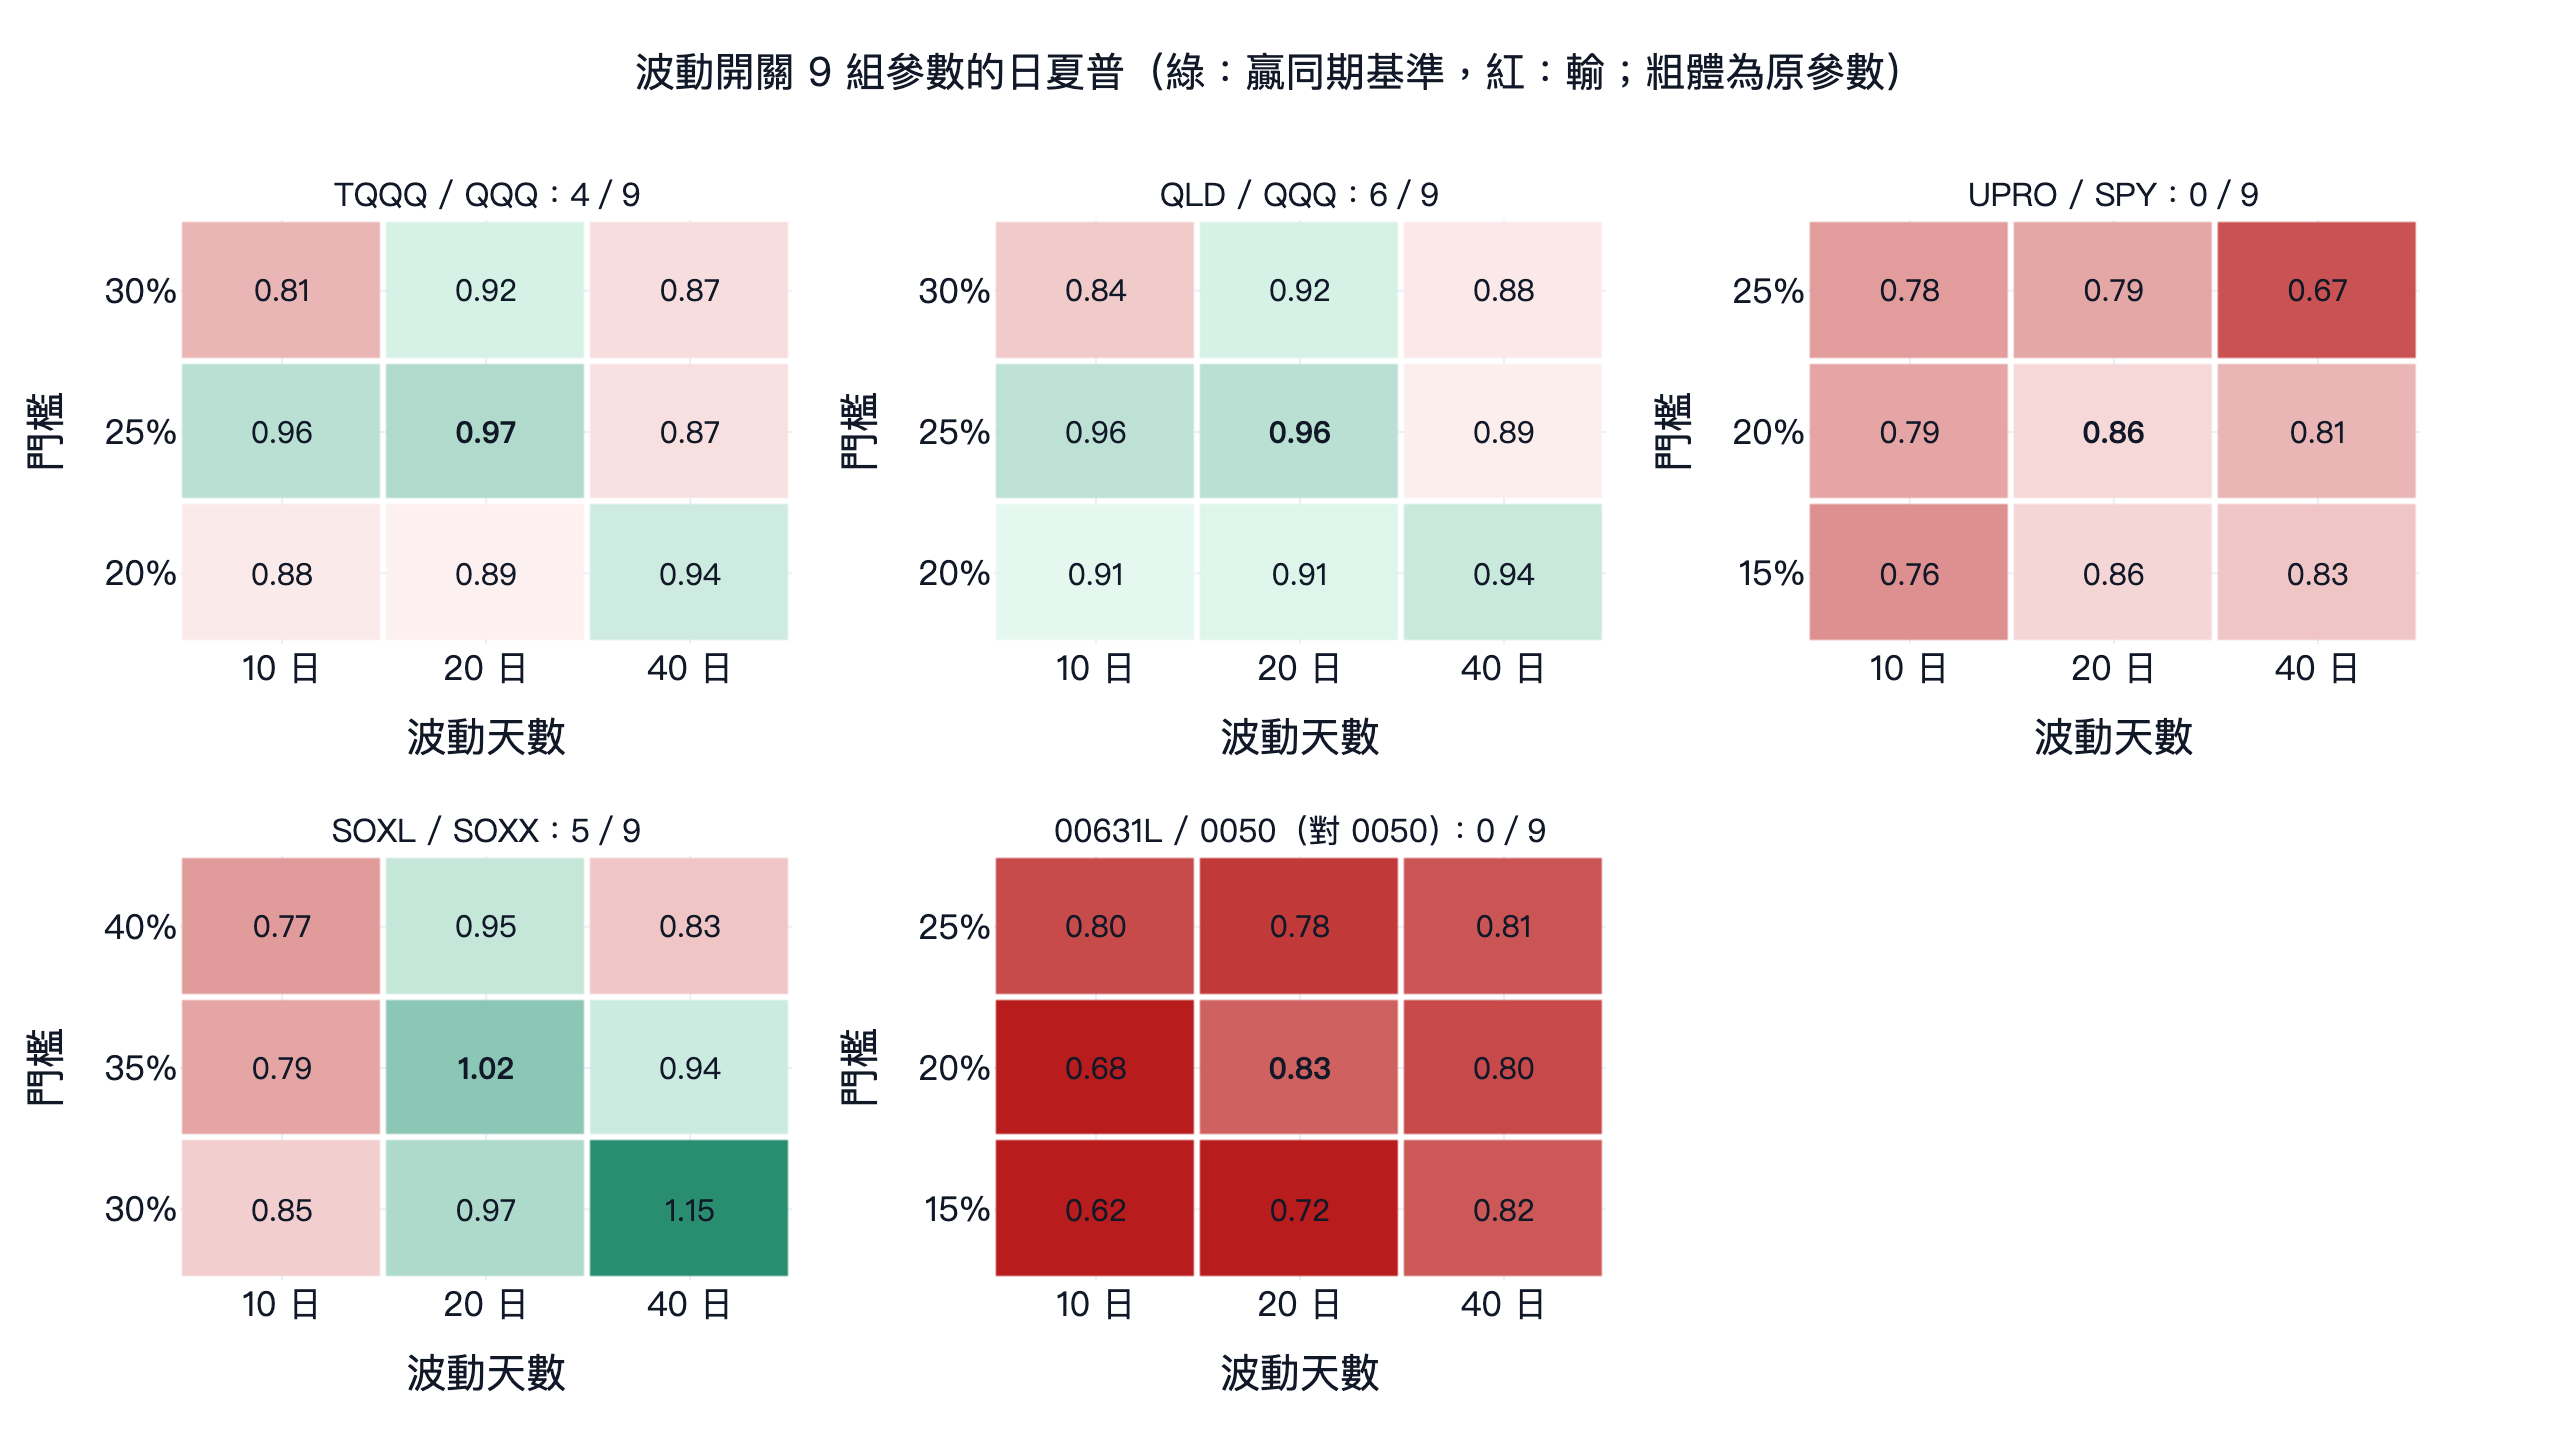
TQQQ 開關是最有說服力的一組:年化 42.1%,比 TQQQ 長期持有的 35.3% 高約 7 個百分點,最大回撤從 -81.7% 降到 -57.5%,日夏普 0.97 也高於 QQQ 的 0.90。前後兩段、扣成本、固定組合、拿掉 2023 年,四關都過。它輸在第一關:9 組鄰近參數只有 4 組贏 QQQ。原始的 20 日 25% 是 0.97,同樣 25% 門檻改用 40 日波動只有 0.87,10 日波動配 30% 門檻只有 0.81,9 格裡有 5 格低於 QQQ 的 0.90。QLD 開關的形狀相同,6 組贏,差一組就達到 7 組的門檻。
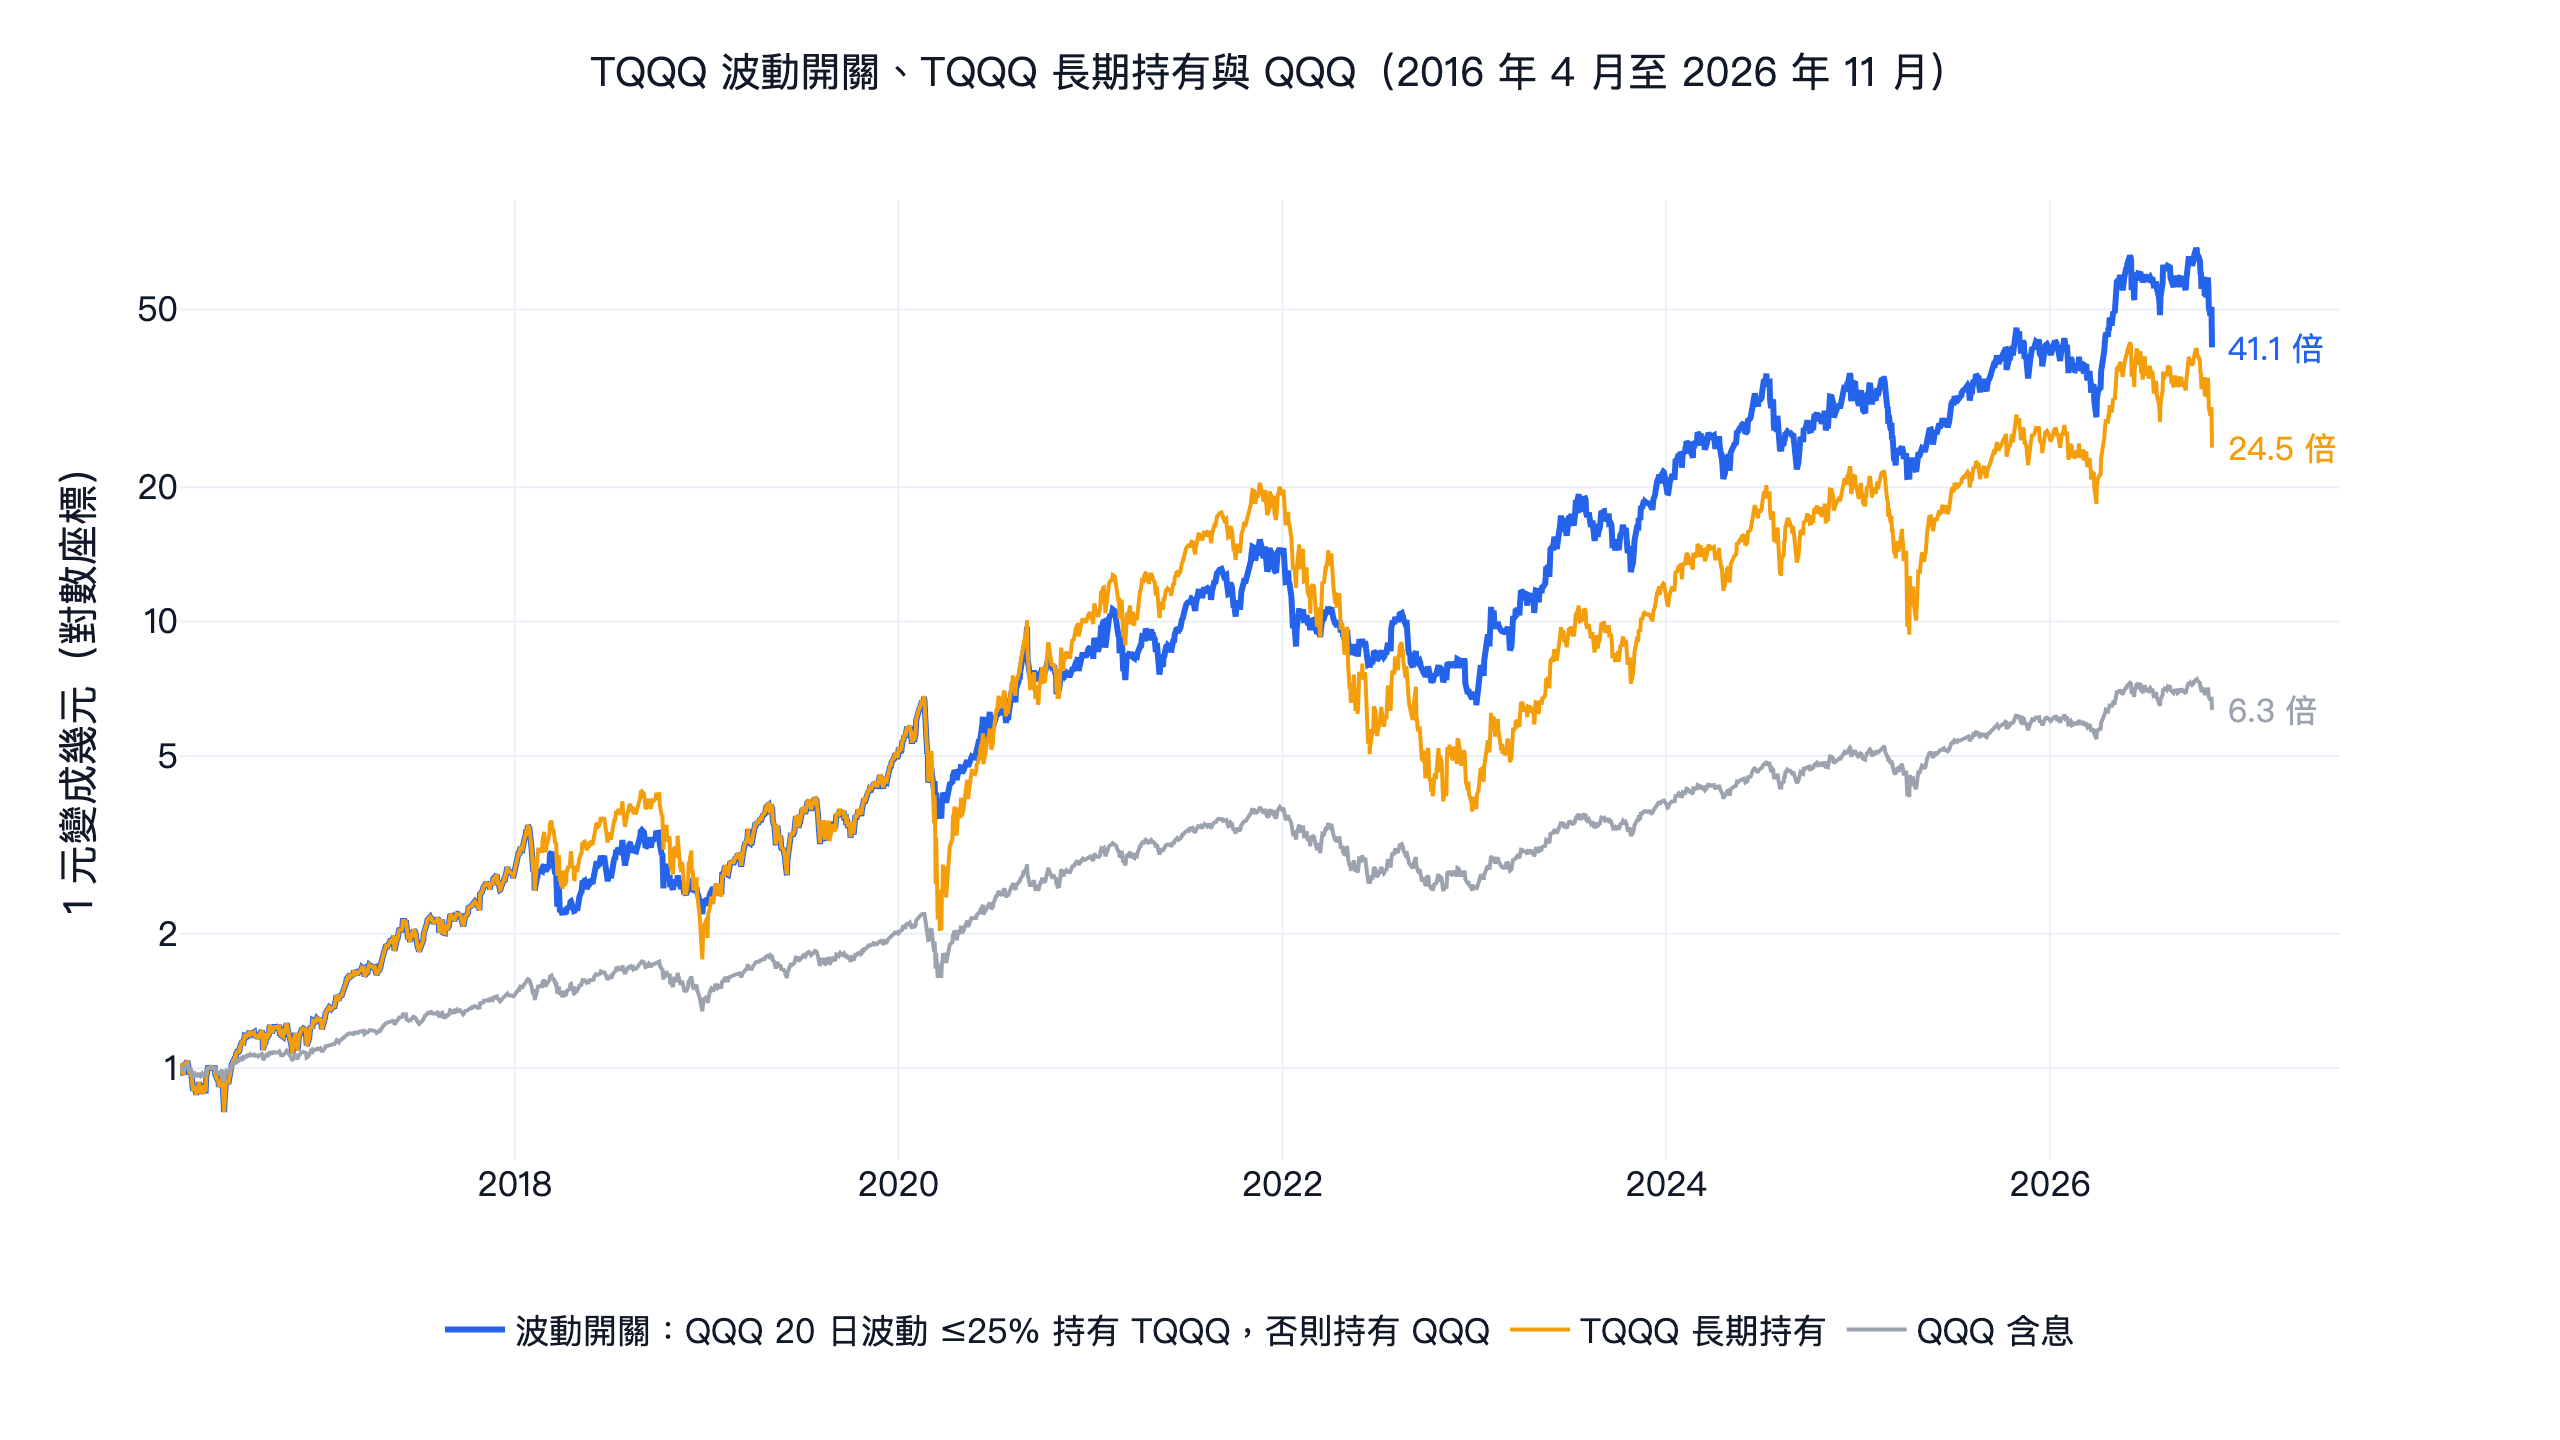
下面是 TQQQ 開關原始參數的互動回測報告,可以看每一次換倉與逐年報酬:
為什麼過不了:高波動也是大反彈的時候
第一,換倉時機很敏感。開關一年換倉約 5.6 次(SOXL 開關 9.9 次),每一次都在判斷「波動已經夠高」或「已經平靜下來」。波動天數從 20 日換成 10 日,訊號變得太靈敏,一次急跌就換回 QQQ;換成 40 日又太慢,波動下來很久才換回 TQQQ。熱圖上 9 格有 5 格輸,代表結果相當依賴剛好選中的那組參數。
第二,高波動的日子也有最大的反彈。2020 年 2 月底 QQQ 的 20 日波動升破 25%,要到 5 月 20 日才降回 25% 以下,開關這段期間持有 QQQ,錯過了 TQQQ 從 3 月低點大漲的一段:2020 年開關漲 76.6%,TQQQ 長期持有漲 110.1%。2022 年則反過來,開關跌 51.6%,TQQQ 跌 79.1%。兩種年份互相抵銷,平均下來的改善不大,換一組參數就可能不見。
第三,UPRO 與 SOXL 各差在不同地方。UPRO 開關 9 組全輸 QQQ,SPY 的波動低,20% 門檻讓它大部分時間都持有 UPRO,改善的幅度不夠彌補標普 500 本身比 QQQ 低的夏普。SOXL 開關的日夏普 1.02 是五組最高,2026 年還漲了 99.5%(SOXL 長期持有 -2.9%),但前半段 1.168 對 QQQ 的 1.175,差一點點,9 組參數也只有 5 組贏。
第四,第 4 關顯示時機確實有用,只是不夠穩。四組美股開關都贏了同樣平均權重的固定組合,例如 TQQQ 開關 0.97,77% TQQQ + 23% QQQ 的固定組合只有 0.82。依波動換倉確實避開了不少耗損;問題在於,它對 QQQ 本身的優勢只有 0.08 左右,在本文的驗證條件下不夠穩定。
00631L:波動耗損一年 3.9%,追蹤差距逐年擺盪更大
00631L(元大台灣 50 正 2)從 2014-10-31 上市到 2026-11-05,年化 34.8%,0050 含息 20.2%。用同樣的方法拆:每天 2 倍 0050、不計成本的理想值年化 39.0%,波動項每年 -3.9 個百分點,和公式的 -3.9 一致;剩下的差距每年 -3.1 個百分點。
這 -3.1 不能直接當成費用。前面的價格核對裡,00631L 對 2 倍 0050 的日報酬相關係數只有 0.9746、實際倍數 1.89,主要因為它用台指期貨建立曝險,走勢比較接近加權指數。所以「剩下的差距」逐年大幅擺盪:2021 年 +11.8、2022 年 +7.6,2024 年 -26.7、2025 年 -15.5,2026 年到 11 月 5 日 -17.8,台積電漲得比大盤多的年份,00631L 就跟不上 2 倍 0050。這部分在 0050 正2(00631L)回測有完整的分析,該文也用滾動持有期間看了複利與耗損的消長。
00631L 開關(0050 的 20 日波動高於 20% 就換回 0050)9 組參數全輸 0050 含息,日夏普 0.83 對 1.03,甚至輸給「73% 00631L + 27% 0050」固定組合的 0.98。台股換倉成本高:開關一年換倉 7.2 次,每次賣出一檔、買進另一檔,sim() 預設要付兩次 0.1425% 手續費與一次 0.3% 交易稅,一年約 4 個百分點。ETF 的實際交易稅是 0.1%,我們在看完結果後另外用 0.1% 重跑一次當參考,日夏普也只到 0.88,仍然輸 0050。
程式碼
核心只有幾行。下面這段先把 TQQQ 每年的落後拆成波動項與費用與融資項,再跑 TQQQ 開關的原始參數;完整的 research.py 會跑完 16 檔槓桿 ETF 的逐年、逐季拆解,以及 5 個開關設計的五關驗證。
顯示程式碼
import math

import finlab
import pandas as pd
from finlab import data
from finlab.backtest import sim

finlab.login()  # 需要資料時,finlab 會自動引導登入
data.set_market("us_fund")
close = data.get("us_fund_price:adj_close").loc[:"2026-11-05"]
qqq = close["QQQ"].dropna()    # 休市日是空白列,先拿掉再算報酬
tqqq = close["TQQQ"].dropna()

# 1. 每年拆成波動項與費用與融資項(對數報酬,可以直接相加)
year_ends = qqq.groupby(qqq.index.year).tail(1).index
for start, end in zip(year_ends[:-1], year_ends[1:]):
    daily = qqq.loc[start:end].pct_change().dropna()
    qqq_log = math.log(qqq[end] / qqq[start])
    ideal_log = math.log((1 + 3 * daily).prod())   # 每天 3 倍、不計成本
    tqqq_log = math.log(tqqq[end] / tqqq[start])
    volatility_term = ideal_log - 3 * qqq_log
    cost_term = tqqq_log - ideal_log
    print(end.year, f"波動項 {volatility_term:+.1%}", f"費用與融資項 {cost_term:+.1%}")

# 2. 波動開關:QQQ 20 日波動不超過 25% 就持有 TQQQ,否則持有 QQQ
volatility = qqq.pct_change().rolling(20).std() * 252 ** 0.5
calm = (volatility <= 0.25).astype(float).loc["2016-04-01":]
position = pd.DataFrame({"TQQQ": calm, "QQQ": 1 - calm})
report = sim(position, trade_at_price="close", upload=False)

# 3. 和同一段日子的 QQQ 含息比較日夏普
curve = report.creturn.loc[:"2026-11-05"]
benchmark = qqq.reindex(curve.index).ffill()
for name, series in [("Volatility switch", curve), ("QQQ", benchmark)]:
    returns = series.pct_change().dropna()
    print(name, round(returns.mean() / returns.std() * 252 ** 0.5, 2))
這段在我們的環境印出 2017 到 2026 年的兩項數字,和上面的逐年表一致(2023 年是波動項 -9.6%、費用與融資項 -12.3%),最後兩行是 0.97 與 0.9。把它交給裝好 FinLab 技能的 AI 助理,可以請它換成你持有的槓桿 ETF 重算,或一次只改一個參數(波動天數、門檻、換回的標的),每改一次都重跑五關驗證。
回測方法與限制
| 項目 | 本文的處理 |
|---|---|
| 期間 | 耗損拆解 2016-01-04 至 2026-11-05(00631L 從 2014-10-31 起),2016 年從 1 月 4 日收盤起算,2026 年只到 11 月 5 日。波動開關美股從 2016-04-01、台股從 2015-01-05 起算。FinLab 美股基金價格從 2016 年 1 月開始,2008 年金融海嘯不在測試範圍內 |
| 標的 | 美股 15 檔與 00631L 共 16 檔槓桿 ETF,加上各自的 1 倍標的 ETF 與當利率參考的 BIL。只放日報酬和 k 倍標的相關係數在 0.99 以上的 14 檔美股進主表。這 14 檔都撐過了這十年,期間清算下市的槓桿 ETF 不在樣本裡,所以長期持有對標的的比較偏樂觀;耗損的拆解方法不受影響 |
| 價格 | 美股 us_fund_price:adj_close、台股 etl:adj_close,都是含息還原的收盤價,不是淨值。收盤價相對淨值的折溢價會算進費用與融資項 |
| 拆解方法 | 每個日曆年與每一季分開算;理想報酬用標的每天的報酬乘上 k 逐日連乘。季度的散佈圖只用交易日 55 天以上的完整季度 |
| 前視偏差 | 開關訊號用當天收盤價計算,sim() 在下一個交易日以收盤價成交。「高波動的日子」那張表是事後分組,用的是前一天收盤時的波動,只用來說明耗損集中在哪裡 |
| 交易成本 | 美股主回測用 finlab 預設:手續費 0、交易稅 0;成本關每次買賣各扣 0.1%,日夏普約降 0.02 到 0.03。台股用 sim() 預設的手續費 0.1425% 與交易稅 0.3% |
| 周轉率 | 每次換倉都是 100% 從一檔換到另一檔。TQQQ 與 QLD 開關一年 5.6 次、UPRO 5.2 次、SOXL 9.9 次、00631L 7.2 次 |
| 基準 | 美股是 QQQ 含息、台股是 0050 含息的買進持有,不經 sim()、不含成本 |
| 樣本 | 全部是樣本內結果;前後兩段是穩定度檢查,未做樣本外驗證。未估算策略容量 |
| 資料版本 | 2026 年 11 月 7 日以 finlab 2.3.8、pandas 3.1.1 重跑,價格資料截至 2026-11-05 |
這個結果代表什麼、不代表什麼
在本文的設定與這 10.8 年裡,槓桿 ETF 的耗損可以拆得很清楚:波動項由倍數和標的波動決定,幾乎照公式走;費用與融資項由利率決定,近三年明顯變大。這兩項是持有槓桿 ETF 一定要付的代價,長期持有的報酬能不能超過標的,取決於標的的趨勢夠不夠強、波動夠不夠低。這十年 QQQ 的趨勢很強,TQQQ 年化 34.0% 仍然贏 QQQ 的 18.7%;但同樣是 3 倍,波動較大或趨勢較弱的 TNA、EDC、LABU、YINN 與 TMF,長期持有都輸給自己的標的,LABU 與 YINN 十年分別虧了 85.9% 與 90.4%。
「波動高就換回原型 ETF」確實避開了一部分耗損:四組美股開關都贏了同樣平均權重的固定組合,TQQQ 開關的最大回撤也比長期持有少了 24 個百分點。它沒有證明的是穩定勝過直接持有 QQQ 的風險調整後報酬:在本文的條件下,換一組參數、換一段期間,優勢就可能消失。這段期間 QQQ 20 日波動連續高於 25% 的長段落只有四段:2018 年底、2020 年春、2022 年上半年與 2025 年春,樣本不多。
想用波動訊號管理部位,同一個網站上有通過三項驗證的做法:QQQ 波動度目標策略每月依 QQQ 的實現波動調整權重、其餘放短債,不用槓桿,也有每天更新績效的策略頁。想用槓桿又想過驗證,可以對照 ETF 輪動策略與美股低波動策略,兩者都只在 QQQ 站上 200 日均線時持有槓桿 ETF。只靠均線擇時的版本在 TQQQ 200 日均線策略回測,7 個規則同樣沒有過驗證。
常見問題 FAQ
槓桿 ETF 為什麼會耗損?
兩個原因。一是每日重設:槓桿 ETF 每天把倍數調回 2 倍或 3 倍,標的來回震盪時就會一直追高殺低,標的漲 10% 再跌 10%,3 倍產品會多跌 6 個百分點。二是費用與融資:3 倍產品要借 2 倍的資金,付出短期利率、利差與經理費。2016 到 2026 年,TQQQ 每年兩項加起來比 3 倍 QQQ 少 22.1 個百分點(對數報酬),波動項 15.2、費用與融資項 6.9。
槓桿 ETF 一年耗損多少?
看倍數、標的波動與利率。本文 14 檔裡,2 倍的 SSO、QLD 每年合計 7.0 與 8.8 個百分點;3 倍的 UPRO 16.6、TQQQ 22.1;波動最大的半導體 SOXL 44.7。單一年度差異更大:TQQQ 在 2017 年只有 6.8,2020 年是 44.6。
波動耗損怎麼算?
用對數報酬算最簡單:波動項約等於 −k(k−1)/2 × 期間內日報酬平方的總和,k 是倍數。以年化波動 σ、持有 T 年來估,就是 −k(k−1)/2 × σ² × T。QQQ 波動 22.3%、3 倍產品一年約 3 × 0.223² ≈ 15 個百分點,和實測的 15.2 一致。602 個季度的實測值和公式平均只差 0.13 個百分點。
反向 ETF 的耗損比正向大嗎?
大很多。-3 倍的係數是 (-3)×(-4)/2 = 6,是 3 倍產品(3)的兩倍。SQQQ 每年的波動項 -30.1,TQQQ 是 -15.2。高利率時 SQQQ 的費用與融資項反而是正的(2024 年 +19.1%),但補不回波動項,2016-01 到 2026-11 SQQQ 跌了 99.97%。
利率上升對槓桿 ETF 有什麼影響?
成本跟著變大。TQQQ 的費用與融資項對短期國庫券報酬的迴歸斜率是 -1.97,利率每高 1 個百分點,一年約多 2 個百分點的成本;2021 年是 -2.3%,2023 年 -12.3%。2 倍產品的斜率約 -1。
為什麼有些年份 TQQQ 漲超過 3 倍?
因為「QQQ 報酬 × 3」本身就低估了沒有耗損時的報酬。每天 3 倍的對數報酬會複利成 QQQ 報酬的 3 次方,趨勢強或波動低的年份,複利多過耗損,就會超過簡單的 3 倍。2017、2019、2021、2022、2023 年都是這樣,但和 3 次方相比,TQQQ 每一年都比較少。
波動高就換回原型 ETF 有用嗎?
能減少耗損與回撤,但在本文的驗證下沒有穩定贏過 QQQ。TQQQ 開關年化 42.1%、最大回撤 -57.5%、日夏普 0.97 對 QQQ 的 0.90,可是 9 組鄰近參數只有 4 組贏;QLD 開關 6 組,UPRO 與 00631L 開關 0 組。高波動的時候也常是大反彈的時候,2020 年開關就少賺了一大段。
00631L 的耗損有多大?
2014-10 到 2026-11,00631L 的波動項每年 -3.9 個百分點,和公式一致;其餘的差距每年 -3.1,主要是它追蹤加權指數、跟 0050 的差距,逐年從 +11.8 到 -26.7 擺盪。00631L 年化 34.8%,0050 含息 20.2%。
延伸閱讀
- TQQQ 200 日均線策略回測:7 個槓桿 ETF 擇時規則與三項驗證
- 0050 正2(00631L)回測:台股槓桿 ETF 的追蹤、均線擇時與定期定額
- 美股量化交易策略十支總覽:十支以槓桿 ETF 執行的美股策略
- 用 MDD 動態調整槓桿的實測:另一種控制槓桿倍數的想法
- 策略最佳化與過擬合:為什麼要換鄰近參數再測一次
- 個股頁:TQQQ、00631L;工具:回測工具
下載資源
| 檔案 | 內容 |
|---|---|
| research.py | 16 檔槓桿 ETF 的逐年、逐季拆解,以及 5 個開關設計的 45 組參數與五關驗證;指定設計名稱(例如 python research.py tqqq_switch)可開出單一設計的回測報告 |
| data.csv | QQQ、TQQQ、QLD、SPY、UPRO、SOXX、SOXL、0050、00631L、QQQ 3 次方、每天 3 倍不計成本與 5 個開關的每日淨值,各自從第一天起算為 1 |
| metrics.json | 本文引用的統計,包含每檔 ETF 的價格核對、逐年與逐季拆解、利率迴歸、高波動日子的拆分,以及每個開關設計的 9 組參數、五關結果、逐年報酬與長期持有對照;淨值倍數與單日漲跌可由 data.csv 算出 |
| report_strategy_2026-11-07.html | TQQQ 開關原始參數的完整互動回測報告 |
投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。槓桿與反向 ETF 有波動耗損與虧損放大的風險,3 倍產品可能在數月內虧損八成以上,不適合長期不看的持有方式;文中所有回測均為全段樣本內結果,前後兩段只是穩定度檢查,未經樣本外驗證。
最後更新:2026-11|回測區間:2016-01~2026-11|基準:QQQ 含息、0050 含息|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始