執行這個策略
複製提示詞,讓 AI 依照上方證據的資料、條件與風險檢查重跑一次。
告訴你的AI:
幫我設定 FinLab,重跑 S&P 500 成分股的 PEG 回測,和 QQQ、RSP 比較,請讀:https://finlab.finance/setup?relatedUrl=/blog/peg-ratio-backtest
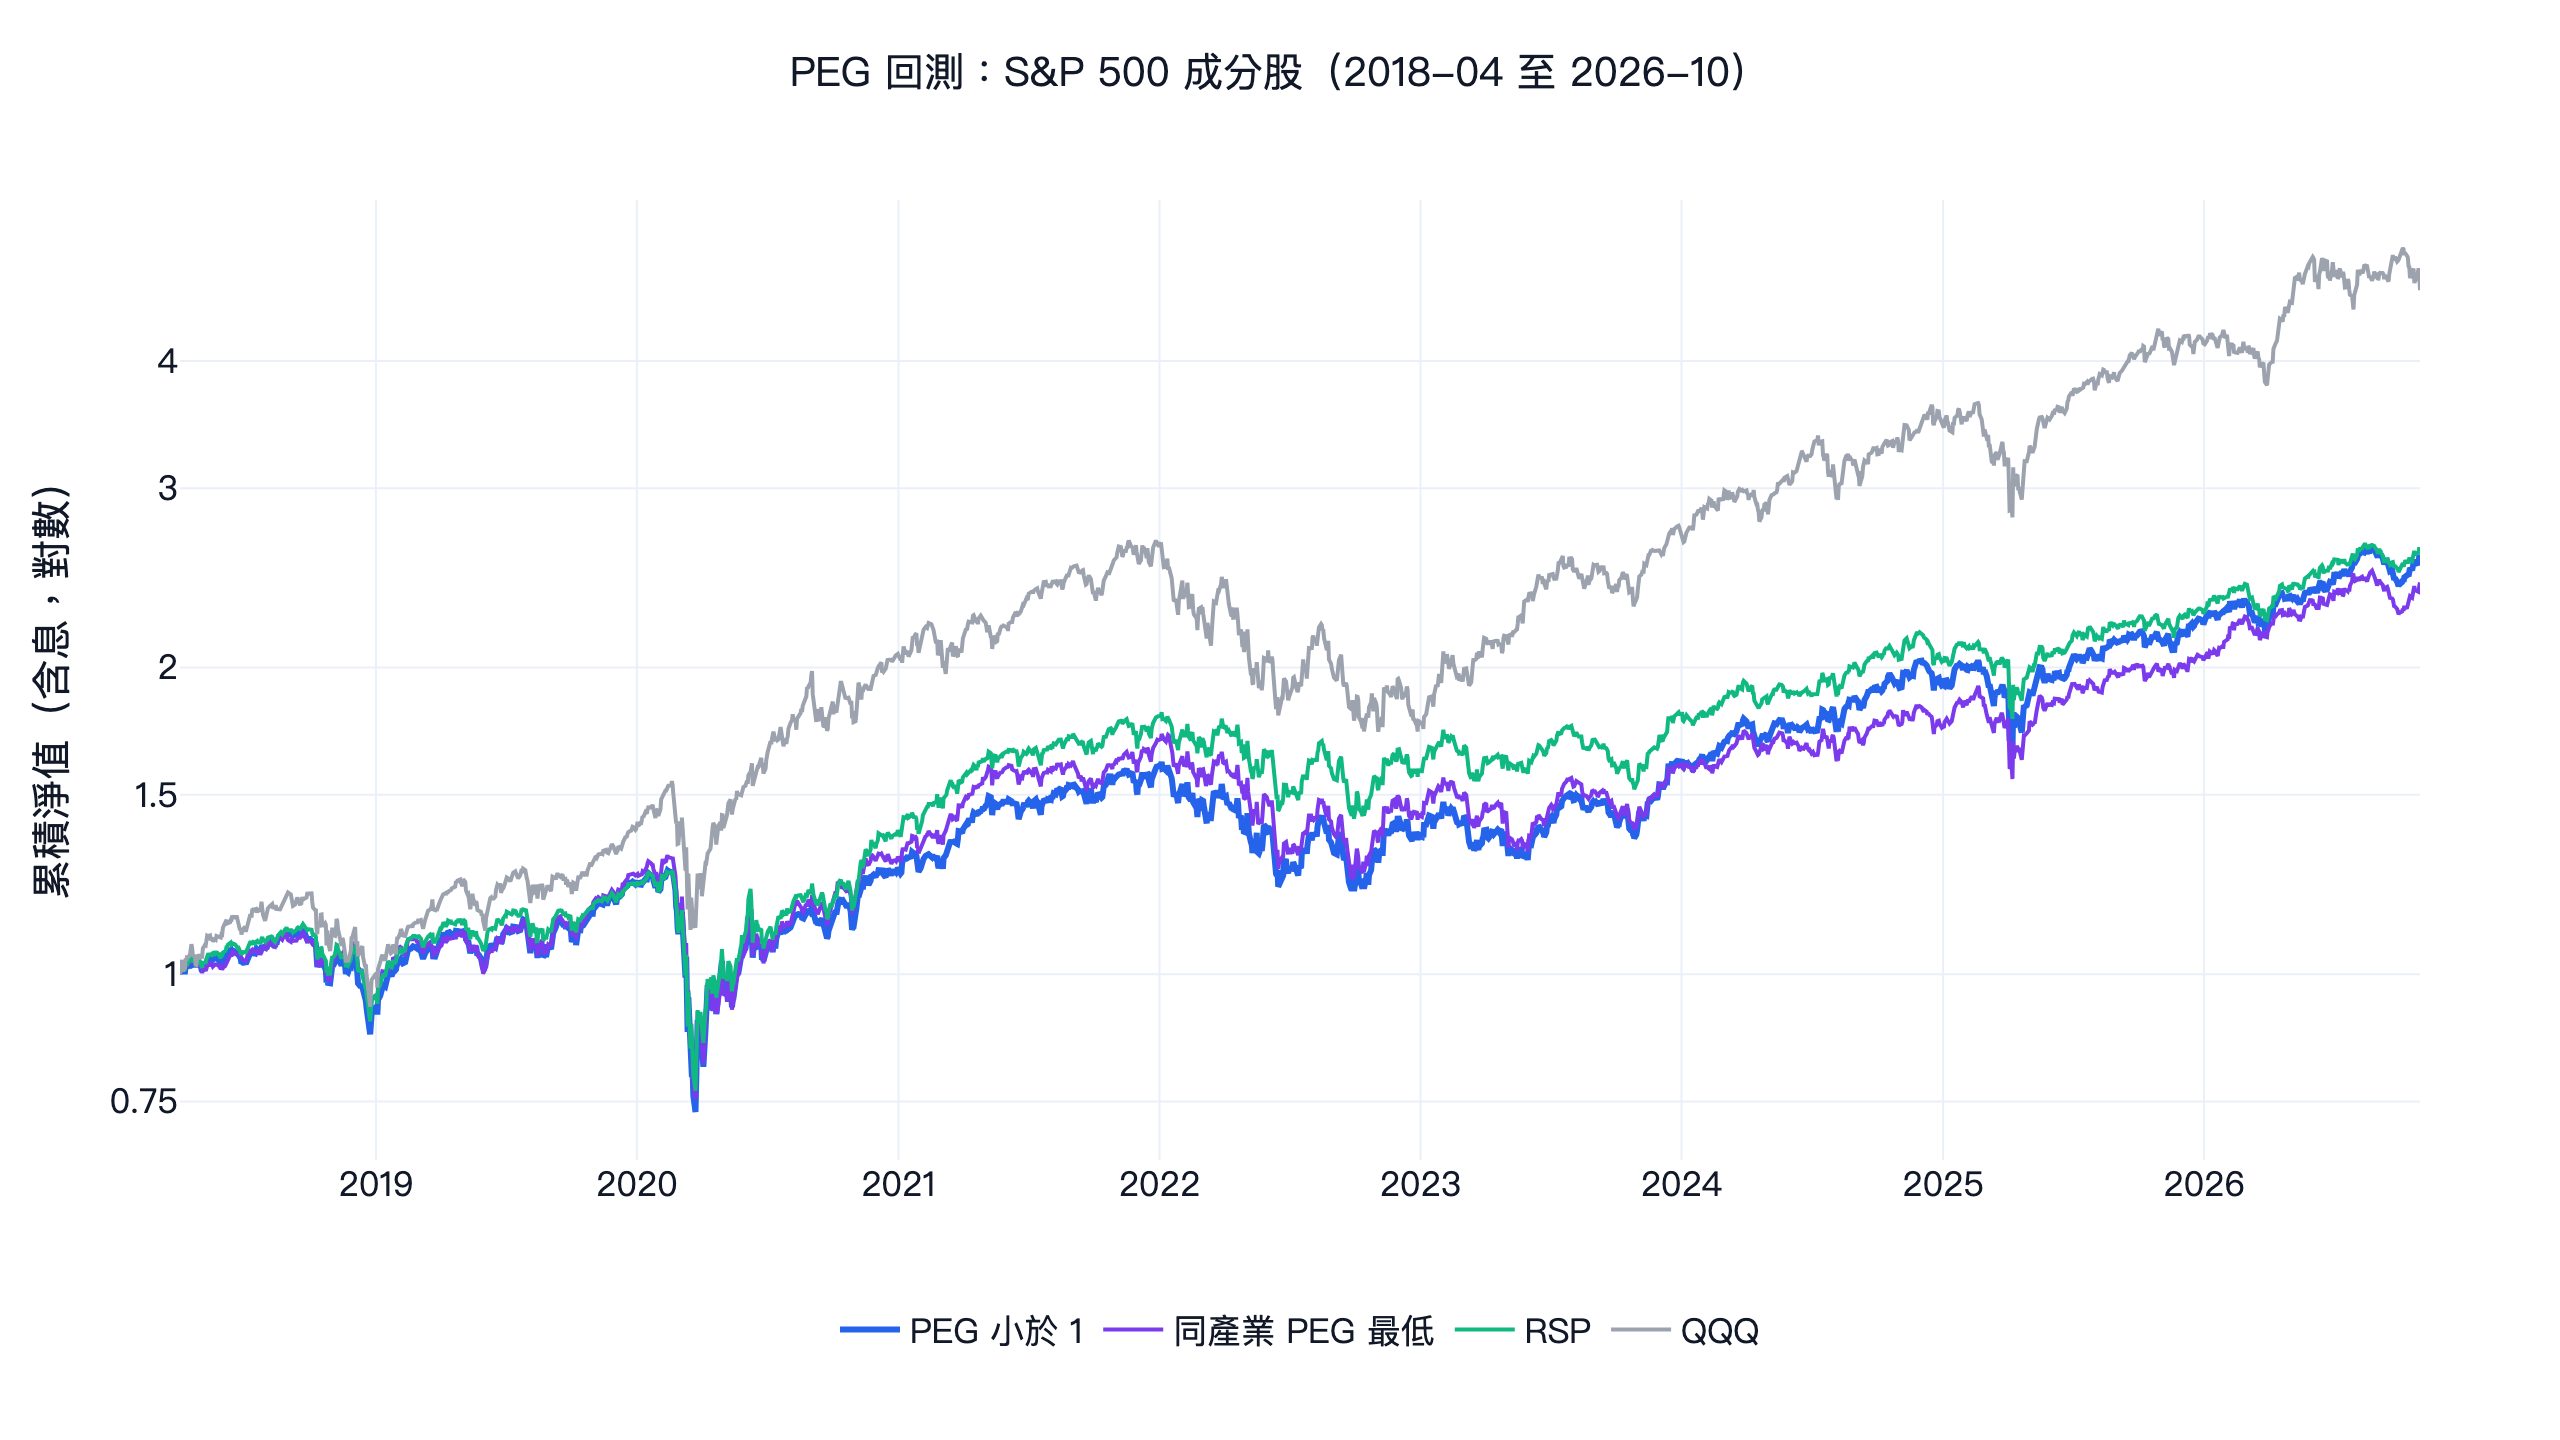
PEG ratio(本益成長比)是本益比除以盈餘成長率的百分比數字,一般的經驗法則把 1 當成合理價。我們用每天真實的 S&P 500 成分股回測美股 2018 年 4 月到 2026 年 10 月:持有所有 PEG 小於 1 的股票,年化 11.6%、日夏普 0.65,含息 QQQ 是 19.8%、0.88,等權的 RSP 是 11.8%、0.68。PEG 低於 0.5 的一組最弱,日夏普 0.58。改用三年成長率的版本從 2020 年 4 月起是 1.05 對 QQQ 的 1.03,從 2021 年 4 月起則是 0.72 對 0.75。3 個設計都沒過驗證,因此不開策略頁。
本文只談美股,台股的 PEG 回測另有專文,連結在後面的「台股的 PEG 結果」。這 3 個設計、參數與通過條件都在看到結果之前寫定,PEG 分組、每月比例與 2021 年 4 月起的比較則是之後才加的。它們和 Piotroski F-Score 回測、低波動股票回測合計 9 個設計,一個都沒過。
PEG 回測關鍵數字
| 設計 | 日夏普 | 年化報酬 | 最大回撤 | 贏 QQQ 的參數組 | 贏 RSP 的參數組 | 前/後半段夏普 | 每邊 0.1% 成本的夏普 |
|---|---|---|---|---|---|---|---|
| PEG 小於 1 | 0.65 | 11.6% | -42.1% | 0 / 9 | 1 / 9 | 0.34 / 1.15 | 0.63 |
| 各產業 PEG 最低 | 0.61 | 10.9% | -42.4% | 0 / 9 | 0 / 9 | 0.38 / 0.96 | 0.58 |
| RSP 含息 | 0.68 | 11.8% | -39.0% | 對照 | 0.52 / 0.95 | ||
| SPY 含息 | 0.84 | 15.1% | -33.7% | 對照 | 0.61 / 1.17 | ||
| QQQ 含息 | 0.88 | 19.8% | -35.1% | 基準 | 0.71 / 1.09 | ||
| 多年成長 PEG,三年成長率 | 1.05 | 19.6% | -24.5% | 3 / 9 | 2 / 9 | 1.03 / 1.14 | 1.03 |
| RSP 含息,同期 | 1.06 | 18.4% | -21.4% | 對照 | 1.14 / 0.99 | ||
| SPY 含息,同期 | 1.16 | 20.2% | -24.5% | 對照 | 1.13 / 1.21 | ||
| QQQ 含息,同期 | 1.03 | 23.1% | -35.1% | 基準 | 1.05 / 1.02 |
前五列是 2018-04-02 到 2026-10-30,從 2022-07-14 切成前後兩段。後四列是 2020-04-01 到 2026-10-30,從 2023-07-17 切開。多年成長的參數組各自用自己的起點比較,這點會改變結果。
PEG ratio(本益成長比)是什麼
本益比告訴你市場為一塊錢的當前盈餘付多少錢,但不管這筆盈餘有沒有在成長。PEG 把成長率放進來:
PEG = 本益比 ÷ 年盈餘成長率的百分比數字
成長率用百分比的數字,成長 25% 就代入 25。下面用兩家虛構公司、取整數示範:
| A 公司 | B 公司 | |
|---|---|---|
| 股價 | 60 美元 | 63 美元 |
| 近四季每股盈餘(EPS) | 3.00 美元 | 4.20 美元 |
| 再往前四季 EPS | 2.40 美元 | 4.00 美元 |
| 本益比 | 60 ÷ 3.00 = 20 | 63 ÷ 4.20 = 15 |
| EPS 成長率 | 3.00 ÷ 2.40 - 1 = 25% | 4.20 ÷ 4.00 - 1 = 5% |
| PEG | 20 ÷ 25 = 0.8 | 15 ÷ 5 = 3.0 |
B 公司本益比較低,PEG 卻較高。本益比高的公司,相對成長率可能便宜;本益比低的公司,相對成長率也可能貴。盈餘為負或衰退時,算出來的數字是負的或沒有意義,所以市場上只有一部分股票有 PEG。
這個指標一般追溯到 Mario Farina 1969 年的著作,後來由彼得·林區帶紅。Lynch (1989) 在《彼得林區選股戰略》寫道:股價合理的公司,本益比會等於它的成長率。經驗法則就從這句話來:PEG 等於 1 算合理,小於 1 算便宜,大於 1 算貴。AAII 整理他的選股條件時又多列兩條線:本益比只有歷史盈餘成長率的一半算有吸引力,比值高於 2.0 算沒有吸引力。英國投資人 Jim Slater 在《祖魯法則》一系列著作裡把門檻定得更嚴,這篇台股 PEG 實測整理過他的 0.75 分界,本文的鄰近參數也測了 0.75。
學術研究對分母比較保留。Easton (2004) 發現 PEG 隱含的預期報酬和更精細的估計高度相關,支持它是排序股票的簡便工具,但也指出它假設短期成長能代表長期,仍然過於簡化。Chan、Karceski 與 Lakonishok (2003) 發現長期盈餘成長的持續性沒有超過隨機水準。本文的多年成長設計,就是把分母拉長到兩年、三年、四年。
PEG 還取決於成長率用誰的。有些網站用過去的成長率,有些用分析師預估,同一檔股票可能出現不同的 PEG。本文全部用過去的成長率:近四季 EPS 對比一年前的近四季 EPS。
PEG 多少算好?
一般的答案是小於 1,低於 0.5 特別便宜,高於 2 偏貴。但在 2018 年 4 月到 2026 年 10 月的 S&P 500 成分股裡,這個順序沒有成立:低於 0.5 的分數最低,0.5 到 2 之間最高,算不出 PEG 的股票則和等權指數差不多。沒有任何一組追上 QQQ。
下表是看到結果之後才加的,只描述這段期間,不算驗證。每個月把成分股依一年成長率算出的 PEG 分組,各組等權持有。
| PEG 區間 | 平均持股檔數 | 日夏普 | 年化報酬 | 最大回撤 |
|---|---|---|---|---|
| 低於 0.5 | 55 | 0.58 | 10.5% | -42.9% |
| 0.5 到 1 | 47 | 0.71 | 12.7% | -41.3% |
| 1 到 1.5 | 28 | 0.71 | 12.4% | -40.9% |
| 1.5 到 2 | 18 | 0.77 | 13.9% | -35.4% |
| 2 到 3 | 22 | 0.62 | 10.5% | -36.5% |
| 高於 3 | 47 | 0.66 | 10.8% | -35.5% |
| 算不出 PEG | 276 | 0.69 | 12.7% | -41.0% |
| RSP 含息 | 基金 | 0.68 | 11.8% | -39.0% |
| QQQ 含息 | 基金 | 0.88 | 19.8% | -35.1% |
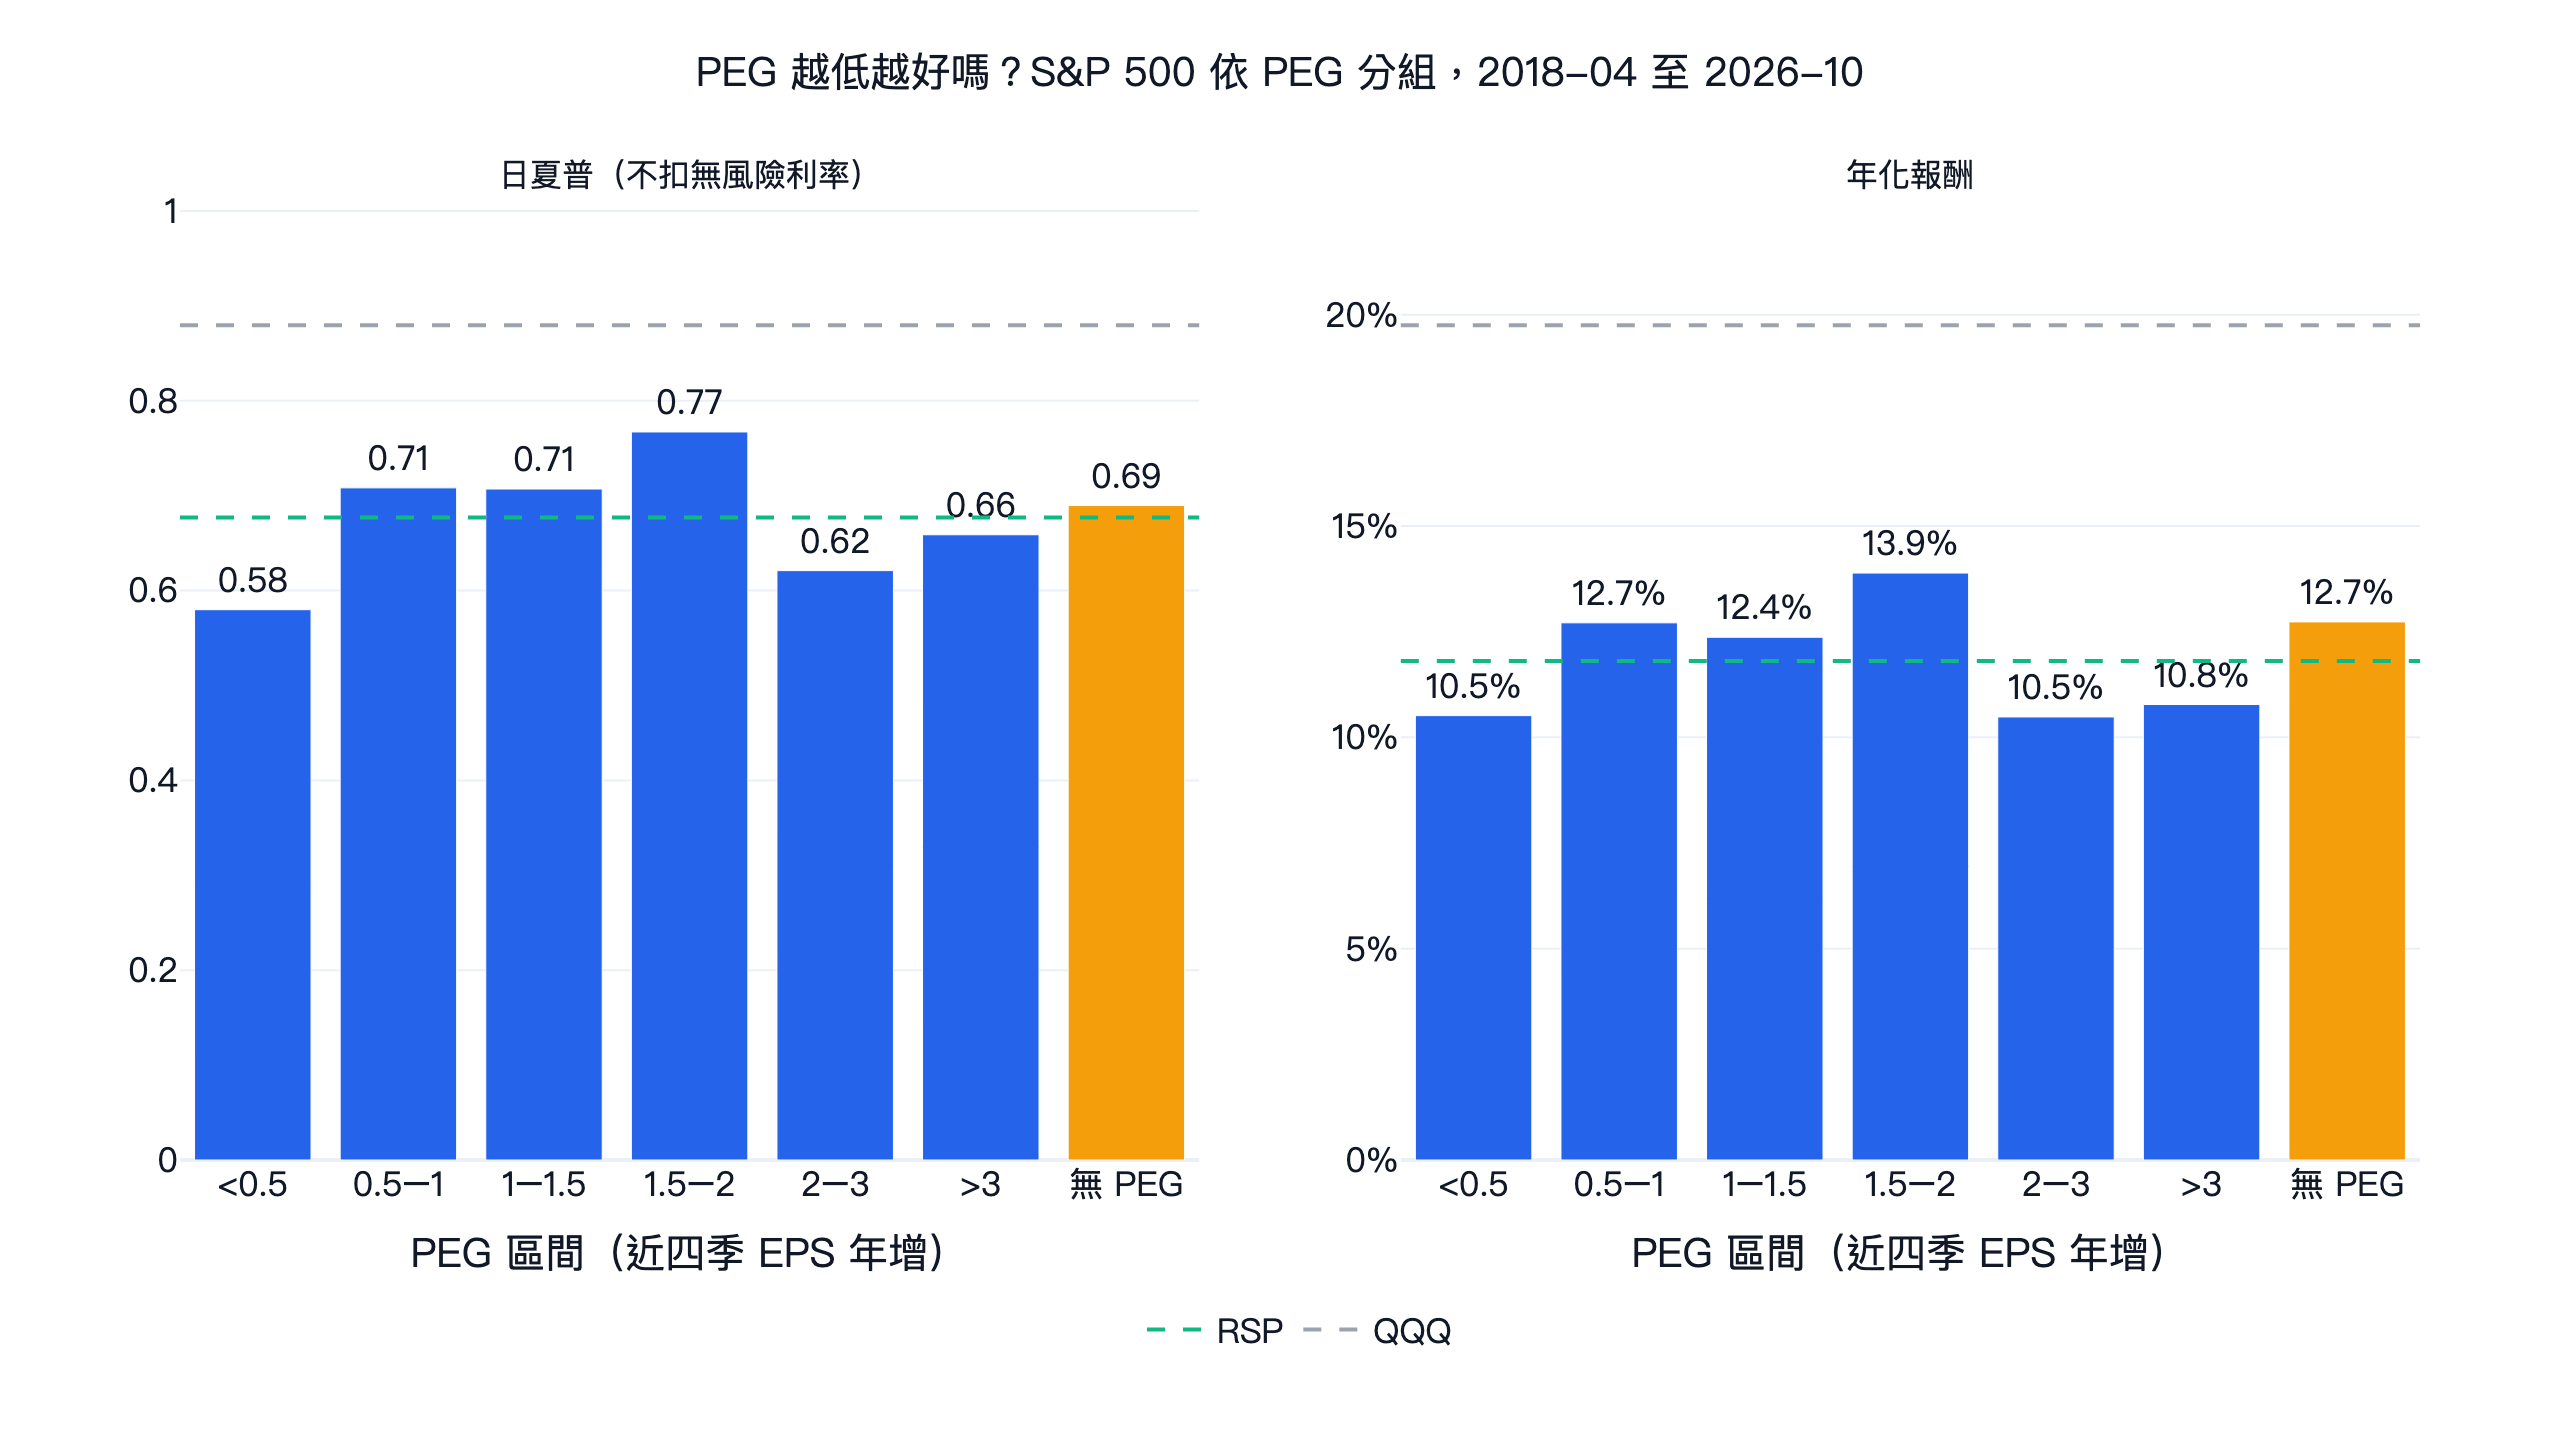
- 低於 0.5:最弱的一組,日夏普 0.58,最大回撤也是 7 組裡最深。經驗法則最喜歡的區間,在這段期間分數最低。
- 0.5 到 2:三組分別是 0.71、0.71、0.77,都高於 RSP 的 0.68。
- 2 到 3 與高於 3:0.62 與 0.66,低於 RSP,回撤比較淺,-36.5% 與 -35.5%。高於 3 的一組仍然贏低於 0.5 的一組。
- 算不出 PEG:包含虧損、EPS 衰退、成長率超過 100% 與資料缺漏。平均 276 檔、日夏普 0.69,和 RSP 差不多,年化 12.7%,高於低於 0.5 的一組。
PEG 越高,波動大致越低,從最低一組的 21.1% 降到最高一組的 18.0%,QQQ 是 23.7%。最低兩組加起來就是「PEG 小於 1」這個設計,55 加 47 就是它平均持有的 102 檔。
1.5 到 2 的長條最高,但平均只有 18 檔,左右兩組是 0.71 和 0.62,我們不把它當成甜蜜點。這張表裡,PEG 小於 1 沒有比 1 到 2 好,低於 0.5 又比兩者都低。以 8.6 年的期間來說這些差距不大,前後兩段的順序也不同:低於 0.5 那組前半段 0.27、後半段 1.05。這些數字只描述這段期間,不能當成規則。
多少 S&P 500 股票算得出 PEG
平均不到一半。本文的 PEG 要求獲利為正、一年前 EPS 為正、成長率在 0 到 100% 之間。平均每個月底有 44% 的成分股算得出 PEG,21% 低於 1。2026 年 10 月底這兩個比例是 57% 和 27%,PEG 中位數 1.09。整段期間的中位數在 0.52 到 1.68 之間。
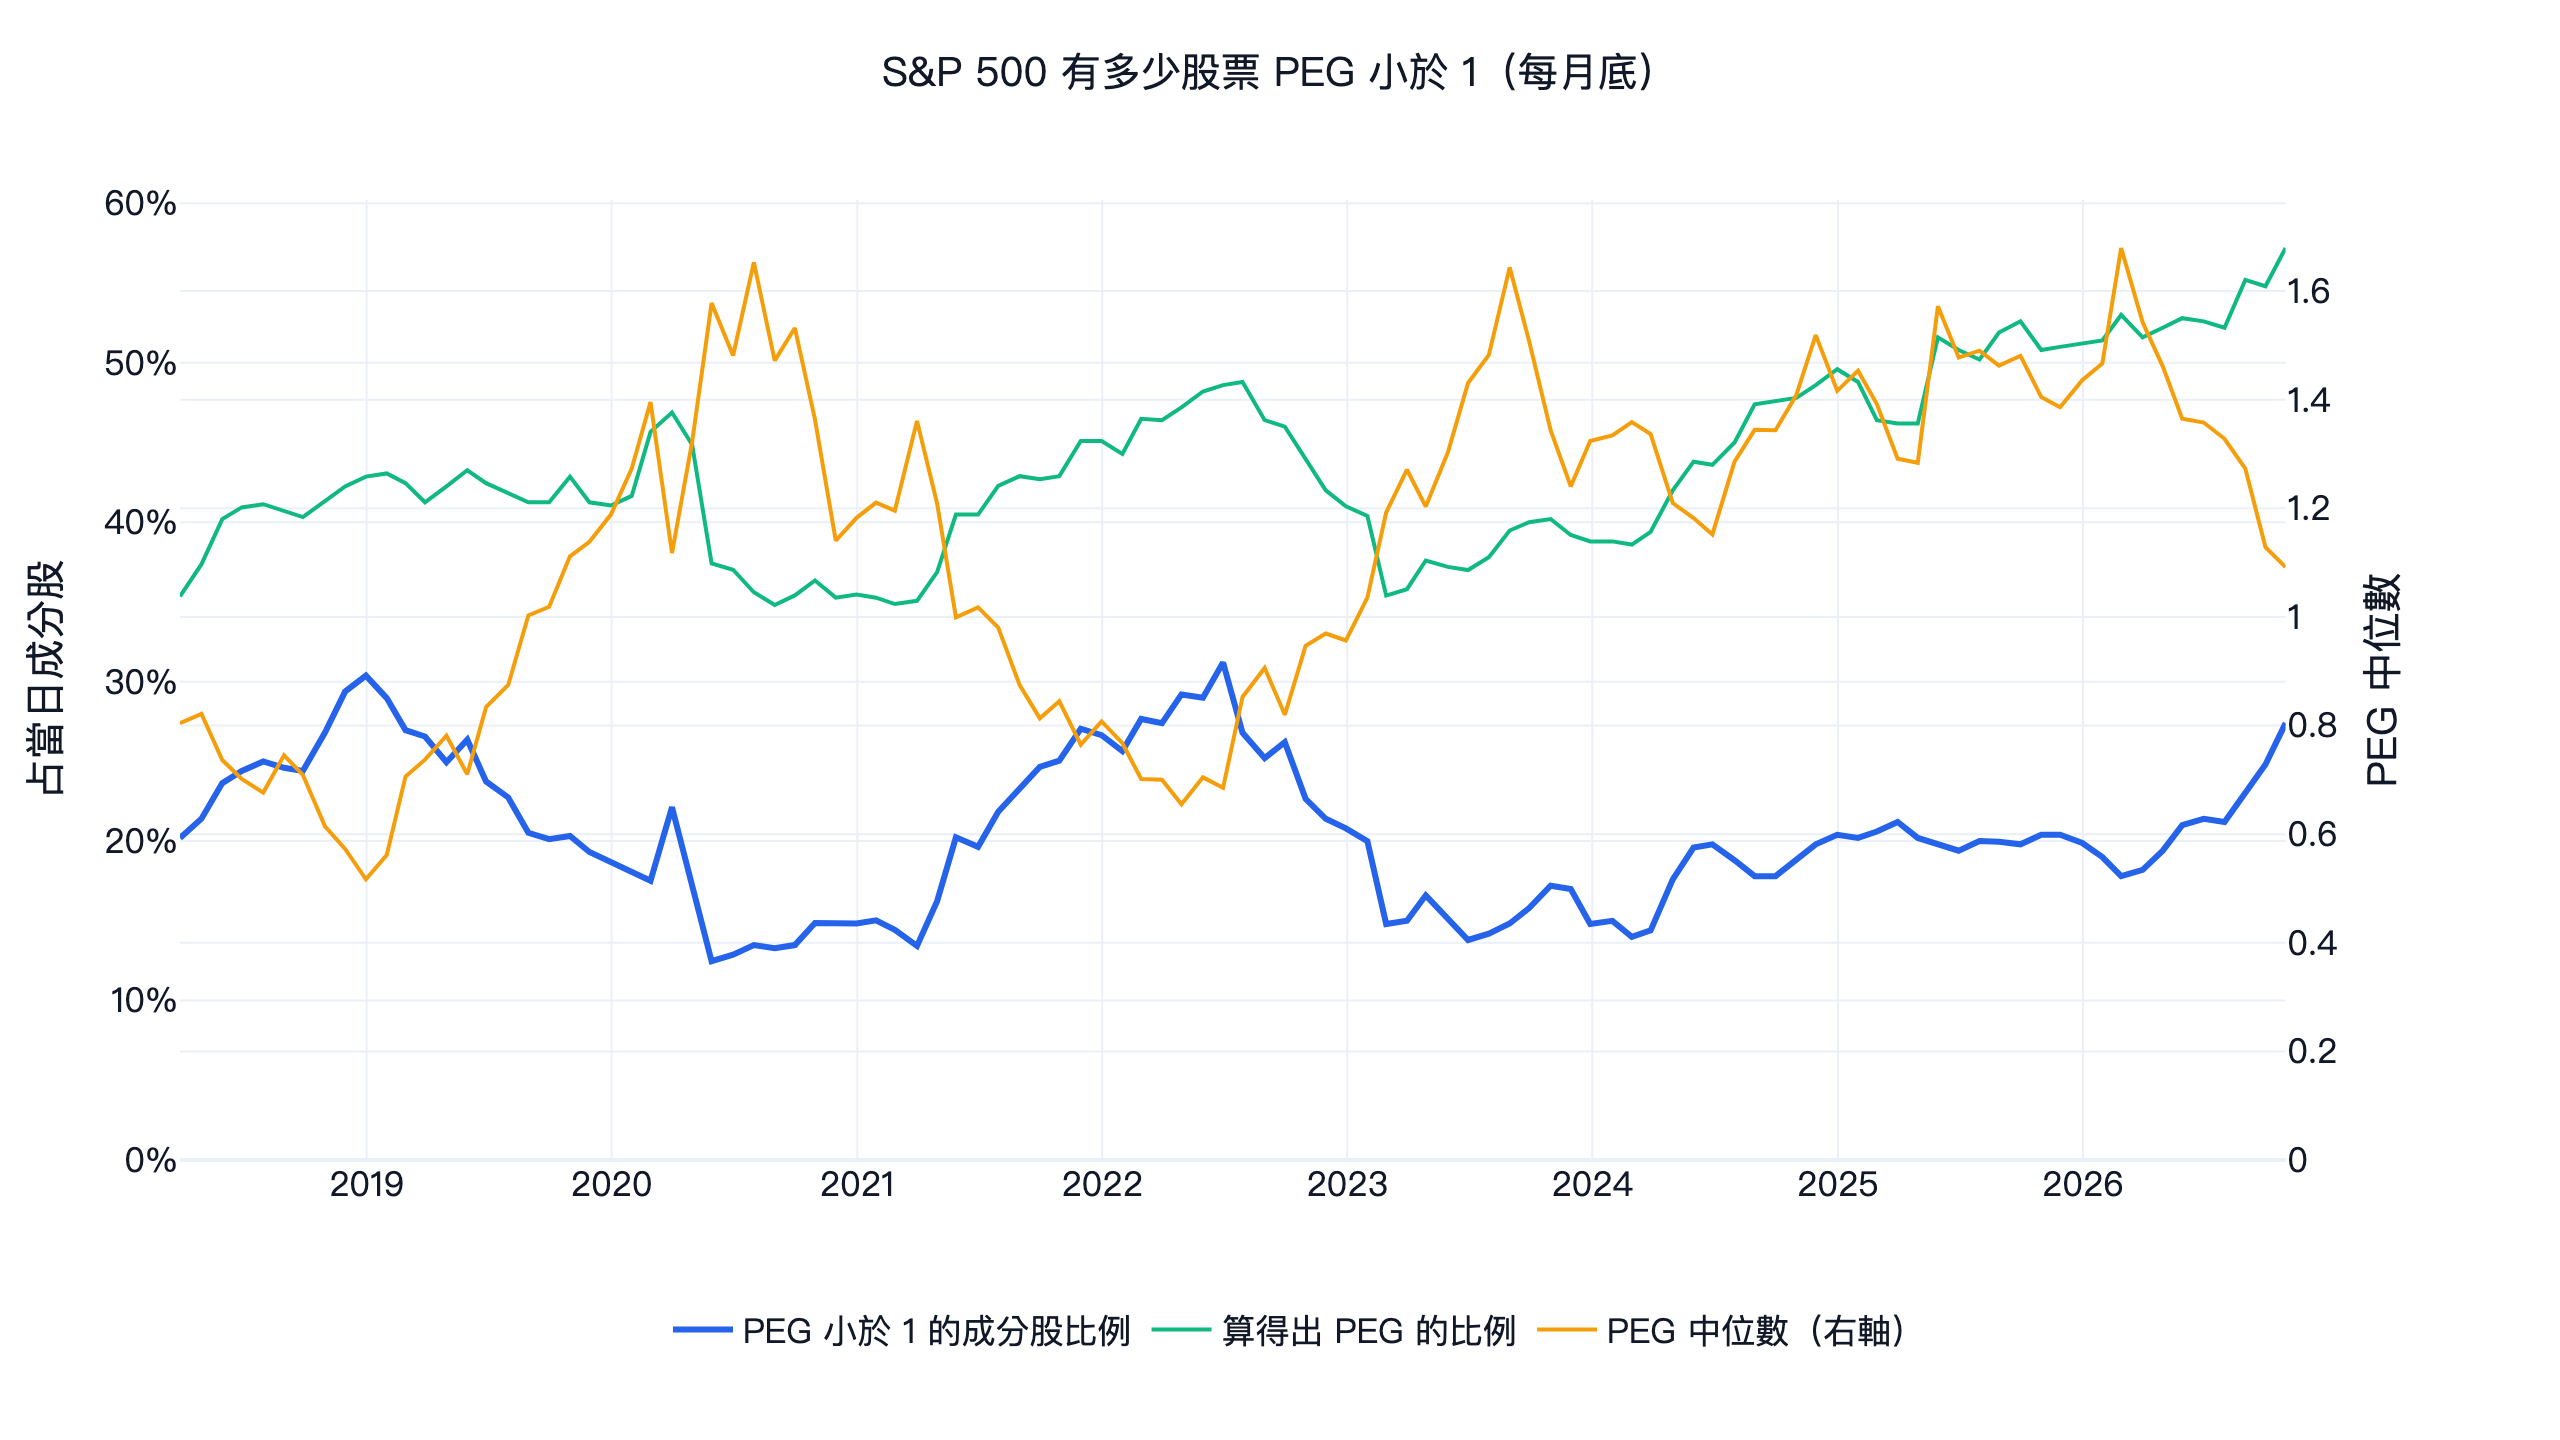
藍線是 PEG 小於 1 的比例,最低 12.5%(2020 年 5 月),最高 31.2%(2022 年 6 月),2018 年 12 月也有 30.4%。綠線是算得出 PEG 的比例,2020 年 8 月低到 34.8%,2026 年 10 月升到 57.2%,是圖上最後一個月。橘線是算得出 PEG 的股票的中位數,2018 年 12 月最低 0.52,2026 年 2 月最高 1.68。
固定用 1 當門檻,選到的市場比例並不固定。PEG 小於 1 的組合持股在 62 到 156 檔之間變動。
通過的條件
「贏」的意思是同一段交易日裡,日夏普高於含息的 QQQ。這裡的夏普是日報酬平均除以標準差,再乘以 √252,不扣無風險利率。站上部分策略比較頁可能用月夏普,不要和這裡的數字混用。
- 鄰近參數:原值周圍 9 組參數,至少七成贏 QQQ。
- 前後兩段:原值在期間前後兩段都贏 QQQ。
- 交易成本:原值在 finlab 美股預設成本(0)與每邊 0.1% 都贏 QQQ。
- 不靠單一年份:拿掉領先 QQQ 最多的那一年,原值仍然贏。
- 現金:平均現金超過 10% 的設計,扣掉國庫券(BIL)後也要贏。這 3 個設計都滿倉,這條不適用。
- 組合版:組合版要贏單一訊號的基礎版。這 3 個設計都不是組合版。
RSP 是最有用的對照。這些設計是 S&P 500 股票的等權組合,RSP 正是等權的 S&P 500,所以只輸 QQQ 說明不了什麼。我們也檢查了回測設定:把全部成分股等權持有,和 RSP 的日報酬相關係數 0.998,日夏普 0.68 對 0.68。
三個 PEG 設計與結果
這裡的 PEG 是市值除以近四季淨利,再除以 EPS 成長率的百分比數字。每個設計都等權、單檔上限 5%、每月換股。
- PEG 小於 1:持有所有 PEG 低於 T、一年 EPS 成長率大於 0 且不超過上限的成分股。T 取 0.75、1、1.25,成長上限取 50%、100%、200%,原值是 1 與 100%。
- 各產業 PEG 最低:在 11 個產業裡各取 PEG 最低的 N 檔,成長上限相同。N 取 2、3、4,原值是 3 與 100%。
- 多年成長 PEG:條件和第一個設計相同,成長率改用 Y 年年化 EPS 成長,上限 100%。Y 取 2、3、4,原值是 3。
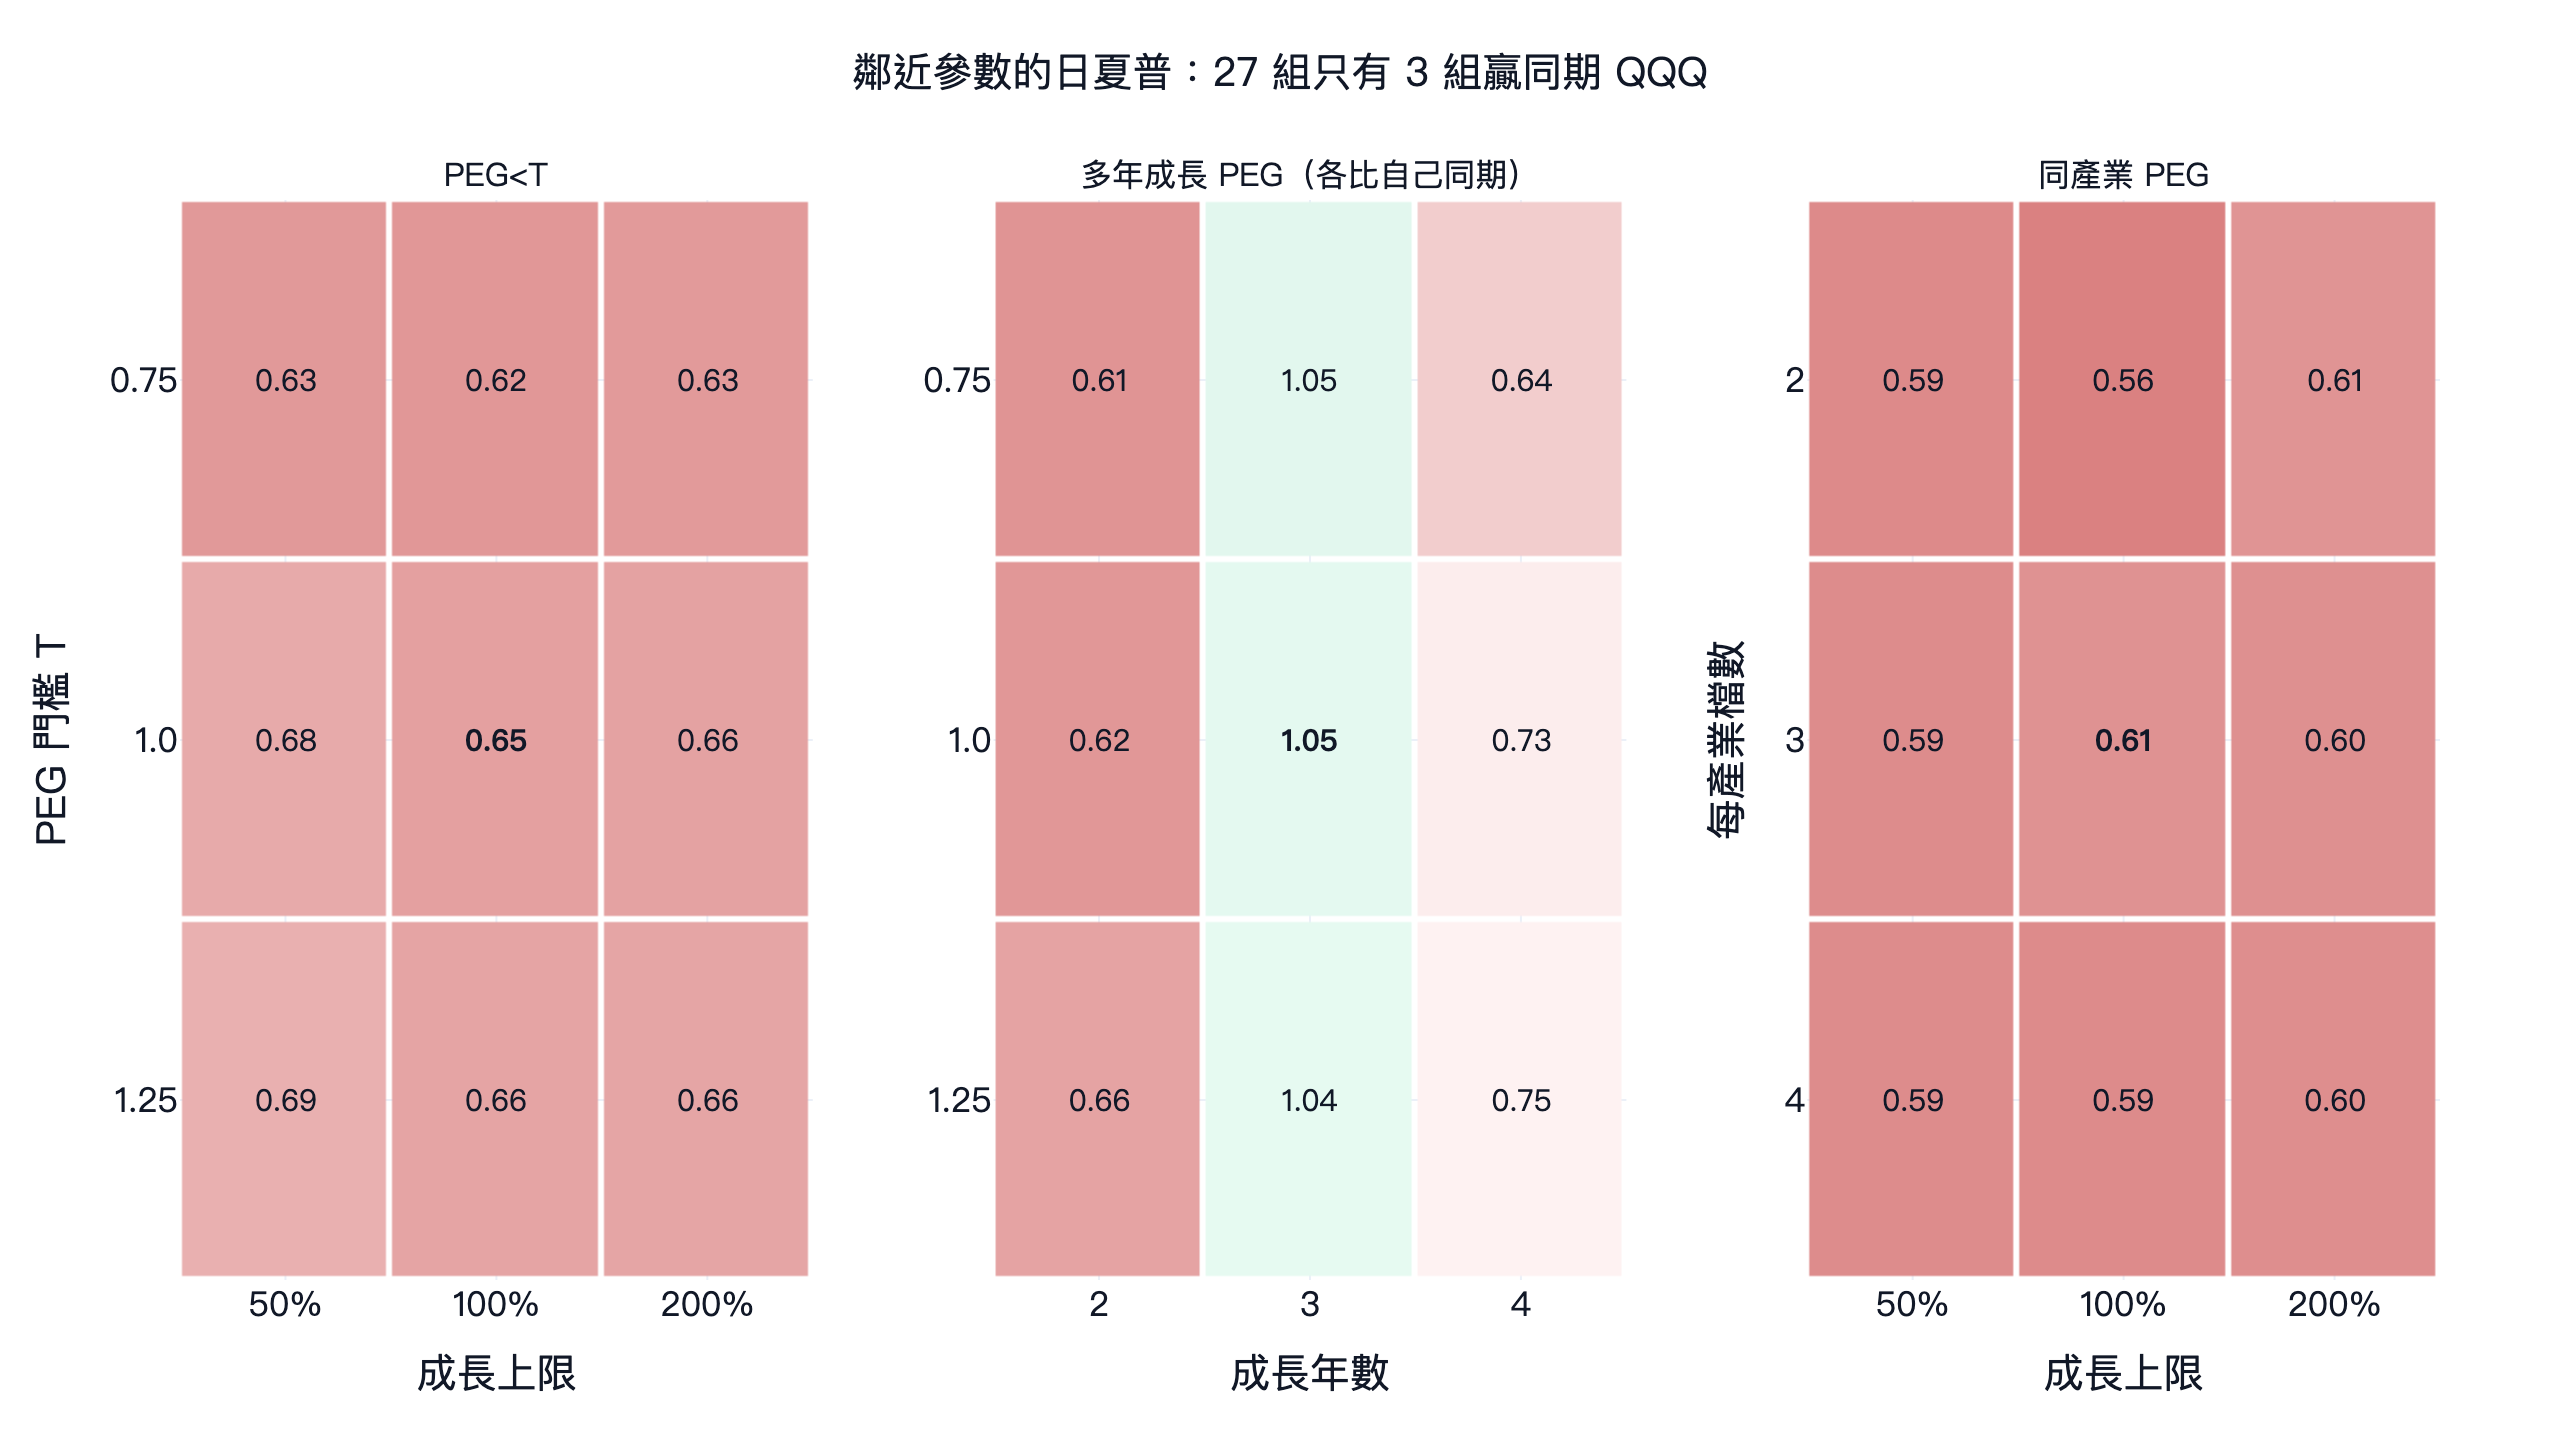
粗體是原值,綠色是在自己的期間贏 QQQ。PEG 小於 1 的 9 組參數在 0.62 到 0.69 之間,平均持有 102 檔,只有門檻 1.25、成長上限 50% 贏 RSP,0.69 對 0.68。各產業版本在 0.56 到 0.61 之間,平均持有 32 檔,9 組都輸 RSP,分數低於單純的門檻版,週轉也比較高。
文首的圖是兩個原值組合、RSP 與 QQQ。PEG 小於 1 到 2020 年初都貼著 RSP,之後一路落後到 2023 年年中,接著追回大部分差距,最後年化 11.6% 對 11.8%。各產業版本從 2021 年到 2023 年底都在 PEG 小於 1 上方,2024 年起一直在下方,年化 10.9%,是四條線裡最低。QQQ 在 2020 年拉開很大的領先,2022 年回吐不少,2023 年又拉開。兩個 PEG 組合的回撤都比 RSP 和 QQQ 深。
27 組參數沒有一組同時贏 QQQ 和 RSP,也沒有一組贏 SPY。
| 檢查 | PEG 小於 1 | 各產業 PEG 最低 | 多年成長,三年 |
|---|---|---|---|
| 鄰近參數贏 QQQ(需 7 組) | 0 / 9 | 0 / 9 | 3 / 9 |
| 前半段對 QQQ | 0.34 / 0.71 | 0.38 / 0.71 | 1.03 / 1.05 |
| 後半段對 QQQ | 1.15 / 1.09 | 0.96 / 1.09 | 1.14 / 1.02 |
| 每邊 0.1% 對 QQQ | 0.63 / 0.88 | 0.58 / 0.88 | 1.03 / 1.03 |
| 拿掉領先最多的 2022 年 | 0.84 / 1.26 | 0.81 / 1.26 | 1.45 / 1.63 |
| 扣國庫券後(僅揭露) | 0.52 / 0.77 | 0.48 / 0.77 | 0.90 / 0.91 |
| 結果 | 未通過 | 未通過 | 未通過 |
每格前面是設計,後面是 QQQ。
多年成長的勝出取決於起點
多年成長乍看解決了問題:1.05 對 QQQ 的 1.03,最大回撤 -24.5% 對 -35.1%,3 組參數贏。但這 3 組全部在三年成長那一欄,這一欄要小心看。
Y 年成長率要多 Y 年的財報,而 S&P 500 公司的財報實際從 2016 年第一季才齊,2015 年每季不到 80 家。起點在看到結果前就定好:成分股約七成算得出成長率的第一個 3 月。於是兩年版第一次成交在 2019 年 4 月,三年版 2020 年 4 月,四年版 2021 年 4 月。這條規則完全不看市場,卻剛好把三年版放在 2020 年 3 月低點之後幾天。這段期間避開了崩跌、留下反彈,QQQ 也一樣,所以 QQQ 同期日夏普是 1.03,從 2018 年算只有 0.88。起點不同的鄰近兩欄都輸:兩年版 0.61 到 0.66 對 0.88,四年版 0.64 到 0.75 對 0.75。
所以我們把 9 組放到同一段日子,從三者都存在的 2021 年 4 月起算。這項檢查是看到結果之後才加的。
| PEG 門檻 | 兩年成長 | 三年成長 | 四年成長 |
|---|---|---|---|
| 0.75 | 0.68 | 0.72 | 0.64 |
| 1 | 0.69 | 0.72 | 0.73 |
| 1.25 | 0.72 | 0.69 | 0.75 |
| QQQ | 0.75 | 0.75 | 0.75 |
| RSP | 0.66 | 0.66 | 0.66 |
| SPY | 0.85 | 0.85 | 0.85 |
9 組都沒贏 QQQ。最接近的是門檻 1.25、四年成長,四捨五入同為 0.75,未四捨五入是 0.7450 對 0.7453。三年版原值 0.72,年化 11.3% 對 15.1%。9 組有 8 組贏 RSP,沒有一組贏 SPY。
結論在這個日期前後會翻轉,所以 2021 年 4 月也不是定論。另外兩項同樣是看到結果後才加的檢查,用 data.csv 可以重現:三年版原值從 2020 年 4 月到 2021 年 3 月的每個月起算都贏 QQQ(從 2021 年 3 月起是 0.77 對 0.74),從 2021 年 4 月到 2023 年 4 月,除了 2021 年 12 月,每個月起算都輸。用一年成長率的 PEG 小於 1,從 2020 年 4 月起是 1.06 對 1.03,所以這段日子的勝出不需要多年成長。
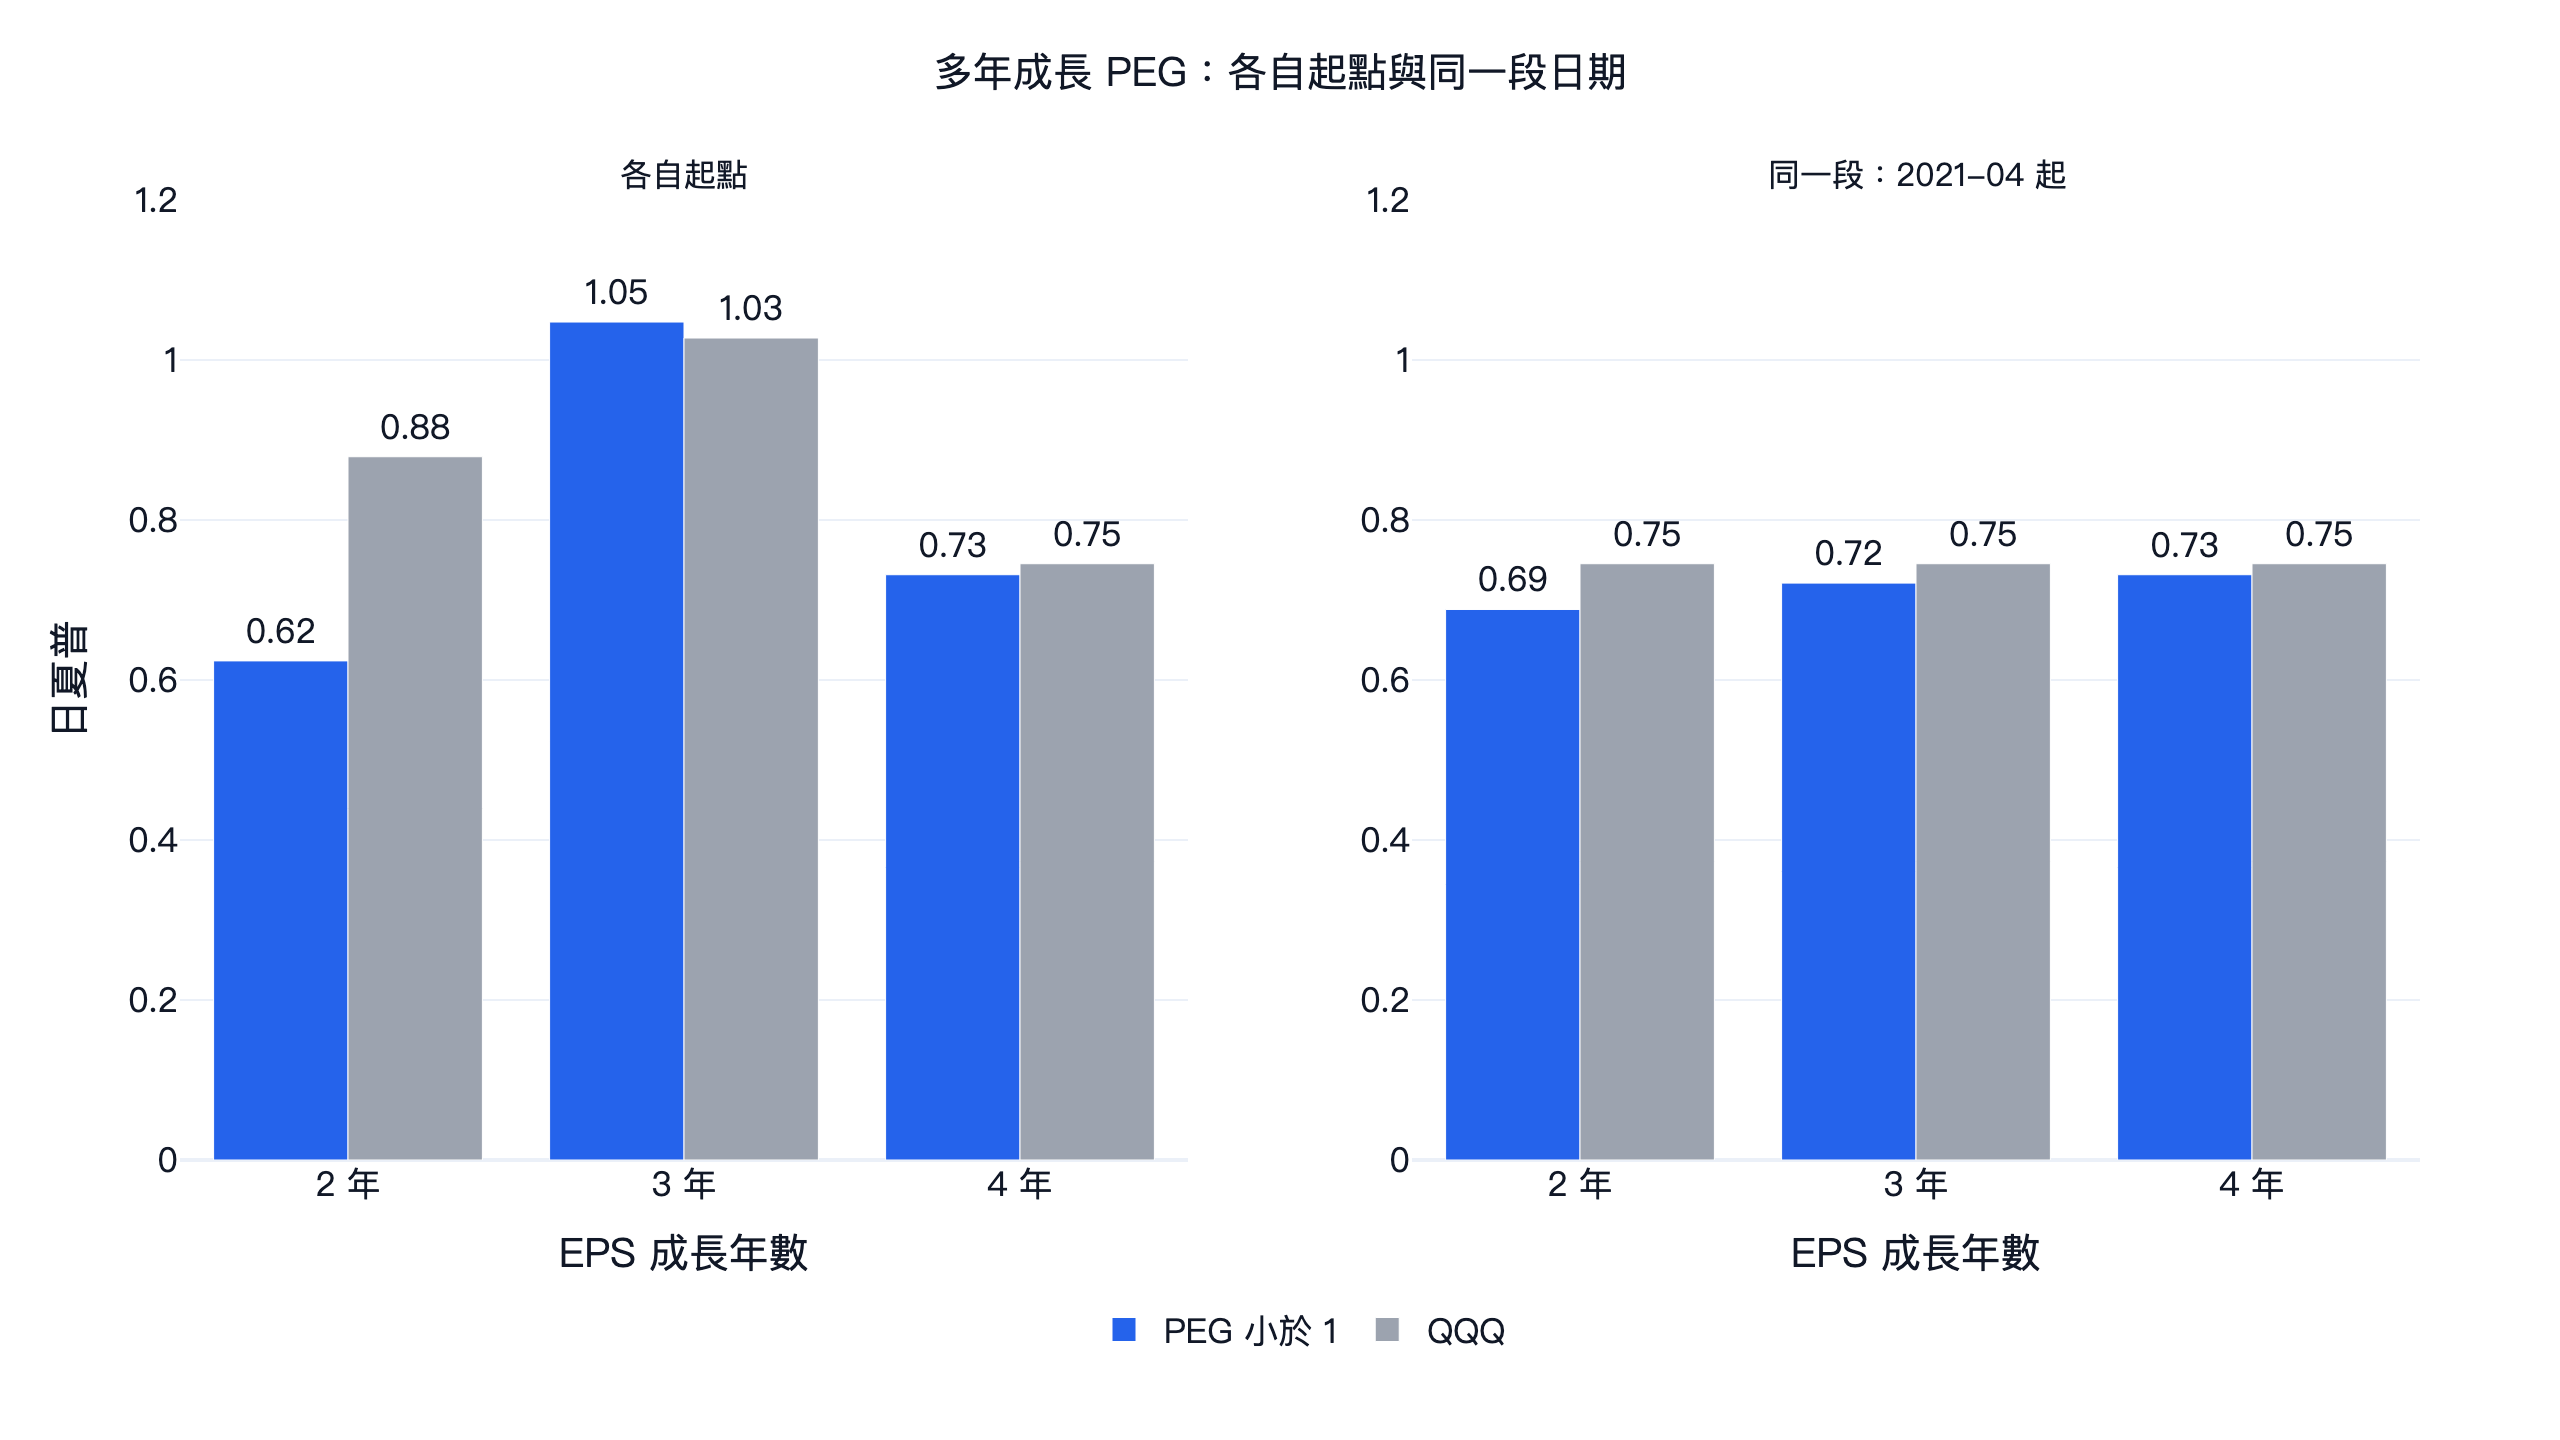
圖上是門檻 1 那一列。左邊從各自起點算,兩年版 0.62 輸 0.88,三年版 1.05 贏 1.03,四年版 0.73 輸 0.75。右邊是同一段日子,三者 0.69、0.72、0.73,都輸 0.75。
三年版原值在自己的期間也沒過:前半段 1.03 輸 1.05,拿掉相對 QQQ 最好的 2022 年是 1.45 輸 1.63,年化 19.6% 低於 QQQ 的 23.1%,也輸 RSP 的 1.06 和 SPY 的 1.16。贏 QQQ 的 3 組全部輸 RSP。它做到的是回撤比 QQQ 淺,2022 年 -13.6% 對 -32.6%,接近 RSP 的 -11.6%。
PEG 小於 1 的前後段與逐年報酬
PEG 小於 1 的原值前半段輸、後半段贏:到 2022 年 7 月是 0.34 對 QQQ 的 0.71,之後是 1.15 對 1.09。RSP 是 0.52 和 0.95,所以它對 RSP 也是先輸後贏。SPY 後半段 1.17,高於這個組合。
| 年份 | PEG 小於 1 | 各產業 PEG 最低 | QQQ | RSP |
|---|---|---|---|---|
| 2018,從 4 月起 | -7.3% | -4.8% | -0.1% | -4.7% |
| 2019 | 32.5% | 31.6% | 39.0% | 28.9% |
| 2020 | 3.6% | 4.1% | 48.6% | 12.7% |
| 2021 | 25.9% | 30.2% | 27.4% | 29.4% |
| 2022 | -14.6% | -15.7% | -32.6% | -11.6% |
| 2023 | 18.1% | 11.7% | 54.9% | 13.7% |
| 2024 | 19.1% | 9.4% | 25.6% | 12.8% |
| 2025 | 14.6% | 16.2% | 20.8% | 11.2% |
| 2026,到 10 月 30 日 | 16.6% | 19.2% | 12.8% | 15.3% |
傷害最大的是 2020 年:3.6%,QQQ 48.6%,RSP 12.7%。對 QQQ 幫助最大的是 2022 年,PEG 小於 1 跌 14.6%,QQQ 跌 32.6%,但 RSP 只跌 11.6%。這 9 段裡它只有 2022 和 2026 兩段贏 QQQ。
PEG 小於 1 的最大產業權重是金融 22%,其次是工業 14%、科技 13%、非必需消費 12%、醫療 11%。這裡只列出配置,沒有測試它能不能解釋這些年份的差異。
和之前的美股 PEG 測試比較
我們的美股大型股 17 因子研究把低 PEG 當成其中一個因子。市值前 200 大裡 PEG 最低的 20 檔日夏普 0.75,成交金額前 500 大裡 0.50,同期 QQQ 是 0.90。這些數字來自那一篇,本文沒有重跑,因為兩邊的條件大多不同。
| 本文 | 之前的 17 因子研究 | |
|---|---|---|
| 股票池 | 每天的 S&P 500 成分股,含金融股 | 美國總部普通股、不含金融:市值前 200 大或成交金額前 500 大 |
| 選股 | 門檻以下全部持有,約 102 檔 | PEG 最低的 20 檔 |
| 成長率 | 近四季 EPS 對一年前,上限 100% | 近四季淨利對一年前,為正,沒有上限 |
| 期間 | 2018-04 至 2026-10 | 2017-08 至 2026-10 |
| 日夏普 | 0.65,QQQ 0.88 | 0.75 與 0.50,QQQ 0.90 |
兩邊都低於 QQQ。相對自己的股票池結果不一:那邊最低 PEG 的 20 檔小贏等權前 200 大,0.75 對 0.74,但輸等權成交金額前 500 大,0.50 對 0.66;這邊小於 1 的組合輸 RSP,0.65 對 0.68。那一篇提到,獲利從低基期反彈會造出很低的 PEG。本文 100% 的上限已經去掉最大的反彈,低於 0.5 的一組仍然最弱。我們沒有再把這一組依成長來源拆開,所以不能說原因就是反彈。
台股的 PEG 結果
本文的數字只適用美股。市場、期間、成長率算法都不同,不能和下面幾篇直接比較:
- 本益成長比 PEG 真的越低越好嗎?:台股依 PEG 分組、每 60 天換股,PEG 約 0.5 時平均獲利最高,太大或太小都差。美股這裡低於 0.5 的一組最弱。
- PE、PB、PEG 台股 10 年回測:單獨低 PEG 年化 8.3%,遠輸同期 0050 含息,加上營收動能等條件的版本才通過三項驗證。
- 七七四十九種 PEG 實測:比較多種預估 EPS 與成長率的算法,再加月營收濾網,文中重跑 2015 到 2026 年年化 21.8%、日夏普 1.17,2020 年底後輸 0050。
程式碼
這段是 PEG 小於 1 的原值,用到 2026-10-30 的資料印出 0.66。表格是 0.65,因為 research.py 一家公司只留一個股別,這段短版兩個股別都留。
顯示程式碼
import finlab
from finlab import data
from finlab.backtest import sim

finlab.login()
data.set_market("us")

close = data.get("us_price:adj_close")
members = data.get("us_index_constituents:sp500").astype(bool)
tickers = members.columns.intersection(close.columns)
members = members[tickers].reindex(close.index, method="ffill").fillna(False).astype(bool)

income = data.get("us_income_statement:net_income").reindex(columns=tickers)
shares = data.get("us_income_statement:weighted_average_shs_out_dil").reindex(columns=tickers)
value = data.get("etl:us_market_value").reindex(columns=tickers)


def on_trading_days(quarterly):
    # A blank quarter becomes -1, or the filing would keep showing the quarter before
    return quarterly.fillna(-1).index_str_to_date().reindex(index=close.index, method="ffill")


# Four quarters of earnings per diluted share, positive now and a year ago
eps = (income[income != 0] / shares[shares > 0]).rolling(4, min_periods=4).sum()
growth = on_trading_days(eps[eps > 0] / eps.shift(4)[eps.shift(4) > 0] - 1)

# P/E from market value and four quarters of net income
earnings = on_trading_days(income.rolling(4, min_periods=4).sum())
pe = value / earnings[earnings > 0]

# PEG below 1, with growth above 0 and at most 100%
peg = pe / (growth[(growth > 0) & (growth <= 1)] * 100)
position = (peg < 1)[members].loc["2018-03-01":"2026-10-30"].fillna(False).astype(bool)

report = sim(position.loc[:, position.any()], resample="M", trade_at_price="close",
             position_limit=0.05, market="us", upload=False)
curve = report.creturn.loc["2018-04-02":]
returns = curve.pct_change().dropna()
print(round(returns.mean() / returns.std() * 252 ** 0.5, 2))
請 AI 幫你改
不想自己寫也可以。用 npx skills add https://github.com/koreal6803/finlab-ai --skill finlab 安裝 FinLab skill,Claude Code、Codex、Gemini CLI 都能用,AI 代理安裝頁有各自的步驟。然後用白話提問,例如「把 PEG 低於 0.5 的 S&P 500 股票,依一年前獲利是否異常低分成兩組」或「把 PEG 小於 1 改到美股市值前 1000 大,再和 RSP 比較」。不想安裝的話,同樣的研究也能在 FinLab Studio 進行。
回測方法與限制
| 項目 | 本文的做法 |
|---|---|
| 期間 | 第一次成交 2018-04-02,最後一天 2026-10-30。多年成長從 2019-04-01、2020-04-01、2021-04-01 開始。起點都接在成分股約七成算得出成長率的第一個 3 月之後 |
| 股票池 | FinLab 的每日 S&P 500 成分股清單,一家公司留一個股別。離開指數的公司,在成分股期間仍然計入。2018 年 4 月的 505 檔有 9 檔當天沒有價格,2024 年降到 0,研究涵蓋的股票每天約 490 到 500 檔 |
| 排除類別 | 不排除任何產業,金融股保留。算不出 PEG 的股票,3 個設計都不持有。每天約 6 檔成分股沒有財報資料,不在任何 PEG 分組裡 |
| 流動性 | 除了指數成分外沒有濾網。未估容量 |
| 前視偏差 | 收盤算訊號、下一個收盤成交。財報從申報日起算,空白的季度視為未知,不沿用上一季(前視偏差) |
| 權重 | 等權、單檔上限 5%,每月調整,3 個設計都滿倉。PEG 分組沒有單檔上限 |
| 週轉率 | 每年單邊週轉率:PEG 小於 1 是 2.0 倍,各產業版本 3.2 倍,多年成長 1.7 倍 |
| 交易成本 | finlab 美股預設成本是 0。每邊 0.1% 時,年化分別從 11.6% 降到 11.2%、10.9% 降到 10.1%、19.6% 降到 19.2%。多年成長 PEG 此時四捨五入和 QQQ 同為 1.03,未四捨五入是 1.027464 對 1.027469,略低於 QQQ,這項檢查未通過 |
| 滑價 | 沒有滑價模型 |
| 稅 | 未計 |
| 基準 | QQQ 含息同一段日子,SPY、RSP 當對照 |
| 樣本 | 全段都是樣本內,沒有樣本外期間,前後兩段只檢查穩定度 |
有五項限制決定這些結果能解讀到哪裡:
- 只有過去的成長率:FinLab 的前瞻 PEG 資料從 2026 年 2 月才有,無法回測前瞻 PEG。分析師預估本身也有已知的問題:Chan、Karceski 與 Lakonishok (2003) 指出 IBES 成長預估過度樂觀、預測力很低;La Porta (1996) 發現對盈餘成長的預期過於極端;Bradshaw (2004) 發現 PEG 模型能解釋分析師的評等,但依分析師長期成長預估建立的策略,和未來超額報酬的關聯最弱。
- 淨利含一次性項目:一次性利益也算盈餘,可能拉高成長率、壓低 PEG。
- 有些季度是空白:會計季度比日曆季度晚幾天結束的公司(常見於 52/53 週會計年度),季報表會留下一季空白。跨到空白季的近四季數字最多有兩年算不出 PEG,這些股票落在「算不出 PEG」那組。
- EPS 是算出來的:用淨利除以稀釋股數,因為分割回溯後的
eps_diluted經過四捨五入,NVDA 2019 年四季是 0.023、0.016、0.023、0.036。這裡提到 NVDA 只是資料範例。 - 產業分類是現況:各產業版本與產業權重都用今天的分類,不是當時的分類。
- 期間很短:只有 8.6 年,只包含一次 2020 年和一次 2022 年。
這個結果能說明什麼
在本文設定下、2018 年 4 月到 2026 年 10 月,PEG 門檻沒有依經驗法則預期的順序把 S&P 500 股票分開,3 個設計都沒過驗證。跑完整段期間的兩個設計,RSP 和 QQQ 都沒贏。這個結果只涵蓋美國大型股、過去的成長率和這一段期間,不涵蓋小型股或預估成長率,也沒有測試把 PEG 當成多個條件之一的用法。
PEG 適合想快速比較估值和成長、再進一步研究的讀者,Easton 的結果也支持它當簡便的排序工具。本文裡,它不適合想拿單一規則直接執行的人:持有所有小於 1 的股票,報酬大約等於等權指數,回撤還比較深。
如果你用 PEG,可以這樣做:
- 先確認看到的 PEG 用的是過去還是預估成長率、用幾年。
- PEG 低於 0.5 時,查清楚成長率為什麼這麼高。這段期間這一組分數最低。
- PEG 選股要和 RSP、QQQ 都比,而且用完全相同的日子。
- 多年成長的好結果,先換幾個起點再相信。
相關研究可以看美股學術因子回測和美股知名選股法回測。因子投資入門說明背後的概念,美股量化交易策略比較收齊站上的美股研究,美股回測教學帶你跑第一個回測。
常見問題
PEG 是什麼?
本益比除以年盈餘成長率的百分比數字。本益比 20、EPS 成長 25% 的股票,PEG 是 0.8。
PEG 多少算好?
經驗法則是 1 以下。本文 2018 年 4 月到 2026 年 10 月的 S&P 500 測試裡,0.5 到 2 的幾組日夏普 0.71 到 0.77,低於 0.5 的一組 0.58,都沒有追上 QQQ 的 0.88。這些分組是看到結果後才加的,有些組檔數很少。
PEG 小於 1 就是便宜嗎?
依公式算是便宜,而且並不少見:平均每個月底有 21% 的 S&P 500 成分股低於 1。全部持有的年化 11.6%、日夏普 0.65,RSP 是 11.8%、0.68。
PEG 是負的代表什麼?
代表盈餘或成長率是負的,這個比值沒有估值上的意義。本文把這些股票算進「算不出 PEG」。這一組還包含成長率超過 100% 與資料缺漏的股票,平均 276 檔,日夏普 0.69。
PEG 要用過去還是預估的成長率?
兩種都常見,同一檔股票可能算出不同的結果。本文用過去的成長率,因為 FinLab 的前瞻 PEG 資料從 2026 年 2 月才有,太短無法回測。
PEG 和本益比差在哪?
本益比只比較股價和當前盈餘,PEG 再除以成長率。本益比 15、成長 5% 的股票 PEG 是 3.0,本益比 20、成長 25% 的股票 PEG 是 0.8。
PEG 選股在美股有用嗎?
在本文設定下,2018 到 2026 年 3 個設計都沒通過,27 組參數沒有一組同時贏 QQQ 和 RSP。我們之前條件不同的研究,低 PEG 同樣低於 QQQ。兩者都沒有涵蓋小型股或預估成長率。
可以自己重跑嗎?
可以。透過 AI 輔助安裝流程裝好 FinLab skill,下載下面的 research.py,執行 python research.py。
下載資源
| 檔案 | 內容 |
|---|---|
| research.py | 完整研究:3 個設計、27 組參數、前後兩段、成本重跑、PEG 分組與同期檢查 |
| data.csv | 3 個設計原值,加上 QQQ、SPY、RSP、SPLV、USMV 的每日淨值 |
| metrics.json | 本文引用的全部統計,包含每月 PEG 比例與逐年報酬 |
投資警語:本文僅供教學參考,不構成投資建議。過去績效不代表未來表現,投資有風險。本文所有回測均為全段樣本內結果,前後兩段未經樣本外驗證。文中提到的股票與基金只用來說明研究結果,不是買賣建議。
最後更新:2026-11|回測區間:2018-04~2026-10|基準:QQQ 含息|作者:FinLab 量化研究團隊(經量化研究員審閱)
FinLab AI
想建立自己的策略?
用自然語言描述你的選股想法,AI 自動驗證、回測、給你答案
免費開始